


Сегментация мирового рынка топлива для аэрокосмической и оборонной промышленности по типу продукта (авиационный бензин, авиатопливо, ракетное топливо, авиационное биотопливо, реактивное топливо, а также КПГ и СПГ) и области применения (наблюдение, авиация и гражданская военная техника) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста рынка аэрокосмического и оборонного топлива
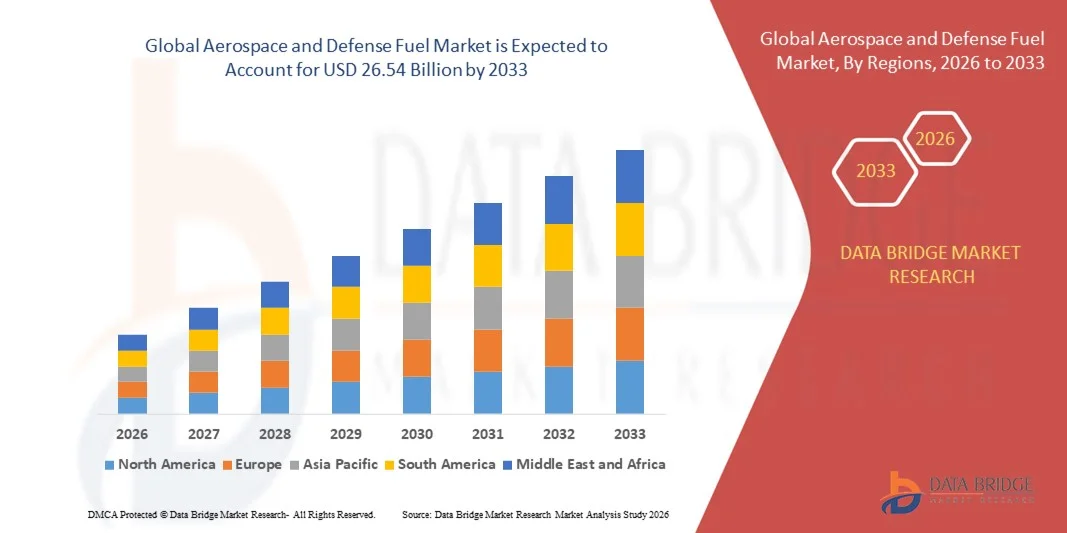
- По данным Data Bridge Market Research Analysis Мировой объем рынка авиакосмического и оборонного топлива оценивается в18,52 млрд долларов в 2025 годуОжидается, что он достигнет$26,54 млрд к 2033 году, вCAGR 4,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на эффективные и высокоэффективные виды топлива в секторах коммерческой авиации и обороны, что обусловлено увеличением числа воздушных операций и модернизацией военных флотов.
- Кроме того, все большее внимание уделяется инициативам в области устойчивого развития и сокращения выбросов углерода, которые содействуют внедрению альтернативных и биологических авиационных топлив. Эти сходящиеся факторы ускоряют освоение передовых аэрокосмических топлив, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 18,52 млрд.
- Ожидаемая рыночная стоимость (2033)$ 26,54 млрд.
- Прогноз CAGR (2026–2033): 4.60%
Анализ рынка аэрокосмического и оборонного топлива
- Аэрокосмическое и оборонное топливо, включая авиатопливо, авиационное биотопливо и другие высокоэнергетические виды топлива, имеют решающее значение для обеспечения операционной эффективности, безопасности и надежности как в гражданской, так и в военной авиации.
- Растущий спрос на эти виды топлива в первую очередь обусловлен расширением сетей коммерческой авиации, модернизацией оборонных флотов, нормативными мандатами на более чистые виды топлива и увеличением инвестиций в производство.Устойчивое авиационное топливоПроизводство и распределение
- Северная Америка доминирует на рынке авиакосмического и оборонного топлива с долей в42,4% в 2025 году из-за высокого спроса на военно-воздушные операции и коммерческое авиационное топливо
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке авиационно-космического и оборонного топлива в течение прогнозируемого периода из-за быстрой урбанизации, расширения коммерческой авиации и модернизации обороны в таких странах, как Китай, Индия и Япония.
- Сегмент самолетов доминировал на рынке с долей рынка 51,7% в 2025 году, в связи с увеличением числа коммерческих и оборонных самолетов во всем мире. Авиакомпании и оборонные флоты в значительной степени полагаются на высококачественное топливо для дальних рейсов, учебных миссий и оперативной готовности, подчеркивая стандарты эффективности и безопасности. Сегмент использует обширную глобальную инфраструктуру заправки и устоявшиеся логистические сети, обеспечивая бесперебойные цепочки поставок и стабильные показатели для авиационных флотов. Растущий спрос на авиаперевозки и модернизация военных самолетов еще больше усиливает доминирование этого сегмента на рынке.
Сегментация рынка аэрокосмического и оборонного топлива
|
Атрибуты |
Аэрокосмический и оборонный топливный рынок |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке авиационно-космического и оборонного топлива
Устойчивое использование авиационного топлива
- Рынок авиационно-космического и оборонного топлива переживает сильный переход к устойчивому авиационному топливу в рамках продолжающихся глобальных усилий по декарбонизации воздушного транспорта и военных операций. Авиакомпании и оборонные агентства все чаще отдают приоритет SAF для сокращения выбросов парниковых газов и достижения международных целей в области углеродной нейтральности, установленных такими органами, как ИКАО и ИАТА.
- Например, в 2024 году Boeing сотрудничал с Neste и ВВС США для тестирования 100-процентных устойчивых авиационных топливных смесей для военных и коммерческих самолетов. Эта инициатива продемонстрировала совместимость SAF с существующими реактивными двигателями, а также продемонстрировала измеримое сокращение выбросов углерода в течение жизненного цикла во время высокопроизводительных операций.
- Правительства на ключевых авиационных рынках, таких как Соединенные Штаты, Европейский союз и Япония, вводят налоговые льготы и объединяют мандаты для стимулирования производства и использования SAF. Эти меры поддерживаются инициативами по финансированию нефтеперерабатывающих заводов и водородных топливных технологий, которые соответствуют амбициозной политике чистых нулевых выбросов.
- Аэрокосмические компании укрепляют свои возможности в области исследований и разработок для разработки совместимых с SAF двигателей, решений для хранения и инфраструктуры транспортировки топлива. Такие компании, как Rolls-Royce и GE Aerospace, совершенствуют программы испытаний для сертификации двигателей для расширенного использования SAF, обеспечивая безопасность и согласованность производительности во всех эксплуатационных условиях.
- Эта тенденция также способствует развитию партнерских отношений между производителями топлива и оборонными организациями, направленных на интеграцию низкоуглеродного топлива в стратегические цепочки поставок. Сотрудничество направлено на создание отечественных производственных центров SAF и обеспечение стабильной доступности исходного сырья для долгосрочной энергетической устойчивости.
- Поскольку глобальный авиационный и оборонный секторы продолжают переход к устойчивому развитию, внедрение SAF представляет собой фундаментальную трансформацию в топливной стратегии. Ожидается, что эта тенденция переопределит стандарты производительности, эксплуатационной эффективности и экологической ответственности в аэрокосмической и оборонной сферах.
Динамика рынка аэрокосмического и оборонного топлива
водитель
Растущий спрос на высокопроизводительное топливо в авиации и обороне
- Растущий спрос на высокопроизводительное топливо как в авиационном, так и в оборонном секторах является основным фактором, формирующим рынок. Потребность в современных видах топлива, которые обеспечивают превосходную плотность энергии, стабильность в экстремальных условиях и снижение воздействия на окружающую среду, растет в соответствии с меняющимися эксплуатационными требованиями.
- Например, в 2024 году ExxonMobil подписала с ВМС США соглашение о поставках высокоэнергетического топлива JP-5 и F-76 для морской авиации и надводных кораблей. Это партнерство обеспечило надежное снабжение критически важных миссий, поддерживая постепенное включение компонентов возобновляемого топлива в военные операции.
- Современные авиационные двигатели требуют топлива, которое поддерживает постоянную эффективность сгорания и термическую стабильность для достижения более высоких выходов двигателя и более низких затрат на техническое обслуживание. Производители топлива вкладывают значительные средства в технологии переработки для производства более чистых, термически стабильных составов, подходящих для высотных и высокоскоростных характеристик.
- Быстрое расширение военных учений, глобальных сетей воздушного транспорта и развитие истребителей следующего поколения и БПЛА еще больше усилили потребность в эффективных топливных системах. Эти приложения требуют оптимизированных составов, способных обеспечить более высокие коэффициенты сжатия и надежность производительности в различных операционных средах.
- Растущее внедрение гибридных двигателей и смесей на основе SAF в оборонном и коммерческом флотах указывает на значительную эволюцию рынка. Ожидается, что сближение требований к производительности и целей устойчивого развития будет способствовать постоянным инновациям и обеспечит будущий спрос на передовые авиационные и оборонные виды топлива.
Сдержанность/вызов
Волатильность цен на сырую нефть влияет на производство и поставки
- Колебания цен на сырую нефть по-прежнему представляют собой серьезную проблему для рынка авиационно-космического и оборонного топлива. Зависимость отрасли от сырья на нефтяной основе делает ее очень восприимчивой к изменениям на мировых рынках сырой нефти, влияя на издержки производства и стабильность цен на топливо.
- Например, в течение 2023 и 2024 годов значительные колебания цен на сырую нефть, вызванные геополитической напряженностью, нарушили цепочки поставок авиатоплива, влияя на крупных поставщиков, таких как Shell Aviation и Chevron. Эти сбои повлияли на эксплуатационные расходы авиакомпаний и заставили агентства по оборонным закупкам пересмотреть стратегии поиска топлива.
- Высокая волатильность цен препятствует последовательному производству авиационного топлива, что приводит к увеличению бюджетного давления как на коммерческие перевозчики, так и на министерства обороны. Нефтепереработчики сталкиваются с проблемами в поддержании маржи во время спадов, в то время как конечные пользователи борются с непредсказуемыми затратами на закупки на протяжении долгосрочных контрактов.
- Неопределенности в поставках и нефтеперерабатывающих мощностях еще больше усугубляют ситуацию, создавая краткосрочные узкие места и увеличивая логистические расходы. Эта ситуация также задерживает переход к альтернативным видам топлива, поскольку производители балансируют финансовые риски и производственные приоритеты.
- Долгосрочная стабильность цен на топливо и поставок будет зависеть от диверсификации источников энергии, расширения местных мощностей по переработке и увеличения производства SAF. Создание устойчивых цепочек поставок и внедрение гибких механизмов хеджирования энергии будут иметь важное значение для смягчения воздействия волатильности сырой нефти на аэрокосмические и оборонные операции.
Аэрокосмический и оборонный рынок топлива
Рынок сегментирован на основе типа продукта и его применения.
- Тип продукта
На основе типа продукта рынок аэрокосмического и оборонного топлива сегментирован на Avgas, Avtur, ракетные топлива, авиационное биотопливо, реактивное топливо и CNG & LNG. Сегмент авиатоплива доминировал на рынке с самой большой долей доходов рынка в 2025 году, что обусловлено его широким использованием в коммерческих и военных самолетах из-за высокой плотности энергии и установленной инфраструктуры заправки. Авиакомпании и оборонные организации часто отдают приоритет реактивному топливу за его надежность, эффективность и совместимость с существующими технологиями двигателей. Сегмент также выигрывает от постоянных инвестиций в перерабатывающие технологии и инфраструктуру, обеспечивая неизменное качество и доступность для удовлетворения растущего спроса на авиационные операции. Кроме того, универсальность реактивного топлива в поддержке как гражданской, так и военной авиации укрепляет его доминирующее положение на рынке.
Ожидается, что в сегменте авиационного биотоплива будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют растущие инициативы в области устойчивого развития и правительственные мандаты по сокращению выбросов углерода. Например, такие компании, как Neste и World Energy, расширяют цепочки производства и поставок устойчивого авиационного топлива для поддержки целей декарбонизации авиакомпаний. Авиационное биотопливо обеспечивает экологически чистую альтернативу без значительных модификаций двигателя, привлекая интерес как коммерческих авиакомпаний, так и операторов обороны. Ожидается, что растущее внимание к экологической ответственности в сочетании с технологическими достижениями в области переработки сырья будет способствовать быстрому внедрению в ближайшие годы.
- С помощью приложения
На основе применения аэрокосмический и оборонный топливный рынок подразделяется на разведывательный, авиационный и гражданский военный. Сегмент самолетов занимал самую большую долю рынка в 51,7% в 2025 году, чему способствовало увеличение числа коммерческих и оборонных самолетов во всем мире. Авиакомпании и оборонные флоты в значительной степени полагаются на высококачественное топливо для дальних рейсов, учебных миссий и оперативной готовности, подчеркивая стандарты эффективности и безопасности. Сегмент использует обширную глобальную инфраструктуру заправки и устоявшиеся логистические сети, обеспечивая бесперебойные цепочки поставок и стабильные показатели для авиационных флотов. Растущий спрос на авиаперевозки и модернизация военных самолетов еще больше усиливает доминирование этого сегмента на рынке.
Ожидается, что сегмент наблюдения станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует растущее развертывание беспилотных летательных аппаратов (БПЛА) и разведывательных систем для целей обороны и коммерческого мониторинга. Например, такие компании, как General Atomics и Northrop Grumman, все чаще интегрируют топливно-эффективные энергетические системы для увеличения долговечности и эксплуатационных возможностей БПЛА. Приложения для наблюдения часто требуют специализированного топлива с высокой плотностью энергии и надежностью для поддержки долгосрочных миссий, внедрения инноваций и внедрения передовых топливных решений. Растущая роль БПЛА в разведке, мониторинге границ и борьбе со стихийными бедствиями, как ожидается, будет способствовать значительному росту в этом сегменте.
Региональный анализ рынка аэрокосмического и оборонного топлива
- Северная Америка доминировала на рынке авиационно-космического и оборонного топлива с самой большой долей доходов в 42,4% в 2025 году, что обусловлено высоким спросом на военные самолеты и коммерческое авиационное топливо.
- Потребители и оборонные организации в регионе отдают приоритет надежности, эффективности и доступности топлива, обеспечивая бесперебойную работу как гражданского, так и оборонного флота.
- Это широкое распространение также поддерживается развитой инфраструктурой, сильными логистическими сетями и постоянными инвестициями в производство и хранение топлива, что делает Северную Америку ключевым центром для аэрокосмического и оборонного снабжения топливом.
Американский аэрокосмический и оборонный рынок топлива Insight
Американский рынок аэрокосмического и оборонного топлива занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало значительное присутствие коммерческих авиакомпаний и военно-воздушных флотов. Операторы все больше фокусируются на топливной эффективности и надежности для оптимизации эксплуатационных характеристик. Растущее внедрение современных самолетов, требующих высокопроизводительного топлива, и правительственные инициативы, поддерживающие энергетическую безопасность, способствуют дальнейшему росту рынка. Кроме того, технологические достижения в разработке топливных составов и обширная инфраструктура заправки значительно способствуют расширению рынка.
Европа Аэрокосмический и оборонный рынок топлива
В течение прогнозируемого периода европейский рынок авиационно-космического и оборонного топлива, по прогнозам, будет расширяться на существенном CAGR, главным образом за счет модернизации военных флотов и растущего сектора гражданской авиации. Строгие экологические нормы и переход на устойчивое авиационное топливо способствуют внедрению современных видов топлива. Страны Европы подчеркивают эффективность и экологически чистые альтернативы сокращению выбросов углерода. Кроме того, растущая городская воздушная мобильность и расширение трансграничного сотрудничества в области обороны стимулируют спрос во всем регионе.
Британский аэрокосмический и оборонный рынок топлива Insight
Ожидается, что в течение прогнозируемого периода рынок авиационно-космического и оборонного топлива в Великобритании будет расти на примечательном уровне CAGR, что обусловлено модернизацией военной авиации и увеличением операций гражданской авиации. Государственные стимулы для низкоуглеродного топлива и накопления стратегических запасов топлива поддерживают расширение рынка. Растущая интеграция устойчивого авиационного топлива и технологических усовершенствований в инфраструктуру хранения и распределения топлива также стимулирует рост на рынке Великобритании.
Немецкий рынок аэрокосмического и оборонного топлива
Ожидается, что в течение прогнозируемого периода рынок авиационно-космического и оборонного топлива Германии будет расширяться на значительном CAGR, чему будет способствовать увеличение программ модернизации обороны и внедрение авиационного биотоплива. Развитая инфраструктура Германии и акцент на устойчивость способствуют использованию экологически чистых видов топлива как в гражданской, так и в военной авиации. Непрерывные инновации в топливных технологиях и эффективные распределительные сети способствуют дальнейшему росту рынка в соответствии с энергетическими и экологическими целями страны.
Азиатско-Тихоокеанский рынок аэрокосмического и оборонного топлива
Азиатско-Тихоокеанский рынок аэрокосмического и оборонного топлива будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой урбанизацией, расширением коммерческой авиации и модернизацией обороны в таких странах, как Китай, Индия и Япония. Растущий спрос на авиаперевозки, наряду с правительственными инициативами по улучшению авиационной инфраструктуры, стимулирует внедрение высокоэффективных и устойчивых видов топлива. Регион также становится производственным центром для компонентов авиационного топлива, увеличивая доступность и доступность как для гражданской, так и для военной авиации.
Японский рынок аэрокосмического и оборонного топлива
Японский рынок аэрокосмического и оборонного топлива набирает обороты благодаря передовым аэрокосмическим технологиям страны, акценту на энергоэффективность и стратегическим военным операциям. Растущее использование БПЛА, коммерческих самолетов и систем обороны увеличивает спрос на топливо. Интеграция устойчивых видов топлива и правительственных инициатив по модернизации авиапарков еще больше ускоряют рост рынка в Японии.
Китайский рынок аэрокосмического и оборонного топлива
На китайском рынке авиационно-космического и оборонного топлива в 2025 году приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется быстрым расширением гражданской авиации, сильными программами модернизации обороны и повышением требований к эффективности потребления топлива. Стратегические инвестиции Китая в авиационную инфраструктуру и внутреннее производство топлива укрепляют рынок. Принятие устойчивых авиационных топлив, наряду с большим и растущим парком авиакомпаний, являются ключевыми факторами, определяющими рынок в Китае.
Доля рынка аэрокосмического и оборонного топлива
Воздушно-космическая и оборонно-топливная промышленность в первую очередь возглавляется устоявшимися компаниями, в том числе:
- Насеба (ОАЭ)
- Chennai Petroleum Corporation Limited (Индия)
- Royal Dutch Shell (Нидерланды)
- Chevron Corporation (США)
- Reliance Industries Limited (Индия)
- Эссар (Индия)
- Hindustan Petroleum Corporation Limited (Индия)
- BP p.l.c. (Великобритания)
- Flightworx (США)
- Repsol (Испания)
- Итон (США)
- Exxon Mobil Corporation (США)
- ПАО «Газпром нефть» (Россия)
- Skytanking Holding GmbH (Германия)
- Инициатива альтернативного топлива для коммерческой авиации (США)
- TotalEnergies SE (Франция)
- ЛУКОЙЛ (Россия)
- Indian Oil Corporation Ltd. (Индия)
- Bharat Oman Refineries Limited (Индия)
- Китайская нефтехимическая корпорация (Китай)
Последние разработки на мировом рынке аэрокосмического и оборонного топлива
- В июне 2025 года TotalEnergies объявила о планах увеличить производство устойчивого авиационного топлива (SAF) до более чем 500 000 тонн в год к 2028 году, стремясь поставлять более 10% своих европейских объемов авиационного топлива. Этот стратегический шаг укрепляет свои позиции на рынке авиационно-космического и оборонного топлива за счет ускорения внедрения низкоуглеродных видов топлива, обеспечения безопасности поставок и согласования с ужесточением нормативных требований, тем самым укрепляя TotalEnergies как ключевого игрока в устойчивом производстве авиационного топлива.
- В июне 2025 года TotalEnergies заключила 15-летнее соглашение о поставках сырья на 60 000 тонн в год отработанного растительного масла для поддержки своих биоперерабатывающих заводов, превращающих отработанные масла в SAF и биодизель. Эта разработка решает критическую проблему в производстве SAF - постоянную доступность сырья - тем самым повышая масштабируемость, экономичность и надежность цепочки поставок аэрокосмического и оборонного топлива.
- В июне 2025 года Honeywell подписала Меморандум о взаимопонимании с NTPC Green Energy в Индии для изучения производства SAF с использованием захваченного CO2 и зеленого водорода, используя передовые технологии переработки. Это сотрудничество расширяет географический охват устойчивых авиационных топлив в Азиатско-Тихоокеанском регионе, поддерживает цели энергетической безопасности и декарбонизации и демонстрирует растущую роль инновационных партнерских отношений в формировании будущего рынка авиакосмического и оборонного топлива.
- В феврале 2025 года Honeywell подписал меморандум о взаимопонимании с AM Green в Индии для оценки возможности производства SAF из этанола, зеленого метанола и сырья CO2. Эта инициатива расширяет инновационный ландшафт для аэрокосмического и оборонного топлива, исследуя альтернативные пути и сырье для укрепления долгосрочной базы поставок, повышения устойчивости рынка и поддержки целей устойчивого развития в секторе.
- В январе 2025 года Jet Aviation начала поставлять SAF на своей фиксированной базе в Цюрихе во время Всемирного экономического форума, демонстрируя операционную доступность для деловой и общей авиации. Эта инициатива стимулирует принятие на рынке устойчивых видов топлива в аэрокосмической и оборонной промышленности, показывая, что SAF может быть легко интегрирован в VIP-, чартерные и вспомогательные полеты, тем самым увеличивая внедрение в нишевых авиационных сегментах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











