


Сегментация мирового рынка авиационных конструкций по компонентам (фюзеляж, хвостовое оперение, поверхности управления полетом, крылья, носовая часть, гондолы двигателей и пилоны, а также другие), материалам (композиты, сплавы и металлы), платформам (самолеты с неподвижным крылом и вертолеты), конечным пользователям (производители оригинального оборудования (OEM) и послепродажное обслуживание) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка аэроструктур и темпы роста
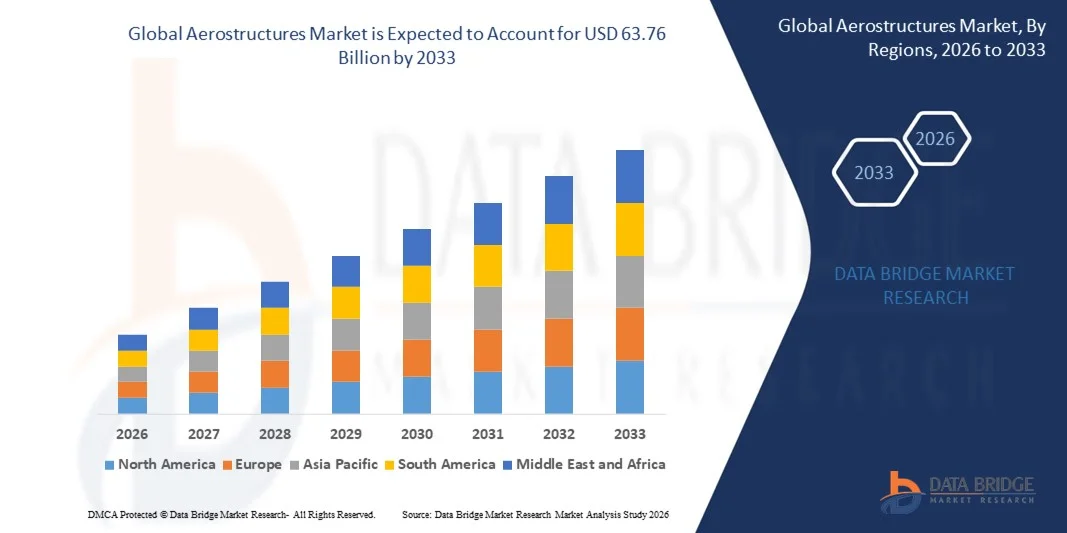
- По данным Data Bridge Market Research Analysis Объем мирового рынка аэроструктур оценивался по41,23 млрд долларов в 2025 годуОжидается, что он достигнет$63,76 млрд. к 2033 году, вCAGR 5,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на экономичные, легкие и технологически продвинутые самолеты, что стимулирует внедрение инновационных аэроструктур и передовых материалов, таких как композиты и сплавы.
- Кроме того, растущие инвестиции производителей коммерческих и оборонных самолетов в автоматизированное производство, аддитивное производство и процессы цифрового проектирования обеспечивают более быстрые производственные циклы и более высокую точность. Эти конвергентные факторы ускоряют внедрение передовых аэроструктурных решений, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$41,23 млрд.
- Ожидаемая рыночная стоимость (2033)$ 63,76 млрд.
- Прогноз CAGR (2026–2033): 5.60%
Анализ рынка аэроструктур
- Аэроструктуры, охватывающие фюзеляж, крыло, перпеннаж и другие структурные компоненты, имеют решающее значение для производительности, безопасности и эффективности самолета. Они становятся все более важными как в коммерческой, так и в военной авиации из-за их роли в снижении веса, повышении топливной эффективности и поддержке конструкций самолетов следующего поколения.
- Растущий спрос на аэроструктуры в первую очередь подпитывается растущими поставками коммерческих самолетов, модернизацией военного флота, внедрением новых технологий.композиционные материалыи технологические достижения в проектировании и производственных процессах. Расширение партнерских отношений между OEM-производителями и поставщиками Tier-1 способствует расширению рынка и инновациям в аэроструктурных решениях.
- Северная Америка доминирует на рынке аэроструктур с долей в34,5% в 2025 году из-за присутствия крупных производителей самолетов, роста расходов на оборону и растущего спроса на коммерческую авиацию
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке аэроструктур в течение прогнозируемого периода из-за быстрого расширения коммерческой авиации, роста оборонных бюджетов и увеличения поставок самолетов в такие страны, как Китай, Индия и Япония.
- Сегмент самолетов с фиксированным крылом доминировал на рынке с долей рынка 70,5% в 2025 году, благодаря глобальному расширению коммерческой авиации и увеличению производства пассажирских и грузовых самолетов. Платформы с фиксированным крылом требуют передовых аэроструктур для повышения топливной эффективности, безопасности и оптимизации производительности. Доминирование сегмента также поддерживается инновациями в легких материалах, дизайне крыльев и архитектуре фюзеляжа.
Сфера охвата и сегментация рынка аэроструктур
|
Атрибуты |
Аэроструктура ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке аэроструктур
Растущее использование легких композитных материалов в конструкциях самолетов
- Основной тенденцией на рынке аэроструктур является растущее внедрение легких композитных материалов, таких как полимеры, армированные углеродным волокном, в конструкции самолетов, что обусловлено растущим спросом на экономичные и высокопроизводительные самолеты. Эти материалы снижают вес самолета, повышают долговечность конструкции и позволяют увеличить дальность полета при минимизации эксплуатационных расходов.
- Например, Boeing включает передовые композиты в фюзеляж и крылья 787 Dreamliner, что приводит к снижению веса примерно на 20% по сравнению с обычными алюминиевыми конструкциями. Такое использование подчеркивает стратегическое значение композитов в современном дизайне самолетов для достижения эффективности и соответствия окружающей среде.
- Airbus также расширяет использование композитных материалов в самолетах, таких как A350 XWB, где компоненты из углеродного волокна составляют значительную часть планера, поддерживая более низкий расход топлива и сокращение выбросов углерода. Это усиливает роль композитов в качестве инструментов для создания экологически чистых авиационных решений следующего поколения.
- Эта тенденция еще больше усиливается благодаря исследовательским инициативам и сотрудничеству, направленным на разработку сверхлегких высокопрочных материалов, способных выдерживать экстремальные условия полета. Эти усилия позиционируют передовые композиты в качестве важнейших факторов инноваций в аэрокосмическом производстве.
- Растущий спрос со стороны военных и региональных авиационных сегментов стимулирует дальнейшее внедрение легких материалов, поскольку эти сектора отдают приоритет производительности, маневренности и оперативной эффективности. Это расширение формирует стандарты проектирования для новых авиационных программ во всем мире.
- На рынке наблюдается большой интерес к гибридным материалам, которые сочетают композиты с традиционными металлами для оптимизации структурной целостности и экономической эффективности. Это растущее внедрение усиливает стратегический переход к легким высокопроизводительным аэроструктурам в аэрокосмической промышленности.
Аэроструктура динамики рынка
водитель
Рост спроса на топливоэффективные и самолеты следующего поколения
- Спрос на экономичные самолеты стимулирует рост на рынке аэроструктур, поскольку производители ищут передовые материалы и конструкции, которые уменьшают вес при одновременном повышении производительности. Эта тенденция обусловлена ростом цен на топливо, строгими экологическими нормами и инициативами авиакомпаний по снижению выбросов углекислого газа.
- Например, Lockheed Martin интегрирует передовые композиционные материалы в свои истребители F-35 для повышения производительности, снижения веса и увеличения дальности полета. Такие приложения демонстрируют, как топливная экономичность и производительность следующего поколения формируют выбор конструкции аэроструктуры.
- Растущий сектор коммерческой авиации, особенно в таких регионах, как Азиатско-Тихоокеанский регион, принимает заказы на самолеты, оснащенные оптимизированными аэроструктурами. Это способствует инновациям в области материаловедения и структурного проектирования
- Программы модернизации самолетов крупными авиаперевозчиками вызывают модернизацию и модернизацию, которые включают более легкие компоненты, поддерживая как снижение эксплуатационных расходов, так и соблюдение экологических стандартов. Эти инициативы способствуют росту рынка
- Тенденция к беспилотным летательным аппаратам (БПЛА) и электрическим самолетам еще больше поощряет использование легких аэроструктур, способных поддерживать энергоэффективную работу. Этот спрос влияет на инвестиции в НИОКР и формирует будущее проектирования самолетов.
Сдержанность/вызов
Высокие производственные затраты и сложные производственные процессы
- Рынок аэроструктур сталкивается с проблемами из-за высоких затрат, связанных с производством передовых компонентов, которые требуют специализированного оборудования, квалифицированной рабочей силы и строгого контроля качества. Эти сложности могут ограничить масштабируемость производства и увеличить удельные затраты.
- Например, Spirit AeroSystems использует высокоточные автоматизированные технологии производства и композитной прокладки для секций фюзеляжа коммерческих самолетов, которые требуют значительных капиталовложений и технических знаний. Такие факторы подчеркивают оперативные проблемы производства высокопроизводительных аэроструктур.
- Производство легких композитов включает в себя строгие стандарты испытаний и сертификации для обеспечения безопасности и структурной целостности, продления сроков производства и увеличения расходов. Эти требования создают барьеры для мелких поставщиков, стремящихся выйти на рынок.
- Зависимость от редкого или высокопроизводительного сырья, такого как углеродное волокно и титановые сплавы, создает уязвимости в цепочке поставок и колебания стоимости. Это влияет на планирование закупок и общую экономику проекта.
- Рынок продолжает балансировать между потребностью в инновационных, экономичных структурах с экономической целесообразностью и конкурентоспособными ценами. Эти ограничения в совокупности формируют инвестиционные стратегии и влияют на темпы принятия аэрокосмических программ.
Объем рынка аэроструктур
Рынок сегментируется на основе компонентов, материалов, платформы и конечного использования.
- Компонент
На основе компонента рынок аэроструктур сегментирован на фюзеляж, вместимость, поверхности управления полетом, крылья, нос, гондолу и пилон и другие. Сегмент фюзеляжа доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено его критической ролью в размещении пассажиров, грузов и основных авиационных систем. Производители самолетов отдают приоритет инновациям фюзеляжа для повышения структурной целостности, снижения веса и улучшения аэродинамики. Сильный спрос на компоненты фюзеляжа дополнительно поддерживается ростом авиаперевозок и потребностью в экономичных конструкциях самолетов. Его адаптивность в коммерческих, оборонных и региональных самолетах способствует устойчивому доминированию на рынке. Рынок видит постоянные инвестиции в передовые фюзеляжные материалы и дизайнерские решения для удовлетворения меняющихся стандартов безопасности и эффективности.
Ожидается, что в сегменте крыльев будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на экономичные и легкие конструкции самолетов. Крылья необходимы для производства лифтов, а такие инновации, как композитные крылья и технологии морфинга крыла, способствуют внедрению в коммерческие и региональные самолеты. Например, Boeing 787 Dreamliner и Airbus A350 имеют передовые конструкции крыла с использованием легких материалов для оптимизации производительности. Интеграция интеллектуальных датчиков и аэродинамических улучшений еще больше ускоряет внедрение компонентов крыла. Рост производства узкофюзеляжных и широкофюзеляжных самолетов также способствует этой тенденции быстрого роста.
- По материалам
На основе материала рынок аэроструктур сегментирован на композиты, сплавы и металлы. Сегмент композитов доминировал на рынке в 2025 году благодаря превосходному соотношению прочности к весу и способности повышать топливную экономичность современных самолетов. Производители самолетов все чаще предпочитают композиты для конструкционных деталей из-за их коррозионной стойкости и способности снижать общие затраты на техническое обслуживание. Композиты также позволяют создавать инновационные конструкции, которые оптимизируют аэродинамику при соблюдении строгих стандартов безопасности и производительности. Сегмент выигрывает от текущих инвестиций в НИОКР, направленных на разработку высокопроизводительных композитов следующего поколения. Рост популярности как коммерческих, так и оборонных самолетов еще больше усиливает его доминирование на рынке.
Ожидается, что сегмент сплавов станет самым быстрым CAGR с 2026 по 2033 год, что обусловлено постоянной потребностью в высокопроизводительных материалах, которые уравновешивают вес и долговечность. Например, алюминиево-литиевые сплавы все чаще используются в самолетах Airbus и Boeing для снижения веса конструкции при сохранении механической прочности. Сплавы обеспечивают преимущества в утомляемости и структурной надежности, что важно как для крыльев, так и для секций фюзеляжа. Их универсальность по нескольким компонентам аэроструктуры способствует устойчивому росту. Растущее аэрокосмическое производство на развивающихся рынках также поддерживает быстрое внедрение аэроструктур на основе сплавов.
- Платформа
На основе платформы рынок аэроструктур сегментирован на самолеты с фиксированным крылом и самолеты с поворотным крылом. Сегмент самолетов с фиксированным крылом доминировал на рынке с наибольшей долей в 70,5% в 2025 году, что обусловлено глобальным расширением коммерческой авиации и увеличением производства пассажирских и грузовых самолетов. Платформы с фиксированным крылом требуют передовых аэроструктур для повышения топливной эффективности, безопасности и оптимизации производительности. Доминирование сегмента также поддерживается инновациями в легких материалах, дизайне крыльев и архитектуре фюзеляжа. Производители продолжают вкладывать значительные средства в производство авиационной инфраструктуры для удовлетворения растущего спроса на авиаперевозки. Растущая модернизация и модернизация старых самолетов еще больше укрепляют лидерство на рынке.
Ожидается, что в сегменте самолетов с роторным крылом будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено ростом применения средств защиты и реагирования на чрезвычайные ситуации. Например, Bell Helicopter и Sikorsky представили легкие конструкции винтокрылых летательных аппаратов с улучшенными компонентами аэроструктуры для повышения маневренности и грузоподъемности. Аэроструктуры поворотного крыла все чаще оптимизируются с использованием композитов и сплавов для повышения производительности в различных эксплуатационных условиях. Растущее внедрение поисково-спасательных операций, медицинской эвакуации и городской воздушной мобильности также ускоряет расширение рынка. Рост инвестиций в передовые технологии винтокрылых летательных аппаратов поддерживает быстрый рост сегмента.
- Конечным использованием
На основе конечного использования рынок аэроструктур сегментирован на производителя оригинального оборудования (OEM) и послепродажного обслуживания. Сегмент OEM доминировал на рынке в 2025 году, что обусловлено производством новых самолетов и потребностью в интегрированных высокопроизводительных аэроструктурах. OEM-производители фокусируются на легких материалах, структурной целостности и топливной эффективности для соблюдения строгих авиационных правил. Доминирование также поддерживается крупномасштабными контрактами с коммерческими и оборонными авиастроителями. Непрерывные инновации в дизайне фюзеляжа, крыла и перпеннажа повышают рыночную позицию сегмента. На спрос OEM также влияет рост глобальных авиаперевозок и расширение парка коммерческих самолетов.
Ожидается, что в сегменте послепродажного обслуживания будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено увеличением требований к техническому обслуживанию, ремонту и капитальному ремонту самолетов. Например, такие компании, как Lufthansa Technik и ST Engineering, предоставляют специализированные услуги по замене и модернизации аэроструктур для продления срока службы самолетов. Сегмент вторичного рынка выигрывает от растущего акцента на модернизацию флота и операционную эффективность. Растущий спрос на структурные модификации и замены компонентов поддерживает его быстрое внедрение. Увеличение авиаперевозок и старение авиапарков еще больше стимулируют рост рынка послепродажного обслуживания в разных регионах.
Региональный анализ рынка аэроструктур
- Северная Америка доминировала на рынке аэроструктур с самой большой долей доходов в 34,5% в 2025 году, что обусловлено присутствием крупных производителей самолетов, ростом расходов на оборону и растущим спросом на коммерческую авиацию.
- Аэрокосмические компании в регионе отдают приоритет легким, высокопроизводительным аэроструктурам для повышения топливной эффективности и снижения эксплуатационных расходов, со значительными инвестициями в НИОКР для передовых материалов и конструктивных инноваций.
- Это широкое распространение поддерживается установленными цепочками поставок аэрокосмической техники, технологическим опытом и государственными контрактами, что делает Северную Америку ключевым рынком как для коммерческих, так и для оборонных аэроструктур.
Американская аэроструктура Market Insight
Американский рынок аэроструктур занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало увеличение производства коммерческих самолетов и значительные программы оборонных закупок. Американские производители все больше инвестируют в композитные материалы, автоматизированную сборку и производство.аддитивное производствоПовышение эффективности и снижение веса самолета. Потребность в узкофюзеляжных и широкофюзеляжных самолетах подпитывает потребность в усовершенствованных компонентах фюзеляжа, крыла и оперения. Кроме того, сотрудничество между OEM-производителями и поставщиками Tier-1, такими как Boeing и Spirit AeroSystems, ускоряет технологические достижения в аэроструктурах.
Европейская аэроструктура Market Insight
В течение прогнозируемого периода рынок аэроструктур в Европе будет расти на значительном CAGR, что обусловлено сильными программами производства коммерческих самолетов и модернизации обороны. Например, расширение производства компонентов крыла и фюзеляжа Airbus поддерживает рост рынка. Наличие передовых аэрокосмических научно-исследовательских центров и поддерживаемых правительством инновационных инициатив способствует принятию легких материалов и аэроструктур следующего поколения. На рынке наблюдается спрос в сегментах коммерческих, региональных и военных самолетов, с акцентом на топливную экономичность и снижение воздействия на окружающую среду.
Aerostructures Market Insight в Великобритании
Ожидается, что в течение прогнозируемого периода рынок аэроструктур Великобритании вырастет на примечательном CAGR, чему способствуют государственные расходы на оборону и инвестиции в аэрокосмический сектор. В аэрокосмической экосистеме страны особое внимание уделяется технологическим инновациям, точной инженерии и устойчивым производственным процессам. Такие компании, как BAE Systems и GKN Aerospace расширяют производственные возможности в композитных и металлических аэроструктурах. Кроме того, сотрудничество с международными OEM-производителями самолетов еще больше повышает экспертизу и повышает спрос на рынке.
Германия проанализирует рынок
Ожидается, что в течение прогнозируемого периода рынок аэроструктур Германии будет расширяться на значительном CAGR, что обусловлено сильными инженерными возможностями и передовой инфраструктурой аэрокосмического производства. Например, акцент Premium Aerotec на фюзеляже и компонентах крыла поддерживает лидерство страны в области инноваций в аэроструктуре. Немецкие производители подчеркивают точность, качество и использование легких композиционных материалов. Рост поддерживается в сегментах коммерческих и военных самолетов, при этом устойчивость и эффективность являются ключевыми приоритетами для игроков рынка.
Аэроструктуры Азиатско-Тихоокеанского региона анализируют рынок
Азиатско-тихоокеанский рынок аэроструктур будет расти самыми быстрыми темпами в течение 2026–2033 годов, что обусловлено быстрым расширением коммерческой авиации, ростом оборонных бюджетов и увеличением поставок самолетов в такие страны, как Китай, Индия и Япония. Регион становится центром аэрокосмического производства, а местные поставщики сосредоточены на компонентах фюзеляжа, крыла и пенснажа. Растущие инициативы городской воздушной мобильности и государственная поддержка развития аэрокосмических технологий ускоряют рост рынка. Кроме того, наличие конкурентоспособных по стоимости производственных и сборочных мощностей расширяет применение в коммерческом и военном секторах авиации.
Японская аэроструктура Market Insight
Японский рынок аэроструктур набирает обороты благодаря передовым производственным технологиям страны, фокусу на высокоточных аэрокосмических компонентах и растущим поставкам коммерческих самолетов. Такие компании, как Mitsubishi Heavy Industries, инвестируют в легкие и высокопрочные аэроструктуры для внутренних и международных авиационных программ. Рынок подчеркивает интеграцию автоматизации, робототехники и передовых материалов для повышения эффективности производства. Растущие инициативы по модернизации обороны и сотрудничество с глобальными OEM-производителями еще больше подпитывают спрос на аэроструктуры в Японии.
Китай формирует рыночную аналитику
Китайский рынок аэроструктур в 2025 году обеспечил наибольшую долю доходов в Азиатско-Тихоокеанском регионе, чему способствовал быстрый рост сектора коммерческой авиации и увеличение внутренних программ производства самолетов. Например, программа COMAC C919 повышает спрос на передовые компоненты крыла и фюзеляжа. Страна выигрывает от поддержки государственной политики, инвестиций в аэрокосмическую инфраструктуру и растущего пула квалифицированной рабочей силы. Расширение местных поставщиков и внедрение композитных материалов и автоматизированных методов производства являются ключевыми факторами роста рынка в Китае.
Доля рынка аэроструктур
Отрасль аэроструктур в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- AAR Corp (США)
- Collins Aerospace (США)
- RUAG Group (Швейцария)
- Saab AB (Швеция)
- Boeing (США)
- Бомбардье (Канада)
- Lockheed Martin Corporation (США)
- Spirit AeroSystems, Inc (США)
- STELIA Aerospace (Франция)
- Elbit Systems Ltd (Израиль)
- GKN Aerospace Services Limited
- Premium AEROTEC (Германия)
- Leonardo S.p.A. (Италия)
- MITSUBISHI HEAVY INDUSTRIES, LTD (Япония)
- Kawasaki Heavy Industries, Ltd (Япония)
Последние события на мировом рынке аэроструктур
- В июне 2025 года JetZero выбрал Гринсборо, штат Северная Каролина, для производства своего самолета со смешанным крылом Z4 за 4,7 миллиарда долларов. Эта разработка призвана оказать значительное влияние на аэроструктуры и передовой рынок воздушных судов путем внедрения высокоэффективных конструкций, обеспечивающих снижение расхода топлива до 50% по сравнению с обычными самолетами. Инвестиции подчеркивают растущий спрос на экологически устойчивые авиационные решения и позиционируют JetZero как ключевого игрока в формирующемся сегменте смешанных и зеленых самолетов, стимулируя инновации в области материалов, аэроструктур и производственных технологий.
- В мае 2025 года Vertical Aerospace и Honeywell расширили партнерство по проекту VX4 eVTOL по контракту стоимостью 1 млрд долларов. Это сотрудничество укрепляет рынок воздушных судов с вертикальным взлетом и посадкой (eVTOL), ускоряя производство, сертификацию и технологическое развитие решений для городской воздушной мобильности. Ожидается, что альянс усилит внедрение передовых аэроструктур, легких компонентов и интегрированных систем авионики, укрепив позиции обеих компаний в быстрорастущем сегменте устойчивой воздушной мобильности.
- В январе 2024 года Airbus SE заключила соглашения с Mahindra Aerospace Structures Private Limited и Tata Advanced Systems Limited на поставку и производство компонентов и сборок для моделей коммерческих самолетов, включая A320neo, A330neo и A350. Это партнерство расширяет возможности глобальной цепочки поставок Airbus и готово повысить эффективность производства и инновации компонентов. Сотрудничество стимулирует рынок аэроструктур в Индии за счет расширения местных производственных мощностей, передачи технологий и интеграции передовых материалов, укрепляя роль Индии как стратегического аэрокосмического центра.
- В апреле 2023 года Leonardo SpA объявила о сотрудничестве с Cisco Technology для разработки инновационных решений для более безопасной и устойчивой логистики и транспортных систем. Этот альянс влияет на рынок аэрокосмической и аэроструктуры, способствуя цифровизации, автоматизации и инновациям, основанным на данных, в процессах производства и цепочки поставок. Интеграция интеллектуальных технологий и устойчивых практик поддерживает долгосрочную операционную эффективность, позиционируя обе компании на лидерство в подключенных и устойчивых решениях аэрокосмической инфраструктуры.
- В феврале 2023 года шведский производитель электрических самолетов Heart Aerospace был выбран Air New Zealand в качестве ключевого партнера для обновления своего внутреннего парка Q300. Это сотрудничество укрепляет сегмент электрических самолетов на региональном рынке аэроструктур, продвигая разработку и внедрение самолетов с нулевым уровнем выбросов. Это подчеркивает растущие обязательства авиакомпаний в области устойчивого развития и ускоряет интеграцию легких материалов, передовых аэроструктур и энергоэффективных двигательных технологий, стимулируя эволюцию рынка в электрических и гибридных авиационных решениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











