


Сегментация мирового рынка эстетической дерматологии по типу продукта (лекарственные препараты и устройства), типу хирургии (малоинвазивная и неинвазивная), типу лечения (уход за лицом и телом), применению (омоложение кожи, шлифовка кожи, подтяжка кожи, удаление волос, пигментные и сосудистые поражения, удаление татуировок, шрамов, акне, дисхромии, папиллом, псориаза, бородавок, гипергидроза, родинок и веснушек и других), полу (женский и мужской), конечному потребителю (больницы, дерматологические клиники, хирургические центры, спа-клиники и другие), каналу сбыта (прямые тендеры и розничные продажи) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка эстетической дерматологии и темпы роста
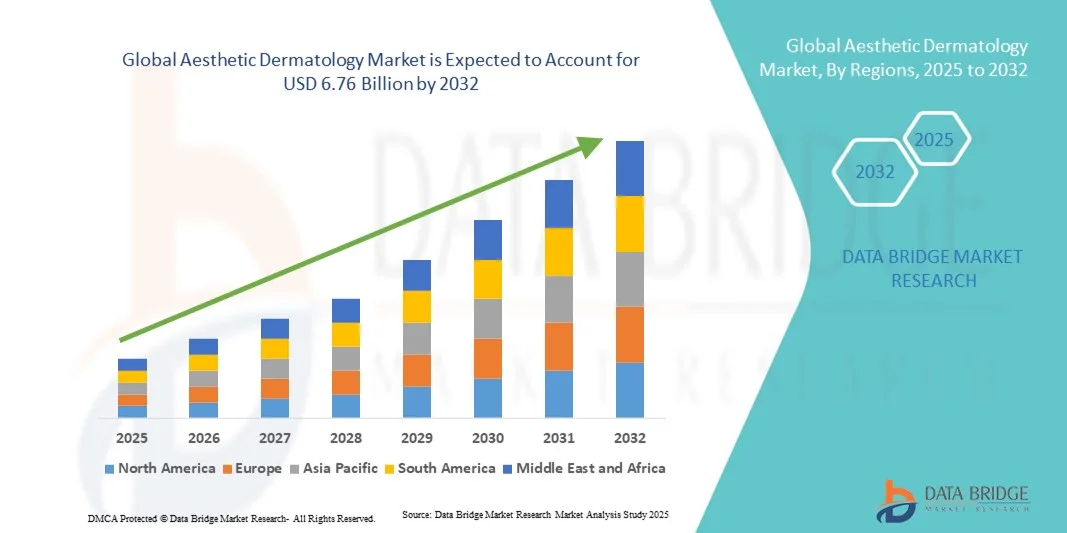
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка эстетической дерматологии был оценен как$4,31 млрд в 2024 годуОжидается, что он достигнет$6,76 млрд к 2032 году, вCAGR 5.10%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим вниманием к личной внешности, растущим располагаемым доходам и растущей осведомленности о косметических процедурах. Технологические достижения в области минимально инвазивных методов лечения, лазерной терапии и инъекционных продуктов способствуют дальнейшему внедрению в различные демографические группы пациентов.
- Кроме того, спрос на безопасные, эффективные и быстрые эстетические решения, начиная от омоложения кожи до контуров тела, побуждает клиники и дерматологические центры расширять свои предложения услуг. Эти факторы ускоряют внедрение решений эстетической дерматологии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2024):$4,31 млрд.
- Ожидаемая рыночная стоимость (2032):$6,76 млрд.
- Прогноз CAGR (2025-2032):5.10%
Каковы основные выводы рынка эстетической дерматологии
- Эстетические дерматологические процедуры, включая минимально инвазивные процедуры, косметические инъекции и лазерную терапию, становятся все более важными компонентами современных систем здравоохранения и оздоровления как в жилых, так и в коммерческих условиях благодаря их повышенному удобству, улучшенным профилям безопасности и способности предоставлять персонализированные косметические результаты.
- Растущий спрос на услуги эстетической дерматологии в первую очередь подпитывается широким распространением нехирургических косметических процедур, растущей осведомленностью о личной внешности и растущим предпочтением минимально инвазивных процедур по сравнению с традиционными хирургическими вмешательствами.
- Северная Америка доминировала на рынке эстетической дерматологии с самой большой долей дохода в 40,6% в 2024 году, характеризующейся высокими расходами на здравоохранение, сильным присутствием ведущих клиник дерматологии и растущей тенденцией персонализированных косметических процедур. В США наблюдался значительный рост эстетических дерматологических процедур, обусловленный технологическими достижениями, растущим признанием инъекционных препаратов, таких как ботулинические токсины и кожные наполнители, а также инновациями как от известных производителей медицинских устройств, так и от стартапов, ориентированных на косметические решения с искусственным интеллектом.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке эстетической дерматологии в течение прогнозируемого периода с прогнозируемым CAGR 10,3% с 2025 по 2032 год. Рост обусловлен ростом урбанизации, увеличением располагаемых доходов, расширением клиник дерматологии в таких странах, как Индия, Китай и Южная Корея, а также повышением осведомленности о передовых эстетических процедурах. Растущий сектор медицинского туризма и внедрение минимально инвазивных методов лечения также способствуют расширению рынка.
- Сегмент лечения лица доминировал на рынке эстетической дерматологии с долей 47,1% в 2024 году, что обусловлено спросом на уменьшение морщин, контурирование лица и омоложение кожи. Информационные кампании, влияние социальных сетей и доступность передовых инъекций способствуют росту
Сфера охвата и сегментация рынка эстетической дерматологии
|
Атрибуты |
Эстетическая дерматология Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы тенденции рынка эстетической дерматологии
Растущее принятие минимально инвазивных процедур и передовых методов лечения кожи
- Значительной и ускоряющейся тенденцией на мировом рынке эстетической дерматологии является растущее внедрение минимально инвазивных процедур, таких как лазерное лечение, инъекционные препараты и устройства на основе энергии для омоложения лица и тела.
- Например, спрос на инъекции ботулинического токсина, дермальные наполнители и методы лечения микроиглами вырос как на развитых, так и на развивающихся рынках, что обусловлено предпочтением потребителей быстрым, эффективным и низким временем простоя процедур.
- Существует также растущая интеграция комбинированных методов лечения, где практикующие сочетают несколько методов, таких как лазерное восстановление с богатой тромбоцитами плазмой (PRP) или лечение на основе гиалуроновой кислоты, для достижения улучшенных клинических результатов.
- Медицинские работники все чаще используют технологические достижения в области визуализации, диагностических инструментов и планирования лечения для конкретных пациентов, чтобы предлагать персонализированные эстетические решения, что способствует дальнейшему внедрению.
- Тенденция к естественным, индивидуальным эстетическим результатам в сочетании с повышением осведомленности пациентов о передовых дерматологических методах лечения формирует траекторию роста рынка.
- Расширение доступности амбулаторных клиник, медиспаз и эстетических центров, наряду с ростом влияния социальных сетей и увеличением внимания потребителей к внешнему виду и здоровью, еще больше подпитывает принятие передовых дерматологических решений во всем мире.
Динамика рынка эстетической дерматологии
водитель
Растущий спрос на нехирургическое и косметическое лечение
- Растущий спрос на нехирургические косметические процедуры является основным фактором роста рынка эстетической дерматологии. Пациенты все чаще предпочитают менее инвазивные методы лечения с меньшим временем восстановления и меньшими процедурными рисками.
- Например, внедрение лазерного омоложения кожи, химических пилингов и инъекционных методов лечения привело к устойчивому росту в Северной Америке, Европе и Азиатско-Тихоокеанском регионе.
- Старение населения мира с повышенным вниманием к антивозрастным методам лечения способствует увеличению притока пациентов в эстетические клиники и дерматологические центры.
- Поставщики медицинских услуг расширяют свои предложения персонализированных и передовых вариантов лечения, включая PRP-терапию, прививку жира и процедуры подтяжки кожи, чтобы соответствовать меняющимся ожиданиям пациентов.
- Рост располагаемых доходов, улучшение инфраструктуры здравоохранения и повышение осведомленности о косметических процедурах среди населения миллениалов и поколения Z еще больше стимулируют рост рынка.
- Правительственные инициативы и одобрения регулирующих органов для новых дерматологических устройств и биологических методов лечения поощряют инновации, которые способствуют более широкому внедрению новых методов лечения и технологий.
Сдержанность/вызов
Высокая стоимость процедур и соблюдение нормативных требований
- Относительно высокая стоимость передовых методов эстетической дерматологии остается ключевой проблемой для более широкого проникновения на рынок, особенно в чувствительных к цене регионах или для населения со средним уровнем дохода. Такие процедуры, как лазерное восстановление, кожные наполнители и передовые методы лечения на основе энергии, могут быть недоступны для всех потребителей, что ограничивает принятие в определенных демографических группах.
- Строгая нормативная база и требования соответствия для утверждения дерматологических устройств, биологических препаратов и инъекционных методов лечения могут замедлить выход на рынок новых продуктов и увеличить время выхода на рынок инноваций.
- Опасения относительно процедурной безопасности, потенциальных побочных эффектов и изменчивости результатов лечения могут вызвать колебания среди потенциальных пациентов, особенно для новых или комбинированных методов лечения.
- Ограниченный доступ к квалифицированным дерматологам и специалистам по эстетике в некоторых регионах может ограничить доступность высококачественного ухода, что влияет на рост рынка.
- Чтобы преодолеть эти проблемы, заинтересованные стороны сосредоточены на обучении пациентов, экономически эффективных пакетах лечения, улучшенной процедурной безопасности и программах обучения для врачей для обеспечения стандартизированных и высококачественных результатов в эстетической дерматологии.
Сфера охвата рынка эстетической дерматологии
Рынок сегментирован на основе типа продукта, типа операции, типа лечения, применения, пола, конечного пользователя и канала распространения.
- Тип продукта
По типу продукции рынок эстетической дерматологии сегментирован на лекарственные средства и приборы. Сегмент лекарств доминировал на крупнейшей доле рынка в 44,5% в 2024 году, чему способствовало растущее внедрение ботулинических токсинов, кожных наполнителей и других инъекционных препаратов для омоложения лица, уменьшения морщин и лечения рубцов. Этот сегмент выигрывает от повторных процедур, высокой удовлетворенности пациентов и разработки новых рецептур, предлагающих более длительные результаты. Клиники и дерматологические центры отдают предпочтение лекарствам из-за их минимально инвазивного характера, более короткого времени восстановления и высокой точности лечения. Повышение осведомленности о косметических процедурах, расширение эстетических клиник и медицинский туризм в Северной Америке, Европе и Азиатско-Тихоокеанском регионе еще больше укрепляют сегмент. Доступность комбинированной терапии, надежные маркетинговые кампании и одобрение регулирующих органов для новых методов лечения также поддерживают принятие. Готовность пациентов инвестировать в омолаживающие и косметические улучшения стимулирует дальнейший рост доходов. Рекомендации дерматологов и влияние социальных сетей способствуют увеличению объема процедур. Непрерывные исследования и разработки и запуск передовых препаратов улучшают результаты лечения пациентов и стимулируют спрос. Высокая повторяемость, сильное признание бренда и доступность в клиниках укрепляют доминирование сегмента.
Ожидается, что в сегменте устройств будет наблюдаться самый быстрый CAGR в 10,8% с 2025 по 2032 год, чему способствует растущее использование лазеров, радиочастотных и ультразвуковых технологий для удаления волос, контурирования тела и восстановления кожи. Устройства обеспечивают высокую точность, универсальность многократного лечения и более длительные результаты, которые способствуют внедрению среди клиник. Технологические достижения, включая работу с ИИ, комбинированные многофункциональные устройства и портативные системы, повышают безопасность и удобство для пациентов. Расширение высококлассных дерматологических клиник, повышение осведомленности о неинвазивных эстетических методах лечения и высокий спрос в странах с развивающейся экономикой еще больше ускоряют рост. Сегмент пользуется правительственными разрешениями, нормативными разрешениями и партнерскими отношениями между больницами и производителями устройств. Предпочтение пациентов безопасным, эффективным и минимально инвазивным процедурам поддерживает рост числа усыновлений. Увеличение инвестиций в инфраструктуру клиник, маркетинг и учебные программы для работы устройств также способствуют росту. Продвинутые устройства для специализированных процедур, таких как управление рубцами и удаление татуировок, предлагают дифференциацию и увеличивают доход. Тенденция многопроцедурных сеансов лечения способствует высокому использованию. Клиники отдают приоритет интеграции устройств для улучшения результатов лечения, подпитывая расширение CAGR. Растущий интерес потребителей к точным эстетическим методам лечения и технологическим инновациям лежит в основе быстрого роста.
- По типу хирургии
По типу хирургии рынок эстетической дерматологии сегментирован на малоинвазивные и неинвазивные процедуры. Минимально инвазивный сегмент доминировал с долей рынка 46,2% в 2024 году из-за предпочтения пациентов к уменьшению простоев, снижению риска осложнений и минимально болезненным процедурам. Популярные методы лечения включают наполнители, инъекционные препараты и подъемники нитей. Повторные процедуры, высокая удовлетворенность пациентов и доступность в клиниках и дерматологических центрах способствуют усыновлению. Кампании по повышению осведомленности, пропаганда влияния и поддержка знаменитостей увеличивают признание. Страховое покрытие для некоторых видов лечения в сочетании с клиническими рекомендациями способствует укреплению доверия. Рост обусловлен урбанизацией, ростом располагаемых доходов и увеличением гериатрического населения, которое ищет антивозрастные решения. Клиники инвестируют в обучение, маркетинг и современное оборудование для привлечения пациентов. Минимально инвазивные процедуры предлагают варианты комбинированной терапии, повышая эффективность лечения. Технологические достижения в области визуализации, планирования с помощью ИИ и более безопасных методов инъекции еще больше укрепляют доминирование на рынке. Регуляторное одобрение новых малоинвазивных методов обеспечивает клиническую безопасность и эффективность. Потребительское предпочтение нехирургического омоложения усиливает спрос. Минимально инвазивные процедуры предпочтительны для лечения лица и тела, что способствует высокому проникновению на рынок.
Ожидается, что в неинвазивном сегменте будет наблюдаться самый быстрый CAGR в 11,5% с 2025 по 2032 год, что обусловлено растущей популярностью лазерной терапии, химического пилинга, микродермабразии и ультразвукового лечения. Пациенты предпочитают неинвазивные варианты из-за минимального дискомфорта, отсутствия простоев и пригодности для чувствительных областей. Усыновление растет в городских центрах и странах с высоким уровнем дохода из-за располагаемого дохода, образа жизни и технического прогресса. Клиники расширяют свои предложения, чтобы включить неинвазивные методы лечения для удаления рубцов, коррекции пигментации и удаления волос. Увеличение инвестиций в высокотехнологичные устройства, обучение пациентов и маркетинг способствуют внедрению. Повышение осведомленности на развивающихся рынках в сочетании с доступностью многофункциональных устройств способствует росту CAGR. Неинвазивные процедуры все чаще сочетаются с инъекционными для улучшения результатов. Партнерские отношения между производителями устройств и эстетическими клиниками обеспечивают обучение и техническую поддержку. Улучшенная точность лечения, более быстрое восстановление и повышенное удобство для пациентов стимулируют растущий спрос. Технологические достижения, включая ИИ и мониторинг в режиме реального времени, улучшают безопасность и результаты. Потребительское предпочтение менее болезненных, минимально разрушительных процедур подпитывает принятие. Неинвазивные методы лечения также привлекают пациентов мужского пола, расширяя клиентскую базу.
- Тип лечения
На основе типа лечения рынок эстетической дерматологии сегментирован на лечение лица и лечение тела. Сегмент лечения лица доминировал на рынке с долей 47,1% в 2024 году, что обусловлено спросом на уменьшение морщин, контурирование лица и омоложение кожи. Информационные кампании, влияние социальных сетей и доступность передовых инъекций способствуют росту. Клиники предпочитают лечение лица из-за повторных посещений, высокой удовлетворенности и множественных комбинаций лечения. Технологические инновации, такие как визуализация с помощью ИИ и минимально инвазивные методы, повышают точность и результаты. Старение населения, рост располагаемых доходов и повышенное внимание к эстетике стимулируют усыновление. Сегмент также пользуется поддержкой знаменитостей, маркетинговыми кампаниями и медицинским туризмом. Утверждения регулирующих органов для инъекций и наполнителей расширяют процедурные возможности. Клиники сочетают лечение лица с восстановлением кожи или лазерной терапией для улучшения результатов. Повторяемость и высокая маржа прибыли еще больше укрепляют долю рынка. Готовность потребителей инвестировать в косметические улучшения усиливает доминирование. Опыт дерматологов и программы клинической подготовки повышают качество лечения.
Ожидается, что в сегменте лечения тела будет наблюдаться самый быстрый CAGR в 10,9% с 2025 по 2032 год, чему способствует растущий спрос на лечение жира, контурирование тела и удаление волос. Растущие показатели ожирения, городской образ жизни и интерес к эстетическим улучшениям тела способствуют принятию. Клиники все чаще предлагают пакеты многократного лечения, ориентированные на области тела. Продвинутые устройства, минимально инвазивные процедуры и комбинированная терапия привлекают новых и повторяющихся пациентов. Информационные кампании и увеличение медицинского туризма для лечения тела способствуют росту. Технологические инновации, такие как многофункциональные устройства с поддержкой ИИ, повышают эффективность и безопасность. Растущие располагаемые доходы, особенно в городских районах, способствуют поглощению пациентов. Клиники инвестируют в обучение персонала и высококачественное оборудование для достижения лучших результатов. Интерес потребителей к долгосрочным эстетическим улучшениям способствует принятию. Маркетинговые инициативы выделяют неинвазивные варианты, стимулирующие вовлечение пациентов. Расширение оздоровительных клиник и эстетических центров усиливает CAGR.
- С помощью приложения
На основе применения рынок эстетической дерматологии сегментирован на омоложение кожи, омолаживание кожи, подтяжку кожи, удаление волос, пигментированные и сосудистые поражения, удаление татуировок, рубцов, акне, дисхромию, кожные метки, псориаз, бородавки, гипергидроз, родинки и веснушки и другие. Сегмент омоложения кожи доминировал на рынке с долей 45,8% в 2024 году из-за высокого внедрения антивозрастных процедур, процедур омоложения лица и минимально инвазивных инъекций. Влияние социальных сетей, медицинский туризм и поддержка знаменитостей повышают осведомленность. Клиники принимают протоколы многократного лечения, сочетающие инъекции с неинвазивными процедурами. Регулирующие одобрения, повторные процедуры и удовлетворенность пациентов укрепляют лидерство на рынке. Высокая рентабельность, легкость внедрения в дерматологических клиниках и растущий спрос в развитых и развивающихся регионах поддерживают доминирование. Клиники сосредоточены на образовательных кампаниях, персонализированных планах лечения и пакетах комбинированной терапии. Повторные посещения пациентов для поддержания эстетических результатов способствуют увеличению доходов. Старение населения, высокий располагаемый доход и повышение косметической осведомленности способствуют росту. Технологическая интеграция, включая ИИ и визуализацию, повышает точность. Неинвазивные процедуры, такие как лазеры, часто объединяются для улучшения результатов омоложения. Рост усыновления пациентов мужского пола добавляет дополнительный рост.
Ожидается, что в сегменте удаления волос будет наблюдаться самый быстрый CAGR в 11,3% с 2025 по 2032 год, что обусловлено растущей осведомленностью о вариантах постоянной эпиляции, технологическим прогрессом в лазерных и IPL-системах и увеличением располагаемых доходов. Пациенты мужского и женского пола применяют процедуры для ухода и косметических целей. Клиники расширяют предложения для удовлетворения растущего спроса, особенно в городских районах. Устройства многократного лечения, работа с ИИ и сокращение времени простоя повышают удобство пациента. Маркетинговые кампании и влияние социальных сетей вызывают интерес пациентов. Клиники отдают приоритет внедрению передовых технологий для повышения эффективности. Технологические инновации улучшают безопасность, время лечения и результаты. Неинвазивная природа привлекает больше пациентов. Регуляторные разрешения для устройств обеспечивают безопасность. Удобство пациента, более быстрое выздоровление и комфорт способствуют повторному лечению.
- По половому признаку
Исходя из пола, рынок эстетической дерматологии сегментирован на женский и мужской. Женский сегмент доминировал на рынке с долей 60,2% в 2024 году из-за более широкого внедрения косметических процедур, сильного социального влияния и предпочтения омолаживающих процедур. Клиники предлагают женские пакеты и повторные сеансы. Образовательные кампании, поддержка знаменитостей и маркетинг способствуют принятию. Высокий располагаемый доход, городской образ жизни и кампании по повышению осведомленности еще больше укрепляют доминирование. Женщины-пациенты ведут повторные дела и направления. Клиники настраивают процедуры для индивидуальных потребностей. Регулирующие одобрения и повторяемые процедуры способствуют увеличению доходов. Комбинированная терапия повышает эффективность. Глобальное расширение дерматологических центров увеличивает охват. Влияние социальных сетей ускоряет осознание. Старение населения и косметические тенденции благоприятствуют женскому лечению.
Ожидается, что в мужском сегменте самый быстрый CAGR составит 10,7% с 2025 по 2032 год, чему способствует растущий интерес к эстетическим процедурам, мужскому уходу и восстановлению волос. Повышение осведомленности, кампании в социальных сетях, ориентированные на мужчин, и доступность мужских методов лечения способствуют росту. Клиники предлагают ориентированные на мужчин пакеты, включая контурирование тела, лечение волос и управление рубцами. Развивающиеся рынки демонстрируют быстрое внедрение среди пациентов мужского пола. Технологические инновации и комбинированные методы лечения повышают удобство. Маркетинговые кампании фокусируются на мужских эстетических тенденциях. Минимальные процедуры простоя привлекают работающих специалистов. Неинвазивные устройства усиливают внедрение. Пациенты мужского пола участвуют в повторных посещениях клиники. Осведомленность о преимуществах борьбы со старением стимулирует поглощение. Клиники используют цифровые кампании и маркетинг влияния для привлечения пациентов мужского пола.
- Конечный пользователь
На базе конечного пользователя рынок эстетической дерматологии сегментирован на больницы, дерматологические клиники, хирургические центры, спа-клиники и другие. Дерматологические клиники доминировали на рынке с долей 50,1% в 2024 году благодаря специализации в косметических процедурах, квалифицированным дерматологам и передовой лечебной инфраструктуре. Клиники предлагают комбинированное лечение, повторные процедуры и индивидуальные планы. Высокая удовлетворенность пациентов, медицинский туризм и влияние социальных сетей способствуют усыновлению. Расширение дерматологических цепочек, инвестиции в инфраструктуру и передовые устройства увеличивают долю рынка. Повторные посещения, программы лояльности и пакеты лечения способствуют росту доходов. Клиники обслуживают как мужчин, так и женщин с индивидуальными предложениями. Продвинутое внедрение устройств и квалифицированные специалисты повышают эффективность. Городские центры демонстрируют более высокий уровень проникновения из-за располагаемых доходов. Принятие комбинированной терапии еще больше укрепляет доминирование клиники.
Ожидается, что хирургические центры станут свидетелями самого быстрого CAGR в 11,0% с 2025 по 2032 год, что обусловлено внедрением передовых устройств, минимально инвазивными процедурами и специализированными эстетическими операциями. Высококлассные клиники и хирургические центры получают выгоду от технологических инноваций, спроса пациентов на точные процедуры и увеличения располагаемого дохода. Клиники предлагают сеансы многократного лечения, комбинированную терапию и индивидуальные планы. Программы обучения персонала повышают качество лечения. Продвинутые процедуры визуализации и искусственного интеллекта улучшают результаты. Хирургические центры привлекают пациентов с высоким доходом и медицинских туристов. Маркетинговые кампании и акции в социальных сетях повышают осведомленность. Инвестиции в высокотехнологичную инфраструктуру способствуют более быстрому внедрению. Повторные процедуры и высокая удовлетворенность пациентов усиливают CAGR. Урбанизация и образ жизни способствуют принятию в лучших городах.
- Дистрибьюторский канал
На базе канала дистрибуции рынок эстетической дерматологии сегментирован на прямые тендерные и розничные продажи. Прямой тендер доминировал с долей 52,3% в 2024 году из-за массовых закупок больницами, дерматологическими клиниками и хирургическими центрами. Долгосрочные контракты, сервисная поддержка и партнерские отношения с поставщиками усиливают доминирование. Клиники и больницы предпочитают прямые закупки для согласованности, обучения и поддержки устройств. Повторные заказы на лекарства и устройства еще больше увеличивают доход. Стратегические соглашения и объемные закупки оптимизируют стоимость и предложение. Клиники расширяют внедрение через надежных поставщиков. Высокоценные устройства и инъекционные устройства закупаются напрямую. Наличие на рынке ключевых поставщиков способствует росту выручки. Комплексные закупки обеспечивают надежность, соответствие требованиям и техническую помощь. Многолетние соглашения с производителями облегчают модернизацию и техническое обслуживание.
Ожидается, что розничные продажи продемонстрируют самый быстрый CAGR в 10,5% с 2025 по 2032 год, что обусловлено ростом электронной коммерции, продажами эстетических устройств и продуктов напрямую потребителям и ростом осведомленности. Потребительское предпочтение удобства, продуктов домашнего использования и небольших устройств способствует принятию. Увеличение маркетинговых кампаний, рекламных акций под руководством влиятельных лиц и услуг на основе подписки увеличивают продажи. Развивающиеся рынки демонстрируют значительный рост розничной торговли из-за роста располагаемого дохода. Цифровые платформы, интеграция онлайн-консультаций и наборы для домашнего использования расширяют охват. Розничные каналы поддерживают обучение пациентов, осведомленность и удобство. Сильная логистика, наличие сменных продуктов и пакетных предложений стимулируют спрос.
Региональный анализ рынка эстетической дерматологии
- Северная Америка доминировала на рынке эстетической дерматологии с самой большой долей дохода в 40,6% в 2024 году, характеризующейся высокими расходами на здравоохранение, сильным присутствием ведущих клиник дерматологии и растущей тенденцией персонализированных косметических процедур.
- На рынке наблюдался значительный рост эстетических процедур дерматологии, обусловленный технологическими достижениями, растущим признанием инъекционных препаратов, таких как ботулинические токсины и кожные наполнители, а также инновациями как от известных производителей медицинских устройств, так и от стартапов, ориентированных на минимально инвазивные косметические решения.
- Потребители в регионе все чаще ищут передовые методы лечения кожи, неинвазивные процедуры и комбинированные методы лечения для достижения естественных результатов. Регион также извлекает выгоду из надежной инфраструктуры здравоохранения, широкого страхового покрытия для определенных процедур и хорошо подготовленной сети дерматологов и эстетических практиков.
Американский рынок эстетической дерматологии Insight
Американский рынок эстетической дерматологии занял самую большую долю дохода в 2024 году в Северной Америке, чему способствовал растущий спрос пациентов на нехирургические косметические процедуры и растущее число специализированных эстетических клиник. Технологические инновации в инъекционных, лазерных и энергетических устройствах в сочетании с большей осведомленностью пациентов о передовых методах лечения продолжают стимулировать расширение рынка. Кроме того, внедрение комбинированной терапии и персонализированного лечения кожи способствует увеличению объемов процедур и росту доходов.
Европейский рынок эстетической дерматологии
Европейский рынок эстетической дерматологии, по прогнозам, будет расширяться с существенным CAGR в течение прогнозируемого периода, что обусловлено растущим предпочтением пациентов к минимально инвазивным методам лечения, увеличением располагаемых доходов и сильной инфраструктурой здравоохранения. Урбанизация, растущая культура красоты и хорошего самочувствия, а также повышенная осведомленность о передовых эстетических процедурах способствуют принятию рынка в таких странах, как Германия, Франция и Великобритания. В регионе наблюдается заметный рост как в амбулаторных клиниках, так и в специализированных дерматологических центрах.
Британский рынок эстетической дерматологии Insight
Ожидается, что в течение прогнозируемого периода рынок эстетической дерматологии в Великобритании будет расти на примечательном уровне CAGR, чему способствуют увеличение инвестиций в эстетические клиники, рост распространенности неинвазивных косметических процедур и растущая осведомленность потребителей об антивозрастных методах лечения. Расширение амбулаторных услуг и принятие минимально инвазивных процедур, таких как инъекционные препараты, химические пилинги и лазерные процедуры, являются движущей силой рынка. Поддерживающие правила здравоохранения и увеличение медицинского туризма в эстетических услугах еще больше ускоряют рост.
Немецкий рынок эстетической дерматологии
Ожидается, что в течение прогнозируемого периода рынок эстетической дерматологии Германии будет расширяться на значительном CAGR, что обусловлено технологическими достижениями в области дерматологических устройств, повышением осведомленности пациентов и высоким спросом на персонализированные эстетические процедуры. Хорошо развитая инфраструктура здравоохранения Германии, сильные инициативы в области исследований и разработок и широко распространенный опыт клиницистов способствуют внедрению передовых методов лечения кожи, неинвазивных косметических процедур и комбинированных методов лечения как в жилых, так и в клинических условиях.
Азиатско-Тихоокеанский рынок эстетической дерматологии
Рынок эстетической дерматологии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 10,3% в течение прогнозируемого периода 2025-2032 годов, что обусловлено ростом урбанизации, увеличением располагаемых доходов и быстрым расширением клиник дерматологии в таких странах, как Индия, Китай и Южная Корея. В регионе наблюдается растущее предпочтение минимально инвазивных процедур, инъекций, лазерных процедур и энергетических методов лечения. Расширение медицинского туризма, осведомленность о передовых эстетических процедурах и доступность экономически эффективных методов лечения еще больше подпитывают рынок.
Японский рынок эстетической дерматологии
Японский рынок эстетической дерматологии набирает обороты благодаря высокому технологическому внедрению, росту спроса на неинвазивные косметические процедуры и увеличению внимания к омолаживающим методам лечения. Старение населения страны способствует повышению спроса на уменьшение морщин, омоложение кожи и другие минимально инвазивные методы лечения. Хорошо зарекомендовавшие себя дерматологические центры и клиники, предлагающие специализированные эстетические услуги, способствуют дальнейшему росту рынка.
Китайский рынок эстетической дерматологии
Китайский рынок эстетической дерматологии в 2024 году составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе, чему способствовала быстрая урбанизация, рост располагаемых доходов и повышение осведомленности пациентов о передовых методах лечения кожи. Растущее число клиник дерматологии, расширение амбулаторных эстетических центров и повышенный интерес к минимально инвазивным процедурам, таким как инъекционные инъекции, лазерное лечение и комбинированная терапия, являются ключевыми факторами, способствующими росту рынка.
Какие компании являются ведущими на рынке эстетической дерматологии
Индустрия эстетической дерматологии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Revance Therapeutics, Inc.(США)
- Гальдерма С.А.(Швейцария)
- Hugel, Inc.(Южная Корея)
- Медитокс(Южная Корея)
- CynoSure, Inc.(США)
- Lumenis Ltd. (Израиль)
- Cutera, Inc. (США)
- Альма Лазерс (Израиль)
- Syneron Medical Ltd. (Израиль)
- Ipsen Pharma (Франция)
- Daewoong Pharmaceutical Co., Ltd (Южная Корея)
- Evolus, Inc. (США)
- Теоксан (Швейцария)
Каковы последние тенденции на мировом рынке эстетической дерматологии
- В сентябре 2021 года Galderma расширила свой портфель продуктов Restylane в Азиатско-Тихоокеанском регионе с запуском Restylane Kysse, ориентируясь на увеличение губ и сглаживание периоральных линий, расширяя доступ к передовым дермальным наполнителям на развивающихся рынках.
- В мае 2022 года Hugel, Inc. запустила инъекцию гиалуроновой кислоты Hugel Juvederm Volite в Южной Корее, ориентированную на увлажнение кожи и сокращение тонкой линии, поддерживая растущий спрос на профилактические и минимально инвазивные эстетические процедуры.
- В марте 2022 года Allergan Aesthetics, дочерняя компания AbbVie, объявила о запуске своего наполнителя Juvederm Volux на некоторых европейских рынках, предназначенного для улучшения контуров лица и определения челюсти. Продукт имеет оптимизированную формулу гиалуроновой кислоты для более долгосрочных результатов и поддерживает минимально инвазивные эстетические процедуры.
- В июле 2023 года Revance Therapeutics получила одобрение FDA на инъекцию Daxxify для лечения гламеллярных линий у взрослых, что ознаменовало значительное расширение долгосрочных вариантов нейротоксинов для нехирургической эстетики лица.
- В январе 2024 года Cynosure, Inc. представила свою лазерную систему PicoSure Pro по всему миру, предлагая более быстрое и эффективное решение для удаления татуировок и пигментации с минимальным временем простоя.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











