


Сегментация мирового рынка сельскохозяйственных орудий по видам продукции (тракторы, комбайны, посевное оборудование, оборудование для орошения и обработки урожая, опрыскивающее оборудование, оборудование для заготовки сена и кормов и другие), области применения (обработка земли и подготовка семенного ложа, посев и посадка, борьба с сорняками, защита растений, уборка и обмолот, послеуборочная обработка и переработка сельскохозяйственной продукции), автоматизация (автоматическая, полуавтоматическая и ручная), канал сбыта (B2C и B2B), бизнес (производители оригинального оборудования (OEM) и послепродажное обслуживание) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка сельскохозяйственной продукции и темпы роста
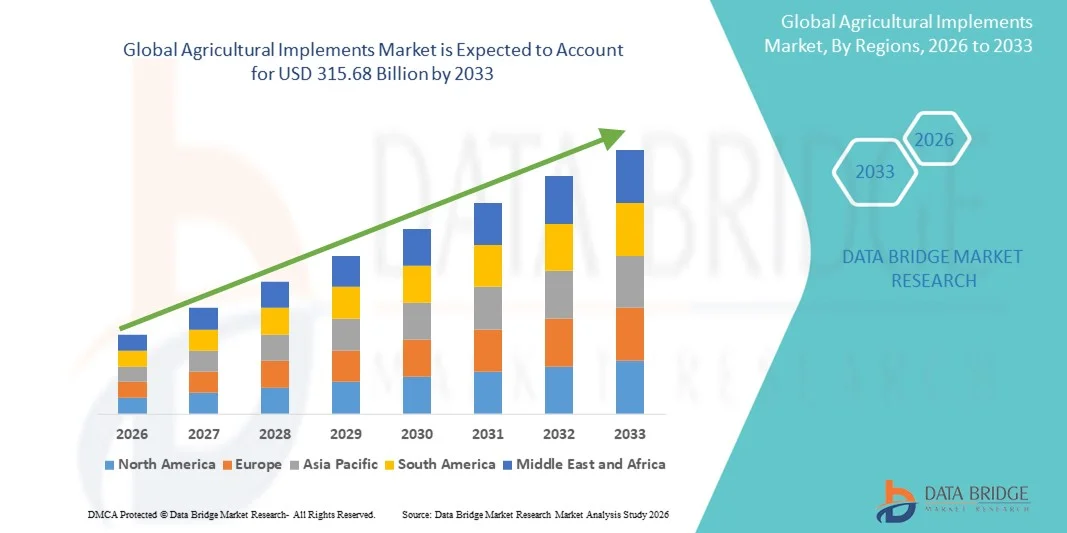
- Согласно анализу Data Bridge Market Research, размер мирового рынка сельскохозяйственных орудий был оценен как204,14 млрд долларов США в 2025 годуОжидается, что он достигнет315,68 млрд долларов к 2033 году, вCAGR 5,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей механизацией методов ведения сельского хозяйства, технологическими достижениями в точном сельском хозяйстве и увеличением государственной поддержки внедрения современного сельскохозяйственного оборудования.
- Растущий дефицит рабочей силы в сельском хозяйстве и необходимость повышения производительности также стимулируют спрос на передовые инструменты, такие как тракторы, комбайны, плуги и семенные дрели.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):204,14 млрд. долларов США
Ожидаемая рыночная стоимость (2033):$315,68 млрд.
Прогноз CAGR (2026–2033):5.60%
Каковы основные факторы рынка сельскохозяйственных реализаций
- Рынок сельскохозяйственной техники демонстрирует устойчивый рост благодаря переходу от традиционного ручного земледелия к механизированным и эффективным методам выращивания. Растущий спрос на высокоурожайные культуры и растущий акцент на экономящее время оборудование побуждают фермеров инвестировать в передовые инструменты.
- Производители все больше сосредотачиваются на автоматизации, интеграции IoT и энергоэффективном оборудовании для удовлетворения растущих потребностей сельского хозяйства и целей устойчивого развития. Тенденция к точному сельскому хозяйству также стимулирует спрос на технологически усовершенствованные инструменты, которые оптимизируют использование ресурсов и производство сельскохозяйственных культур.
- Северная Америка доминировала на рынке сельскохозяйственных орудий с самой большой долей доходов в 2025 году, чему способствовала широко распространенная механизация сельскохозяйственных операций и сильное присутствие ведущих производителей сельскохозяйственной техники.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.сельскохозяйственные орудиярынок, обусловленный расширением сельскохозяйственной деятельности, технологическими достижениями и поддерживающими правительственными инициативами по механизации ферм
- Сегмент тракторов занимал самую большую долю рынка в 2025 году, чему способствовала растущая механизация сельского хозяйства и растущий спрос на эффективную технику для подготовки и обработки земель. Тракторы широко используются как в развитых, так и в развивающихся странах благодаря своей универсальности, высокой энергоэффективности и адаптируемости к различным сельскохозяйственным операциям.
Сфера охвата и сегментация рынка сельскохозяйственной продукции
|
Атрибуты |
Сельское хозяйство реализует ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке сельскохозяйственной продукции
Растущее внедрение точного и умного фермерского оборудования
- Сельскохозяйственный сектор быстро переходит к точным и интеллектуальным технологиям ведения сельского хозяйства, которые оптимизируют использование ресурсов и повышают урожайность. Фермеры все чаще внедряют инструменты, интегрированные с датчиками GPS, IoT и функциями автоматизации, чтобы повысить эффективность и снизить зависимость от рабочей силы. Эта тенденция трансформирует традиционное сельское хозяйство в практику, основанную на данных и технологиях, улучшая управление полями и операционную точность в различных типах сельскохозяйственных культур.
- Растущая потребность в мониторинге и оптимизации ресурсов в режиме реального времени подпитывает спрос на интеллектуальные инструменты, такие как сеятели с переменной скоростью, интеллектуальные системы орошения и автоматизированные тракторы. Эти инструменты позволяют фермерам принимать обоснованные решения, снижать затраты на ввод и достигать более высокой урожайности, особенно в крупномасштабных операциях в развитых странах. Расширение решений для подключения, таких как 5G и спутниковые системы, еще больше усиливает внедрение высокоточных устройств.
- Принятие точного земледелия поддерживается государственными субсидиями, инициативами в области цифрового сельского хозяйства и частными инвестициями в агротехнические стартапы. Ожидается, что интеграция искусственного интеллекта и робототехники в сельскохозяйственное оборудование еще больше революционизирует полевые операции и методы обслуживания. Эти технологии обеспечивают предиктивную аналитику, автономную навигацию и удаленный мониторинг, повышают производительность и уменьшают человеческие ошибки.
- Например, в 2024 году несколько европейских стран внедрили интеллектуальные схемы механизации для поощрения внедрения ИИ-инструментов, что привело к повышению производительности и снижению воздействия на окружающую среду за счет точного применения удобрений и пестицидов. Такие программы также поощряют сотрудничество между поставщиками технологий и производителями сельскохозяйственного оборудования, улучшая инновации и охват рынка.
- В то время как внедрение интеллектуальных инструментов набирает обороты, проблемы доступности и подключения в развивающихся странах по-прежнему ограничивают масштабное внедрение. Непрерывные инвестиции в экономически эффективные и адаптируемые технологии необходимы для расширения глобального точного земледелия. Разработка недорогих устройств IoT и инициативы по обучению фермеров могут еще больше преодолеть цифровой разрыв в сельском хозяйстве.
Динамика рынка сельскохозяйственной продукции
водитель
Механизация сельского хозяйства и нехватка рабочей силы в развивающихся странах
- Растущая механизация сельского хозяйства является основным драйвером рынка сельскохозяйственных орудий, поскольку фермеры стремятся преодолеть проблемы, связанные с нехваткой ручного труда. Такие реализации, как тракторы, комбайны и оборудование для обработки почвы, все чаще заменяют традиционные инструменты, повышая операционную эффективность и урожайность. Эта механизация снижает зависимость от сезонного труда и помогает эффективно удовлетворять растущий спрос на продукты питания.
- Растущая миграция из сельских районов в города и стареющее сельскохозяйственное население еще больше усилили спрос на механизированные решения. В таких странах, как Индия, Китай и Бразилия, наблюдается ускоренное внедрение среднего и компактного оборудования, подходящего для малых и средних ферм. Эти машины предназначены для оптимизации подготовки земель, посадки и сбора урожая в регионах с фрагментированными структурами землевладения.
- Поддерживаемые правительством инициативы, в том числе программы финансовой помощи и миссии механизации ферм, содействуют закупке современных реализаций. Эти усилия направлены на повышение производительности сельского хозяйства, снижение зависимости от ручного труда и обеспечение продовольственной безопасности в развивающихся странах. Партнерства между государственным и частным секторами и сельскохозяйственные кооперативы также содействуют коллективной собственности на машины и механизмы для улучшения доступности.
- Например, в 2023 году Министерство сельского хозяйства Индии запустило схему субсидирования механизации национальных ферм для улучшения доступа к современным инструментам, что привело к заметному увеличению продаж оборудования в крупных штатах. Аналогичные инициативы в Юго-Восточной Азии и Африке стимулировали местное производство и передачу технологий для укрепления внутреннего потенциала.
- В то время как механизация продолжает стимулировать расширение рынка, заинтересованные стороны должны сосредоточиться на локализованном производстве, развитии навыков и эффективных сетях обслуживания для обеспечения долгосрочного внедрения и устойчивости. Повышение осведомленности посредством демонстрационных программ и обучения операторов может еще больше повысить коэффициент использования и эффективность работы.
Сдержанность/вызов
Высокая стоимость оборудования и ограниченный доступ к финансированию для мелких фермеров
- Высокие первоначальные инвестиции, необходимые для сельскохозяйственных орудий, представляют собой серьезную проблему, особенно для мелких и маргинальных фермеров в развивающихся странах. Реализации, такие как комбайны, плантаторы и прецизионные распылители, часто выходят за рамки финансовой досягаемости этих групп без внешней помощи или доступа к кредитам. Этот барьер стоимости ограничивает модернизацию и продлевает зависимость от ручных или устаревших методов ведения сельского хозяйства.
- Ограниченный доступ к доступному финансированию и лизинговым опционам ограничивает возможность их принятия, особенно в сельских районах с недостаточно развитой банковской инфраструктурой. Многие фермеры по-прежнему зависят от традиционных инструментов, что приводит к снижению эффективности и производительности по сравнению с механизированными альтернативами. Финансовые учреждения часто не решаются кредитовать фермеров из-за предполагаемых рисков и отсутствия кредитной истории.
- Расходы на техническое обслуживание и ремонт дополнительно увеличивают финансовое бремя, поскольку запасные части и квалифицированные поставщики услуг часто недоступны в отдаленных районах. Это создает простои и влияет на срок службы оборудования, сдерживая инвестиции в передовые машины. Отсутствие надежных послепродажных услуг также снижает доверие пользователей, влияя на повторные покупки.
- Например, в 2024 году сельскохозяйственные кооперативы в странах Африки к югу от Сахары сообщили, что менее 30% мелких фермеров могут получить доступ к финансированию новых орудий из-за высоких процентных ставок и отсутствия залога. Такие ограничения ограничивают распространение технологий, особенно в регионах, зависящих от дождевого кормления и натурального хозяйства.
- Чтобы преодолеть эти барьеры, правительства и производители продвигают модели общего оборудования, программы аренды и недорогие инновационные стратегии, которые могут повысить доступность и ускорить механизацию в развивающихся регионах. Создание центров сельской техники и цифровых финансовых платформ также улучшает доступность и способствует инклюзивному росту.
Как сегментируется рынок сельскохозяйственной продукции
Рынок сегментирован на основе продуктов, приложений, автоматизации, канала распределения и бизнеса.
- По продукту
На основе продукции рынок сельскохозяйственных орудий сегментирован на тракторы, комбайны, посадочное оборудование, оросительное и растениеводческое оборудование, опрыскивающее оборудование, сено и кормовое оборудование и другие. Сегмент тракторов занимал самую большую долю рынка в 2025 году, чему способствовала растущая механизация сельского хозяйства и растущий спрос на эффективную технику для подготовки и обработки земель. Тракторы широко используются как в развитых, так и в развивающихся странах благодаря своей универсальности, высокой энергоэффективности и адаптируемости к различным сельскохозяйственным операциям.
Ожидается, что в сегменте оборудования для сбора урожая будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая нехватка рабочей силы и растущая потребность в эффективных с точки зрения времени решениях для сбора урожая. Растущее использование комбайнов и машин для сбора урожая повышает производительность и снижает потери после сбора урожая, особенно в крупномасштабных и коммерческих сельскохозяйственных операциях.
- С помощью приложения
На основе применения рынок сельскохозяйственных орудий сегментирован на освоение земель и подготовку посевных коек, посев и посадку, выращивание сорняков, защиту растений, уборку урожая и молотилку, а также послеуборочную и агропереработку. Сегмент землеустройства и подготовки посевных площадей занимал самую большую долю доходов в 2025 году, чему способствовала критическая потребность в эффективном управлении почвой и подготовке земель для повышения урожайности сельскохозяйственных культур. Такие реализации, как плуги, бороны и нивелеры, широко используются для оптимизации плодородия почвы и однородности семенного слоя.
Сегмент сбора урожая и молотка, по прогнозам, будет наблюдать самые быстрые темпы роста с 2026 по 2033 год из-за растущего акцента на сокращение потерь урожая и повышение эффективности сбора урожая. Механизированные средства сбора урожая все чаще предпочитают ручные методы для удовлетворения растущего спроса на продукты питания и минимизации трудовой зависимости.
- Автоматизация
На основе автоматизации рынок сельскохозяйственных орудий сегментирован на автоматический, полуавтоматический и ручной. Полуавтоматический сегмент занимал самую большую долю рынка в 2025 году, чему способствовал баланс между доступностью и операционной эффективностью, особенно в развивающихся странах со средними фермами. Эти инструменты требуют минимального технического опыта и широко используются из-за их надежности и экономической эффективности.
Ожидается, что в автоматическом сегменте будут зарегистрированы самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать быстрое внедрение технологий интеллектуального земледелия и точного земледелия. Интеграция автоматизации IoT, AI и GPS в оборудование повышает производительность и позволяет использовать методы ведения сельского хозяйства, основанные на данных.
- Распределительный канал
На основе распределительного канала рынок сельскохозяйственных орудий сегментирован на B2C и B2B. Сегмент B2B занимал самую большую долю рынка в 2025 году, связанную с оптовыми закупками крупными фермами, кооперативами и институциональными покупателями. Производители и дистрибьюторы все больше внимания уделяют долгосрочным партнерским отношениям и контрактам на послепродажное обслуживание для укрепления своих деловых отношений.
Ожидается, что в сегменте B2C будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим проникновением платформ электронной коммерции и растущей осведомленностью среди мелких и индивидуальных фермеров. Наличие вариантов финансирования и доставка на пороге еще больше поощряет прямые закупки орудий.
- Бизнес
На основе бизнеса рынок сельскохозяйственной техники сегментирован на производителей оригинального оборудования (OEM) и послепродажного обслуживания. Сегмент OEM-производителей занимал самую большую долю доходов в 2025 году, что обусловлено высоким спросом на новое оборудование и продолжающимися технологическими достижениями в области проектирования и функциональности орудий. Ведущие производители расширяют свои продуктовые портфели и расширяют производственные возможности для удовлетворения глобального спроса.
Ожидается, что в сегменте послепродажного обслуживания будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что подтверждается растущей потребностью в техническом обслуживании, запасных частях и модернизации оборудования. Рост сервисных сетей и цифровых платформ технического обслуживания помогает улучшить время безотказной работы и удовлетворенность клиентов в сельскохозяйственном секторе.
В каком регионе находится наибольшая доля рынка сельскохозяйственной продукции
- Северная Америка доминировала на рынке сельскохозяйственных орудий с самой большой долей доходов в 2025 году, чему способствовала широко распространенная механизация сельскохозяйственных операций и сильное присутствие ведущих производителей сельскохозяйственной техники.
- Передовая технологическая инфраструктура региона и широкое внедрение систем точного земледелия еще больше повышают производительность и эффективность работы крупных ферм.
- Поддерживающие правительственные инициативы, доступность вариантов финансирования и интеграция интеллектуальных технологий в сельскохозяйственное оборудование способствовали доминированию Северной Америки на мировом рынке сельскохозяйственных орудий.
Сельское хозяйство США внедряет рыночное понимание
Американский рынок сельскохозяйственных инструментов занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало широкое внедрение передовых технологий механизации, автоматизации и точного земледелия. Американские фермеры все чаще используют тракторы с поддержкой GPS, автономное оборудование и инструменты, основанные на данных, для оптимизации урожайности и использования ресурсов. Кроме того, сильное присутствие производителей в сочетании с надежными инвестициями в НИОКР и благоприятной сельскохозяйственной политикой продолжает поддерживать модернизацию оборудования по всей стране. Акцент на устойчивость и эффективность в сельском хозяйстве также способствует росту на рынке сельскохозяйственной техники США.
Европейское сельское хозяйство реализует рыночное понимание
Ожидается, что с 2026 по 2033 год рынок сельскохозяйственных орудий в Европе будет значительно расти, в первую очередь благодаря сильной ориентации региона на устойчивое сельское хозяйство и технологические инновации. Инициативы Европейского союза в области зеленого сельского хозяйства и субсидии на механизацию способствуют внедрению энергоэффективных и экологически чистых технологий. Растущая нехватка рабочей силы и растущий спрос на высокодоходные, малозатратные методы ведения сельского хозяйства ускоряют переход к автоматизации и интеллектуальному оборудованию. В Европе также наблюдается рост использования робототехники и искусственного интеллекта в полевых операциях, что повышает точность и производительность.
Сельское хозяйство Великобритании внедряет рыночное понимание
Ожидается, что рынок сельскохозяйственных орудий в Великобритании будет расти с 2026 по 2033 год, чему будут способствовать усилия по модернизации и акцент правительства на эффективность и устойчивость сельского хозяйства. Фермеры все чаще используют передовые механизмы для смягчения трудовых проблем и повышения производительности в ключевых секторах растениеводства. Интеграция цифровых инструментов и технологий точного земледелия трансформирует сельское хозяйство Великобритании, в то время как сильные торговые сети и местные инновации продолжают стимулировать спрос на интеллектуальное сельскохозяйственное оборудование.
Немецкое сельское хозяйство внедряет рыночное понимание
Ожидается, что с 2026 по 2033 год рынок сельскохозяйственных орудий в Германии будет заметно расти благодаря сильной инженерной базе, акценту на инновации и экологически ответственной практике ведения сельского хозяйства. Немецкие производители лидируют в области автоматизации, робототехники и сенсорной сельскохозяйственной техники. Крупномасштабные фермы и модели сотрудничества поддерживают быстрое развертывание технологий, в то время как политика, основанная на устойчивости, поощряет использование энергоэффективного и низкоэмиссионного оборудования. Это делает Германию одним из ключевых инновационных центров на мировом рынке сельскохозяйственной техники.
Азиатско-тихоокеанское сельское хозяйство реализует рыночный анализ
Ожидается, что рынок сельскохозяйственных орудий в Азиатско-Тихоокеанском регионе продемонстрирует самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением механизации, расширением сельскохозяйственного производства и благоприятными правительственными инициативами в таких странах, как Китай, Индия и Япония. Растущее население и спрос на продовольственную безопасность подталкивают фермеров к современным инструментам и оборудованию. Субсидии, программы доступа к кредитам и местные производственные инициативы еще больше повышают доступность и доступность инструментов в регионе. Развивающаяся агротехническая экосистема Азиатско-Тихоокеанского региона также способствует внедрению точного и автоматизированного оборудования.
Японское сельское хозяйство внедряет рыночное понимание
Ожидается, что японский рынок сельскохозяйственных орудий будет наблюдать устойчивый рост с 2026 по 2033 год, обусловленный технологическим прогрессом, старением сельского населения и национальным акцентом на умное сельское хозяйство. Фермеры все чаще используют автономные тракторы, роботизированные комбайны и интегрированные с ИИ системы для повышения эффективности и решения проблемы нехватки рабочей силы. Лидерство Японии в области автоматизации и ее акцент на компактные, высокопроизводительные инструменты, предназначенные для небольших сельскохозяйственных угодий, укрепляют ее рыночные позиции.
Китайское сельское хозяйство реализует рыночный анализ
Китайский рынок сельскохозяйственной продукции составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году благодаря масштабным программам модернизации сельских районов и сильным внутренним производственным возможностям. Быстрая урбанизация в сочетании с растущей механизацией как на малых, так и на крупных фермах стимулирует спрос на оборудование. Политика Китая, направленная на развитие умного сельского хозяйства в сочетании с технологической интеграцией и расширением экспорта, стимулирует производство и внедрение современных технологий. Наличие доступной высококачественной отечественной техники продолжает укреплять лидерство Китая на региональном рынке.
Какие компании занимают ведущие позиции на рынке сельскохозяйственной продукции
Индустрия внедрения сельского хозяйства в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•AGCO Corporation(США)
• BIA (Бельгия)
• Атеспар (Турция)
APV GmbH (Австрия)
Bellota Agrisolutions (Испания)
•CLAAS KGaA mbH(Германия)
•CNH Industrial(Великобритания)
Escorts Limited (Индия)
• HORSCH (Германия)
ISEKI & Co., Ltd. (Япония)
• JCB (Великобритания)
•Компания Deere & Company(США)
Компания KLEVER (Россия)
• КРУКОВИАК (Польша)
KUBOTA Corporation (Япония)
KUHN SAS (Франция)
Kverneland AS (Норвегия)
LEMKEN GmbH & Co. KG (Германия)
Mahindra & Mahindra Ltd. (Индия)
Tractors and Farm Equipment Limited (Индия)
Valmont Industries, Inc. (США)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











