


Глобальный сегмент рынка чипов ускорителей ИИ по типу чипов (GPU, ASIC, FPGA, CPU и другие), по типу обработки (край и облако), по отрасли (автомобильная, потребительская электроника, здравоохранение, производство и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка чипов и темпы роста
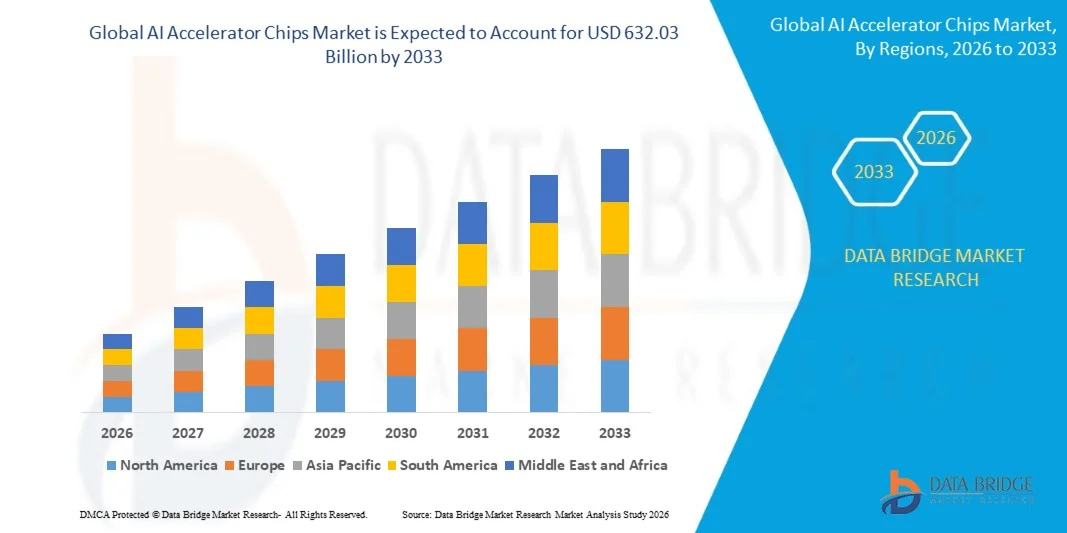
- Согласно анализу рынка, глобальный рынок чипов для ускорителей ИИ был оценен как119,5 млрд долларов в 2025 годуи, по прогнозам, достигнет632,03 млрд долларов к 2033 годуРастущий в aCAGR 23,40% с 2026 по 2033 год.
- На рынке наблюдается рост, обусловленный растущим развертыванием искусственного интеллекта (AI), машинного обучения, генеративного ИИ и высокопроизводительных вычислительных приложений, которые требуют специализированных чипов, способных эффективно обрабатывать большие объемы данных. Растущие инвестиции в инфраструктуру ai, расширение гипермасштабных центров обработки данных и растущий спрос на более быстрые и энергоэффективные вычисления поддерживают внедрение чипов акселератора ai в центрах обработки данных, облачных вычислениях, корпоративных вычислениях и потребительской электронике.
- Растущее внедрение генеративных ai, больших языковых моделей, edge ai, автономных систем и приложений с поддержкой ai создает дополнительные возможности для роста. Расширение рабочих нагрузок ai в облачных и локальных средах, растущий спрос на ускорение на основе GPU, TPU, NPU и асиков, а также постоянные достижения в области производства полупроводников и архитектуры чипов поддерживают развитие рынка в центрах обработки данных, автомобилестроении, здравоохранении, телекоммуникациях, потребительской электронике и корпоративных приложениях.
Размер рынка и прогноз
- Рыночная стоимость (2025) 119,5 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $ 632,03 млн.
- Прогноз CAGR (2026–2033): 23,40%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка чипов ускорителей ИИ
- На долю Азиатско-Тихоокеанского региона в 2025 году приходилось 22,80% мирового рынка ускорителей ai, чему способствовало расширение инфраструктуры ai, увеличение инвестиций в центры обработки данных, растущее внедрение облачных вычислений и присутствие основных производственных и технологических экосистем полупроводников в Китае, Японии, Южной Корее и Тайване. Регион также выигрывает от увеличения развертывания рабочих нагрузок ai в корпоративных, автомобильных, телекоммуникационных и потребительских приложениях.
- Ожидается, что в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет наблюдаться сильный рост на мировом рынке ускорителей ai с CAGR 32,55%, поддерживаемый ростом рабочих нагрузок ai, расширением гипермасштабных и облачных центров обработки данных, увеличением внедрения генеративных ai и растущими инвестициями в высокопроизводительную вычислительную инфраструктуру. Созданная в регионе полупроводниковая экосистема и расширение применения технологий ai способствуют дальнейшему развитию рынка.
- Графические процессоры (GPU) представляли собой ведущий сегмент типа ускорителя ai с долей рынка 77,43% в 2025 году, поддерживаемый их высокими возможностями параллельной обработки, установленной экосистемой программного обеспечения и широким использованием в обучении модели ai, выводах, генеративных ai и высокопроизводительных вычислениях. На азиатско-тихоокеанском рынке акселераторов GPUS продемонстрировала свои сильные позиции в сегменте акселераторов.
- Облачные ускорители ai представляли собой крупный сегмент технологической интеграции рынка акселераторов ai с 59,26% выручки в 2025 году, чему способствовало быстрое расширение облачной инфраструктуры, растущее внедрение ai-as-a-service и растущий спрос на масштабируемые вычислительные ресурсы. Облачное развертывание позволяет предприятиям и разработчикам получать доступ к ускорительной инфраструктуре без эквивалентных инвестиций в локальное оборудование.
- Он и телекоммуникации представляли собой ведущий сегмент конечного использования рынка ускорителей ai с долей 55,11% в 2025 году, поддерживаемый увеличением рабочих нагрузок ai, внедрением облачных вычислений, расширением центров обработки данных и развертыванием генеративных приложений ai и машинного обучения. Спрос на ускорители Ai растет, поскольку предприятиям и поставщикам телекоммуникаций требуются высокопроизводительные вычисления для обучения, вывода, анализа данных и обработки в режиме реального времени.
Область применения AI Accelerator Чипсы сегментация рынка
|
Атрибуты |
AI Accelerator Чипсы Рынок Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке чипов ускорителей ИИ
- Растущая разработка настраиваемых чипов ускорителей ИИ для вывода и вычислений, связанных с рабочей нагрузкой, становится ключевой тенденцией на рынке. Hyperscalers и технологические компании все чаще разрабатывают собственные GPUS, TPUS, ASICS и другие специализированные ускорители для повышения производительности, снижения энергопотребления, оптимизации вычислительных затрат и удовлетворения конкретных требований к обучению и выводам. Эта тенденция особенно актуальна для центров обработки данных, поддерживающих генеративный ai, большие языковые модели, агенты ai и другие вычислительные нагрузки.
- Например, 9 апреля 2025 года Google представила Ironwood, свой тензорный процессор седьмого поколения (TPU), в облаке Google в следующем 2025 году. Google описал Ironwood как свой первый TPU, специально разработанный для вывода в масштабе. Архитектура может масштабироваться до 9216 чипов с жидкостным охлаждением в одном суперподе и обеспечивает 192 ГБ HBM на чип, а пропускная способность HBM достигает 7,37 Тб/с на чип. Google позиционировал Ironwood для требовательных генеративных ai, рассуждений и рабочих нагрузок вывода.
- Растущее внимание к выводам еще больше ускоряет спрос на специализированные ускорители. Поскольку генеративные приложения ai переходят от обучения модели к крупномасштабному развертыванию, требования к ускорителю все больше зависят от задержки, энергоэффективности, пропускной способности памяти и стоимости вывода.
- Тенденция к архитектуре ускорителей, ориентированных на рабочую нагрузку, также расширяется в агентные ai и дифференцированные рабочие нагрузки на обучение и вывод.
Каковы ключевые драйверы рынка чипов ускорителей ИИ
- Растущее внедрение специализированных чипов акселератора ai для вывода и вычислений, связанных с рабочей нагрузкой, становится ключевым драйвером на рынке. Гипермасштаберы и технологические компании все чаще разрабатывают пользовательские TPUS, ASICS и другие специализированные ускорители для повышения производительности, снижения задержки, повышения энергоэффективности и оптимизации вычислительных затрат для конкретных рабочих нагрузок.
- Растущее развертывание генеративных ai, больших языковых моделей, агентов ai и приложений вывода в реальном времени увеличивает спрос на специализированное ускорение за пределами обычных вычислительных платформ общего назначения.
- Например, 9 апреля 2025 года Google представила Ironwood, свой тензорный процессор седьмого поколения (TPU), в облаке Google в следующем 2025 году. Google описал Ironwood как свой первый TPU, специально разработанный для вывода в масштабе. Система может масштабироваться до 9216 чипов с жидкостным охлаждением в одной конфигурации и была разработана для поддержки вычислительных и коммуникационных требований передовых генеративных рабочих нагрузок.
- Растущая потребность в энергоэффективных вычислениях еще больше стимулирует спрос на передовые архитектуры ускорителей. Рабочие нагрузки Ai требуют значительной вычислительной мощности, пропускной способности памяти, сетей и инфраструктуры охлаждения, особенно по мере того, как модели становятся больше и объемы выводов увеличиваются.
- Это побуждает разработчиков ускорителей оптимизировать производительность на ватт и уменьшить движение данных. Например, железная древесина Google была разработана с акцентом на производительность и энергоэффективность, в то время как Microsoft также разработала пользовательские ускорители ai с интегрированным управлением мощностью и подходами жидкостного охлаждения для крупномасштабных рабочих нагрузок ai.
Какие факторы препятствуют росту рынка чипов ускорителей ИИ
- Ограничения поставок чипов и критических компонентов для ускорителей ИИ становятся ключевой проблемой на рынке. Быстрое расширение генеративного ИИ, больших языковых моделей и центров обработки данных ИИ увеличивает спрос на графические процессоры, ASIC и другие ускорители быстрее, чем производственные мощности могут расшириться.
- Например, в апреле 2026 года The Futurum Group сообщила, что доступность акселератора / графического процессора и питания и охлаждения вместе представляют собой самые большие ограничения для 49% опрошенных организаций, причем 26% ссылаются на предложение ускорителя / графического процессора и 23% ссылаются на доступность питания и охлаждения в качестве их самого большого ограничения.
- Высокоширотная память (HBM) и расширенные ограничения на упаковку еще больше усложняют производство чипов для ускорителей ИИ. Современные ускорители ИИ требуют высокопроизводительных HBM и передовых технологий упаковки для достижения высокой пропускной способности памяти и эффективной интеграции нескольких компонентов.
- Высокое энергопотребление и требования к охлаждению создают дополнительные проблемы для развертывания ускорителей ИИ. Увеличение вычислительной плотности требует значительной электроэнергии и развитой инфраструктуры теплового управления, особенно в крупных центрах обработки данных ИИ.
Как сегментируется рынок чипов ускорителей ИИ
Рынок сегментирован на основе типа чипа, типа обработки и промышленности.
- Тип чипа
На основе типа чипов глобальный рынок чипов ускорителей AI сегментирован на GPU, ASIC, FPGA, CPU и другие. Ожидается, что сегмент графических процессоров будет доминировать на рынке с долей рынка 43,12% в 2025 году, поддерживаемый его высокими возможностями параллельной обработки, гибкостью рабочих нагрузок, зрелой экосистемой программного обеспечения и широким использованием в обучении модели и выводах. GPUS широко используется в центрах обработки данных, облачных платформах, автономных системах и других приложениях с высокой интенсивностью. Текущий отраслевой анализ также определяет GPUS как ведущую категорию ускорителей по выручке.
Ожидается, что в сегменте Asic будет наблюдаться значительный рост в течение прогнозируемого периода с 6,43% в 2026-2033 годах, чему будет способствовать растущее развитие ускорителей ai для конкретных рабочих нагрузок со стороны гипермасштабных облачных провайдеров и технологических компаний. Азикс может быть оптимизирован для конкретных рабочих нагрузок, что позволяет повысить производительность, энергоэффективность и стоимость за операцию.
- По типу обработки
На основе типа обработки глобальный рынок чипов ускорителей ИИ сегментирован на граничные и облачные. Ожидается, что облачный сегмент будет доминировать на рынке с долей рынка 54,23% в 2025 году, чему будет способствовать растущее развертывание обучения и рабочих нагрузок в гипермасштабных центрах обработки данных, облачных платформах и корпоративной вычислительной инфраструктуре. Масштабные модели ai требуют значительных вычислительных ресурсов, что делает развертывание облачных ускорителей особенно важным для генеративных рабочих нагрузок ai и машинного обучения.
Ожидается, что в сегменте edge будет наблюдаться сильный рост в течение прогнозируемого периода CAGR 5,34% в 2026-2033 годах, что обусловлено растущим спросом на обработку данных в режиме реального времени, низкой задержкой, конфиденциальностью данных и снижением зависимости от централизованной облачной инфраструктуры. Автомобильные системы, промышленная автоматизация, медицинские устройства, робототехника, смартфоны и другие подключенные устройства поддерживают внедрение ускорителей edge ai.
- Отрасль
На основе промышленности глобальный рынок чипов ускорителей ИИ сегментирован на автомобильную, потребительскую электронику, здравоохранение, производство и другие. Сегмент потребительской электроники, как ожидается, составит значительную долю в 43,23% в 2025 году, чему будет способствовать растущая интеграция возможностей ai в смартфоны, ПК, интеллектуальные камеры, носимые устройства и другие подключенные устройства. Ускорители Ai включают функции на устройстве, такие как обработка изображений, распознавание голоса, персонализация, безопасность и генеративный ai.
Ожидается, что в автомобильном сегменте будет наблюдаться значительный рост на 7,45% с 2026 по 2033 год, чему будет способствовать растущее внедрение автономного вождения, передовых систем помощи водителю, интеллектуальных систем кабины пилотов и обработки данных в автомобиле. Производственный сегмент также расширяется, поскольку ускорители ai все чаще используются для машинного зрения, предиктивного обслуживания, автоматизированного контроля, робототехники и принятия промышленных решений в режиме реального времени. Приложения здравоохранения набирают обороты благодаря медицинской визуализации, диагностике и клиническим технологиям с помощью ai.
В каком регионе самая большая доля рынка чипов для ускорителей ИИ
- На долю Азиатско-Тихоокеанского региона в 2025 году приходилось 22,80% мирового рынка ускорителей ai, чему способствовало расширение инфраструктуры ai, увеличение инвестиций в центры обработки данных, растущее внедрение облачных вычислений и присутствие основных производственных и технологических экосистем полупроводников в Китае, Японии, Южной Корее и Тайване. Регион также выигрывает от увеличения развертывания рабочих нагрузок ai в корпоративных, автомобильных, телекоммуникационных и потребительских приложениях.
- Ожидается, что в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет наблюдаться сильный рост на мировом рынке ускорителей ai с CAGR 32,55%, поддерживаемый ростом рабочих нагрузок ai, расширением гипермасштабных и облачных центров обработки данных, увеличением внедрения генеративных ai и растущими инвестициями в высокопроизводительную вычислительную инфраструктуру. Созданная в регионе полупроводниковая экосистема и расширение применения технологий ai способствуют дальнейшему развитию рынка.
U.S. AI Accelerator проанализировал рынок чипов
Рынок чипов ускорителей ИИ в США расширяется по мере увеличения спроса на высокопроизводительные вычисления в облачных вычислениях, центрах обработки данных, генеративном ИИ, машинном обучении и корпоративных приложениях. Страна выигрывает от присутствия ведущих полупроводниковых и технологических компаний, включая NVIDIA, AMD, Intel, Google, Amazon Web Services и Microsoft, поддерживая инновации в графических процессорах, ASIC и специализированных процессорах ИИ. Растущие инвестиции в гипермасштабные центры обработки данных и инфраструктуру искусственного интеллекта еще больше способствуют развитию рынка. Растущее внедрение периферийного ИИ, автономных систем и программного обеспечения с поддержкой ИИ также создает возможности для передовых технологий ускорителей в различных отраслях.
Европа AI Accelerator Chips Market Insight
Европейский рынок чипов ускорителей ИИ расширяется по мере увеличения инвестиций в искусственный интеллект, облачные вычисления, высокопроизводительные вычисления и инфраструктуру центров обработки данных по всему региону. Растущее внедрение графических процессоров, ASIC, FPGA и специализированных процессоров ИИ поддерживает приложения в автомобильной промышленности, здравоохранении, производстве, финансовых услугах и телекоммуникациях. Европейские производители автомобилей все чаще интегрируют ИИ-вычисления в передовые системы помощи водителю и технологии автономной мобильности, в то время как промышленные компании внедряют ИИ для автоматизации, предиктивного обслуживания и машинного зрения. Правительственные инициативы, поддерживающие производство полупроводников, развитие ИИ и цифровую инфраструктуру, еще больше усиливают региональный спрос на чипы для ускорителей ИИ.
Ускоритель AI в Великобритании проанализировал рынок чипов
Рынок чипов ускорителей ИИ в Великобритании расширяется, поскольку спрос на искусственный интеллект, машинное обучение, облачные вычисления и высокопроизводительные вычисления продолжает расти на предприятиях и в центрах обработки данных. Растущее внедрение генеративного ИИ и больших языковых моделей поддерживает спрос на графические процессоры, ASIC и другие специализированные архитектуры ускорителей. Инвестиции в инфраструктуру ИИ, передовые вычислительные мощности и емкость центров обработки данных еще больше укрепляют рыночные возможности. Автомобильный, медицинский, финансовый и производственный секторы также внедряют решения с поддержкой ИИ, создавая дополнительный спрос на эффективные ускорительные технологии, которые поддерживают высокоскоростную обработку и рабочие нагрузки ИИ в режиме реального времени.
Германия AI Accelerator Chips Market Insight
Немецкий рынок чипов для ускорителей ИИ расширяется, поскольку инвестиции в искусственный интеллект, высокопроизводительные вычисления, промышленную автоматизацию и инфраструктуру центров обработки данных продолжают расти. Растущее внедрение ИИ в автомобильной промышленности, здравоохранении, финансовых услугах и промышленных приложениях поддерживает спрос на графические процессоры, ASIC, FPGA и другие специализированные ускорители. Сильная автомобильная и промышленная экосистема Германии поощряет развертывание ИИ для автономных систем, предиктивного обслуживания, машинного зрения и интеллектуального производства. Растущее внедрение облаков и требования к периферийным вычислениям еще больше поддерживают развитие рынка, в то время как соображения цепочки поставок полупроводников и высокие затраты на инфраструктуру остаются важными рыночными факторами.
Азиатско-тихоокеанский ускоритель ИИ проанализировал рынок чипов
Азиатско-Тихоокеанский рынок чипов для ускорителей ИИ расширяется, поскольку инвестиции в инфраструктуру искусственного интеллекта, центры обработки данных, облачные вычисления и передовое производство полупроводников продолжают расти по всему региону. Китай, Япония, Южная Корея и Тайвань укрепляют региональные возможности за счет инвестиций в процессоры ИИ, графические процессоры, ASIC и производство полупроводников. Растущее внедрение генеративного ИИ, машинного обучения, граничных вычислений, автономных систем и интеллектуальных устройств еще больше поддерживает спрос на высокопроизводительные чипы ускорителей. Увеличение рабочих нагрузок ИИ и расширение гипермасштабных центров обработки данных создают дополнительные возможности для производителей ускорителей-чипов по всему региону.
Японский ускоритель AI проанализировал рынок чипов
Японский рынок чипов для ускорителей ИИ расширяется, поскольку инвестиции в искусственный интеллект, высокопроизводительные вычисления, робототехнику и инфраструктуру центров обработки данных продолжают расти. Созданная в стране полупроводниковая экосистема, передовая электронная промышленность и сильное присутствие технологических и автомобильных компаний поддерживают спрос на графические процессоры, ASIC и другие специализированные ускорители ИИ. Растущее внедрение ИИ в производство, автомобилестроение, здравоохранение и бытовую электронику создает дополнительные возможности для развертывания ускорителей. Растущие передовые приложения ИИ также поддерживают спрос на низкочастотные и энергоэффективные вычислительные решения. Однако высокие затраты на разработку полупроводников, технологическая сложность и конкуренция со стороны мировых производителей микросхем остаются ключевыми факторами рынка.
Китайский ускоритель AI проанализировал рынок чипов
Китайский рынок чипов для ускорителей ИИ расширяется, поскольку инвестиции в искусственный интеллект, центры обработки данных, облачные вычисления и высокопроизводительные вычисления продолжают расти. Растущее внедрение генеративного ИИ, больших языковых моделей, автономных систем и промышленного ИИ поддерживает спрос на графические процессоры, ASIC и другие специализированные архитектуры ускорителей. Отечественные полупроводниковые компании также укрепляют разработку чипов ИИ и расширяют локальные вычислительные возможности для поддержки увеличения рабочих нагрузок. Растущее внедрение ИИ в автомобилестроении, бытовой электронике, здравоохранении и производстве создает дополнительные возможности. Тем не менее, ограничения цепочки поставок полупроводников, передовые производственные требования и интенсивная конкуренция остаются важными рыночными соображениями.
Каковы основные компании на рынке чипов для ускорителей ИИ
Индустрия рынка чипов AI Accelerator в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- NVIDIA Corporation (США)
- Advanced Micro Devices, Inc. (AMD)
- Intel Corporation (США)
- Google LLC (США)
- Amazon Web Services, Inc. (AWS)
- Microsoft Corporation (США)
- Qualcomm Incorporated (США)
- Broadcom Inc. (США)
- Huawei Technologies Co., Ltd. (Китай)
- Cerebras Systems Inc. (США)
- Groq, Inc. (США)
- SambaNova Systems, Inc. (США)
- Graphcore Limited (Великобритания)
- Tenstorrent Inc. (Канада)
- Samsung Electronics Co., Ltd. (Южная Корея)
Каковы последние события на рынке чипов ускорителей ИИ
- В марте 2026 года NVIDIA представила платформу Vera Rubin AI, объединив графический процессор Rubin, процессор Vera, LPX-инферент Groq 3, DPU BlueField-4 и сетевые технологии. Платформа предназначена для поддержки рабочих нагрузок ИИ, начиная от обучения модели и заканчивая агентическим выводом в реальном времени, что отражает сдвиг отрасли в сторону вычислений ИИ в стойке.
- В апреле 2026 года Google представила свой портфель TPU восьмого поколения, включающий TPU 8t для высокопроизводительного обучения и TPU 8i для рабочих нагрузок вывода и обучения с подкреплением. Google заявил, что TPU 8t может поддерживать системы, содержащие до 9600 чипов, в то время как TPU 8i предназначен для вывода с низкой задержкой и повышения производительности за доллар.
- В июне 2026 года OpenAI и Broadcom представили ускоритель искусственного интеллекта Jalapeño, чип вывода, ориентированный на LLM, разработанный как часть вычислительной платформы много поколения. Компании заявили, что ускоритель предназначен для развертывания в гигаваттном масштабе с партнерами по дата-центру, первоначальное развертывание запланировано на конец 2026 года.
- В сентябре 2026 года TrendForce сообщила, что передовая упаковка становится все более важной областью разработки для чипов ускорителей ИИ. Ожидается, что CoWoS-L от TSMC останется основным упаковочным решением до 2028 года, в то время как NVIDIA и AMD уже внедряют технологию для передовых ускорителей ИИ. В докладе также подчеркивается растущее развитие Intel EMIB-T в качестве альтернативной технологии упаковки.
- В августе 2026 года AWS и NVIDIA объявили о планах развертывания дополнительных 2 миллионов графических процессоров NVIDIA в течение 2027-2028 годов. Планируемое развертывание включает в себя графические процессоры NVIDIA Blackwell Ultra, Rubin и Rubin Ultra в инфраструктуре AWS и предназначено для поддержки агентного ИИ, научных вычислений, автоматизации предприятий и физических рабочих нагрузок ИИ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











