



Global AI Accelerator Market Segmentation, By Accelerator Type (GPUs, Custom ASICs, FPGAs, Other Architectures), Workload (Inference, Training), Deployment (Cloud & Data Center, Edge & On-Device, On-Premieses Enterprise), Memory Technology (HBM, GDDR, On-Chip SRAM-Centric & LPDDR-Based Designs), Process Node (7nm & Above, 5nm-4nm, 3nm & Below), Application (Generative AI & Large Language Models, Recommendation & Ranking Systems, Computer Vision & Video Analytics, Conversational AI & NLP, Autonomous Systems & Robotics, Scientific & HPC Computing), End User (Hyperscalers & Cloud Service Providers, AI Labs & Neoclouds, Enterprises, Government & Research Institutions) - Industry Trends and Forecast to 2033
Каков размер рынка ускорителей ИИ и темпы роста
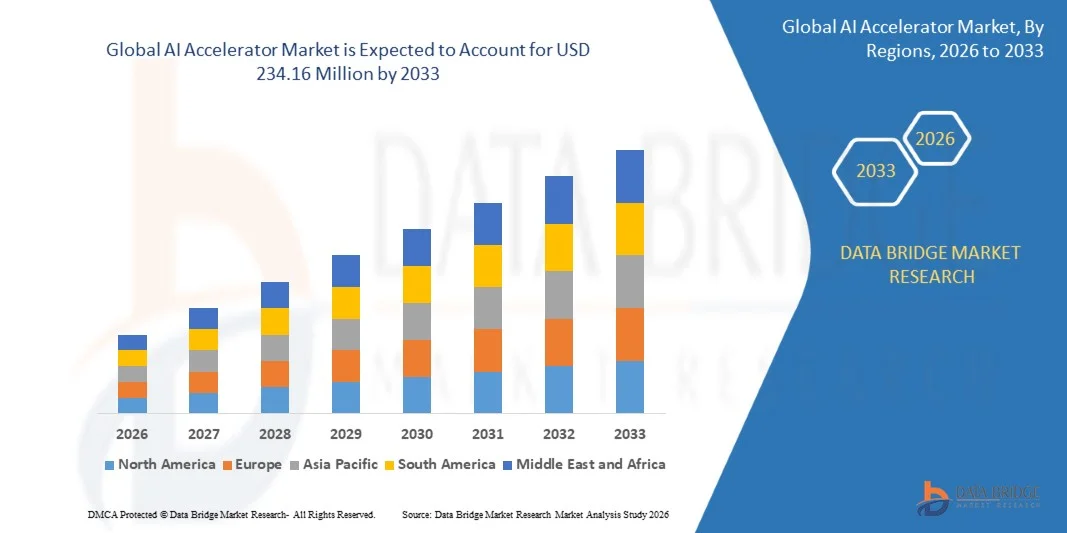
- Согласно анализу Data Bridge Market Research, рынок ускорителей искусственного интеллекта был оценен как32,70 млн долларов в 2025 годуи, по прогнозам, достигнет234,16 млн долларов США к 2033 годуРастущий в aCAGR 27,90% с 2026 по 2033 год.
- Рынок расширяется исключительными темпами, что обусловлено быстрым расширением обучения и выводов генеративного ИИ, многогигаваттными расчетными обязательствами гипермасштаберов и пограничных лабораторий ИИ, приходом новых поколений ускорителей как от продавцов чипов, так и от программ на заказ, а также растущим развертыванием ИИ на краю.
- Ускорители ИИ - это специализированные процессоры, в том числе графический процессор (GPU), пользовательские ASIC, такие как тензорные и нейронные процессоры, FPGA и архитектуры в масштабе пластин или вывода, предназначенные для выполнения матричных вычислений машинного обучения гораздо более эффективно, чем процессоры общего назначения. Они, как правило, сочетаются с высокой пропускной способностью памяти, передовой упаковкой и высокоскоростными межсоединениями и все чаще продаются в виде систем стойки, а не отдельных чипов. Поскольку выводы составляют примерно две трети расходов на вычисления ИИ, конкуренция переходит от производительности обучения к стоимости токена, емкости памяти, энергоэффективности и широте программной экосистемы.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 32,70 млн. долларов США
- Ожидаемая рыночная стоимость (2033): 234,16 млн. долл.
- Прогноз CAGR (2026–2033): 27,90%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка ускорителей ИИ
- Северная Америка доминировала на мировом рынке ускорителей ИИ с самой большой долей дохода в 54,26% в 2025 году, чему способствовала концентрация ведущих проектировщиков ускорителей, гипермасштаберов и пограничных лабораторий ИИ в регионе, а также непрерывный цикл развертываний в масштабе гигаватт, объявленный американскими облачными и ИИ-компаниями.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 31,6% с 2026 по 2033 год, что обусловлено центральной ролью региона в передовом производстве полупроводников, поставках памяти и упаковке, растущими инвестициями в инфраструктуру ИИ и растущим развитием отечественных ускорителей.
- Сегмент графических процессоров возглавил категорию ускорителей с долей 68,42% в 2025 году благодаря зрелой экосистеме программного обеспечения, широкому охвату рабочей нагрузки и быстрому распространению платформ стойки.
- Ожидается, что в сегменте вывода также будет наблюдаться самый быстрый CAGR в 30,6% с 2026 по 2033 год, обусловленный целевыми чипами вывода, растущими объемами токенов и акцентом покупателей на стоимость одного токена.
- Сегмент облачных и центров обработки данных составил 83,46% рынка к 2025 году, что отражает концентрацию закупок ускорителей в гипермасштабных и неооблачных объектах, создающих возможности искусственного интеллекта в гигаваттном масштабе.
- Высокочастотная память (HBM) возглавила категорию технологий памяти с долей 71,28% в 2025 году, поскольку ведущие ускорители обучения и вывода полагаются на сложенные HBM для емкости памяти и полосы пропускания, которые требуются крупным моделям, причем емкость на устройство резко растет в новых поколениях.
- Ожидается, что в сегменте ИИ-лабораторий и неоклаудов будет наблюдаться самый быстрый CAGR в 33,7% с 2026 по 2033 год, что обусловлено тем, что разработчики пограничных моделей заключают контракты непосредственно с поставщиками микросхем для емкости в несколько гигаватт, а специализированные поставщики облачных вычислений расширяют емкость для клиентов ИИ.
Сфера охвата и сегментация рынка ускорителей ИИ
|
Атрибуты |
Ускоритель AI Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке ускорителей ИИ
- Продавцы ускорителей все чаще делят свои продуктовые линейки на рабочую нагрузку, разрабатывая отдельные чипы для обучения и вывода, а не одну часть общего назначения, поскольку экономика вывода, пропускная способность памяти и стоимость токена становятся основными критериями покупки.
- Эта специализация наиболее заметна в пользовательских программах крупнейших облачных провайдеров, которые могут адаптировать чипы к своим собственным моделям и обслуживать стеки.
- Например, в апреле 2026 года в Google Cloud Next анонсировали свое восьмое поколение тензорных процессоров в виде двух специально построенных чипов, TPU 8t для обучения и TPU 8i для вывода, с масштабированием суперпода TPU 8t до 9600 чипов, двумя петабайтами общей памяти с высокой пропускной способностью и 121 эксафлопсом вычислений FP4.
- В то же время пограничные лаборатории ИИ подписывают многогигаваттные вычислительные соглашения с несколькими поставщиками, которые распространяют спрос на графические процессоры и пользовательские ускорители, а не полагаются на одного поставщика.
- Например, в июле 2026 года AMD объявила о соглашении с Anthropic на поставку до 2 гигаватт графических процессоров серии Instinct MI450 в системах стойки Helios, начиная с первой половины 2027 года, а в апреле 2026 года Anthropic расширила свое партнерство с Google и Broadcom, чтобы обеспечить до 5 гигаватт мощности TPU следующего поколения, начиная с 2027 года.
- По мере того, как микросхемы для конкретных рабочих нагрузок и мультивендорные соглашения становятся нормой, ожидается, что диверсификация за пределами единой архитектуры и поставщика останется определяющей тенденцией на рынке ускорителей ИИ в течение прогнозируемого периода.
Каковы основные драйверы рынка ускорителей ИИ
- Масштабирование генеративного ИИ, моделей рассуждений и агентов ИИ стимулирует беспрецедентный спрос на вычисления, а новые поколения ускорителей вступают в производство, чтобы удовлетворить его, поскольку клиенты берут на себя обязательства по мощности за годы до поставки.
- Например, в январе 2026 года на выставке CES NVIDIA заявила, что ее платформа Rubin вышла на полную мощность с облачной доступностью, запланированной на вторую половину 2026 года, а 16 сентября 2026 года CoreWeave объявила о том, что она создала многослойный кластер Vera Rubin NVL72, соединяющий сотни графических процессоров Rubin в своем облаке.
- Конкуренция между поставщиками ускорителей расширяет выбор клиентов и привлекает дополнительные мощности на рынок, поскольку крупные покупатели обеспечивают второй источник для вычислений ИИ.
- Например, в октябре 2025 года AMD и OpenAI объявили о соглашении на 6 гигаватт между несколькими поколениями графических процессоров AMD Instinct, причем первый 1 гигаватт развертывания серии MI450 начнется во второй половине 2026 года, а 14 октября 2025 года Oracle Cloud Infrastructure назвала себя партнером по запуску начальных 50 000 графических процессоров AMD Instinct MI450 из календарного Q3 2026.
- Партнеры по разработке пользовательских кремниевых процессоров также быстро расширяются, и Broadcom анонсирует 9 июня 2026 года свою платформу AI XPV, с Apollo и Blackstone в качестве первоначальных якорных инвесторов, предназначенную для обеспечения более 20 гигаватт вычислительной мощности до 2028 года с использованием пользовательских XPU и сетей для пограничных лабораторий ИИ.
- С ростом генеративного спроса на ИИ, ростом нескольких поколений ускорителей в 2026 году и диверсификацией крупных покупателей, ожидается, что спрос на ускорители ИИ останется исключительно сильным в течение прогнозируемого периода.
Какие факторы препятствуют росту рынка ускорителей ИИ
- Поставка ускорителей ИИ по-прежнему ограничена ограниченными передовыми производственными мощностями полупроводников, передовой доступностью упаковки и производством высокоширотной памяти (HBM). Эти взаимозависимые узкие места могут задерживать поставки чипов и ограничивать темпы расширения центров обработки данных.
- Например, в апреле 2026 года TrendForce сообщила, что растущий спрос на ИИ ужесточился на 3 нм и 2 нм емкости пластин наряду с усовершенствованной упаковкой 2.5D и 3D, что подчеркивает постоянные ограничения в цепочке поставок полупроводников.
- Закрытие программной экосистемы создает дополнительные проблемы, поскольку ускорители часто требуют компиляторов, библиотек и инструментов оптимизации. Перемещение рабочих нагрузок между платформами может потребовать модификации кода, настройки производительности и дополнительных инженерных ресурсов.
- Высокие затраты на приобретение, значительное энергопотребление, требования к охлаждению и вспомогательные расходы на инфраструктуру могут еще больше ограничить внедрение ускорителей ИИ, особенно среди небольших организаций. Совокупное влияние ограничений поставок, инвестиций в инфраструктуру и сложности миграции программного обеспечения может задержать развертывание и ограничить гибкость поставщиков, сдерживая расширение рынка, несмотря на высокий спрос на вычисления ИИ.
Как сегментируется рынок ускорителей ИИ
Рынок ускорителей ИИ сегментирован на основе типа ускорителя, рабочей нагрузки, развертывания, технологии памяти, технологического узла, приложения и конечного пользователя.
- Тип ускорителя
На основе типа ускорителя глобальный рынок ускорителей ИИ сегментирован на графические процессоры, пользовательские ASIC (TPU, NPU, XPU), FPGA и другие архитектуры (масштабирование пластин, LPU, нейроморфные). Сегмент GPU доминировал на рынке с долей 68,42% в 2025 году благодаря высокоразвитой экосистеме программного обеспечения GPU, возможностям параллельной обработки и универсальности различных рабочих нагрузок ИИ, включая обучение модели, тонкую настройку и вывод. Их совместимость с установленными рамками разработки и обширная поддержка разработчиков еще больше укрепляют внедрение на предприятиях, поставщиках облачных услуг и в научно-исследовательских учреждениях. Кроме того, быстрое развертывание платформ ИИ в масштабе стойки ведущими поставщиками поддерживает спрос на интегрированную вычислительную инфраструктуру, способную обрабатывать все более сложные генеративные рабочие нагрузки ИИ.
Ожидается, что сегмент ASIC будет рекордно быстро расти с CAGR 33,6% с 2026 по 2033 год, чему способствуют гипермасштаберы и ведущие лаборатории ИИ, инвестирующие в запатентованные кремниевые архитектуры для повышения вычислительной эффективности, снижения затрат на вывод и усиления контроля цепочки поставок. Выделенные ускорители, в том числе последовательные поколения тензорных процессоров (TPU) и программ, таких как AWS Trainium, Microsoft Maia и Meta MTIA, иллюстрируют этот переход к аппаратному обеспечению для конкретных приложений. Благодаря более тесному сотрудничеству с партнерами по проектированию и производству полупроводников, компании оптимизируют чипы для своих конкретных рабочих нагрузок ИИ, улучшая производительность на ватт и снижая зависимость от ускорителей общего назначения.
- Рабочая нагрузка
На основе рабочей нагрузки глобальный рынок ускорителей ИИ сегментирован на выводы и обучение. Сегмент выводов доминировал на рынке с долей 59,74% в 2025 году, отражая тот факт, что вывод в настоящее время составляет примерно две трети расходов на вычисления ИИ, поскольку развернутые модели, агенты ИИ и логические нагрузки генерируют непрерывный крупномасштабный спрос на обслуживание.
Ожидается, что в сегменте вывода будет наблюдаться самый быстрый CAGR в 30,6% с 2026 по 2033 год, что обусловлено растущим развертыванием генеративных приложений ИИ, больших языковых моделей и сервисов ИИ в реальном времени. Растущие объемы токенов увеличивают спрос на эффективные возможности вывода с низкой задержкой в облачных центрах обработки данных, корпоративных системах и периферийных устройствах.
- путем развертывания
На основе развертывания глобальный рынок ускорителей ИИ сегментирован на облачные и дата-центры, краевые и локальные предприятия. Сегмент облачных и дата-центров доминировал на рынке с долей 83,46% в 2025 году, что отражает концентрацию инвестиций в инфраструктуру ИИ среди гипермасштабных облачных провайдеров и операторов неооблачных вычислений, расширяющих вычислительные мощности для поддержки генеративного ИИ, моделей больших языков и высокопроизводительных вычислительных нагрузок. Развертывание инфраструктуры ИИ гигаваттного масштаба стимулирует значительный спрос на графические процессоры, пользовательские ASIC и другие специализированные процессоры. Кроме того, доступность масштабируемых вычислительных ресурсов, централизованного управления инфраструктурой и облачных сервисов искусственного интеллекта продолжает укреплять внедрение ускорителей на предприятиях и в научно-исследовательских институтах.
Ожидается, что в сегменте edge & on-device самый быстрый CAGR составит 34,2% с 2026 по 2033 год, что обусловлено растущей интеграцией маломощных ускорителей ИИ в автономные транспортные средства, робототехнику, промышленную технику, смартфоны и другую бытовую электронику. Эти приложения требуют обработки данных в режиме реального времени, низкой задержки, повышения конфиденциальности и снижения зависимости от облачных подключений. Ускорители края позволяют рабочим нагрузкам ИИ работать непосредственно на локальных устройствах, минимизируя затраты на передачу данных и улучшая отзывчивость. Кроме того, достижения в энергоэффективных архитектурах чипов, встроенных процессорах ИИ и передовых вычислительных технологиях расширяют возможности развертывания в производстве, автомобилестроении, здравоохранении и интеллектуальных потребительских устройствах, поддерживая сильный рост в течение прогнозируемого периода.
- Технология памяти
На основе технологии памяти глобальный рынок ускорителей ИИ сегментирован на высокочастотную память (HBM), GDDR и SRAM-ориентированные и LPDDR-ориентированные проекты. Сегмент HBM доминировал на рынке с долей 71,28% в 2025 году, увеличивая вычислительные и требования к памяти больших языковых моделей, генеративных приложений ИИ и высокопроизводительных вычислительных рабочих нагрузок. Ведущие ускорители ИИ все больше полагаются на сложенную технологию HBM для обеспечения высокой пропускной способности памяти и емкости, необходимой для эффективного обучения модели и вывода. Кроме того, увеличение емкости памяти на одно устройство в последовательных поколениях ускорителей поддерживает спрос на передовые решения HBM. Расширение гипермасштабных центров обработки данных и развертывание все более сложных моделей ИИ еще больше укрепляют лидерство сегмента.
Ожидается, что сегмент проектирования, ориентированный на чип SRAM и LPDDR, будет иметь самый быстрый CAGR 36,4% с 2026 по 2033 год, что обусловлено разработкой оптимизированных для вывода архитектур, предназначенных для повышения эффективности обработки при одновременном снижении зависимости от HBM. Используя статическую память с произвольным доступом на чипе (SRAM) и память с удвоенной скоростью передачи данных с низким энергопотреблением (LPDDR), эти архитектуры могут уменьшить движение данных, снизить энергопотребление и повысить экономическую эффективность для выбранных рабочих нагрузок ИИ. По мере увеличения объемов выводов и требований к генерации токенов облачные провайдеры и разработчики ИИ отдают приоритет снижению затрат на токен и более эффективному использованию оборудования. Ожидается, что эти факторы ускорят внедрение альтернативных архитектур памяти, особенно в специализированных системах вывода и периферийных приложениях ИИ.
- Процессный узел
На основе технологического узла глобальный рынок ускорителей ИИ сегментирован на 7 нм и выше, 5 нм-4 нм и 3 нм и ниже. Сегмент 5 нм-4 нм доминировал на рынке с долей 51,64% в 2025 году, широко распространив установленные архитектуры ускорителей, включая платформы NVIDIA Blackwell и предыдущего поколения, изготовленные с использованием технологических процессов 4 нм класса. Эти узлы предлагают благоприятный баланс вычислительной производительности, энергоэффективности, зрелости производства и масштабируемости производства, что делает их хорошо подходящими для крупномасштабного обучения ИИ и рабочих нагрузок вывода.
Ожидается, что сегмент 3 нм и ниже будет иметь самый быстрый CAGR 41,8% с 2026 по 2033 год, что обусловлено переходом к более продвинутым процессам производства полупроводников, которые обеспечивают более высокую плотность транзисторов, улучшенную производительность на ватт и большую вычислительную мощность. Ожидаемое внедрение технологии N3P TSMC для поколения Rubin от NVIDIA и передовых технологических процессов для платформы MI450 от AMD подчеркивает переход отрасли к архитектурам чипов следующего поколения. Ожидается, что растущий спрос на энергоэффективную инфраструктуру ИИ, растущие вычислительные требования крупных языковых моделей и расширение гипермасштабных центров обработки данных ускорят этот переход.
- С помощью приложения
На основе применения глобальный рынок ускорителей ИИ сегментирован на генеративные модели ИИ и большие языковые модели, системы рекомендаций и ранжирования, компьютерное зрение и видеоаналитику, разговорный AI & NLP, автономные системы и робототехнику, а также научные и HPC-вычисления. Сегмент генеративного ИИ и больших языковых моделей доминировал на рынке с долей 46,72% в 2025 году, что отражает значительные вычислительные ресурсы, необходимые для обучения, тонкой настройки и развертывания передовых языковых моделей и генеративных приложений ИИ. Растущее внедрение генерации контента на основе ИИ, помощников по кодированию, корпоративных копилотов и мультимодальных систем стимулирует спрос на высокоэффективные ускорители. Кроме того, растущее развертывание передовых моделей ИИ на облачных платформах и в корпоративных средах поддерживает инвестиции в инфраструктуру с интенсивным ускорителем для повышения скорости обработки, масштабируемости и эффективности вывода.
Ожидается, что сегмент автономных систем и робототехники будет наблюдать самый быстрый CAGR в 32,9% с 2026 по 2033 год, что обусловлено расширением внедрения физического ИИ в автономных транспортных средствах, промышленной робототехнике, интеллектуальном производстве и автоматизированной логистике. Эти приложения требуют специализированных ускорителей, способных обрабатывать данные датчиков, распознавать объекты и принимать решения в режиме реального времени с минимальной задержкой. Бортовой вывод позволяет системам надежно работать без непрерывного подключения к облаку, одновременно повышая отзывчивость и снижая требования к передаче данных. Ожидается, что достижения в области энергоэффективных процессоров, периферийных вычислений, машинного зрения и систем управления с поддержкой ИИ ускорят внедрение, позиционируя автономные системы и робототехнику как значительную возможность роста в течение прогнозируемого периода.
- Конечный пользователь
На базе конечного пользователя глобальный рынок ускорителей ИИ сегментируется на гипермасштаберов и поставщиков облачных услуг, лаборатории ИИ и неоклауды, предприятия и государственные и исследовательские учреждения. Сегмент гипермасштаберов и поставщиков облачных услуг доминировал на рынке с долей 61,38% в 2025 году, что отражает их существенные капитальные затраты на центры обработки данных ИИ, высокопроизводительную вычислительную инфраструктуру и крупномасштабное развертывание графических процессоров. Крупные облачные провайдеры инвестируют значительные средства в передовые ускорители для поддержки генеративного ИИ, больших языковых моделей и корпоративных сервисов ИИ. Их двойная роль в качестве покупателей торговых ускорителей и разработчиков пользовательского кремния еще больше усиливает спрос на рынке. Кроме того, расширение облачных предложений ИИ и растущая потребность в масштабируемых вычислительных мощностях поддерживают постоянные инвестиции в технологии ускорителей.
Ожидается, что в сегменте ИИ-лабораторий и неоклаудов самый быстрый CAGR составит 33,7% с 2026 по 2033 год, что обусловлено тем, что разработчики ИИ обеспечивают крупномасштабные вычислительные мощности благодаря прямым соглашениям с поставщиками чипов и партнерами по инфраструктуре. В то же время специализированные облачные провайдеры графических процессоров, широко известные как неоклауды, расширяют свою инфраструктуру для удовлетворения растущего спроса со стороны стартапов, исследовательских организаций и предприятий, требующих высокопроизводительных вычислительных ресурсов. Их внимание к интенсивной работе ускорителей, гибкому обеспечению пропускной способности и оптимизированной инфраструктуре ИИ укрепляет их рыночные позиции. Кроме того, ожидается, что растущий спрос на обучение модели, выводы и специализированные вычислительные среды ИИ ускорит инвестиции в этот сегмент.
В каком регионе самая большая доля рынка ускорителей ИИ
- Северная Америка доминировала на рынке ускорителей ИИ и составляла самую большую долю дохода в 54,26% в 2025 году, чему способствовала концентрация ведущих мировых разработчиков ускорителей, провайдеров гипермасштабных облаков и пограничных лабораторий ИИ в Соединенных Штатах, а также непрерывный цикл объявлений о развертывании в масштабе гигаватт.
- Регион также извлекает выгоду из глубокого венчурного и государственного финансирования для компаний-акселераторов, тесного сотрудничества между разработчиками микросхем и разработчиками моделей ИИ, а также большой базы облачных мощностей, которая впервые развертывает новые платформы. Ожидается, что продолжающиеся запуски систем стойки и программ на заказ укрепят лидерство Северной Америки в течение прогнозируемого периода.
Американский ускоритель AI Market Insight
Американский рынок ускорителей искусственного интеллекта занимает лидирующие позиции в Северной Америке, опираясь на штаб-квартиры NVIDIA, AMD, Broadcom, Intel и крупнейших гипермасштаберов, а также на концентрацию пограничных лабораторий искусственного интеллекта, которые напрямую контрактуют на мощность в несколько гигаватт. Новые платформы, как правило, развертываются сначала американскими облачными провайдерами, такими как многослойный кластер Vera Rubin NVL72, созданный CoreWeave 16 сентября 2026 года, и суперкластер AMD MI450 с 50 000 GPU, запланированный для Oracle Cloud Infrastructure с 3 квартала 2026 года. Недавний публичный листинг Cerebras в мае 2026 года еще больше углубил пул специализированных акселераторных компаний в стране.
Канада AI Accelerator Market Insight
Канадский рынок ускорителей ИИ быстро расширяется, что обусловлено растущим спросом на высокопроизводительные вычисления, генеративный ИИ и приложения для машинного обучения. Инвестиции в центры обработки данных, облачную инфраструктуру и исследования ИИ увеличивают внедрение графических процессоров, специализированных процессоров и передового вычислительного оборудования. Государственные инициативы, сильные академические исследования и технологические инновации поддерживают развитие рынка. Однако высокие затраты на оборудование, потребление энергии, ограничения в цепочке поставок и глобальная конкуренция остаются значительными проблемами, создавая возможности для производителей полупроводников, облачных провайдеров и разработчиков инфраструктуры ИИ.
Азиатско-Тихоокеанский ускоритель искусственного интеллекта Market Insight
Ожидается, что на Азиатско-Тихоокеанском рынке ускорителей ИИ будет наблюдаться самый быстрый рост во всем мире, обусловленный центральной ролью региона в производстве полупроводников, производством памяти с высокой пропускной способностью в Южной Корее, ростом внутренних инвестиций в инфраструктуру ИИ и растущим развитием отечественных ускорителей. Южнокорейские производители памяти поставляют HBM, на который полагаются ведущие ускорители, в то время как региональные стартапы и национальные чемпионы создают чипы, ориентированные на вывод, для центров обработки данных и периферийных приложений.
Китайский AI Accelerator Market Insight
Китайский рынок ускорителей ИИ быстро расширяется, что обусловлено сильным внутренним спросом на вычисления ИИ и политическим акцентом на самодостаточность в передовых полупроводниках. Отечественные поставщики, такие как Huawei и Cambricon, разрабатывают ускорители центров обработки данных для обучения и вывода, в то время как доступ к самым передовым иностранным ускорителям и производственным процессам остается ограниченным, что усиливает инвестиции в местные экосистемы проектирования чипов, упаковки и программного обеспечения.
Японский AI Accelerator Market Insight
Японский рынок ускорителей ИИ неуклонно растет, чему способствует увеличение инвестиций в генеративный ИИ, робототехнику, автономные системы и высокопроизводительные вычисления. Спрос на графические процессоры, интегральные схемы для конкретных приложений и специализированные процессоры ИИ растет в приложениях для производства, здравоохранения, автомобилестроения и центров обработки данных. Правительственные инициативы, поддерживающие цифровую трансформацию и отечественное производство полупроводников, еще больше укрепляют развитие рынка. Однако высокие затраты на разработку, потребности в энергии и зависимость от глобальных цепочек поставок остаются проблемами, создавая возможности для производителей полупроводников, облачных провайдеров и новаторов инфраструктуры ИИ.
Какие компании являются ведущими на рынке ускорителей ИИ
Индустрия ускорителей ИИ в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация NVIDIA(США)
- Advanced Micro Devices, Inc.(США)
- Intel Corporation(США)
- Broadcom Inc.(США)
- Marvell Technology, Inc.(США)
- Alphabet Inc. (Google) (США)
- Amazon Web Services, Inc. (США)
- Microsoft Corporation (США)
- Meta Platforms, Inc. (США)
- Qualcomm Incorporated (США)
- Cerebras Systems, Inc. (США)
- Groq, Inc. (США)
- SambaNova Systems, Inc. (США)
- Graphcore Limited (Великобритания)
- Tenstorrent Inc. (Канада)
- Etched.ai, Inc. (США)
- Корпорация D-Matrix (США)
- Huawei Technologies Co., Ltd. (Китай)
- Cambricon Technologies Corporation Limited (Китай)
- Samsung Electronics Co., Ltd. (Южная Корея)
- SK hynix Inc. (Южная Корея)
- Micron Technology, Inc. (США)
- Taiwan Semiconductor Manufacturing Company Limited (Тайвань)
- Alchip Technologies, Limited (Тайвань)
- MediaTek Inc. (Тайвань)
- Rebellions Inc. (Южная Корея)
- Preferred Networks, Inc. (Япония)
- CoreWeave, Inc. (США)
Каковы последние события на рынке ускорителей ИИ
- В сентябре 2026 года CoreWeave объявила, что она создала кластер NVIDIA Vera Rubin NVL72, соединяющий сотни графических процессоров Rubin в своем облаке, что стало одним из первых публичных развертываний поколения Rubin NVIDIA после выхода платформы в полноценное производство, объявленное на выставке CES в январе 2026 года.
- В сентябре 2026 года Broadcom сообщила о выручке от полупроводников ИИ в размере 16,7 млрд долларов США за третий квартал финансового 2026 года, что на 221% больше, чем в прошлом году, что отражает быстрый рост продаж пользовательских ускорителей и сетей ИИ для гипермасштаберов и пограничных лабораторий ИИ.
- В июле 2026 года AMD объявила о стратегическом партнерстве с Anthropic для развертывания до 2 гигаватт графических процессоров серии AMD Instinct MI450 в виде решений стойки Helios с графическими процессорами MI455X, процессорами EPYC «Venice», сетями Pensando и программным обеспечением ROCm, начиная с первой половины 2027 года.
- В мае 2026 года Cerebras Systems завершила свое первоначальное публичное размещение, став одним из крупнейших технологических списков США в последние годы и предоставив специалисту по ускорителю в масштабе пластин доступ к государственному капиталу для расширения возможностей своего центра обработки данных.
- В апреле 2026 года в Google Cloud Next компания Google анонсировала свои ТПУ восьмого поколения в качестве двух специализированных чипов, TPU 8t для обучения и TPU 8i для вывода, с масштабированием суперпода TPU 8t до 9600 чипов, двумя петабайтами общей HBM и 121 эксафлопсом вычислений FP4.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











