


Сегментация глобального рынка управления воздушным движением по домену (контроль воздушного движения, управление воздушным потоком и пропускной способностью, управление авиационной информацией и многое другое), компоненту (аппаратное обеспечение, программное обеспечение и услуги), приложению (коммуникация, навигация, наблюдение и многое другое) - отраслевые тенденции и прогноз до 2033 года
Управление воздушным движениемРазмер рынка
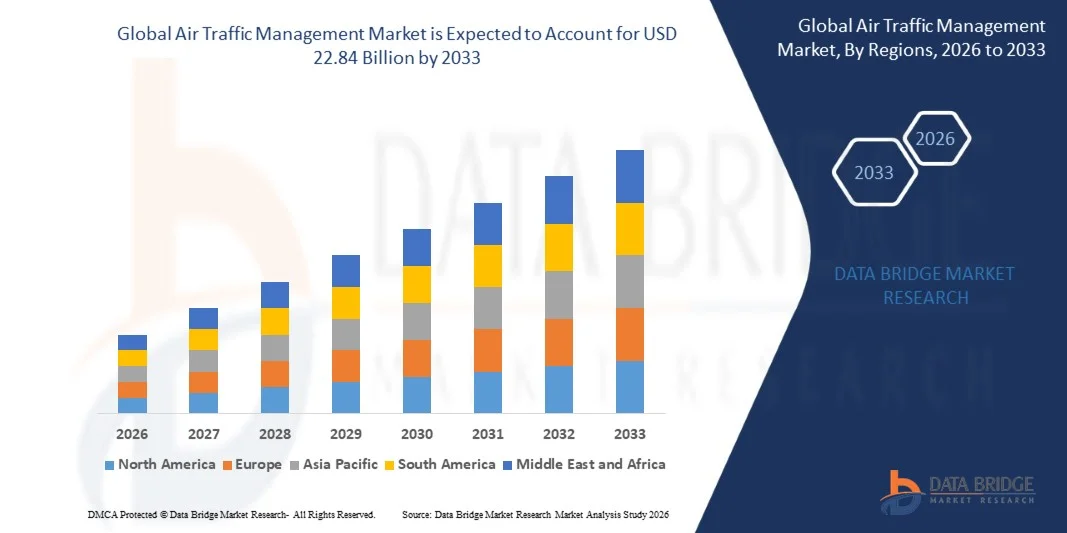
- Объем мирового рынка управления воздушным движением оценивается в12,82 млрд долларов в 2025 годуОжидается, что он достигнет22,84 млрд долларов к 2033 годув aCAGR 7,49%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен непрерывным ростом глобальных воздушных пассажирских перевозок и растущим спросом на эффективные системы управления воздушным пространством, что приводит к более широкому внедрению передовых технологий управления воздушным движением в секторах коммерческой и военной авиации.
- Кроме того, растущие инвестиции в модернизацию инфраструктуры аэропортов и растущая потребность в повышении безопасности полетов, связи в режиме реального времени и оптимизации транспортного потока создают системы управления воздушным движением в качестве важнейшего компонента современной авиации. Эти факторы ускоряют внедрение решений следующего поколения, тем самым значительно повышая рост отрасли.
Управление воздушным движениемАнализ рынка
- Системы управления воздушным движением представляют собой комплексные решения, обеспечивающие безопасное и эффективное перемещение воздушных судов через контролируемое воздушное пространство с использованием технологий связи, навигации и наблюдения. Эти системы обеспечивают координацию между пилотами и наземным управлением в режиме реального времени, поддерживают бесперебойные полеты и минимизируют задержки в глобальных авиационных сетях.
- Растущий спрос на решения для управления воздушным движением в первую очередь обусловлен увеличением заторов воздушного движения, повышением внимания к стандартам авиационной безопасности и растущим внедрением цифровых и спутниковых технологий. Переход к автоматизации и принятию решений на основе данных способствует дальнейшему повышению операционной эффективности и поддержке расширения глобальных систем воздушного транспорта.
- Северная Америка доминирует на рынке управления воздушным движениемс долей 33,15%В 2025 году благодаря развитой авиационной инфраструктуре, высокому объему воздушного движения и сильным инвестициям в программы модернизации
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке управления воздушным движением в течение прогнозируемого периода из-за быстрой урбанизации, роста пассажиропотока и расширения авиационной инфраструктуры в таких странах, как Китай, Индия и Япония.
- Сегмент оборудования доминировал на рынке с долей рынка 64,60% в 2025 году из-за широкого развертывания радиолокационных систем, оборудования связи, навигационных средств и инфраструктуры наблюдения. Аэропорты и центры управления воздушным движением продолжают в значительной степени полагаться на физические системы для обеспечения бесперебойного мониторинга и безопасной эксплуатации воздушных судов. Продолжающаяся модернизация инфраструктуры аэропортов и замена устаревших систем еще больше повышают спрос на оборудование.
Сфера охвата иУправление воздушным движениемСегментация рынка
| Атрибуты | Управление воздушным движениемКлючОбзор рынка |
| Сегменты покрыты |
|
| Страны, охваченные | Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
| Ключевые игроки рынка |
|
| Рыночные возможности |
|
| Информационные наборы данных с добавленной стоимостью | В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Управление воздушным движениемТенденции рынка
«Интеграция ИИ и автоматизации в системы управления воздушным движением»
- Значительной тенденцией на рынке управления воздушным движением является растущая интеграция технологий искусственного интеллекта и автоматизации в операции в воздушном пространстве, обусловленная необходимостью повышения эффективности, безопасности и принятия решений в режиме реального времени. Эта трансформация поднимает системы управления воздушным движением на интеллектуальные платформы, способные обрабатывать сложные и высокоплотные среды воздушного движения.
- Например, Thales Group представила решения для управления воздушным движением с поддержкой ИИ, которые оптимизируют секвенирование полетов и улучшают поддержку принятия решений контроллером в перегруженном воздушном пространстве. Эти системы повышают эксплуатационную эффективность и уменьшают задержки, обеспечивая предсказуемое управление трафиком и автоматическую координацию.
- Внедрение цифровых вышек и систем дистанционного управления воздушным движением ускоряется, поскольку автоматизация позволяет централизованно контролировать и управлять несколькими аэропортами. Это снижает эксплуатационные расходы и повышает гибкость в управлении воздушным движением в географически распределенных регионах.
- Поставщики аэронавигационных услуг все чаще используют алгоритмы машинного обучения для прогнозирования моделей трафика, погодных сбоев и потенциальных конфликтов. Это улучшает ситуационную осведомленность и позволяет активно управлять операциями в воздушном пространстве с меньшим вмешательством человека.
- Интеграция автоматики в системы связи, навигации и наблюдения способствует усилению обмена данными в режиме реального времени между воздушным судном и наземным управлением. Это повышает безопасность полетов и обеспечивает бесперебойную координацию в глобальных авиационных сетях.
- Рынок постоянно совершенствуется в автономных и управляемых данными системах воздушного движения, которые поддерживают оптимизированную маршрутизацию, топливную эффективность и снижение воздействия на окружающую среду. Растущая зависимость от ИИ и автоматизации усиливает переход к более умным и устойчивым инфраструктурам управления воздушным движением.
Динамика рынка управления воздушным движением
водитель
«Рост глобального пассажиропотока и загруженности воздушного пространства»
- Быстрый рост мирового пассажиропотока стимулирует спрос на передовые системы управления воздушным движением, которые могут эффективно обрабатывать растущие объемы рейсов и уменьшать заторы. Расширение авиационных сетей и увеличение частоты полетов оказывают значительное давление на существующую инфраструктуру воздушного пространства.
- Например, Федеральное управление гражданской авиации реализует программу NextGen по модернизации систем воздушного движения и управлению растущим спросом на воздушное движение с помощью спутниковой навигации и цифровых коммуникационных технологий. Эта инициатива направлена на повышение пропускной способности воздушного пространства и операционной эффективности всей авиационной сети.
- Рост числа бюджетных перевозчиков и региональной авиации способствует повышению плотности полетов, особенно на развивающихся рынках. Это увеличивает потребность в передовых решениях для управления движением и пропускной способностью для поддержания безопасных и эффективных операций.
- Аэропорты и авиакомпании сосредоточены на минимизации задержек и оптимизации расписания рейсов, что стимулирует инвестиции в системы мониторинга и прогнозирования движения в режиме реального времени. Эти технологии позволяют лучше использовать воздушное пространство и уменьшают эксплуатационные сбои.
- Растущая потребность в обеспечении безопасности при более высоких объемах перевозок усиливает важность современных решений по управлению воздушным движением. Этот драйвер вносит значительный вклад в устойчивый рост и технологическое развитие рынка.
Сдержанность/вызов
«Высокая стоимость внедрения и сложность модернизации»
- Рынок управления воздушным движением сталкивается с проблемами из-за высоких затрат, связанных с модернизацией устаревших систем до передовых цифровых и автоматизированных решений. Модернизация требует значительных инвестиций в инфраструктуру, интеграцию технологий и обучение рабочей силы, создавая финансовые барьеры для многих регионов.
- Например, Европейская организация по безопасности аэронавигации подчеркнула сложность реализации унифицированных программ модернизации воздушного пространства во многих странах, где проблемы координации и потребности в финансировании замедляют сроки развертывания. Эти факторы увеличивают сложность обеспечения беспрепятственной интеграции в региональном воздушном пространстве.
- Переход от традиционных радиолокационных систем к спутниковым и облачным платформам сопряжен со сложными проблемами взаимодействия систем и интеграции данных. Это увеличивает риски реализации и продлевает сроки реализации проектов для авиационных властей.
- Поддержание непрерывной работы во время модернизации системы добавляет еще один уровень сложности, поскольку перебои в обслуживании воздушного движения могут иметь значительные экономические последствия и последствия для безопасности. Это требует поэтапных стратегий развертывания и тщательного планирования.
- Сочетание высоких капитальных затрат, технической сложности и операционных рисков продолжает сдерживать рост рынка. Эти проблемы заставляют заинтересованные стороны применять постепенные и стратегические подходы к модернизации при одновременном балансировании затрат и эффективности работы.
Рынок управления воздушным движением
Рынок сегментируется на основе домена, компонента и приложения.
• Домен
На основе домена рынок управления воздушным движением сегментирован на управление воздушным движением, управление воздушным потоком и пропускной способностью, управление аэронавигационной информацией и другие. Сегмент управления воздушным движением занимал самую большую долю рынка в 2025 году, что обусловлено его важной ролью в обеспечении безопасности полетов и координации воздушных судов в режиме реального времени в контролируемом воздушном пространстве. Увеличение объемов глобального воздушного движения и модернизация инфраструктуры аэропортов еще больше повышают спрос на передовые системы управления воздушным движением. Правительства и авиационные власти продолжают уделять приоритетное внимание инвестициям в радиолокационные системы, сети связи и диспетчерские вышки для поддержания эксплуатационной безопасности и эффективности. Сегмент выигрывает от своего основополагающего положения в авиационных операциях, что делает его незаменимым во всех регионах.
Ожидается, что в сегменте управления воздушным движением и пропускной способностью будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые ростом заторов в воздушном пространстве и необходимостью оптимизированного планирования полетов. Расширение внедрения систем прогнозной аналитики и прогнозирования трафика на основе ИИ повышает эффективность использования воздушного пространства и сокращает задержки. Авиакомпании и операторы аэропортов сосредоточены на минимизации расхода топлива и операционных узких мест с помощью инструментов оптимизации потока в режиме реального времени. Расширение коммерческой авиации и растущая сложность глобальных маршрутов полета ускоряют развертывание передовых решений по управлению пропускной способностью. Этот сегмент набирает обороты по мере того, как авиационные сети переходят на управляемые данными и автоматизированные системы координации движения.
• по компонентам
На основе компонента рынок управления воздушным движением сегментирован на аппаратное обеспечение, программное обеспечение и услуги. Сегмент аппаратного обеспечения доминировал на крупнейшей доле рынка в 64,60% в 2025 году, чему способствовало широкое развертывание радиолокационных систем, оборудования связи, навигационных средств и инфраструктуры наблюдения. Аэропорты и центры управления воздушным движением продолжают в значительной степени полагаться на физические системы для обеспечения бесперебойного мониторинга и безопасной эксплуатации воздушных судов. Продолжающаяся модернизация инфраструктуры аэропортов и замена устаревших систем еще больше усиливают спрос на оборудование. Этот сегмент по-прежнему играет важную роль в обеспечении основных функций управления воздушным движением и наблюдения за ним.
Ожидается, что в сегменте программного обеспечения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей цифровизацией воздушных перевозок и внедрением платформ с поддержкой ИИ. Растущий акцент на предиктивной аналитике, автоматизации и облачных решениях для управления воздушным движением трансформирует операционную эффективность. Программные решения позволяют принимать решения в режиме реального времени, оптимизировать маршрутизацию полетов и улучшить управление безопасностью в сложных системах воздушного пространства. Растущая интеграция концепций цифровых башен и возможностей удаленного мониторинга еще больше ускоряет внедрение. Переход к интеллектуальным авиационным экосистемам позиционирует программное обеспечение как ключевой фактор роста на рынке.
• Подача заявки
На основе применения рынок управления воздушным движением сегментирован на связь, навигацию, наблюдение и другие. Сегмент связи занимал самую большую долю рынка в 2025 году, что обусловлено его важной ролью в поддержании постоянной координации между пилотами и авиадиспетчерами. Надежные системы голосовой связи и передачи данных имеют решающее значение для обеспечения безопасности полетов, оперативной ясности и управления чрезвычайными ситуациями. Увеличение плотности воздушного движения и расширение глобальных полетных сетей еще больше повышают спрос на передовую инфраструктуру связи. Сегмент продолжает формировать основу воздушных перевозок как в коммерческом, так и в военном секторах авиации.
Ожидается, что в сегменте наблюдения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением развертывания спутниковых систем слежения и передовых радиолокационных технологий. Растущее внимание к мониторингу воздушных судов в режиме реального времени и безопасности воздушного пространства способствует внедрению решений ADS-B и космического наблюдения. Авиакомпании и авиационные власти используют усовершенствованные системы наблюдения для повышения ситуационной осведомленности и снижения рисков столкновений. Интеграция ИИ и аналитики больших данных еще больше повышает точность обнаружения и эффективность работы. Переход к глобальному бесшовному охвату наблюдения ускоряет рост этого сегмента.
Региональный анализ рынка авиаперевозок
- Северная Америка доминировала на рынке управления воздушным движением с самой большой долей доходов в 33,15% в 2025 году, что обусловлено передовой авиационной инфраструктурой, высоким объемом воздушного движения и сильными инвестициями в программы модернизации.
- Регион выигрывает от раннего внедрения цифровых систем управления воздушным движением и широкого внедрения спутниковых технологий навигации и наблюдения. Повышение внимания к безопасности полетов, эффективности и оптимизации воздушного пространства еще больше усиливает спрос на рынке.
- Правительственные инициативы по модернизации устаревших систем управления воздушным движением и повышению эксплуатационной надежности продолжают поддерживать рост рынка. Присутствие ведущих поставщиков авиационных технологий также усиливает региональное доминирование в передовых решениях по управлению воздушным движением.
Рынок управления воздушным движением США Insight
Рынок управления воздушным движением США занимал самую большую долю доходов в Северной Америке в 2025 году, чему способствовала одна из самых загруженных авиационных сетей во всем мире и продолжающееся обновление аэронавигационной инфраструктуры. Растущее внимание к повышению эффективности воздушного пространства и минимизации задержек рейсов способствует внедрению передовых технологий управления движением. Значительные инвестиции направляются на инициативы по модернизации, включая совершенствование систем наблюдения и цифровых коммуникационных рамок для управления воздушным движением. Включение инструментов оптимизации полетов на основе искусственного интеллекта и прогнозной аналитики еще больше улучшает эксплуатационные характеристики. Кроме того, федеральные авиационные власти подчеркивают безопасность, автоматизацию и расширение мощностей, поддерживая постоянный рост рынка.
Европейский рынок интеллектуального управления трафиком
Согласно прогнозам, рынок управления воздушным движением в Европе будет расширяться в течение прогнозируемого периода, что обусловлено строгими правилами безопасности полетов и растущей потребностью в трансграничной координации воздушного пространства. Рост пассажиропотока через крупные хабы стимулирует внедрение передовых систем управления воздушным движением и пропускной способностью. В регионе основное внимание уделяется согласованным операциям воздушного движения для повышения эффективности и сокращения заторов в фрагментированных воздушных пространствах. Инвестиции в спутниковые навигационные программы и модернизацию устаревших систем способствуют дальнейшему росту. Увеличение акцента на устойчивость и экономичную маршрутизацию полетов также способствует расширению рынка.
Британский рынок управления воздушным движением Insight
Ожидается, что в течение прогнозируемого периода рынок управления воздушным движением в Великобритании будет расти на примечательном уровне CAGR, чему будет способствовать растущий спрос на авиаперевозки и постоянное обновление авиационной инфраструктуры. Страна сосредоточена на повышении пропускной способности воздушного пространства и повышении эксплуатационной безопасности с помощью передовых цифровых систем управления. Расширение применения технологий автоматизации и удаленных башен упрощает работу воздушного движения в ключевых аэропортах. Упор на сокращение задержек и повышение эффективности полетов стимулирует инвестиции в решения для управления дорожным движением следующего поколения. Продолжающиеся инициативы авиационных властей по модернизации способствуют дальнейшему росту рынка.
Немецкий рынок управления воздушным движением Insight
Ожидается, что в течение прогнозируемого периода рынок управления воздушным движением Германии будет расширяться на значительном CAGR, что обусловлено сильной авиационной инфраструктурой и растущим вниманием к технологическим инновациям в управлении воздушным пространством. Страна инвестирует в передовые системы наблюдения и навигации для повышения эффективности и безопасности в плотных коридорах воздушного движения. Все более широкое внедрение цифровых решений управления воздушным движением поддерживает мониторинг в режиме реального времени и оптимизированную маршрутизацию полетов. Упор Германии на устойчивость также способствует эффективному управлению воздушными потоками для сокращения выбросов. Постоянное обновление инфраструктуры аэропортов и аэронавигационных систем способствует дальнейшему росту рынка.
Азиатско-Тихоокеанский рынок интеллектуального управления трафиком
Рынок управления воздушным движением в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено быстрой урбанизацией, ростом пассажиропотока и расширением авиационной инфраструктуры в таких странах, как Китай, Индия и Япония. Увеличение инвестиций в новые аэропорты и модернизация систем управления воздушным движением способствуют сильному региональному росту. Правительственные инициативы, ориентированные на интеллектуальную авиационную инфраструктуру и цифровое управление воздушным пространством, еще больше ускоряют внедрение. Регион также выигрывает от расширения применения экономически эффективных технологий наблюдения и связи. Растущий спрос на эффективные полеты и снижение заторов делает Азиатско-Тихоокеанский регион самым быстрорастущим регионом на рынке.
Японский рынок управления воздушным движением
Японский рынок управления воздушным движением набирает обороты благодаря своей передовой технологической экосистеме, высоким стандартам авиационной безопасности и растущему спросу на авиаперевозки. Страна активно интегрирует системы управления трафиком с поддержкой ИИ и спутниковые навигационные технологии для повышения операционной точности. Внимание Японии к авиационной инфраструктуре, устойчивой к стихийным бедствиям, также стимулирует инвестиции в надежные решения для управления воздушным движением. Расширение внедрения автоматизированных систем в аэропортах повышает эффективность и снижает человеческие ошибки. Интеграция интеллектуальных систем наблюдения и связи способствует дальнейшему росту рынка в регионе.
Китайский рынок управления воздушным движением
Китайский рынок управления воздушным движением составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало быстрое расширение коммерческой авиации, сильные программы развития аэропортов и увеличение авиаперевозок пассажиров. Страна активно инвестирует в интеллектуальную авиационную инфраструктуру, включая передовые радиолокационные системы и спутниковые навигационные технологии. Правительственные инициативы по модернизации воздушного пространства и интеграции умных городов также способствуют росту рынка. Растущий спрос на эффективное управление воздушными потоками на перегруженных воздушных маршрутах ускоряет внедрение технологий. Сильные внутренние производственные возможности в авиационных системах также способствуют расширению рынка.
Доля рынка управления воздушным движением
Индустрию управления воздушным движением в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Honeywell International Inc. (США)
- Kongsberg Gruppen ASA (Норвегия)
- Indra Sistemas, S.A. (Испания)
- Northrop Grumman Corporation (США)
- NAV CANADA (Канада)
- Leonardo S.p.A. (Италия)
- Adacel Technologies Limited (Австралия)
- Thales Group (Франция)
- Frequentis AG (Австрия)
- RTX Corporation (США)
- Advanced Navigation and Positioning Corporation (Япония)
- NATS (Великобритания)
- Saab AB (Швеция)
- SITA N.V. (Швейцария)
- L3Harris Technologies, Inc. (США)
- Aena, S.M.E. (Испания)
Последние события на мировом рынке управления воздушным движением
- В сентябре 2025 года Фалес и Стинвиль заключили контракт с CORPAC на развертывание системы TopSky-AMHS в более чем 35 местах, значительно укрепив связи между центрами управления, аэропортами и международными ANSP. Это развитие ускоряет соблюдение Перу стандартов Международной организации гражданской авиации, одновременно повышая совместимость между глобальными авиационными сетями. Инициатива направлена на повышение операционной эффективности и позиционирование Перу в качестве стратегического центра для подключения воздушного движения во многих регионах. Это также усиливает конкурентное присутствие Thales на рынке управления воздушным движением в Южной Америке.
- В сентябре 2025 года SITA представила ATC Bridge, облачную платформу SaaS, направленную на модернизацию устаревших систем связи управления воздушным движением. Это решение позволяет авиационным властям и ANSP достичь большей масштабируемости, безопасности и экономической эффективности в коммуникационной инфраструктуре. Запуск поддерживает переход к цифровым и облачным системам управления воздушным движением. Это также усиливает роль SITA в продвижении авиационных коммуникационных технологий следующего поколения и стимулировании более широкой цифровизации рынка.
- В январе 2024 года EasyJet Airline Company Limited стала первой авиакомпанией, сотрудничающей с программой Iris во главе с Европейским космическим агентством и Viasat, сосредоточившись на интеграции передовых технологий спутниковой связи в управление воздушным движением. Это партнерство улучшает обмен данными между воздушными судами и наземными системами в режиме реального времени, повышает эффективность и безопасность полетов. Он также поддерживает внедрение спутниковых решений управления воздушным движением в авиационном секторе. Инициатива вносит вклад в развитие систем управления воздушным движением с подключенными и космическими возможностями во всем мире.
- В октябре 2023 года должностные лица Международного аэропорта Бижу Патнаик внедрили новую систему автоматизации управления воздушным движением в модернизированном центре управления, значительно повысив эффективность работы полёта. Это улучшение улучшает мониторинг в режиме реального времени, возможности принятия решений и общую координацию воздушного пространства в аэропорту. Обновление отражает растущее внедрение автоматизированных решений для воздушного движения на развивающихся авиационных рынках. Это также способствует улучшению управления потенциалом и повышению эксплуатационной надежности региональных систем воздушного пространства.
- В июле 2023 года Skykraft Pvt Ltd успешно провела первоначальные испытания космической голосовой связи VHF, что стало важным шагом на пути к созданию спутниковых авиационных сетей связи. Это развитие расширяет возможности обеспечения глобального охвата связи в режиме реального времени за пределами традиционных наземных ограничений. Он оказывает поддержку будущему развертыванию космических служб мониторинга и связи для авиации. Эта веха согласуется с продолжающимися глобальными усилиями по модернизации систем управления воздушным движением и улучшению связи в отдаленных и океанических регионах воздушного пространства.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











