


Глобальный рынок препаратов для лечения амблиопии по типу (страбизмическая амблиопия, рефракционная амблиопия, депривационная амблиопия и другие), лекарственные препараты (атропин и другие), конечный пользователь (больничные/клинические лаборатории, врачебные кабинеты, референтные лаборатории и другие конечные пользователи), канал сбыта (прямой тендер, розничные продажи и другие) — отраслевые тенденции и прогноз до 2029 года.
Каков размер рынка лекарств от амблиопии и темпы роста
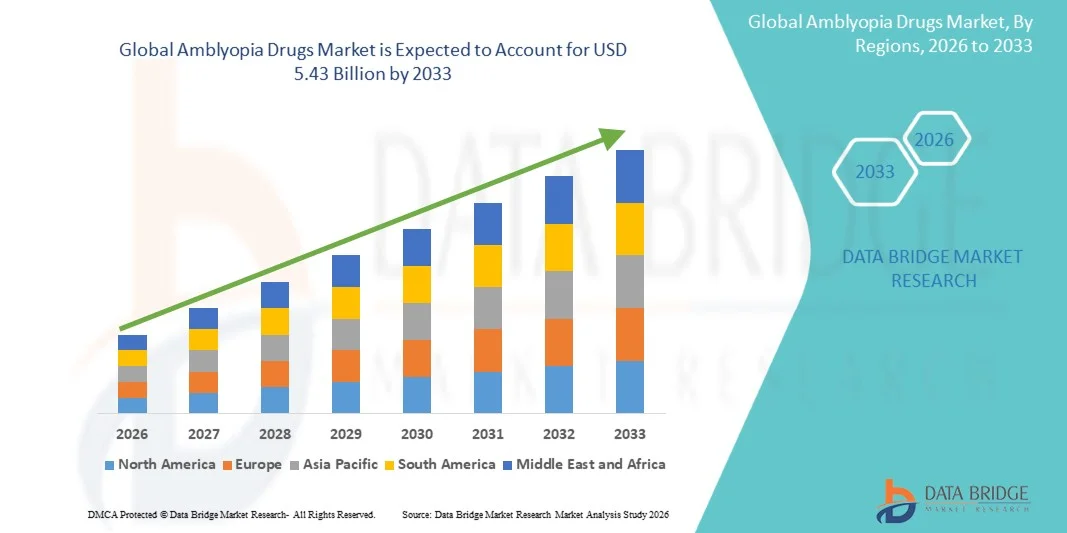
- Согласно анализу Data Bridge Market Research, глобальный объем рынка лекарств от амблиопии был оценен как4,13 млрд долларов в 2025 годуОжидается, что он достигнет5,43 млрд долларов к 2033 годув aCAGR 3,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью амблиопии (ленивый глаз) среди педиатрических групп населения, а также повышением осведомленности о ранней диагностике и фармакологических вмешательствах, что приводит к улучшению принятия лечения в условиях офтальмологической помощи.
- Кроме того, растущий спрос на неинвазивную и вспомогательную лекарственную терапию в дополнение к традиционным методам лечения, таким как пластырь и терапия зрения, делает амблиопию важным компонентом ухода за детским зрением. Эти сходящиеся факторы ускоряют поглощение фармакологических решений амблиопии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$4,13 млрд.
Ожидаемая рыночная стоимость (2033):$5,43 млрд.
Прогноз CAGR (2026–2033):3.50%
Каковы основные выводы рынка лекарств от амблиопии
- Препараты амблиопии, в первую очередь состоящие из фармакологических методов лечения, таких как глазные капли атропина и новые нейровизуальные и дофаминергические агенты, все чаще интегрируются в педиатрическую офтальмологическую практику в качестве важных добавок к традиционным методам лечения, таким как пластырь и терапия зрения, из-за их способности улучшать приверженность лечению и поддерживать развитие зрительной коры у детей с ленивым глазом.
- Растущий спрос на лекарства от амблиопии в первую очередь подпитывается ростом глобальной заболеваемости расстройствами детского зрения, повышением осведомленности о программах раннего скрининга и вмешательства в глаза и растущим клиническим сдвигом в сторону неинвазивных, фармакологически поддерживаемых подходов к лечению, которые улучшают результаты визуального восстановления.
- Северная Америка доминировала на рынке лекарств от амблиопии с самой большой долей дохода в 39,4% в 2025 году, поддерживаемой передовой инфраструктурой офтальмологической помощи, сильным внедрением программ скрининга детского зрения и ранним внедрением новых фармакологических методов лечения, причем в США наблюдается значительный рост, обусловленный активными клиническими исследованиями и широким использованием методов лечения на основе атропина.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лекарств от амблиопии в течение прогнозируемого периода из-за большой базы педиатрического населения, улучшения доступа к услугам по уходу за глазами, роста расходов на здравоохранение и повышения осведомленности о ранней диагностике и лечении нарушений зрения в таких странах, как Китай и Индия.
- Сегмент атропина доминировал на рынке лекарств от амблиопии с долей рынка 44,1% в 2025 году, что обусловлено его доказанной клинической эффективностью, простотой введения и растущим предпочтением среди врачей в качестве альтернативы или дополнения к терапии пластыря для улучшения соответствия лечения у педиатрических пациентов.
Сегментация рынка наркотиков и амблиопии
|
Атрибуты |
Наркотики амблиопии ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
• Разработка цифровых терапевтических средств и геймифицированных платформ для тренировки зрения · Расширение моделей домашней терапии на основе рецептов |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке лекарств от амблиопии
«Переход к цифровой фармакологической комбинированной терапии»
- Значительной и ускоряющейся тенденцией на мировом рынке лекарств от амблиопии является интеграция фармакологических методов лечения, таких как атропин, с платформами цифровой терапии зрения и педиатрическими инструментами нейровизуального обучения для улучшения приверженности лечению и результатов визуального восстановления у детей.
- Например, новые схемы лечения на основе атропина все чаще сочетаются с программами обучения зрению на основе приложений, которые направляют детей через структурированные упражнения для глаз при мониторинге прогресса в режиме реального времени под наблюдением врача.
- Интеграция адъюнктной лекарственной терапии при амблиопии позволяет улучшить модуляцию зрительной адаптации коры головного мозга, при этом низкие дозы атропина демонстрируют повышенную эффективность в сочетании со структурированными протоколами стимуляции зрения у педиатрических пациентов.
- Растущее использование телеофтальмологических платформ облегчает централизованный мониторинг реакции на лекарства от амблиопии, позволяя клиницистам удаленно корректировать планы дозировки и терапии на основе соответствия пациентов и тенденций улучшения зрения.
- Увеличение исследовательского внимания к препаратам, нацеленным на нейропластичность, стимулирует инновации в терапии амблиопии следующего поколения, направленной на улучшение восстановления бинокулярного зрения за пределами обычных окон лечения.
- Растущее внедрение персонализированных алгоритмов лечения, основанных на возрасте, тяжести и моделях реагирования пациентов, позволяет использовать более индивидуальные схемы лечения амблиопии для улучшения клинических результатов.
Динамика рынка амблиопии
водитель
«Растущий ранний скрининг и расширение детских программ по уходу за глазами»
- Растущий глобальный акцент на программах скрининга зрения в раннем детстве и расширение инфраструктуры детской офтальмологии является ключевым фактором, ускоряющим спрос на лекарства от амблиопии как на развитых, так и на развивающихся рынках здравоохранения.
- Например, национальные школьные инициативы по скринингу зрения все чаще идентифицируют амблиопию на более ранних стадиях, что приводит к более высоким показателям фармакологической терапии, такой как глазные капли атропина, наряду с традиционными методами пластыря.
- Растущее клиническое признание важности раннего вмешательства в предотвращении долгосрочных нарушений зрения побуждает врачей принимать дополнительные лекарственные препараты для повышения эффективности лечения у молодых пациентов.
- Кроме того, растущие инвестиции в здравоохранение в педиатрические услуги по уходу за глазами и улучшенный доступ к специалистам по офтальмологии поддерживают более широкое внедрение амблиопии в амбулаторных и клинических условиях.
- Растущее предпочтение неинвазивных и удобных для соблюдения вариантов лечения среди родителей и врачей способствует дальнейшей интеграции подходов, основанных на лекарственных препаратах, в стандартные протоколы лечения амблиопии.
- Расширение страхового покрытия и поддержки в возмещении расходов на лечение детского зрения в нескольких странах еще больше повышает доступность и доступ к медикаментозной терапии амблиопии.
Сдержанность/вызов
«Ограниченные долгосрочные доказательства эффективности и проблемы соблюдения требований лечения»
- Опасения по поводу ограниченных долгосрочных клинических данных о устойчивой эффективности препаратов амблиопии, особенно в тяжелых случаях, представляют собой серьезную проблему для более широкого внедрения среди офтальмологов и поставщиков медицинских услуг.
- Например, вариабельность реакции пациента на терапию атропином и неопределенность в отношении долгосрочной визуальной стабильности после прекращения медикаментозного лечения привели к осторожной практике назначения препарата в некоторых клинических условиях.
- Проблемы соблюдения режима лечения, особенно среди молодых педиатрических пациентов, остаются ключевой проблемой, поскольку длительное использование глазных капель или комбинированной терапии может привести к непоследовательному соблюдению и снижению терапевтических результатов.
- Кроме того, мягкие побочные эффекты, такие как светочувствительность и размытие вблизи зрения, связанные с использованием атропина, могут препятствовать непрерывному соблюдению лечения среди детей и лиц, осуществляющих уход.
- Отсутствие стандартизированных глобальных протоколов лечения амблиопии создает вариабельность в практике назначения и ограничивает последовательное клиническое принятие в разных регионах.
- Высокая зависимость от надзора со стороны лиц, осуществляющих уход, для правильного введения лекарств еще больше увеличивает риск пропущенных доз и неоптимальную эффективность лечения.
Как сегментируется рынок лекарств от амблиопии
Рынок сегментирован по типу, лекарствам, конечному пользователю и каналу распространения.
- По типу
По типу рынок лекарств от амблиопии сегментирован на косоглазие, рефракционную амблиопию, депривацию амблиопии и другие. Сегмент рефракционной амблиопии доминировал на рынке с самой большой долей дохода в 41,6% в 2025 году, что обусловлено его высокой распространенностью во всем мире, особенно у детей с неисправленными рефракционными ошибками, такими как гиперопия и анизометропия. Этот сегмент выигрывает от раннего выявления через школьные программы скрининга, где фармакологические методы лечения, такие как атропин, все чаще используются в качестве вспомогательного лечения. Клиническое предпочтение сочетания рефракционной коррекции с медикаментозной терапией для улучшения остроты зрения еще больше усиливает ее доминирование. Кроме того, повышение осведомленности родителей в отношении корректирующего ухода за глазами поддерживает устойчивый спрос на лечение в этой категории. Расширение услуг детской офтальмологии в городских и полугородских районах еще больше укрепляет лидирующие позиции на рынке.
Ожидается, что сегмент косоглазийной амблиопии будет наблюдать самые быстрые темпы роста в 19,8% с 2026 по 2033 год, что обусловлено ростом заболеваемости смещения глаз в педиатрических популяциях и увеличением ранней диагностики с помощью передовых технологий скрининга глаз. Этот сегмент набирает обороты, поскольку клиницисты все чаще применяют фармакологическую терапию наряду с коррекционной хирургией и терапией зрения для улучшения восстановления бинокулярного зрения. Растущая осведомленность о долгосрочных осложнениях нелеченного косоглазия способствует раннему терапевтическому вмешательству. Кроме того, достижения в области нейровизуальных препаратов, направленных на улучшение корковой адаптации, расширяют возможности лечения. Увеличение доступности специализированной педиатрической офтальмологической помощи в развивающихся странах также способствует быстрому росту в этом сегменте.
- С помощью наркотиков
На основе препаратов рынок препаратов амблиопии сегментирован на атропин и другие. Сегмент атропина доминировал на рынке с самой большой долей выручки в 44,1% в 2025 году, что обусловлено его установленной клинической эффективностью в качестве карательной терапии для улучшения зрения в более сильном глазу и стимулирования более слабого глаза. Он широко назначается в качестве альтернативы или дополнения к пластырю из-за его простоты использования и более высокого соответствия пациента, особенно среди детей. Офтальмологи предпочитают низкодозную терапию атропином из-за ее обратимых эффектов и сильной клинической поддержки от многочисленных педиатрических исследований. Растущая доступность стандартизированных рецептур атропина еще больше усиливает его доминирование. Кроме того, его интеграция в комбинированные протоколы лечения с терапией зрения расширяет его клиническое признание в системах здравоохранения.
Ожидается, что в остальных сегментах будет наблюдаться самый быстрый темп роста в 21,3% с 2026 по 2033 год, что обусловлено ростом исследований новых фармакологических агентов, нацеленных на нейропластичность и стимуляцию зрительной коры. Развивающиеся классы лекарств, ориентированные на дофаминергическую модуляцию и улучшение бинокулярного зрения, привлекают внимание в клинических испытаниях. Увеличение инвестиций в разработку педиатрических офтальмологических препаратов ускоряет инновации за пределами традиционной терапии на основе атропина. Кроме того, растущий спрос на персонализированные и комбинированные подходы к лечению расширяет применение дополнительных терапевтических препаратов. Ожидается, что расширение продуктов нефтепровода от биотехнологических фирм, специализирующихся на терапии восстановления зрения, будет в значительной степени способствовать росту сегмента.
- Конечный пользователь
На основе конечного пользователя рынок лекарств от амблиопии сегментирован в больничные / клинические лаборатории, кабинеты врачей, справочные лаборатории и другие конечные пользователи. Сегмент офисов врачей доминировал на рынке с самой большой долей дохода в 46,8% в 2025 году, что обусловлено большим объемом амбулаторных педиатрических консультаций и регулярных услуг по скринингу зрения, проводимых в офтальмологических клиниках. Эти настройки являются основной точкой диагностики и первоначального назначения препаратов амблиопии, таких как глазные капли атропина. Врачи предпочитают офисное лечение из-за простоты наблюдения и мониторинга улучшения зрения. Повышение доступности специализированных специалистов по уходу за глазами в городских районах еще больше усиливает доминирование этого сегмента. Кроме того, растущее предпочтение не больничных, экономически эффективных сред лечения поддерживает постоянный спрос в кабинетах врачей.
Ожидается, что в сегменте больничных / клинических лабораторий будет наблюдаться самый быстрый рост на 18,9% с 2026 по 2033 год, что обусловлено увеличением больничных педиатрических программ скрининга глаз и расширенными диагностическими возможностями. Больницы все чаще принимают интегрированные пути лечения амблиопии, сочетая фармакологическую терапию с визуализацией и тестированием зрительных функций. Растущие случаи комплексной или позднедиагностированной амблиопии, требующей многодисциплинарной помощи, еще больше способствуют принятию лечения в больницах. Расширение педиатрических офтальмологических отделений в больницах третичного ухода также способствует росту. Кроме того, правительственные инициативы по улучшению инфраструктуры здравоохранения детских глаз укрепляют использование больничного лечения во всем мире.
- Дистрибьюторский канал
На базе канала дистрибуции рынок лекарств от амблиопии сегментирован на прямые тендерные, розничные продажи и другие. Сегмент розничных продаж доминировал на рынке с самой большой долей выручки в 57,2% в 2025 году, что обусловлено широкой доступностью рецептурных глазных капель в аптеках и простотой доступа для родителей, управляющих долгосрочным педиатрическим лечением. Розничные аптеки служат удобной точкой распространения для повторных покупок лекарств, особенно для терапии на основе атропина. Сильные аптечные сети в городских и полугородских районах обеспечивают постоянную доступность лекарств. Повышение осведомленности лиц, осуществляющих уход, о назначенных схемах лечения амблиопии еще больше укрепляет этот сегмент. Кроме того, растущее предпочтение врачей амбулаторным рецептам способствует устойчивому доминированию розничных каналов.
Ожидается, что в сегменте прямых тендеров будет наблюдаться самый быстрый рост на 20,5% с 2026 по 2033 год, что обусловлено увеличением закупок лекарств от амблиопии через государственные программы здравоохранения и институциональные закупки больницами. Инициативы общественного здравоохранения, направленные на скрининг и лечение детского зрения, стимулируют массовые закупки лекарств через тендеры. Растущие инвестиции в национальные программы по охране здоровья глаз, особенно в странах с развивающейся экономикой, еще больше поддерживают этот рост. Больницы и клиники все больше полагаются на централизованные системы закупок для обеспечения последовательного предложения лекарств. Кроме того, экономически эффективные закупки с помощью прямых тендеров способствуют более широкому внедрению систем общественного здравоохранения.
В каком регионе находится наибольшая доля рынка амблиопии
- Северная Америка доминировала на рынке лекарств от амблиопии с самой большой долей дохода в 39,4% в 2025 году, поддерживаемой передовой инфраструктурой офтальмологической помощи, сильным внедрением программ скрининга детского зрения и ранним внедрением новых фармакологических методов лечения.
- Потребители и поставщики медицинских услуг в регионе уделяют первоочередное внимание ранней диагностике и эффективному лечению амблиопии, чему способствует широкое использование фармакологических методов лечения, таких как глазные капли атропина, наряду с методами коррекции зрения и исправления патчей.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, сильным страховым покрытием для педиатрической глазной помощи и технологически развитой клинической экосистемой, которая позволяет раннее вмешательство и постоянный мониторинг результатов лечения, устанавливая препараты амблиопии в качестве ключевого компонента педиатрической офтальмологической помощи как в больницах, так и в амбулаторных условиях.
Американский рынок лекарств от амблиопии
Американский рынок лекарств от амблиопии занял самую большую долю дохода в 82% в 2025 году в Северной Америке, что обусловлено высоким бременем детских расстройств зрения и сильным внедрением программ раннего скрининга глаз в школах и системах здравоохранения. Медицинские работники все чаще отдают приоритет фармакологическим вмешательствам, таким как глазные капли атропина, наряду с традиционной патч-терапией для улучшения соответствия лечению и визуальных результатов. Растущее предпочтение основанных на фактических данных неинвазивных подходов к лечению в сочетании с сильным страховым покрытием для детской офтальмологической помощи также поддерживает расширение рынка. Кроме того, наличие развитой инфраструктуры клинических исследований и постоянное развитие новых методов лечения зрения значительно способствуют росту рынка.
Европейский рынок лекарств от амблиопии
Согласно прогнозам, европейский рынок лекарств от амблиопии будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения инициатив по скринингу детского зрения под руководством правительства и повышения осведомленности о ранней диагностике амблиопии. В регионе наблюдается растущее клиническое внедрение фармакологической терапии в качестве дополнения к терапии зрения и пластырей, поддерживаемых хорошо зарекомендовавшими себя системами офтальмологической помощи. Европейские системы здравоохранения подчеркивают раннее вмешательство, которое поощряет более широкое назначение лечения на основе атропина у педиатрических пациентов. Кроме того, увеличение расходов на здравоохранение и улучшение доступа к специализированным услугам по уходу за глазами способствуют устойчивому росту рынка в Западной и Восточной Европе.
Британский рынок лекарств от амблиопии
Ожидается, что рынок лекарств от амблиопии в Великобритании в течение прогнозируемого периода будет расти на примечательном уровне CAGR, что обусловлено увеличением внимания к скринингу зрения у детей и программам раннего терапевтического вмешательства в рамках инициатив общественного здравоохранения. Повышение осведомленности родителей о рисках долгосрочного ухудшения зрения способствует ранней диагностике и принятию фармакологического лечения. Национальная служба здравоохранения (NHS) играет ключевую роль в поддержке доступа к терапии амблиопии, включая глазные капли атропина в рамках стандартных протоколов ухода. Кроме того, растущая интеграция цифровых инструментов мониторинга здоровья глаз повышает приверженность лечению и последующему уходу, способствуя устойчивому росту рынка.
Немецкий рынок лекарств от амблиопии
Ожидается, что в течение прогнозируемого периода рынок лекарств от амблиопии в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения и растущий акцент на детском офтальмологическом здоровье. Акцент Германии на ранней диагностике и профилактическом здравоохранении способствует внедрению фармакологических методов лечения амблиопии в сочетании с коррекционной терапией зрения. Хорошо развитая экосистема клинических исследований страны поддерживает оценку передовых нейровизуальных лекарственных препаратов, направленных на улучшение бинокулярного зрения. Кроме того, повышение осведомленности среди медицинских работников и родителей о нелеченных осложнениях амблиопии еще больше усиливает спрос на рынке.
Азиатско-Тихоокеанский рынок лекарств от амблиопии
Рынок лекарств от амблиопии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 21% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено большой базой педиатрического населения, увеличением распространенности нарушений рефракционного зрения и улучшением доступа к услугам по уходу за глазами в развивающихся странах. Быстрая урбанизация и повышение осведомленности в области здравоохранения способствуют ранней диагностике и более широкому внедрению фармакологических методов лечения, таких как атропин. Государственные программы скрининга школьного зрения и расширение инфраструктуры офтальмологии еще больше ускоряют процесс лечения. Кроме того, растущая доступность средств по уходу за глазами и растущее проникновение специализированных педиатрических клиник в значительной степени способствуют росту регионального рынка.
Японский рынок лекарств от амблиопии
Японский рынок лекарств от амблиопии набирает обороты благодаря передовой системе здравоохранения страны, высокой осведомленности о педиатрических заболеваниях глаз и сильному акценту на раннее медицинское вмешательство. Растущее внедрение фармакологической терапии наряду с программами обучения зрению способствует улучшению результатов лечения у детей. Старение населения Японии и акцент на осознание здоровья на протяжении всей жизни косвенно укрепляют практику раннего скрининга в более молодых группах населения. Кроме того, интеграция цифровых инструментов здравоохранения и точной офтальмологической помощи улучшает мониторинг лечения и соблюдение в клинических условиях.
Рынок лекарств от амблиопии в Индии
На индийский рынок лекарств от амблиопии в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, связанная с большим педиатрическим населением, увеличением распространенности неисправленных ошибок рефракции и быстрым расширением инфраструктуры ухода за глазами. Повышение осведомленности о нарушениях зрения у детей и растущее проникновение школьных программ скрининга глаз способствуют ранней диагностике и принятию лечения. Доступность доступных фармакологических вариантов, таких как глазные капли атропина, также способствует доступности на рынке. Кроме того, правительственные инициативы, направленные на детское здравоохранение и расширение охвата офтальмологических услуг в сельских и полугородских районах, являются ключевыми факторами, способствующими росту рынка.
Какие компании занимают лидирующие позиции на рынке лекарств от амблиопии
Индустрия Amblyopia Drugs в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Novartis AG(Швейцария)
- Компания Pfizer Inc(США)
- AbbVie Inc.(США)
- Alcon Inc.(Швейцария)
- Здоровье Боша(Канада)
- Bayer AG (Германия)
- Santen Pharmaceutical Co., Ltd. (Япония)
- Sun Pharmaceutical Industries Limited (Индия)
- Teva Pharmaceutical Industries Limited (Израиль)
- Hikma Pharmaceuticals PLC (Великобритания)
- Apotex Inc. (Канада)
- AstraZeneca (Великобритания)
- Bausch + Lomb Corporation (США)
- Akorn Operating Company LLC (США)
- ENTOD Pharmaceuticals (Индия)
- Ophthalmic Therapeutics LLC (США)
- Genentech, Inc. (США)
- Hoya Corporation (Япония)
Каковы последние тенденции на рынке лекарств от амблиопии
- В октябре 2025 года Управление по контролю за продуктами и лекарствами США выпустило письмо с полным ответом для кандидата на офтальмологическую терапию на основе низких доз атропина, направленное на детские расстройства зрения, ссылаясь на проблемы, связанные с непоследовательными результатами эффективности. Несмотря на положительные характеристики безопасности испытаний, решение регулятора задержало потенциальную коммерциализацию фармакологического лечения. Неудача выявила текущие проблемы в достижении единообразного клинического ответа при разработке лекарств, связанных с амблиопией. Это также отражает более строгий нормативный контроль для педиатрической офтальмологической фармакотерапии.
- В апреле 2025 года ENTOD Pharmaceuticals объявила о нормативном одобрении от CDSCO Индии для ее рецептуры 0,05% атропиновых глазных капель (Myatro XL), предназначенной для педиатрического использования в условиях, связанных со зрением, включая терапевтические протоколы, связанные с амблиопией, и поддержку контроля преломления. Продукт был позиционирован для долгосрочного, однократного ежедневного использования у детей в возрасте 6-12 лет и направлен на улучшение приверженности лечению за счет улучшенного дизайна рецептуры и сбалансированной pH доставки.
- В марте 2025 года Luminopia получила расширенный допуск FDA для своего цифрового терапевтического использования в лечении амблиопии, расширяя его показания до более широкой педиатрической возрастной группы. Платформа на основе VR обеспечивает дихоптическую визуальную стимуляцию для улучшения бинокулярного зрения и остроты зрения у детей с ленивым глазом. Клинические результаты продемонстрировали улучшение приверженности пациентов по сравнению с традиционной пластырной терапией, что подчеркивает растущее признание цифровых офтальмологических методов лечения. Это развитие усиливает переход к неинвазивной, программно-управляемой адъюнкт-терапии в лечении амблиопии.
- В ноябре 2024 года клиническое исследование на поздней стадии, в котором оценивали состав атропина в низких дозах в сочетании с механизмом доставки лекарств для педиатрических расстройств зрения, было прекращено после того, как не удалось продемонстрировать статистически значимое превосходство над плацебо. Хотя терапия была хорошо переносима, конечные точки эффективности не были достигнуты. Это решение привело к стратегической перестройке трубопровода для компании-спонсора. Это также усилило проблемы в разработке последовательных фармакологических решений для лечения амблиопии.
- В июле 2024 года клинические данные из нескольких педиатрических офтальмологических центров подтвердили эффективность цифровой терапии амблиопии, очищенной FDA, в улучшении визуальных результатов у детей с амблиопией. Пациенты, использующие терапию, показали значительное улучшение остроты зрения в течение 12-недельного периода лечения. Исследование также выявило более высокие показатели соответствия по сравнению с традиционными методами терапии окклюзии. Эти результаты подтверждают растущее клиническое внедрение интерактивных цифровых платформ в протоколы лечения амблиопии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











