



Сегментация мирового рынка производства аналитических приборов по типу (хроматографы и спектрометры), конечным пользователям (фармацевтическая и биотехнологическая отрасли, промышленность и прикладные технологии, академические круги и государственные учреждения, другие), областям применения (исследовательские приложения, клинические исследования, диагностика и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка аналитических инструментов и темпы роста
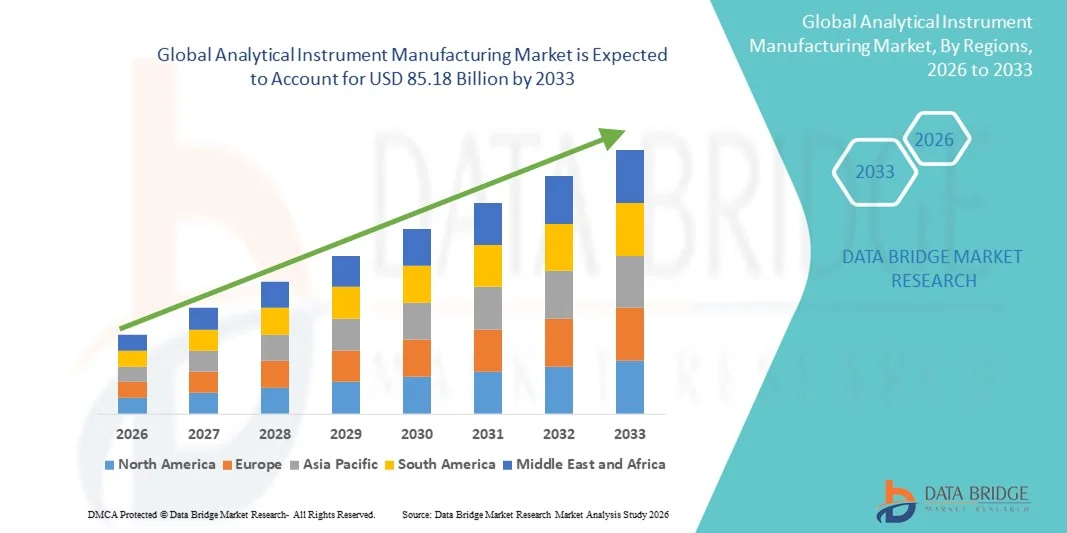
- Согласно анализу Data Bridge Market Research, объем мирового рынка производства аналитических инструментов был оценен как52,25 млрд долларов в 2025 годуОжидается, что он достигнет85,18 млрд долларов к 2033 году, вCAGR 6,30%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых лабораторных технологий и растущей потребностью в точных и автоматизированных аналитических решениях в фармацевтической, химической и биотехнологической отраслях.
- Кроме того, растущий спрос на высокопроизводительные испытания, контроль качества и исследования и разработки стимулирует инвестиции в инновационные аналитические инструменты, повышая эффективность, точность и воспроизводимость, что ускоряет освоение решений по производству аналитических инструментов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$52,25 млрд.
Ожидаемая рыночная стоимость (2033):$ 85,18 млрд.
Прогноз CAGR (2026–2033):6.30%
Каковы основные выводы рынка производства аналитических инструментов
- Аналитические инструменты, включая спектрометры, хроматографы и системы автоматизации лабораторий, становятся все более важными компонентами в фармацевтической, химической, биотехнологической и пищевой промышленности благодаря их повышенной точности, эффективности и способности поддерживать высокопроизводительные испытания и рабочие процессы НИОКР.
- Растущий спрос на аналитические инструменты в первую очередь подпитывается растущим акцентом на контроль качества, соответствие нормативным требованиям и принятие автоматизированных и интегрированных лабораторных решений, а также потребностью в точных и воспроизводимых результатах в исследованиях и промышленных приложениях.
- Северная Америка доминировала на рынке производства аналитических инструментов с самой большой долей выручки в 38,7% в 2025 году, что обусловлено ранним внедрением передовых лабораторных технологий, сильной инфраструктурой исследований и разработок, высокими инвестициями в науку о жизни и химическую промышленность, а также присутствием ведущих производителей аналитических инструментов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке производства аналитических приборов в течение прогнозируемого периода, регистрируя CAGR в 8,5% из-за быстрой индустриализации, расширения фармацевтического и биотехнологического секторов, увеличения государственных инвестиций в исследования и роста спроса на высокоточные лабораторные инструменты.
- Сегмент хроматографии доминировал на крупнейшей доле рынка в 47,5% в 2025 году, чему способствовало его широкое распространение в фармацевтических, биотехнологических и экологических испытательных лабораториях.
Сфера охвата и сегментация рынка производства аналитических инструментов
|
Атрибуты |
Аналитический инструментарий Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке производства аналитических инструментов
Внедрение автоматизированных и высокопроизводительных аналитических инструментов
- Ключевой тенденцией на мировом рынке производства аналитических инструментов является растущее внедрение автоматизированных высокопроизводительных инструментов в фармацевтических, биотехнологических и экологических испытательных лабораториях.
- Автоматизация уменьшает человеческие ошибки, улучшает воспроизводимость и ускоряет экспериментальные рабочие процессы, что делает такие инструменты, как системы жидкостной хроматографии, масс-спектрометры и автоматизированные ПЦР-машины очень желательными.
- Например, в июне 2024 года Agilent Technologies запустила свою систему UHPLC 1290 Infinity II с интегрированными возможностями автоматизации, значительно повысив пропускную способность лаборатории.
- Эта тенденция также обусловлена растущей потребностью в многопараметрическом анализе и интеграции инструментов с лабораторными системами управления информацией (LIMS) для управления данными.
- Лаборатории все больше сосредотачиваются на точности, скорости и эффективности, стимулируя спрос на инструменты, способные к анализу высокого разрешения.
- Технологические достижения, такие как миниатюрные микрофлюидные системы и модульные приборные платформы, обеспечивают гибкие и настраиваемые рабочие процессы.
- Растущие применения в области обнаружения лекарственных средств, мониторинга окружающей среды и клинической диагностики еще больше способствуют внедрению.
- Такие компании, как Thermo Fisher Scientific и Shimadzu, инвестируют в НИОКР для разработки инструментов следующего поколения, которые сочетают автоматизацию, чувствительность и универсальность.
- Переход к автоматизированным аналитическим системам особенно выражен в фармацевтических исследованиях и разработках, где точность и воспроизводимость имеют решающее значение для соблюдения нормативных требований.
- На развивающихся рынках растущие инициативы по модернизации лабораторий ускоряют внедрение автоматизированных инструментов.
- Высокопроизводительные и мультианалитовые возможности позволяют одновременно обнаруживать несколько биомаркеров, экономя время и ресурсы.
- В целом, тенденция к автоматизации и интеграции в аналитическое оборудование меняет лабораторные операции во всем мире, повышая эффективность и качество продукции.
Динамика рынка аналитического инструмента
водитель
Растущий спрос на фармацевтические, биотехнологические и академические исследования
- Мировой рынок производства аналитических инструментов в значительной степени обусловлен ростом научно-исследовательской деятельности в области фармацевтики, биотехнологии и академических исследовательских институтов.
- В марте 2025 года Waters Corporation расширила свой портфель аналитических инструментов для поддержки высокопроизводительного скрининга лекарств, что свидетельствует об увеличении спроса в отрасли.
- Потребность в точных, чувствительных и воспроизводимых аналитических измерениях в обнаружении лекарств, контроле качества и диагностике подпитывает принятие инструментов.
- Аналитические инструменты имеют решающее значение для молекулярной характеристики, обнаружения биомаркеров и обеспечения качества фармацевтических препаратов и биологических препаратов.
- Растущая распространенность хронических заболеваний и все большее внимание к персонализированной медицине стимулируют спрос на инструменты, способные анализировать с высоким разрешением.
- Лаборатории по тестированию окружающей среды и безопасности пищевых продуктов также способствуют росту рынка, требуя таких инструментов, как газовые хроматографы и спектрометры.
- Технологические достижения, которые улучшают чувствительность, пропускную способность и простоту использования, еще больше поощряют принятие.
- Научно-исследовательские учреждения и контрактные исследовательские организации (КОО) все чаще инвестируют в современные инструменты для повышения своих возможностей.
- Всплеск финансируемых правительством исследовательских проектов и расширение сотрудничества между научными кругами и промышленностью являются дополнительными факторами роста.
- Расширение центров биотехнологий в Северной Америке, Европе и Азиатско-Тихоокеанском регионе усиливает спрос на инструменты.
- В целом, растущая потребность в надежных, точных и передовых аналитических инструментах во многих секторах стимулирует устойчивый рост на рынке.
Сдержанность/вызов
Высокие затраты и требования к техническому обслуживанию ограничивают принятие
- Несмотря на высокий спрос, высокая первоначальная стоимость передовых аналитических инструментов создает значительные ограничения для роста рынка.
- Например, сверхвысокопроизводительная жидкостная хроматография и системы масс-спектрометрии высокого разрешения часто стоят несколько сотен тысяч долларов, что делает их недоступными для небольших лабораторий.
- Текущие требования к техническому обслуживанию, калибровке и обслуживанию еще больше увеличивают эксплуатационные расходы, сдерживая некоторых конечных пользователей. В развивающихся регионах ограниченные бюджеты и инфраструктурные пробелы ограничивают широкое внедрение сложных аналитических систем.
- Сложность инструментов часто обусловливает необходимость подготовки персонала для работы, увеличение расходов на персонал и зависимость от специализированного опыта. Задержки в обслуживании или технической поддержке могут повлиять на лабораторные рабочие процессы, влияющие на производительность и рентабельность инвестиций.
- Потребляемые материалы, реагенты и обновления программного обеспечения увеличивают общую стоимость владения, препятствуя мелкомасштабному принятию. Высокие затраты могут также замедлить замену устаревших инструментов, ограничив проникновение новых технологий.
- Некоторые лаборатории полагаются на аутсорсинговое тестирование, чтобы избежать капитальных затрат, косвенно влияющих на продажи инструментов. Решение этих проблем с помощью доступных моделей, модульных инструментов и расширенных контрактов на обслуживание имеет важное значение для роста рынка.
- Такие компании, как Agilent и Shimadzu, начали предлагать варианты аренды и аренды для улучшения доступности для небольших лабораторий. Управление высокими первоначальными расходами и оперативными расходами остается ключевым барьером, особенно для учреждений с бюджетными ограничениями.
Как сегментируется рынок производства аналитических инструментов
Рынок сегментирован на основе типа, конечного пользователя и приложения.
- По типу
По типу рынок аналитического приборостроения сегментирован на хроматографию и спектрометры. Сегмент хроматографии доминировал на крупнейшей доле рынка в 47,5% в 2025 году, чему способствовало его широкое распространение в фармацевтических, биотехнологических и экологических испытательных лабораториях. Инструменты хроматографии, такие как HPLC, GC и UHPLC, высоко ценятся за их точность, чувствительность и способность разделять и количественно определять сложные смеси. Доминирование сегмента также поддерживается растущим спросом на открытие лекарств, контроль качества и соблюдение нормативных требований. Непрерывные технологические инновации, в том числе сверхвысокопроизводительная хроматография и автоматизированная обработка образцов, повышают эффективность лаборатории и воспроизводимость. Северная Америка и Европа представляют собой крупнейшие рынки из-за высокой распространенности фармацевтических исследований и разработок и жестких нормативных требований. Интеграция инструментов хроматографии с лабораторными системами управления информацией (LIMS) и платформами автоматизации повышает эффективность работы и точность данных. Академические учреждения, контрактные исследовательские организации и биотехнологические фирмы также вносят значительный вклад в рыночные доходы. Кроме того, расширение мониторинга окружающей среды и тестирования безопасности пищевых продуктов еще больше расширяют охват сегмента. Универсальность сегмента в приложениях, включая протеомику, метаболомику и клинический анализ, укрепляет его лидерство на рынке. В целом, хроматография остается предпочтительным аналитическим методом из-за точности, надежности и нормативного признания.
Ожидается, что в сегменте спектрометров самый быстрый CAGR составит 22,3% с 2026 по 2033 год, что обусловлено растущим спросом на передовую молекулярную характеристику, структурное разъяснение и высокопроизводительный анализ. Масс-спектрометры, УФ-визы и атомные спектрометры поглощения все чаще используются в фармацевтических, биотехнологических и экологических лабораториях. Спектрометры предлагают быстрый, чувствительный и точный анализ, что делает их идеальными для разработки лекарств, протеомики и метаболомики. Растущая потребность в контроле качества и мониторинге в режиме реального времени в фармацевтическом производстве ускоряет внедрение. Технологические достижения, такие как миниатюризация, портативность и масс-спектрометрия с высоким разрешением, еще больше стимулируют рост рынка. Страны с развивающейся экономикой используют спектрометры в связи с растущими инициативами по модернизации лабораторий. Интеграция с автоматизированной обработкой образцов и инструментами анализа данных повышает эффективность рабочего процесса. Кроме того, спектрометры все чаще используются в научных и государственных исследованиях для передового материало-химического анализа. Сегмент выигрывает от роста инвестиций в биотехнологии и персонализированную медицину. Облачное управление данными и связь повышают операционную эффективность, поддерживая более широкое внедрение. В целом, спектрометры быстро набирают обороты, поскольку лаборатории ищут более универсальные и высокопроизводительные аналитические инструменты.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на фармацевтические и биотехнологические, промышленные и прикладные, академические и государственные и другие. Фармацевтический и биотехнологический сегменты составили самую большую долю рынка в 49,1% в 2025 году, чему способствовали высокие расходы на НИОКР, строгое соблюдение нормативных требований и растущее внимание к биологическим препаратам и персонализированной медицине. Аналитические инструменты имеют решающее значение для обнаружения лекарств, разработки рецептур и обеспечения качества. Постоянные инновации в аналитических технологиях, включая хроматографию и спектрометрию, стимулируют спрос. Сегмент выигрывает от увеличения аутсорсинга для контрактных исследовательских организаций (CRO), расширения фармацевтических центров и необходимости высокопроизводительного тестирования. Автоматизированные аналитические инструменты набирают обороты для повышения эффективности, воспроизводимости и управления данными. Северная Америка и Европа доминируют благодаря развитой фармацевтической промышленности и сильной нормативной базе. Растущая распространенность хронических заболеваний и акцент на прецизионную медицину еще больше усиливают распространение. Расширение сотрудничества между научными кругами и промышленностью также способствует росту спроса. В целом, фармацевтические и биотехнологические компании остаются ведущими конечными потребителями благодаря устойчивым инвестициям в исследования и аналитическим требованиям.
Ожидается, что в промышленном и прикладном сегменте будет наблюдаться самый быстрый CAGR в 20,9% с 2026 по 2033 год, что обусловлено растущим спросом на аналитические инструменты в области экологических испытаний, безопасности пищевых продуктов, химического производства и анализа материалов. Отрасли все чаще используют высокоточные инструменты для мониторинга качества продукции, соблюдения нормативных требований и оптимизации процессов. Растущее внимание к устойчивому производству, мониторингу загрязнения и тестированию безопасности способствует внедрению. Особенно предпочтительны автоматизированные аналитические инструменты, которые уменьшают человеческие ошибки и повышают воспроизводимость. Развивающиеся экономики модернизируют лаборатории в соответствии с международными стандартами, что способствует дальнейшему росту рынка. Интеграция инструментов с аналитикой данных и облачными платформами позволяет осуществлять удаленный мониторинг и прогнозное обслуживание. Промышленные секторы выигрывают от быстрого тестирования, многоаналитовых возможностей и гибких рабочих процессов. В целом, промышленные и прикладные приложения являются самым быстрорастущим сегментом из-за растущего нормативного давления и спроса на высококачественные аналитические результаты.
- С помощью приложения
На основе применения рынок сегментируется на исследовательские приложения, клинические приложения, диагностические приложения и другие. Сегмент исследовательских приложений занимал самую большую долю рынка в 45,8% в 2025 году, чему способствовало широкое использование научных, фармацевтических и биотехнологических исследований. Аналитические инструменты поддерживают исследования лекарств, молекулярной биологии, геномики, протеомики и метаболомики. Высокопроизводительный скрининг, автоматизация и передовые аналитические технологии повышают эффективность исследований. Растущий акцент на персонализированной медицине, новых терапевтических средствах и инновационных биологических исследованиях способствует внедрению. Северная Америка и Европа доминируют в этом сегменте благодаря развитой исследовательской инфраструктуре и финансированию. Интеграция приборов с системами управления лабораторной информацией (LIMS) повышает эффективность рабочего процесса. CRO, биотехнологические стартапы и университеты вносят значительный вклад в доход. Сегмент выигрывает от расширения сотрудничества между государственными и частными исследовательскими учреждениями. В целом, исследовательские приложения остаются основным драйвером спроса на аналитические инструменты.
Сегмент диагностических приложений, по прогнозам, станет свидетелем самого быстрого CAGR в 21,4% с 2026 по 2033 год, чему способствует растущий спрос на клинические испытания, молекулярную диагностику и персонализированное здравоохранение. Аналитические инструменты позволяют точно обнаруживать биомаркеры, патогены и генетические мутации. Больницы, диагностические центры и клинические лаборатории все чаще используют высокопроизводительные и автоматизированные инструменты для более быстрых и надежных результатов. Пандемия COVID-19 ускорила инвестиции в диагностическую инфраструктуру, способствуя долгосрочному внедрению. Технологические достижения в спектрометрии и хроматографии позволяют проводить точные и быстрые испытания. Интеграция с электронными медицинскими картами (EHR) и лабораторными информационными системами (LIS) повышает эффективность работы. Развивающиеся регионы расширяют диагностические возможности для улучшения доступа к медицинской помощи. Растущая осведомленность о раннем выявлении заболеваний и профилактическом здравоохранении поддерживает усыновление. В целом, сегмент диагностических приложений является самым быстрорастущим из-за расширения требований к клиническому и молекулярному тестированию.
В каком регионе находится наибольшая доля рынка производства аналитических инструментов
- Северная Америка доминировала на рынке производства аналитических инструментов с самой большой долей выручки 38,7% в 2025 году.
- Движимые ранним внедрением передовых лабораторных технологий, сильной инфраструктуры исследований и разработок, высокими инвестициями в науку о жизни и химическую промышленность, а также присутствием ведущих производителей аналитических приборов.
- Фармацевтический, биотехнологический и химический секторы региона являются основными факторами роста рынка.
Обзор рынка аналитических инструментов США
Американский рынок производства аналитических приборов занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое внедрение автоматизированных и высокопроизводительных лабораторных систем. Академические и промышленные исследовательские центры все больше полагаются на передовые аналитические инструменты для химических, биологических и фармацевтических применений.
Европейский рынок аналитических инструментов Insight
Ожидается, что европейский рынок производства аналитических приборов в течение прогнозируемого периода значительно расширится благодаря растущей промышленной автоматизации, сильным фармацевтическим и биотехнологическим секторам и растущему спросу на высококачественные аналитические инструменты.
Обзор рынка аналитических инструментов в Великобритании
Ожидается, что рынок производства аналитических приборов в Великобритании будет неуклонно расти из-за увеличения инвестиций в научные исследования, растущего внедрения передовых лабораторных приборов и растущего спроса на автоматизированные решения в академических и промышленных лабораториях.
Немецкий рынок аналитических инструментов Insight
Рынок производства аналитических приборов в Германии значительно расширится благодаря хорошо развитой промышленной и фармацевтической инфраструктуре страны. Рост рынка также поддерживается сильным акцентом Германии на инновации и точность в производстве, а также растущим внедрением экологически чистых, энергоэффективных и цифровых интегрированных аналитических инструментов в лабораториях. Растущее внимание к контролю качества, соблюдению нормативных требований и передовым исследованиям в области фармацевтики и химических веществ продолжает стимулировать спрос на высокопроизводительные аналитические решения.
Азиатско-Тихоокеанский рынок аналитических инструментов
Рынок производства аналитических приборов в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет расти с самым быстрым CAGR в 8,5%, чему способствует быстрая индустриализация и расширение фармацевтической и биотехнологической отраслей в регионе. Увеличение государственных инвестиций в научные исследования, растущее внимание к наукам о жизни и химической промышленности и растущее внедрение высокоточных автоматизированных лабораторных инструментов являются ключевыми факторами, стимулирующими рост рынка. Кроме того, расширяющиеся научные и промышленные исследовательские инициативы региона способствуют повышению спроса на передовые аналитические решения.
Японский рынок аналитических инструментов Insight
Рынок производства аналитических инструментов в Японии набирает обороты благодаря раннему внедрению передовых лабораторных технологий, сильной промышленной и академической научно-исследовательской деятельности и растущему спросу на высокопроизводительные аналитические системы в области фармацевтических, химических и биотехнологических исследований. Растущий акцент на точность, эффективность и инновации в лабораториях, наряду с государственной поддержкой исследовательской инфраструктуры, еще больше укрепляет траекторию роста рынка.
Китайский рынок аналитических инструментов Insight
Китайский рынок производства аналитических приборов в 2025 году обеспечил наибольшую долю доходов в Азиатско-Тихоокеанском регионе, чему способствовала быстрая индустриализация, сильная государственная поддержка научных исследований и широкое внедрение передовых аналитических лабораторных инструментов. Расширяющаяся фармацевтическая и биотехнологическая промышленность страны в сочетании с увеличением инвестиций в НИОКР и присутствием сильных отечественных производителей инструментов являются основными факторами роста рынка. Кроме того, растущие инициативы в области научных исследований и требования к контролю качества в промышленности продолжают стимулировать спрос на сложные аналитические решения.
Какие компании занимают ведущие позиции на рынке производства аналитических инструментов
Индустрия производства аналитических инструментов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Agilent Technologies(США)
- Научный Термо Фишер(США)
- Корпорация Shimadzu(Япония)
- Перкин Элмер(США)
- Waters Corporation (США)
- Bruker Corporation (США)
- Danaher Corporation (США)
- Mettler-Toledo International (Швейцария)
- HORIBA, Ltd. (Япония)
- JEOL Ltd. (Япония)
- Hitachi High-Technologies Corporation (Япония)
- Bio-Rad Laboratories (США)
- Аналитик Йена (Германия)
- Malvern Panalytical (Великобритания)
- Oxford Instruments (Великобритания)
- Metrohm AG (Швейцария)
- Eppendorf AG (Германия)
- Thermo Electron Corporation (США)
- Waters India Pvt. Ltd. (Индия)
- Agilent Technologies India Pvt. Ltd. (Индия)
Каковы последние тенденции на рынке производства аналитических инструментов
- В июне 2021 года Agilent Technologies, Inc. запустила новые квадрупольные масс-спектрометры LC/MS и GC/MS, оснащенные встроенным приборным интеллектом для оптимизации лабораторных операций и улучшения аналитических характеристик при комплексном анализе образцов.
- В марте 2022 года Sartorius AG объявила о приобретении подразделения хроматографии Novasep, добавив инновационные системы хроматографии для анализа биомолекул в свой портфель аналитических приборов, расширяя свои предложения для непрерывных рабочих процессов по производству биологических препаратов.
- В феврале 2022 года Thermo Fisher Scientific расширила портфель хроматографических и масс-спектрометрических расходных материалов, направленных на улучшение аналитических характеристик и обработки образцов для хроматографии и рабочих процессов MS в исследовательских и рутинных лабораториях.
- В июне 2023 года Malvern Panalytical Ltd запустила систему анализа наночастиц NanoSight Pro, предлагая измерения сверхвысокого разрешения с усовершенствованиями машинного обучения, чтобы обеспечить более быстрый анализ частиц для исследований и приложений материаловедения.
- В апреле 2024 года Agilent Technologies представила усовершенствованную систему разбавления (ADS 2) для рабочих процессов ICP-MS и ICP-OES, предназначенную для повышения пропускной способности лабораторий и оптимизации подготовки образцов в экологических, фармацевтических и промышленных испытаниях.
- В июле 2024 года Malvern Panalytical приобрела Micromeritics Instrument Corporation, стремясь расширить свой портфель аналитических решений в области размера частиц, площади поверхности и измерения пористости.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











