



Сегментация мирового рынка устройств для анастомоза по видам продукции (хирургические степлеры, хирургические шовные материалы, хирургические герметики и клеи), областям применения (хирургия желудочно-кишечного тракта, сердечно-сосудистая и торакальная хирургия и другие), конечным пользователям (больницы, амбулаторные хирургические центры и клиники), типам продукции (одноразовые и многоразовые) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка устройств Anastomosis и темпы роста
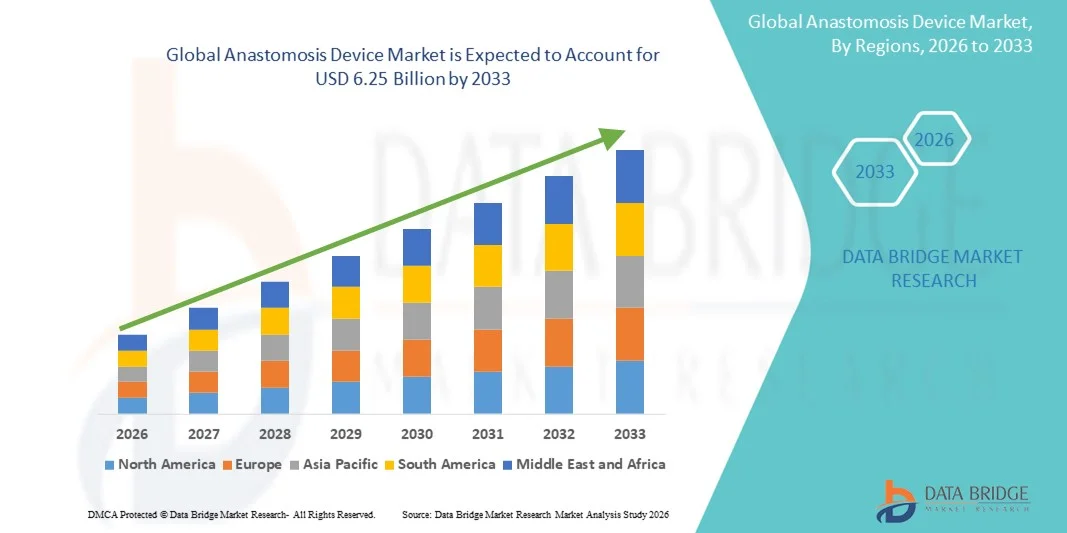
- По данным Data Bridge Market Research Analysis Глобальный объем рынка устройств для анастомоза оценивается в4,11 млрд долларов в 2025 годуОжидается, что он достигнет$6,25 млрд. к 2033 году, вCAGR 5,40%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью хронических заболеваний, ростом числа желудочно-кишечных и сердечно-сосудистых операций и растущим внедрением минимально инвазивных хирургических процедур, что приводит к более высокому спросу на передовые устройства анастомоза в больницах и хирургических центрах.
- Кроме того, непрерывные технологические достижения в системах сшивания и швов, улучшенная хирургическая точность, сокращение рабочего времени и лучшие результаты пациентов ускоряют освоение решений для устройств анастомоза, тем самым значительно повышая общий рост рынка устройств анастомоза.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$4,11 млрд.
- Ожидаемая рыночная стоимость (2033)$ 6,25 млрд.
- Прогноз CAGR (2026–2033): 5.40%
Каковы основные выводы рынка устройств Anastomosis
- Устройства анастомоза, которые являются передовыми хирургическими инструментами, используемыми для соединения кровеносных сосудов или отделов кишечника во время хирургических процедур, становятся все более важными в желудочно-кишечных, сердечно-сосудистых и колоректальных операциях из-за их способности улучшать точность, сокращать время операции и улучшать результаты лечения пациентов.
- Растущий спрос на устройства для анастомоза в первую очередь обусловлен ростом заболеваемости хроническими заболеваниями, увеличением числа сложных хирургических процедур и широким распространением минимально инвазивных и роботизированных операций в медицинских учреждениях.
- Северная Америка доминировала на рынке устройств для лечения анастомоза, на долю которого в 2025 году приходилось около 42,6% мировой доли доходов, чему способствовала развитая инфраструктура здравоохранения, высокие объемы хирургических операций, сильная политика возмещения расходов и присутствие ведущих производителей медицинских устройств, особенно в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для анастомоза в течение прогнозируемого периода, регистрируя предполагаемый CAGR в 8,8%, что обусловлено расширением инфраструктуры здравоохранения, увеличением хирургических процедур, ростом расходов на здравоохранение и растущим внедрением передовых хирургических технологий в странах с развивающейся экономикой.
- Сегмент одноразовых устройств доминировал над крупнейшей долей рынка в 58,1% в 2025 году, что обусловлено стерильностью, простотой использования и снижением риска заражения.
Сфера охвата и сегментация рынка устройств анастомоза
|
Атрибуты |
Анастомоз устройства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке устройств для анастомоза
Расширение применения минимально инвазивных и автоматизированных технологий анастомоза
- Значительной и ускоряющейся тенденцией на мировом рынке устройств для анастомоза является растущее внедрение минимально инвазивных и автоматизированных решений для анастомоза, направленных на улучшение хирургической точности, сокращение времени процедуры и улучшение результатов лечения пациентов.
- Например, в сентябре 2024 года Medtronic расширила свой хирургический портфель с помощью передовых систем кругового сшивания и анастомоза, предназначенных для улучшения консистенции и снижения усталости хирурга во время желудочно-кишечных и колоректальных операций.
- Хирурги все чаще предпочитают механические и механические анастомозные устройства традиционным методам швов из-за их надежности и воспроизводимости.
- Эти устройства помогают уменьшить внутриоперационные осложнения, такие как утечка и кровотечение.
- Растущий объем лапароскопических и роботизированных операций еще больше ускоряет внедрение.
- Технологические достижения привели к лучшему контролю сжатия тканей и равномерному образованию основных продуктов
- Больницы внедряют передовые устройства анастомоза для стандартизации хирургических результатов
- Эта тенденция меняет хирургические практики в желудочно-кишечных, сердечно-сосудистых и бариатрических процедурах
Динамика рынка устройств Anastomosis
водитель
Рост хирургического объема и рост распространенности хронических заболеваний
- Растущая распространенность хронических заболеваний, таких как колоректальный рак, сердечно-сосудистые расстройства и желудочно-кишечные заболевания, является основным драйвером рынка устройств для анастомоза.
- Например, в феврале 2025 года Johnson & Johnson MedTech сообщила о расширении применения своих круглых скобок ECHELON в больницах Северной Америки и Европы, что обусловлено ростом объемов колоректальной и бариатрической хирургии.
- Растущие глобальные хирургические объемы, особенно в желудочно-кишечных и сердечно-сосудистых процедурах, значительно повышают спрос на устройства для анастомоза.
- Старение населения более восприимчиво к хроническим состояниям, требующим хирургического вмешательства, что еще больше стимулирует рост рынка.
- Устройства анастомоза помогают сократить время операции и улучшить процедурную согласованность, что делает их очень привлекательными в высокопроизводительных хирургических средах.
- Больницы все чаще отдают приоритет технологиям, которые повышают эффективность хирургии и безопасность пациентов.
- Быстрое расширение программ минимально инвазивной и лапароскопической хирургии во всем мире ускоряет их внедрение.
- Технологические достижения, побуждающие хирургов переходить от ручного швирования к решениям на основе устройств, укрепляют рост рынка
Сдержанность/вызов
Высокая стоимость устройства и ограниченная доступность в условиях ограниченных ресурсов
- Высокая стоимость современных анастомозных устройств остается ключевой проблемой, особенно для медицинских учреждений в регионах с низким и средним уровнем дохода.
- Например, бюджетные ограничения в государственных больницах в нескольких развивающихся странах ограничивают доступ к электрическим и одноразовым устройствам анастомоза, что приводит к постоянной зависимости от традиционных методов швов.
- Продвинутые устройства требуют значительных первоначальных инвестиций и постоянных расходных расходов.
- Небольшие больницы и хирургические центры часто сталкиваются с ограничениями закупок.
- Ограниченное покрытие возмещения для премиальных хирургических устройств еще больше ограничивает принятие
- Потребность в специализированной подготовке хирургов также создает барьер в некоторых регионах.
- Зависимость от цепочки поставок и ценовое давление влияют на доступность
- Решение этих проблем посредством экономически эффективных инноваций в продуктах и совершенствования политики возмещения будет иметь важное значение для долгосрочного роста рынка.
Сфера охвата рынка устройств анастомоза
Рынок сегментируется на основе продукта, приложения, конечных пользователей и типа продукта.
- По продукту
На основе продукта рынок устройств Anastomosis сегментирован наХирургические стаплерыХирургические швы и хирургические герметики и клеи. Сегмент Surgical Staplers доминировал на рынке с самой большой долей выручки в 43,5% в 2025 году, что обусловлено их способностью сокращать время операции, улучшать приближение тканей и снижать послеоперационные осложнения. Больницы предпочитают степлеры при желудочно-кишечных и бариатрических операциях за их точность и надежность. Минимально инвазивные и роботизированные процедуры еще больше повышают спрос. Одноразовые степлеры уменьшают перекрестное загрязнение, в то время как круговые и линейные конструкции поддерживают различные хирургические потребности. Стаплеры повышают безопасность, уменьшают потерю крови и улучшают клинические результаты. Технологические инновации, такие как степлеры с питанием и усиленные скобы, повышают эффективность. Высокие объемы хирургических операций и расширение инфраструктуры больниц во всем мире способствуют росту. Скобы широко применяются для желудочно-кишечных, торакальных и колоректальных процедур. Хирурги ценят последовательную работу и снижение процедурного риска. Растущая осведомленность о безопасности пациентов усиливает их использование.
Ожидается, что сегмент хирургических швов будет наблюдать самый быстрый CAGR в 7,8% с 2026 по 2033 год, чему способствует растущий спрос на абсорбируемые, противомикробные и биоинженерные швы. Инновации, которые улучшают заживление ран, уменьшают инфекцию и позволяют проводить точные операции на сердечно-сосудистой и мягких тканях, стимулируют рост. Швы необходимы в лапароскопических, роботизированных и открытых процедурах. Развивающиеся рынки все чаще принимают современные швы из-за их экономической эффективности и клинических преимуществ. Одноразовые шовные пакеты поддерживают амбулаторные и амбулаторные процедуры. Хирурги предпочитают швы для тонкой обработки тканей и минимальной травмы. Увеличение хирургических объемов и старение населения еще больше поддерживают расширение. Клинические рекомендации и учебные программы способствуют принятию. Сегмент также выигрывает от растущего использования в сложных желудочно-кишечных и сердечно-сосудистых процедурах, где точность и надежность имеют решающее значение.
- С помощью приложения
На основе применения рынок устройств Anastomosis сегментирован на желудочно-кишечные хирургии, сердечно-сосудистые и торакальные хирургии и другие хирургии. Сегмент желудочно-кишечных операций доминировал на крупнейшей доле рынка в 46,2% в 2025 году из-за увеличения распространенности колоректального рака, роста бариатрических операций и лечения желудочно-кишечных расстройств. Шаблоны и швы предпочтительны для резекций кишечника, шунтирования желудка и колэктомии из-за точности и сокращения рабочего времени. Минимально инвазивные и роботизированные процедуры еще больше ускоряют внедрение. Больницы инвестируют в передовые степлеры и биоинженерные швы, чтобы улучшить результаты и уменьшить осложнения. Одноразовые устройства минимизируют риск заражения. Технологические достижения улучшают прочность основной линии и заживление ран. Растущие объемы хирургических операций и осведомленность пациентов способствуют усыновлению. Широко используются линейные и круговые степлеры. Хирурги ценят последовательную работу и улучшенные результаты восстановления. Доступность устройств в крупных больницах поддерживает доминирование на рынке.
Ожидается, что сегмент сердечно-сосудистых и торакальных операций будет наблюдать самый быстрый CAGR в 8,1% с 2026 по 2033 год, что обусловлено растущей распространенностью сердечных заболеваний и процедур коронарного шунтирования. Сосудистые степлеры и усиленные швы имеют решающее значение для точного приближения ткани. Минимально инвазивные сердечные и грудные процедуры еще больше увеличивают усыновление. Устройства уменьшают анастомотические ошибки и время работы. Хирурги предпочитают долговечные и высокоточные продукты. Старение населения и увеличение сердечно-сосудистых вмешательств поддерживают рост. Расширение подразделений кардиологической помощи на развивающихся рынках приводит к росту. Амбулаторные и дневные сердечные процедуры также способствуют. Клинические рекомендации и обучение хирурга усиливают усыновление. Высокая надежность и клинические результаты повышают спрос в этом сегменте.
- конечными пользователями
На базе конечных пользователей рынок устройств Anastomosis сегментирован на больницы, центры амбулаторной хирургии и клиники. Сегмент Больницы составил самую большую долю дохода рынка 52,4% в 2025 году, что обусловлено высокими объемами хирургии, доступностью квалифицированных хирургов и полным портфелем устройств. Больницы принимают степлеры, швы и герметики для лапароскопических, роботизированных и открытых операций. Одноразовые одноразовые устройства снижают риск заражения и обеспечивают стерильность. Высокообъемные желудочно-кишечные и сердечно-сосудистые процедуры поддерживают спрос. Больницы инвестируют в передовую хирургическую инфраструктуру и обучение, способствуя усыновлению. Клиническая проверка и знакомство с хирургом укрепляют доверие. Больницы отдают приоритет эффективности, безопасности пациентов и процедурной точности. Передовые хирургические программы на развитых рынках благоприятствуют госпитализации. Регулирующие руководящие принципы по профилактике инфекций способствуют принятию. Хирурги ценят устройства, которые уменьшают осложнения и улучшают результаты.
Ожидается, что сегмент центров и клиник амбулаторной хирургии будет наблюдать самый быстрый CAGR в 7,5% с 2026 по 2033 год из-за увеличения амбулаторных процедур и операций по дневному уходу. Одноразовые степлеры и швы обеспечивают стерильность и более быстрый оборот пациента. Минимально инвазивные и лапароскопические процедуры все чаще выполняются в специализированных клиниках. Экономическая эффективность, эксплуатационная эффективность и надежность устройства способствуют принятию. Расширение инфраструктуры АСК на развивающихся рынках способствует росту. Одноразовые устройства минимизируют риск заражения и улучшают удобство пациента. Партнерские отношения с производителями устройств способствуют дальнейшему внедрению. Учебные программы и клинические рекомендации укрепляют безопасное и эффективное использование. Повышение осведомленности об амбулаторной хирургической помощи ускоряет рост сегмента.
- Тип продукта
На основе типа продукта рынок устройств Anastomosis сегментирован на одноразовые и многоразовые устройства. Сегмент одноразовых устройств доминировал на крупнейшей доле рынка в 58,1% в 2025 году, что было обусловлено стерильностью, простотой использования и снижением риска заражения. Больницы и крупные хирургические центры предпочитают одноразовые степлеры, швы и герметики. Одноразовые устройства поддерживают лапароскопические, роботизированные и открытые операции. Они минимизируют перекрестное загрязнение, повышают эффективность рабочего процесса и уменьшают послеоперационные осложнения. Технологические достижения в проектировании и усилении улучшают точность. Одноразовые продукты широко используются в желудочно-кишечных и сердечно-сосудистых операциях. Регулятивный акцент на профилактике инфекций ускоряет принятие. Хирурги доверяют одноразовым устройствам для согласованных клинических результатов. Предпочтение больницы усиливается за счет повышения безопасности пациентов и операционной эффективности.
Ожидается, что сегмент многоразовых устройств будет иметь самый быстрый CAGR 6,9% с 2026 по 2033 год из-за экономической эффективности, долговечности и улучшенных протоколов стерилизации. Больницы на развивающихся рынках все чаще используют многоразовые степлеры и швы для оптимизации расходов. Технологические усовершенствования повышают производительность и долговечность. Многоразовые устройства поддерживают объемные процедуры и сложные операции. Обучение и клинические рекомендации поддерживают безопасное использование. Усыновление растет в сердечно-сосудистых, желудочно-кишечных и грудной хирургии. Сочетание многоразовых инструментов с одноразовыми расходными материалами повышает эффективность. Растущие хирургические объемы и осведомленность об устойчивости способствуют принятию. Многоразовые устройства дополняют линейки одноразовых продуктов, чтобы обеспечить операционную гибкость.
Региональный анализ рынка устройств анастомоза
- Северная Америка доминировала на рынке устройств для анастомоза, составляя приблизительно42,6% мировой доли доходов в 2025 году
- Поддерживается развитой инфраструктурой здравоохранения, высокими объемами хирургических операций, сильной политикой возмещения и присутствием ведущих производителей медицинских устройств, особенно в США.
- Регион выигрывает от широкого внедрения минимально инвазивных и роботизированных операций, а также непрерывных технологических достижений в хирургических степлерах и системах анастомоза.
Американский рынок устройств Anastomosis Insight
Рынок устройств для анастомоза в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало большое количество желудочно-кишечных, сердечно-сосудистых и колоректальных хирургических процедур. Присутствие крупных производителей устройств, сильное предпочтение хирурга передовым решениям для анастомоза и благоприятные рамки возмещения дополнительно способствуют росту рынка. Все более широкое внедрение минимально инвазивных процедур продолжает поддерживать спрос на эффективные и надежные анастомозные устройства.
Европейский рынок устройств Anastomosis Insight
Прогнозируется, что рынок устройств для анастомоза в Европе будет расширяться на стабильном уровне CAGR в течение прогнозируемого периода, что обусловлено ростом объемов хирургических операций, увеличением распространенности хронических заболеваний и растущим внедрением передовых хирургических технологий. Хорошо зарекомендовавшие себя системы здравоохранения в таких странах, как Германия, Франция и Великобритания, поддерживают использование технологически продвинутых устройств анастомоза как в открытых, так и в минимально инвазивных операциях.
Великобритания Anastomosis Device Market Insight
Ожидается, что рынок устройств для лечения анастомоза в Великобритании будет расти в течение прогнозируемого периода, чему будет способствовать увеличение числа колоректальных и желудочно-кишечных операций и продолжающиеся инвестиции в хирургическую инфраструктуру. Правительственные инициативы по сокращению хирургических задолженностей и улучшению процедурных результатов также поощряют внедрение передовых устройств для лечения анастомоза в больницах NHS и частных медицинских учреждениях.
Германия Anastomosis Device Market Insight
Ожидается, что в течение прогнозируемого периода рынок анастомозных устройств в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, высокие хирургические стандарты и раннее внедрение инновационных хирургических устройств. Акцент Германии на точную хирургию и малоинвазивные методы способствует использованию передовых систем анастомоза в больницах и специализированных хирургических центрах.
Азиатско-тихоокеанский рынок устройств Anastomosis
Ожидается, что рынок устройств для анастомоза в Азиатско-Тихоокеанском регионе будетСамый быстрорастущий регион, регистрируя расчетнуюCAGR 8,8%в течение прогнозируемого периода. Рост обусловлен расширением инфраструктуры здравоохранения, увеличением хирургических процедур, ростом расходов на здравоохранение и растущим внедрением передовых хирургических технологий в странах с развивающейся экономикой, таких как Китай, Индия и страны Юго-Восточной Азии.
Японский рынок устройств Anastomosis Insight
Японский рынок устройств для анастомоза набирает обороты из-за старения населения, роста заболеваемости желудочно-кишечными и сердечно-сосудистыми расстройствами и сильного внедрения минимально инвазивных хирургических методов. Расширенная инфраструктура больниц и предпочтение хирургов высококачественным хирургическим устройствам поддерживают устойчивый рост рынка в стране.
Китайский рынок устройств Anastomosis Insight
Китайский рынок устройств для анастомоза составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году. Рост обусловлен быстрым расширением инфраструктуры больниц, увеличением объемов хирургических операций, ростом расходов на здравоохранение и растущим внедрением передовых хирургических технологий. Правительственные инициативы по модернизации медицинских учреждений и присутствие отечественных производителей, предлагающих экономически эффективные решения, способствуют дальнейшему расширению рынка в Китае.
Доля рынка устройств анастомоза
Индустрия устройств Anastomosis в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- B. Braun SE (Германия)
- Teleflex Incorporated (США)
- Stryker Corporation (США)
- Cook Medical (США)
- ConMed Corporation (США)
- Karl Storz SE & Co. KG (Германия)
- Integra LifeSciences (США)
- Smith & Nephew (Великобритания)
- LivaNova PLC (Великобритания)
- Zimmer Biomet (США)
- Vascular Innovations Co., Ltd. (Япония)
- KLS Martin Group (Германия)
- Apollo Endosurgery (США)
- Teleflex Medical (Ирландия)
- Advanced Medical Solutions Group (Великобритания)
- Merit Medical Systems (США)
Последние разработки на мировом рынке устройств для анастомоза
- В июне 2021 года Intuitive Surgical Inc. представила хирургический степлер SureForm с технологией SmartFire, повышая согласованность основной линии и процедурную точность — важное новшество в инструментах хирургического сшивания и анастомоза.
- В марте 2021 года компания Johnson & Johnson (Ethicon) запустила ECHELON+. Stapler, мощный хирургический степлер, предназначенный для улучшения равномерного сжатия тканей и уменьшения хирургических осложнений, что способствует более безопасным процедурам анастомоза
- В марте 2023 года Peters Surgical была приобретена европейским партнером Peters Surgical, расширяя присутствие компании в решениях для сердечно-сосудистого и желудочно-кишечного анастомоза и поддерживая более широкое распространение и интеграцию продуктов в Европе.
- В сентябре 2024 года GT Metabolic Solutions получила FDA de novo клиренс для системы MagDI, устройства анастомоза магнитного сжатия первого поколения, которое позволяет проводить процедуры без разреза и снижает риски сохранения иностранных материалов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











