


Сегментация мирового рынка лечения болезни Андерсена по типу (пренатальное начало и начало в детском возрасте), лечению (трансплантация печени, диетотерапия, физические упражнения, генетическое консультирование и медикаментозное лечение), демографическим показателям (дети и взрослые), симптомам (цирроз, гепатоспленомегалия, асцит, варикозное расширение вен пищевода, кардиомиопатия, атрофия и другие), диагностике (биопсия, анализы крови, анализы мочи, МРТ, генное тестирование и другие), конечным пользователям (клиника, больница и другие), каналу сбыта (аптека при больнице, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 года
Каков размер и обзор рынка лечения заболеваний Андерсена
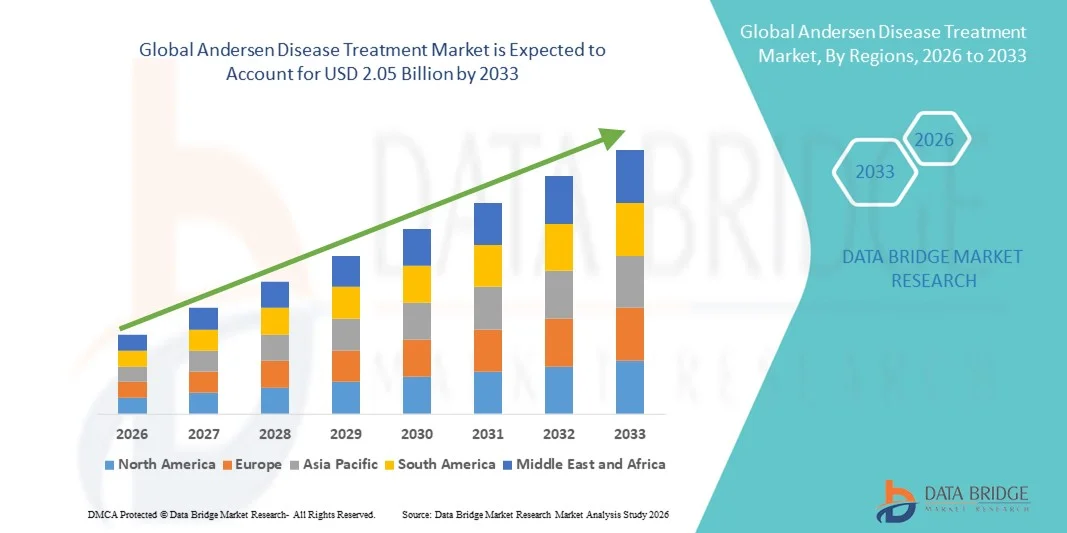
- Анализ рынка Data Bridge Объем мирового рынка лечения заболеваний Андерсена был оценен в1,27 млрд долларов в 2025 годуОжидается, что он достигнет2,05 млрд долларов к 2033 году, вCAGR 6,20%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности болезни Андерсена, повышением осведомленности о редких генетических нарушениях и достижениями в диагностических и терапевтических решениях, что приводит к более широкому внедрению лечения заболеваний Андерсена в больницах, клиниках и специализированных центрах ухода.
- Кроме того, растущий спрос на таргетную терапию, включая заместительную терапию ферментами, генную терапию и меры поддержки, стимулирует расширение рынка, поскольку поставщики медицинских услуг сосредоточены на улучшении результатов лечения пациентов и качества жизни посредством ранней диагностики и комплексных планов лечения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 г.): 1,27 млрд долл.
- Ожидаемая рыночная стоимость (2033): 2,05 млрд долларов США
- Прогноз CAGR (2026–2033): 6,20%
Каковы основные выводы рынка лечения заболеваний Андерсена
- Лечение заболеваний Андерсена, охватывающее методы лечения редкого генетического расстройства, становится все более распространенным как в клинических, так и в больничных условиях из-за достижений в диагностических возможностях, протоколах раннего вмешательства и доступности целевых вариантов лечения, включая заместительную терапию ферментами и меры поддерживающей помощи.
- Растущий спрос на лечение заболеваний андерсена в первую очередь подпитывается растущей осведомленностью среди медицинских работников и пациентов, ростом заболеваемости связанными генетическими мутациями и расширением правительственных и частных инициатив, поддерживающих исследования и управление редкими заболеваниями.
- Северная Америка доминировала на рынке лечения заболеваний Андерсена с самой большой долей дохода в 43,5% в 2025 году, что обусловлено хорошо налаженной инфраструктурой здравоохранения, высоким внедрением передовых терапевтических протоколов и сильным присутствием ключевых фармацевтических и фармацевтических препаратов.биотехнологияВ США наблюдается значительный рост компаний за счет расширения клинических испытаний, больничных методов лечения и раннего внедрения инновационных вариантов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения заболеваний Андерсена в течение прогнозируемого периода, регистрируя CAGR с 2026 по 2033 год, что обусловлено увеличением инвестиций в здравоохранение, ростом распространенности редких генетических нарушений, расширением специализированных лечебных центров и улучшением доступа к передовым методам лечения в таких странах, как Китай и Индия.
- Детский сегмент доминировал на рынке с доходом 49,2% в 2025 году из-за более высокой распространенности перинатальных и детских случаев, требующих раннего вмешательства и интенсивной терапии. Педиатрические больницы и специализированные клиники являются ключевыми факторами дохода, предлагая междисциплинарные подходы к лечению.
Область охвата и сегментация рынка лечения заболеваний Андерсена
Атрибуты |
Лечение заболеваний Андерсена Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения заболеваний Андерсена
Улучшенные результаты пациентов с помощью передовых терапевтических подходов
- Значительной и ускоряющейся тенденцией на мировом рынке лечения заболеваний Андерсена является растущее внедрение интегрированных терапевтических стратегий, сочетающих хирургию, фармакологические вмешательства и поддерживающую помощь. Эти подходы значительно улучшают выздоровление пациентов, снижают прогрессирование заболевания и улучшают общее качество жизни.
- Например, введение комбинированной противомикробной терапии наряду с минимально инвазивными хирургическими процедурами позволяет клиницистам нацеливаться на основную причину болезни Андерсена при сохранении здоровых тканей.
- Достижения в области молекулярной диагностики и технологий визуализации, таких как МРТ и оценка на основе КТ, позволяют ранее и более точно выявлять проявления заболеваний, улучшая планирование лечения и результаты.
- Персонализированные подходы к медицине, включая целевые схемы лечения и планы терапии для конкретных пациентов, все чаще внедряются в клинических условиях для оптимизации эффективности и минимизации побочных эффектов.
- Интеграция междисциплинарных групп по уходу с привлечением специалистов по инфекционным заболеваниям, хирургов и клинических фармацевтов обеспечивает целостный подход к управлению сложными случаями болезни Андерсена.
- Тенденция к более точным, своевременным и ориентированным на пациента протоколам лечения меняет ожидания врачей в отношении лечения заболеваний, подчеркивая важность основанных на фактических данных вмешательств и постоянного мониторинга.
- Больницы, специализированные клиники и исследовательские учреждения все чаще принимают эти передовые протоколы для улучшения результатов лечения и минимизации частоты рецидивов.
Динамика рынка лечения заболеваний Андерсена
водитель
Увеличение распространенности заболеваний и расширение инфраструктуры здравоохранения
- Рост заболеваемости болезнью Андерсена во всем мире стимулирует необходимость более эффективных терапевтических вмешательств.
- Например, в апреле 2025 года ведущие больницы Северной Америки расширили свои подразделения по лечению заболеваний Андерсена, включив в них многопрофильные группы, способные управлять тяжелыми и сложными случаями.
- Инвестиции в инфраструктуру здравоохранения, передовые диагностические учреждения и специализированную подготовку врачей обеспечивают более широкий доступ к эффективным методам лечения.
- Разработка новых терапевтических агентов и улучшенных клинических протоколов поддерживает принятие и улучшает результаты лечения пациентов.
- Растущая осведомленность поставщиков первичной медико-санитарной помощи и специалистов о раннем выявлении и вмешательстве еще больше подпитывает спрос на структурированные решения для лечения.
- Правительственные инициативы и политика в области здравоохранения, способствующие лечению заболеваний и безопасности пациентов, также способствуют росту рынка.
Сдержанность/вызов
Высокие затраты на лечение и ограниченный доступ к специализированной помощи
- Высокая стоимость, связанная со сложными хирургическими процедурами, длительной госпитализацией и специализированной фармакологической терапией, ограничивает доступность в некоторых регионах, особенно в развивающихся странах.
- Ограниченная доступность опытных клиницистов и специализированных лечебных центров может задержать терапию, увеличить прогрессирование заболевания и осложнения.
- Например, в 2023 году исследование в Юго-Восточной Азии выявило задержки в начале лечения болезни Андерсена из-за недостаточного доступа к специализированным больницам, что привело к более высоким показателям заболеваемости среди пациентов.
- Потребность в постоянном мониторинге, междисциплинарном вмешательстве и индивидуальных планах терапии также может создавать логистические и финансовые проблемы для пациентов.
- В то время как текущие инвестиции улучшают доступ к здравоохранению, неравенство в доступности передовых вариантов лечения по-прежнему ограничивает проникновение на рынок в развивающихся регионах.
- Решение этих проблем посредством развития инфраструктуры, учебных программ для поставщиков медицинских услуг и экономически эффективных терапевтических вариантов имеет важное значение для устойчивого роста рынка лечения заболеваний Андерсена.
Как сегментируется рынок лечения заболеваний Андерсена
Рынок сегментирован на основе типа, лечения, демографии, симптомов, диагностики, конечных пользователей и канала распределения.
- По типу
Исходя из типа, рынок лечения заболеваний Андерсена сегментирован на перинатальное начало и начало детства. Сегмент Perinatal Onset доминировал на рынке, составляя 46,5% выручки в 2025 году, из-за раннего проявления симптомов и высокой клинической тяжести. Перинатальные случаи часто требуют немедленного медицинского вмешательства и мониторинга в специализированных неонатальных и педиатрических центрах, что приводит к увеличению расходов на использование больниц и лечение. Сегмент характеризуется быстрым прогрессированием заболевания, что требует своевременной диагностики и интенсивного лечения, включая трансплантацию печени, диетическую терапию и поддерживающую терапию. Клиническая осведомленность и программы раннего генетического скрининга во многих регионах улучшили показатели раннего выявления, еще больше укрепив доминирование на рынке. Перинатальные случаи, как правило, имеют более высокую зависимость от междисциплинарных групп по уходу, включая гепатологов, диетологов и генетических консультантов, что способствует росту доходов. Госпитальные протоколы отдают приоритет раннему вмешательству для уменьшения долгосрочных осложнений, таких как цирроз или гепатоспленомегалия. Исследовательские инициативы, направленные на неонатальные заболевания печени, повышают эффективность лечения и результаты лечения пациентов, поддерживая устойчивый спрос. Страхование и государственное медицинское страхование для неонатальной помощи увеличивают принятие доступных методов лечения. Больницы и специализированные клиники инвестируют в передовую диагностику для эффективного лечения перинатальных случаев. В рамках кампаний по информированию родителей особое внимание уделяется раннему скринингу, что способствует своевременному посещению больниц. Доступность дорогостоящих методов лечения, таких как трансплантация печени, еще больше увеличивает доход. Многоцентровые программы лечения также помогают поддерживать лидерство в сегменте.
Ожидается, что в сегменте «Детское начало» самый быстрый CAGR составит 18,9% с 2026 по 2033 год, что обусловлено повышением осведомленности, улучшением диагностических средств и расширением доступа к лечению в развивающихся регионах. Случаи детства часто сопровождаются отсроченными симптомами, включая задержку роста, кардиомиопатию или нарушения обмена веществ, что требует сочетания диетической терапии, лекарств и управления образом жизни. Клиники и больницы все чаще инвестируют в педиатрические специализированные подразделения для эффективного управления этими случаями. Достижения в тестировании генов и протоколах раннего вмешательства улучшают результаты и уменьшают осложнения заболеваний, стимулируя рост сегмента. Группы по защите пациентов и кампании по повышению осведомленности улучшают раннее распознавание симптомов. Программы ухода на дому дополняют стационарное лечение некритических случаев, расширяя охват терапии. Страховое покрытие для хронического управления, включая медикаментозную и диетическую поддержку, поддерживает усыновление. Больницы принимают комплексные подходы к уходу, сочетающие генетическое консультирование и программы упражнений для педиатрических пациентов. Сотрудничество между научно-исследовательскими институтами и педиатрическими центрами способствует разработке инновационных стратегий лечения. Телемедицинские решения улучшают соблюдение графиков терапии. Рост рождаемости в некоторых регионах способствует увеличению числа пациентов. Образовательные программы для лиц, осуществляющих уход, повышают эффективность лечения заболеваний в домашних условиях. Правительственные инициативы, поддерживающие педиатрическое здравоохранение, повышают проникновение сегмента. Продвинутые программы мониторинга и наблюдения обеспечивают улучшенные результаты лечения, ускоряя CAGR.
- Лечение
На основе лечения рынок сегментирован на трансплантацию печени, диетическую терапию, физические упражнения, генетическое консультирование и лекарства. Сегмент трансплантации печени доминировал на рынке, составляя 44,7% выручки в 2025 году, из-за его статуса как наиболее окончательного лечения тяжелых случаев болезни Андерсена. Трансплантация печени предлагает лечебный подход для конечных стадий осложнений печени, включая цирроз и тяжелую гепатоспленомегалию. Больницы с отделениями трансплантации приносят высокий доход из-за сложных хирургических процедур, послеоперационного ухода и длительного наблюдения. Сегмент выигрывает от передовых хирургических технологий и улучшенных методов сохранения органов, повышая показатели успеха. Страховое покрытие и государственная поддержка программ трансплантации увеличивают усыновление. Многопрофильные группы по уходу обеспечивают комплексное управление, что еще больше увеличивает доходы больниц. Больницы внедряют строгие протоколы до и после трансплантации, чтобы максимизировать выживаемость пациентов. Глобальная осведомленность о трансплантации печени как спасительной терапии поощряет направление пациентов в специализированные центры. Непрерывные исследования иммуносупрессивной терапии и после трансплантации улучшают результаты. Кампании по информированию общественности поддерживают раннюю оценку и составление списка для трансплантации. Программы детской трансплантации вносят значительный вклад в долю доходов в перинатальных случаях. Нормативно-правовые рамки, поддерживающие программы донорства органов, способствуют росту сегмента.
Ожидается, что сегмент диетотерапии будет наблюдать самый быстрый CAGR в 19,3% с 2026 по 2033 год, что обусловлено растущим акцентом на неинвазивное управление метаболическими осложнениями. Диетическая терапия имеет решающее значение для управления такими симптомами, как атрофия, кардиомиопатия и метаболический дисбаланс. Клиники и больницы все чаще рекомендуют индивидуальные планы питания в сочетании с лекарствами и физическими упражнениями. Домашние диетические программы улучшают приверженность пациентов и уменьшают посещения больниц. Достижения в области науки о питании и специализированных пищевых продуктов для метаболических расстройств поддерживают быстрое принятие. Педиатрические пациенты получают пользу от индивидуальных диет для эффективного управления ростом и развитием. Услуги телездравоохранения и дистанционных диетических консультаций расширяют охват пациентов в отдаленных районах. Страховые полисы, охватывающие пищевую терапию, способствуют увеличению использования. Больницы интегрируют диетическую терапию в более широкие протоколы лечения для обеспечения целостного ухода. Кампании общественного здравоохранения подчеркивают управление питанием для предотвращения прогрессирования заболевания. Исследования в области питания продолжают улучшать результаты. Сотрудничество между диетологами, генетическими консультантами и клиницистами обеспечивает комплексное лечение пациентов. Онлайн-платформы для мониторинга диеты облегчают соблюдение и вовлечение пациентов.
- Демографический
По демографическим показателям рынок сегментирован на детей и взрослых. Детский сегмент доминировал на рынке с доходом 49,2% в 2025 году из-за более высокой распространенности перинатальных и детских случаев, требующих раннего вмешательства и интенсивной терапии. Педиатрические больницы и специализированные клиники являются ключевыми источниками дохода, предлагая междисциплинарные подходы к лечению. Ранняя диагностика и лечение у детей уменьшают такие осложнения, как цирроз и кардиомиопатия. Больницы принимают комплексные программы ухода, объединяющие диетическую терапию, лекарства, физические упражнения и генетическое консультирование. Кампании по информированию родителей поддерживают своевременные посещения больниц и приверженность терапии. Программы телемедицины улучшают мониторинг и соблюдение требований у педиатрических пациентов. Правительственные и неправительственные программы, направленные на детские метаболические расстройства, способствуют дальнейшему принятию. Страховое покрытие для педиатрического лечения поощряет посещение больницы. Специализированная подготовка для педиатрических медицинских работников улучшает качество лечения. Домашние медицинские услуги дополняют больничную помощь для хронического управления. Программы питания и физических упражнений адаптированы к потребностям роста. Государственно-частное партнерство расширяет доступ к специализированным лечебным центрам. Исследования в области педиатрической генной терапии продолжают расширять возможности.
Ожидается, что в сегменте взрослых будет наблюдаться самый быстрый CAGR в 18,5% с 2026 по 2033 год, чему способствует растущий диагноз поздних метаболических и печеночных осложнений у ранее не диагностированных пациентов. Взрослые все чаще получают доступ к программам трансплантации печени, лекарствам и управлению образом жизни. Больницы расширяют отделения метаболических расстройств у взрослых и специализированные амбулаторные клиники. Взрослые кампании по информированию пациентов поощряют раннее распознавание симптомов. Принятие телемедицины поддерживает удаленное управление и соблюдение. Страховое покрытие для взрослых хронический уход поощряет лечение. Программы мониторинга здоровья и здоровья на рабочем месте поддерживают раннее выявление. Клиники сосредоточены на комплексном уходе, сочетающем диетические, физические упражнения и медикаментозные протоколы. Исследования генной терапии для взрослых улучшают варианты лечения. Домашние медицинские услуги дополняют больничную помощь для взрослых пациентов. Распространенность хронических заболеваний и связанные с образом жизни осложнения увеличивают спрос на терапию. Многопрофильные группы по уходу оптимизируют результаты лечения взрослых. Онлайн-платформы предоставляют образование и поддержку для взрослых пациентов.
- По симптомам
На основании симптомов рынок сегментируется на цирроз, гепатоспленомегалию, асцит, варикоз пищевода, кардиомиопатию, атрофию и другие. Сегмент цирроза доминировал на рынке, составляя 45,9% выручки в 2025 году, из-за его высокой клинической тяжести и связи с поздней стадией заболевания, требующего трансплантации печени. Больницы получают доход от хирургических вмешательств, послеоперационного ухода и долгосрочного мониторинга. Протоколы раннего вмешательства, визуализация и лабораторные тесты улучшают результаты и эффективность работы больницы. Кампании по информированию общественности поощряют раннюю диагностику для предотвращения прогрессирования цирроза. Многопрофильные команды, включая гепатологов, хирургов и диетологов, способствуют комплексному уходу. Страховое покрытие и государственные инициативы в области здравоохранения поддерживают принятие. Передовые методы диагностики, такие как МРТ и тестирование генов, облегчают раннее выявление. Педиатрические и взрослые случаи способствуют росту сегмента. Больничные аптеки поставляют сопутствующие лекарства, стероиды и пищевые добавки. Телемедицина и домашний мониторинг повышают приверженность и уменьшают осложнения. Клинические исследования улучшают эффективность лечения и выживаемость.
Ожидается, что в сегменте атрофии будет наблюдаться самый быстрый CAGR в 17,8% с 2026 по 2033 год, что обусловлено растущим признанием опорно-двигательного аппарата и сердечных осложнений, требующих комплексных программ ухода. Педиатрические и взрослые пациенты с атрофией требуют диетической терапии, физических упражнений и лекарств, создавая многогранный поток доходов. Усыновление домашнего здравоохранения поддерживает долгосрочную приверженность терапии. Больницы и клиники интегрируют физиотерапию и поддержку питания для смягчения последствий атрофии. Исследования новых реабилитационных протоколов улучшают результаты. Телемедицинские программы поддерживают постоянный мониторинг и вовлечение пациентов. Программы информирования среди лиц, осуществляющих уход, поощряют раннее вмешательство. Страховое покрытие для реабилитационной терапии ускоряет процесс принятия. Клиники сотрудничают с больницами для последующего ухода. Цифровые инструменты и мобильные приложения облегчают мониторинг упражнений. Больничные аптеки предоставляют вспомогательные добавки для улучшения мышечной функции. Рост хронических метаболических расстройств стимулирует принятие сегментов. Программы раннего вмешательства уменьшают осложнения, поддерживая рост доходов.
- По диагнозу
На основе диагностики рынок сегментирован на биопсию, анализы крови, анализы мочи, МРТ, тестирование генов и другие. Сегмент тестирования генов доминировал на рынке, с доходом 46,8% в 2025 году, благодаря его способности выявлять генетические мутации на ранних стадиях, обеспечивая своевременное вмешательство и планирование лечения. Больницы и специализированные клиники инвестируют в передовые генетические лаборатории и протоколы тестирования. Ранняя диагностика с помощью тестирования генов поддерживает превентивную диетическую терапию, лекарства и программы мониторинга. Многодисциплинарное планирование лечения улучшает результаты лечения пациентов. Общественная осведомленность и программы скрининга новорожденных улучшают принятие тестов. Страховое покрытие поддерживает дорогостоящее тестирование генов, поощряя их использование. Больницы интегрируют тестирование генов с обычной диагностикой для комплексной оценки. Тестирование генов облегчает индивидуальные планы лечения, повышая эффективность. Телемедицинские платформы поддерживают дистанционное генетическое консультирование. Передовое лабораторное оборудование повышает точность и скорость тестирования. Педиатрическое и взрослое население выигрывают от раннего генетического скрининга. Клинические исследования и исследования постоянно повышают надежность тестирования.
Ожидается, что в сегменте тестов мочи будет наблюдаться самый быстрый CAGR в 18,2% с 2026 по 2033 год, что обусловлено удобством, доступностью и возможностями раннего обнаружения биомаркеров на основе мочи. Клиники и больницы используют анализы мочи в качестве неинвазивных инструментов быстрого скрининга. Протоколы анализа мочи дополняют анализы крови и тестирование генов для мониторинга прогрессирования заболевания. Домашние медицинские наборы повышают соответствие пациентов. Педиатрические и взрослые пациенты получают выгоду от легкого сбора образцов. Лаборатории инвестируют в автоматизацию для повышения производительности и точности. Раннее вмешательство на основе результатов анализа мочи улучшает результаты лечения. Страховое покрытие поддерживает принятие в рутинном мониторинге. Информационные кампании подчеркивают неинвазивные преимущества тестирования. Программы телемедицины интегрируют результаты тестов для планирования удаленного ухода. Исследования новых биомаркеров мочи повышают специфичность. Больничные аптеки поставляют реагенты и наборы, обеспечивая надежную доступность. Онлайн-платформы позволяют дистанционно заказывать тесты и интерпретировать результаты.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент больниц доминировал на рынке, составляя 52,1% дохода в 2025 году, благодаря их способности предоставлять сложные методы лечения, включая трансплантацию печени, генетическое консультирование и интенсивную терапию. Больницы оснащены передовой диагностикой, хирургическими подразделениями и многопрофильными командами, обеспечивающими комплексное лечение. Страховое покрытие и государственные программы здравоохранения облегчают принятие больниц. Больницы управляют высокими притоками пациентов из перинатальных и детских случаев. Поддержка телемедицины улучшает последующий уход. Специализированные педиатрические и взрослые подразделения укрепляют лидерство на рынке. Больницы поддерживают стратегические партнерские отношения с поставщиками диагностических и фармацевтических препаратов. Программы информирования поощряют ранние посещения больниц. Больничные аптеки предоставляют критические лекарства и диетическую поддержку. Программы многоцентрового ухода улучшают результаты лечения. Расширенные протоколы послеоперационного ухода поддерживают устойчивый доход. Больницы интегрируют домашнее здравоохранение для долгосрочного управления.
Ожидается, что в сегменте клиник самый быстрый CAGR составит 19,0% с 2026 по 2033 год, что обусловлено ростом амбулаторной помощи при легких и хронических случаях, генетическим консультированием и программами диетической терапии. Клиники предоставляют доступные, удобные варианты лечения для последующего ухода. Платформы Telehealth дополняют услуги клиник. Клиники все чаще сотрудничают с больницами для проведения специализированных вмешательств. Домашний мониторинг и поддержка терапии способствуют принятию клиники. Программы информирования способствуют раннему скринингу в местных клиниках. Страховое покрытие амбулаторных услуг поощряет использование. Клиники интегрируют программы упражнений, диеты и управления лекарствами. Педиатрические и взрослые пациенты получают пользу от регулярного наблюдения в клинике. Технология отслеживания пациентов повышает соответствие. Клиники расширяют услуги, включая генетическое консультирование и диагностическую поддержку. Государственно-частное партнерство улучшает инфраструктуру клиник. Клиники играют жизненно важную роль в мониторинге после трансплантации, поддерживая рост.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с доходом 49,3% в 2025 году из-за немедленного доступа к критически важным лекарствам, таким как стероиды, пищевые добавки и лекарства для поддержки печени. Больницы обеспечивают доступность во время неотложной помощи и посттрансплантационной терапии. Массовые закупки и внутреннее распределение повышают операционную эффективность. Страховое покрытие облегчает усыновление в аптеке больницы. Передовые системы инвентаризации улучшают управление наркотиками. Многопрофильные команды полагаются на аптеки для своевременного снабжения. Кампании по информированию общественности поощряют раздачу в больницах. Педиатрический и взрослый уход требуют специализированных рецептур, доступных в аптеках больницы. Протоколы неотложной помощи отдают приоритет готовности аптеки больницы. Сотрудничество с фармацевтическими компаниями обеспечивает стабильное снабжение. Больницы интегрируют аптеки с диагностическими и клиническими отделениями. Стратегическая политика закупок повышает эффективность затрат.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 20,1% с 2026 по 2033 год, что обусловлено растущим внедрением электронных рецептов, доставкой на дом и консультациями по телемедицине. Онлайн-аптеки расширяют доступ к пациентам в отдаленных и слабо обслуживаемых регионах. Интеграция с системами больниц и клиник обеспечивает бесперебойное выполнение рецептов. Цифровые приложения и напоминания улучшают соблюдение. Онлайн-аптеки предлагают доставку лекарств на основе подписки. Более доступны специализированные препараты для педиатрических и взрослых пациентов. Логистика холодных цепей обеспечивает безопасность лекарств. Программы страхования и возмещения все чаще охватывают онлайн-доставку. Телемедицина и мобильные медицинские платформы повышают удобство пациентов. Проникновение электронной коммерции ускоряет рост рынка. Онлайн-аптеки снижают больничную нагрузку при одновременном улучшении соответствия терапии. Дистанционное генетическое консультирование и диетическая поддержка интегрированы с онлайн-платформами. Растущее предпочтение пациентов домашнему уходу стимулирует принятие сегмента.
Региональный анализ рынка лечения заболеваний Андерсена
- Северная Америка доминировала на рынке лечения заболеваний Андерсена с самой большой долей дохода в 43,5% в 2025 году.
- Движимые хорошо налаженной инфраструктурой здравоохранения, высоким уровнем внедрения передовых терапевтических протоколов и сильным присутствием ключевых фармацевтических и биотехнологических компаний.
- Рынок стал свидетелем существенного роста благодаря расширению клинических испытаний, стационарной терапии и раннему принятию инновационных вариантов лечения.
Американский рынок лечения заболеваний Андерсена
Рынок лечения заболеваний Андерсена в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали передовые сети больниц, сильные возможности клинических исследований и быстрое внедрение новых терапевтических вмешательств. Увеличение инвестиций в раннюю диагностику, многопрофильную помощь и специализированные лечебные центры способствовало дальнейшему расширению рынка, особенно в управлении сложными и редкими случаями.
Европейский рынок лечения заболеваний Андерсен
Европейский рынок лечения заболеваний Андерсена, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено строгими стандартами здравоохранения, растущей распространенностью генетических и редких заболеваний и растущим внедрением инновационных терапевтических подходов. Ключевые рынки, такие как Германия, Франция и Италия, стали свидетелями растущего внедрения стационарной терапии и клинических испытаний для усовершенствованных протоколов лечения.
Великобритания Andersen Disease Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения заболеваний Андерсена в Великобритании будет расти на примечательном уровне CAGR, чему будут способствовать инвестиции в специализированные медицинские учреждения и программы раннего доступа к инновационным методам лечения. Акцент страны на клинических исследованиях в сочетании с растущей осведомленностью об управлении редкими заболеваниями стимулирует более широкое внедрение передовых терапевтических вмешательств.
Германия Andersen Disease Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения заболеваний Андерсена в Германии будет расширяться на значительном CAGR, чему будет способствовать развитая больничная инфраструктура, сильный акцент на персонализированную медицину и широкое внедрение новых протоколов лечения. Акцент Германии на исследования и разработки в сочетании с государственными и частными инвестициями в здравоохранение способствует росту в лечении редких и сложных заболеваний.
Азиатско-Тихоокеанский рынок лечения заболеваний Андерсена
Азиатско-тихоокеанский рынок лечения заболеваний Андерсена будет расти на самом быстром CAGR 23,8% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением инвестиций в здравоохранение, ростом распространенности редких генетических заболеваний, расширением специализированных лечебных центров и улучшением доступа к передовым методам лечения в таких странах, как Китай и Индия. Правительственные инициативы, поддерживающие лечение редких заболеваний и развитие инфраструктуры, еще больше стимулируют рост рынка.
Японский рынок лечения заболеваний Андерсена
Японский рынок лечения заболеваний Андерсена набирает обороты благодаря сильной инфраструктуре здравоохранения, акценту на раннюю диагностику и принятию передовых терапевтических протоколов. Расширение специализированных центров по уходу и продолжающиеся клинические испытания инновационных методов лечения также способствуют росту в лечении сложных случаев.
Китайский рынок лечения заболеваний Андерсена
Китайский рынок лечения заболеваний Андерсена составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом расходов на здравоохранение, улучшением доступа к передовым вариантам лечения и растущей осведомленностью о лечении редких заболеваний. Расширение специализированных медицинских центров и текущие клинические исследования поддерживают рост рынка по всей стране.
Доля рынка лечения заболеваний Андерсена
Индустрия лечения заболеваний Андерсена в основном возглавляется хорошо известными компаниями, в том числе:
•Ultragenyx Pharmaceutical Inc.(США)
•Санофи(Франция)
• Fresenius Kabi (Германия)
Takeda Pharmaceutical Company (Япония)
•Новарс(Швейцария)
Rare Disease Therapeutics Ltd. (США)
Vertex Pharmaceuticals (США)
Соби (Швеция)
Biomarin Pharmaceutical Inc. (США)
Amicus Therapeutics (США)
Avrobio Inc. (США)
Последние события на мировом рынке лечения заболеваний Андерсена
- В феврале 2023 года было опубликовано Руководство по клинической практике для GSD IV (включая его взрослую форму, APBD), в котором представлены первые всеобъемлющие, поддерживаемые экспертами рекомендации по диагностике и управлению, охватывающие визуализацию, генетическое тестирование и долгосрочное наблюдение.
- В августе 2024 года исследователи из Университета Дьюка опубликовали исследование «естественной истории» печеночного ГСД IV, впервые показав, что прогрессирование заболеваний печени в ГСД IV сильно варьируется. Некоторые пациенты быстро прогрессируют до печеночной недостаточности, в то время как другие остаются стабильными в течение десятилетий.
- В марте 2025 года исследовательский фонд «Болезнь тела взрослого полиглюкозана» (APBD) поделился мощной историей пациента: мать описала диагноз своей дочери GSD IV, подчеркнув, как раннее генетическое тестирование (GBE1) сделало возможным диагноз и как пациент и семья хотят повысить осведомленность и продвигать терапию.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











