



Сегментация мирового рынка закрытоугольной глаукомы по диагностике (гониоскопия, тонометрия, офтальмоскопия и другие), лечению (хирургия, медикаментозное лечение и другие), способу введения (перорально, парентерально, внутриглазно и другие), конечным пользователям (больницы, специализированные клиники и другие), каналу сбыта (больничная аптека, розничная аптека и другие) — тенденции отрасли и прогноз до 2032 г.
Каков размер рынка глаукомы и темпы роста
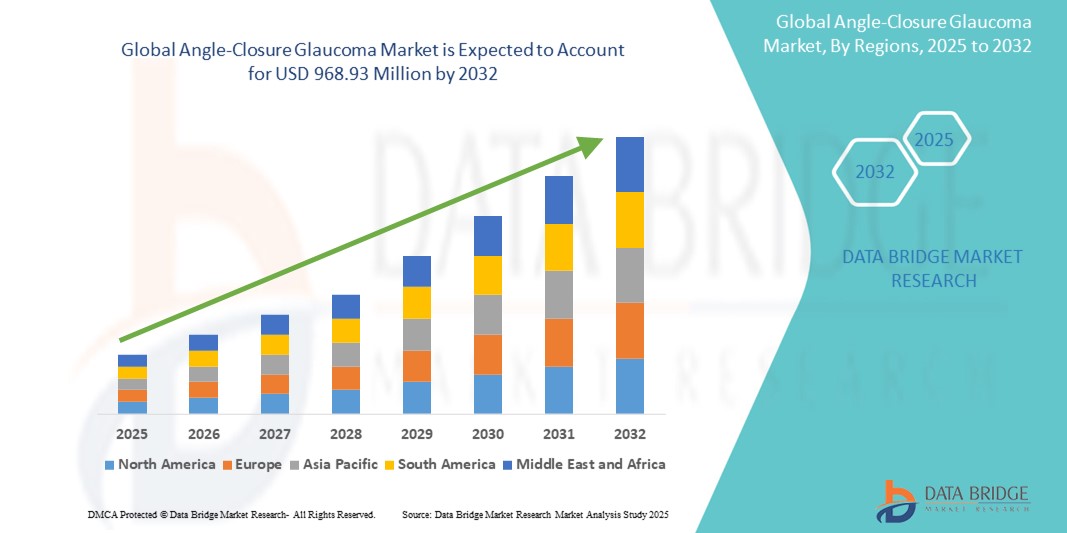
- Глобальный объем рынка глаукомы с закрытием углов был оценен в$645,9 млн. в 2024 годуОжидается, что он достигнет968,93 млн долларов США к 2032 году, вCAGR 5,2%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности нарушений зрения, связанных с глаукомой, особенно в стареющих популяциях в Азиатско-Тихоокеанском регионе и развивающихся регионах, где глаукома с закрытием угла чаще встречается.
- Кроме того, растущая осведомленность о ранней диагностике и лечении, достижения в диагностических методах, таких как гониоскопия и инструменты визуализации, а также растущая доступность минимально инвазивных хирургических вариантов способствуют расширению рынка. Эти факторы в сочетании с поддерживающей политикой здравоохранения и растущим спросом на эффективное управление внутриглазным давлением ускоряют принятие решений как для хирургического, так и для фармакологического лечения, что значительно повышает рынок глаукомы с закрытием угла.
Каковы основные выводы рынка глаукомы Angle-Closure
- Глаукома с закрытием угла, серьезное офтальмологическое состояние, характеризующееся внезапным повышением внутриглазного давления из-за заблокированных углов дренажа в глазу, остается ведущей причиной необратимой слепоты, особенно у стареющих популяций и некоторых этнических групп, таких как выходцы из Восточной Азии и инуиты. Раннее выявление и своевременное лечение имеют решающее значение для предотвращения потери зрения, что делает диагностическую точность и терапевтические инновации необходимыми для лечения заболевания.
- Растущая распространенность возрастных заболеваний глаз, повышение осведомленности в области здравоохранения и достижения в области диагностических методов визуализации, таких как гониоскопия, тонометрия и передняя сегментная оптическая когерентная томография (AS-OCT), стимулируют рост рынка. Кроме того, растущая доступность хирургического и фармакологического лечения расширяет доступ пациентов к эффективному лечению заболеваний.
- Азиатско-Тихоокеанский регион доминирует на рынке глаукомы с закрытием угла, на долю которого приходится наибольшая доля доходов более 38,5% в 2025 году из-за более высокой распространенности заболевания в регионе, большой стареющей базы населения и увеличения правительственных инициатив по поддержке здоровья глаз. В таких странах, как Китай и Индия, наблюдается значительное улучшение инфраструктуры скрининга и информационно-просветительских кампаний.
- Ожидается, что Северная Америка продемонстрирует устойчивый рост в течение прогнозируемого периода из-за благоприятных рамок возмещения, широкого внедрения передовых офтальмологических технологий и продолжающихся клинических исследований новых методов лечения и комбинированных методов лечения.
- Ожидается, что сегмент хирургии возглавит категорию лечения с прогнозируемой долей рынка 47,6% в 2025 году, что обусловлено растущим предпочтением лазерной периферической иридотомии (LPI), трабекулэктомии и минимально инвазивной хирургии глаукомы (MIGS) для снижения внутриглазного давления у пациентов с высоким риском.
Сегментация рынка глаукомы и закрытие угла
|
Атрибуты |
Закрытие углов Глаукома Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке глаукомы с закрытием угла
"Технологические достижения в ранней диагностике и персонализированном лечении"
- Ключевой и ускоряющейся тенденцией на мировом рынке глаукомы с закрытием угла является интеграция передовых диагностических инструментов, таких как передняя сегментная оптическая когерентная томография (AS-OCT), ультразвуковая биомикроскопия (UBM) и анализ изображений на основе искусственного интеллекта для улучшения раннего обнаружения, постановки и мониторинга глаукомы с закрытием угла. Эти инновации способствуют переходу к персонализированным подходам к лечению и более целенаправленным клиническим вмешательствам.
- Например, AS-OCT и автоматизированные системы гониоскопии позволяют точно визуализировать иридокорнеальный угол, облегчая точную классификацию и мониторинг прогрессирования подтипов глаукомы с закрытием угла. Диагностические инструменты на основе ИИ все чаще используются для анализа больших объемов данных визуализации глаз, что позволяет ранее обнаруживать и стратифицировать риски.
- Такие компании, как Topcon Corporation и Carl Zeiss Meditec AG, внедряют интегрированные платформы визуализации, которые поддерживают принятие решений в режиме реального времени и планирование лечения. Эти платформы помогают клиницистам адаптировать схемы лечения, такие как выбор между лазерной иридотомией или экстракцией линз на основе отдельных анатомических параметров.
- Кроме того, персонализированная медицина набирает обороты, особенно в фармакологической терапии, где генетические маркеры и профили пациентов рассматриваются для оптимизации выбора лекарств и минимизации побочных эффектов.
- Эта тенденция к интеллектуальному управлению глаукомой на основе данных трансформирует клиническую практику, улучшает результаты лечения пациентов и способствует расширению сотрудничества между офтальмологами и производителями диагностических устройств. Поскольку доступ к точной диагностике улучшается как на развитых, так и на развивающихся рынках, эта тенденция готова изменить парадигмы лечения при лечении глаукомы с закрытием угла.
Динамика рынка глаукомы Angle-Closure
водитель
«Повышение распространенности и повышение осведомленности о раннем офтальмологическом вмешательстве»
- Растущая глобальная распространенность первичной глаукомы закрытого угла (ПАКГ), особенно среди стареющего населения в Азиатско-Тихоокеанском и Африканском регионах, является основным фактором, стимулирующим спрос на раннюю диагностику и лечение. ПАКГ чаще вызывает двустороннюю слепоту, чем другие формы глаукомы, что повышает актуальность профилактического скрининга и вмешательства.
- Например, кампании общественного здравоохранения таких организаций, как Всемирная ассоциация глаукомы (WGA) и Азиатско-Тихоокеанское общество глаукомы (APGS), расширяют осведомленность и способствуют регулярному скринингу глаз, особенно среди групп высокого риска, таких как люди старше 50 лет, женщины и те, у кого семейная история глаукомы.
- Увеличение внедрения лазерной периферической иридотомии (LPI), факоэмульсификации с IOL и минимально инвазивных операций на глаукоме (MIGS) в качестве фронтовых вмешательств также ускоряет рост рынка. Эти процедуры обеспечивают эффективное снижение внутриглазного давления с улучшенными профилями безопасности и восстановления.
- В то же время достижения в области фармакологической терапии, включая комбинации фиксированных доз и имплантаты с устойчивым высвобождением, улучшают приверженность пациентов и результаты лечения. Появление телеофтальмологических платформ, основанных на искусственном интеллекте, еще больше расширяет доступ к диагностике и консультациям специалистов, особенно в недостаточно обслуживаемых регионах.
Сдержанность/вызов
"Ограниченный доступ к диагностической инфраструктуре и послеоперационной помощи в развивающихся регионах"
- Одной из важнейших проблем, сдерживающих рост рынка глаукомы с закрытием угла, является ограниченная доступность специализированного офтальмологического диагностического оборудования и квалифицированных специалистов по уходу за глазами в странах с низким и средним уровнем дохода (LMIC). Несмотря на высокую заболеваемость, многие сельские и недостаточно обслуживаемые регионы не имеют доступа к гониоскопии, AS-OCT или лазерной терапии, что приводит к задержке диагностики и более высоким показателям слепоты.
- Например, большая часть стран Африки к югу от Сахары и Южной Азии по-прежнему зависит от базовых тестов на остроту зрения, которых недостаточно для обнаружения закрытия угла на ранних стадиях. Отсутствие инфраструктуры ограничивает эффективность общенациональных программ скрининга и раннего вмешательства.
- Более того, даже там, где доступны хирургические вмешательства, такие как лазерная иридотомия, послеоперационный уход и последующее соблюдение остаются недостаточными из-за системных ограничений здравоохранения и социально-экономических барьеров. Это приводит к неоптимальным результатам и постоянному прогрессированию заболевания у многих пациентов.
- Другим сдерживающим фактором является отсутствие специфической терапии для определенных подтипов PACG, где традиционные лекарства от глаукомы с открытым углом могут не обеспечивать такую же эффективность. В некоторых случаях пациенты могут испытывать плохой ответ или побочные эффекты, подчеркивая необходимость более целенаправленной и специфической для PACG разработки лекарств.
- Преодоление этих проблем потребует больших инвестиций в инфраструктуру здравоохранения, наращивание потенциала для офтальмологов и доступ к диагностическим инструментам и терапевтическим средствам, адаптированным для регионов с высокой распространенностью.
Как сегментируется рынок глаукомы с закрытием угла
Рынок сегментирован на основе диагностики, лечения, пути введения, конечных пользователей и канала распределения.
• Диагностика
На основании диагностики рынок глаукомы с закрытием угла сегментируется на гониоскопию, тонометрию, офтальмоскопию и другие. Сегмент гониоскопии составил самую большую долю рынка в 41,2% в 2025 году, благодаря своему статусу золотого стандарта для диагностики глаукомы с закрытием угла. Гониоскопия позволяет непосредственно визуализировать угол передней камеры и имеет важное значение для классификации тяжести и типа закрытия угла, что позволяет своевременно принимать решения о лечении. Увеличение учебных программ для офтальмологов и широкое клиническое использование в больницах и специализированных клиниках способствуют его доминированию.
Ожидается, что сегмент «другие», который включает в себя инструменты визуализации передних сегментов, такие как передний сегмент OCT и ультразвуковая биомикроскопия, станет свидетелем самого быстрого CAGR в 11,7% с 2025 по 2032 год. Эти технологии предлагают бесконтактные изображения с высоким разрешением, которые повышают точность диагностики и все чаще используются как в предоперационных оценках, так и в обычных скринингах. Их растущее внедрение, особенно в технологически продвинутых и городских медицинских центрах, способствует быстрому расширению этого сегмента.
• Лечение
На основе лечения рынок глаукомы с закрытием угла сегментируется на хирургию, лекарства и другие. Сегмент хирургии занимал самую большую долю рынка в 2025 году, в первую очередь благодаря широкому внедрению лазерной периферической иридотомии (LPI) и хирургии экстракции линз для пациентов с первичным закрытием угла и PACG. Хирургические варианты предлагают долгосрочный контроль внутриглазного давления (ВГД) и часто являются предпочтительным лечением в умеренных и тяжелых случаях или у пациентов, не реагирующих на лекарства.
Сегмент лекарств, по прогнозам, будет расти самыми быстрыми темпами с 2025 по 2032 год. С ростом развития комбинированных препаратов с фиксированной дозой и терапий с длительным высвобождением фармакологическое лечение набирает обороты, особенно для ранних стадий или контролируемых с медицинской точки зрения случаев. Новые лекарственные препараты, направленные на повышение соответствия и минимизацию побочных эффектов, способствуют росту этого сегмента.
• По маршруту администрации
Исходя из пути администрирования, рынок сегментирован на устный, парентеральный, глазной и другие. Окулярный сегмент доминировал на рынке в 2025 году, поскольку актуальные глазные капли остаются наиболее распространенной терапией первой линии для снижения внутриглазного давления у пациентов с глаукомой угла закрытия. К ним относятся бета-блокаторы, альфа-агонисты, аналоги простагландина и ингибиторы карбоновой ангидразы. Их простота управления и эффективность в управлении IOP определяют лидерство этого сегмента.
Ожидается, что парентеральный сегмент будет расти самыми быстрыми темпами до 2032 года. Инъекционные агенты, в том числе те, которые используются периоперационно или в форматах с устойчивым высвобождением, изучаются для долгосрочного контроля ВГД, особенно в тяжелых или тугоплавких случаях. Внедрение инъекционных имплантатов с устойчивым высвобождением для лечения глаукомы является ключевым фактором роста этого сегмента.
• Конечными пользователями
На основе конечных пользователей рынок глаукомы с закрытием угла сегментируется на больницы, специализированные клиники и другие. Сегмент больниц занял самую высокую долю рынка в 2025 году, благодаря доступу к передовой диагностической и хирургической инфраструктуре, доступности специалистов по глаукоме и увеличению программ скрининга глаукомы в больницах. Больницы также выступают в качестве реферальных центров для тяжелых и сложных случаев глаукомы, требующих хирургического вмешательства.
Ожидается, что сегмент специализированных клиник зафиксирует самый быстрый рост в течение прогнозируемого периода. С растущим предпочтением амбулаторной помощи, растущим числом автономных центров по уходу за глазами и экономически эффективными моделями лечения глаукомы, специализированные клиники приобретают все большее значение, особенно в городских и полугородских регионах.
• Распределительный канал
На основе канала распространения рынок сегментирован на больничные аптеки, розничные аптеки и другие. Больничные аптеки занимали самую большую долю рынка в 2025 году из-за большого объема рецептов, выписываемых офтальмологами и немедленными требованиями к послеоперационным препаратам. Связанное с больницей распределение обеспечивает доступность как генерических, так и фирменных методов лечения, особенно в медицинских учреждениях уровня 1.
Сегмент розничных аптек, по прогнозам, станет свидетелем самого высокого CAGR с 2025 по 2032 год, что обусловлено растущей доступностью рецептурных лекарств от глаукомы в местных аптеках, растущими предпочтениями в лечении на дому и улучшенным доступом пациентов через аптечные сети в развивающихся странах.
В каком регионе находится самая большая доля рынка глаукомы с закрытием угла
- Азиатско-Тихоокеанский регион доминирует на рынке глаукомы с наибольшим доходом в 38,5% в 2025 году, что обусловлено высокой распространенностью первичной глаукомы с закрытием угла (PACG), особенно в таких странах, как Китай, Индия и Япония, где стареющее население более восприимчиво к этой болезни.
- Доминирование региона поддерживается увеличением правительственных инициатив в области здоровья глаз, расширением инфраструктуры здравоохранения и растущим акцентом на раннее выявление через общенациональные программы скрининга.
- Повышение осведомленности о слепоте, связанной с глаукомой, улучшение доступа к офтальмологам и увеличение доступности диагностических инструментов, таких как гониоскопия и передний сегмент ОКТ, ускоряют внедрение методов раннего вмешательства в регионе.
- Кроме того, достижения в области минимально инвазивных хирургических методов и наличие доступных непатентованных лекарств способствуют широко распространенному лечению глаукомы угла закрытия. Эти факторы, наряду с растущим бременем возрастных заболеваний глаз, позиционируют Азиатско-Тихоокеанский регион как ключевой двигатель роста мирового рынка.
Американский рынок глаукомы Angle-Closure
Рынок глаукомы с закрытием угла в США занял самую большую долю дохода в 79% в Северной Америке в 2025 году, чему способствовало повышение осведомленности о потере зрения, связанной с глаукомой, и наличие передовых диагностических и хирургических технологий. Широкое распространение лазерной периферической иридотомии (LPI) и минимально инвазивных операций на глаукоме (MIGS) в сочетании с сильным присутствием ведущих производителей офтальмологических устройств поддерживает продолжающийся рост рынка. Кроме того, высокий уровень доступа к офтальмологам, благоприятная политика возмещения и интеграция ИИ в решения для визуализации глаз продвигают рынок США вперед, особенно в больницах и специализированных клиниках.
Европейский рынок глаукомы Angle-Closure
Прогнозируется, что европейский рынок глаукомы с закрытием угла будет расти на стабильном CAGR в течение прогнозируемого периода, чему способствуют старение населения и поддерживаемые правительством программы скрининга, направленные на предотвращение ухудшения зрения. Увеличение инвестиций в кампании общественного здравоохранения глаз и широкое использование гониоскопии и переднего сегмента ОКТ для раннего выявления поддерживают расширение рынка. Рынок также выигрывает от внедрения цифровой офтальмологической диагностики и трансграничного сотрудничества по инициативам в области осведомленности о глаукоме. Как в странах Западной, так и Восточной Европы наблюдается рост в государственных и частных медицинских учреждениях, с акцентом на раннее вмешательство и персонализированное лечение.
Великобритания Angle-Closure Glaucoma Market Insight
Ожидается, что в течение прогнозируемого периода рынок глаукомы в Великобритании будет расширяться с заметным CAGR из-за повышения осведомленности о риске глаукомы среди пожилых людей и сильного продвижения к раннему выявлению и профилактическому уходу. Национальная служба здравоохранения продолжает играть ключевую роль, облегчая доступ к диагностическим инструментам, таким как тонометрия и скрининг на основе изображений для групп риска. Кроме того, надежные научные исследования и интеграция телеофтальмологических решений улучшают доступность и показатели диагностики, тем самым поддерживая рост рынка.
Немецкий рынок глаукомы Angle-Closure
Ожидается, что рынок глаукомы в Германии продемонстрирует сильный рост благодаря своей технологически развитой инфраструктуре здравоохранения и инициативному скринингу. Фокус Германии на точной диагностике и раннем вмешательстве очевиден в использовании передовых инструментов, таких как ультразвуковая биомикроскопия (УБМ) и передний сегмент ОКТ в офтальмологических клиниках. Кроме того, партнерские отношения между больницами и исследовательскими учреждениями для изучения диагностики глаукомы с помощью ИИ, вероятно, будут способствовать принятию. Растущая гериатрическая популяция и высокая распространенность нарушений зрения, связанных с глаукомой, продолжают стимулировать необходимость своевременного и эффективного лечения.
Азиатско-Тихоокеанский рынок глаукомы с закрытием углов
Рынок глаукомы в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR более 10,5% в 2025 году, что обусловлено высоким бременем болезней в таких странах, как Китай, Индия и Юго-Восточная Азия, где первичная глаукома угла закрытия (PACG) более распространена, чем в других глобальных регионах. Повышение осведомленности общественности в области здравоохранения, расширение доступа к офтальмологической помощи и распространение доступного диагностического оборудования ускоряют раннее выявление. Государственные программы профилактики слепоты и государственно-частное партнерство расширяют охват как в сельских, так и в городских районах, позиционируя Азиатско-Тихоокеанский регион в качестве центрального фактора расширения глобального рынка.
Японский рынок глаукомы Angle-Closure
Рынок глаукомы в Японии быстро развивается из-за старения населения страны и хорошо развитой инфраструктуры по уходу за глазами. Японская система здравоохранения подчеркивает важность профилактической помощи и внедрения технологий, что делает ее плодородной почвой для интеграции передовых методов диагностики глаукомы и лазерной терапии. Рост числа обычных скринингов для пожилых людей и наличие сложных диагностических устройств, таких как AS-OCT, способствуют ранней идентификации и управлению PACG. Кроме того, совместные усилия академических учреждений и компаний, производящих медицинские устройства, способствуют инновациям и доступности лечения.
Китайский рынок глаукомы Angle-Closure
Китайский рынок глаукомы с закрытием угла составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала комбинация быстрой урбанизации, большого стареющего населения и поддерживаемых правительством программ по охране здоровья глаз. Внедрение общенациональных инициатив по повышению осведомленности о глаукоме и улучшение доступа к передовой диагностике как в государственных, так и в частных больницах привели к резкому росту диагностики на ранней стадии. Отечественные производители медицинских изделий все чаще предлагают экономически эффективные диагностические и хирургические решения, что делает лечение более доступным в городах Tier 2 и Tier 3. Усилия Китая по созданию цифровой системы здравоохранения еще больше повышают эффективность лечения глаукомы.
Доля рынка глаукомы Angle-Closure
Индустрия Angle-Closure Glaucoma в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Taro Pharmaceutical Industries Ltd.(Израиль)
- Novartis AG (Швейцария)
- Аллерген(США)
- Akorn Pharmaceuticals (США)
- Компания Bausch & Lomb Incorporated(Канада)
- Aerie Pharmaceuticals (США)
- Производитель: Teva Pharmaceutical Industries Ltd(Израиль)
- Santen Pharmaceutical Co., Ltd. (Япония)
- Alcon Inc. (Швейцария)
- Pfizer Inc. (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- AbbVie Inc. (США)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Bayer AG (Германия)
- Aurobindo Pharma Ltd. (Индия)
- Meda Pharmaceuticals Inc. (США)
- Nicox S.A. (Франция)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











