



Global Anterior Cervical Fixation Devices Market Segmentation, By Type (Fixation Systems, and Bone Grafts), Application (Hospital, Clinics, and Others)- Industry Trends and Forecast to 2033
Каков размер рынка передних шейных фиксационных устройств и темпы роста
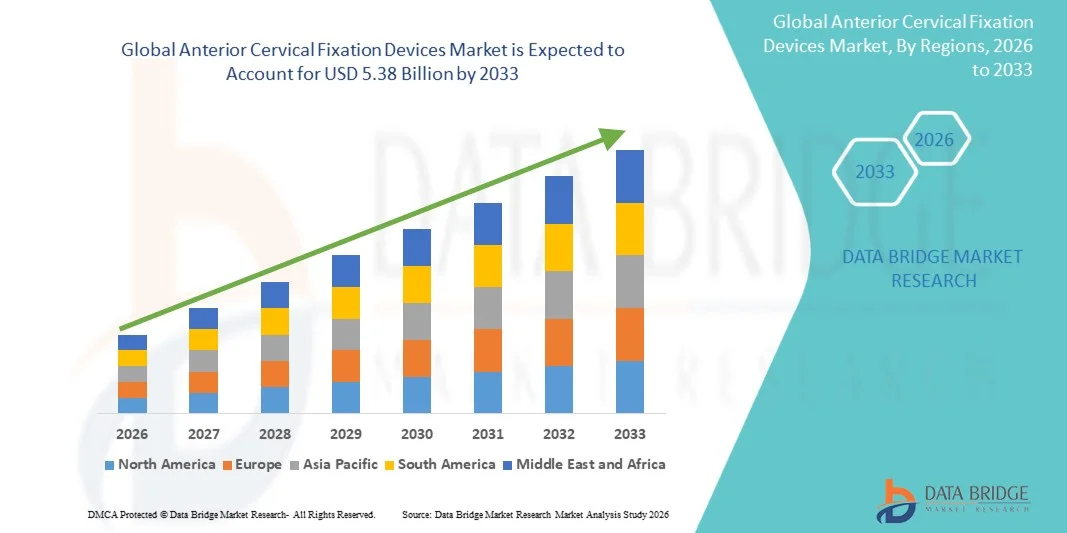
- Глобальный объем рынка передних устройств для фиксации шейки матки был оценен2,91 млрд долларов в 2025 годуОжидается, что он достигнет5,38 млрд долларов к 2033 году, вCAGR 8.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью заболеваний шейного отдела позвоночника и растущим числом процедур спинального синтеза, поддерживаемых непрерывными достижениями в хирургических технологиях и материалах имплантатов.
- Кроме того, растущее предпочтение пациентов минимально инвазивным процедурам и растущий спрос на эффективные, долговечные и анатомически совместимые решения для фиксации устанавливают передние устройства фиксации шейки матки в качестве критического компонента в современных методах лечения позвоночника. Эти факторы ускоряют внедрение этих устройств, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,91 млрд.
- Ожидаемая рыночная стоимость (2033):$5,38 млрд.
- Прогноз CAGR (2026–2033):8.00%
Каковы основные выводы рынка устройств передней фиксации шейки матки
- Передние устройства фиксации шейки матки, используемые для стабилизации шейного отдела позвоночника после таких процедур, как дискэктомия и слияние, становятся все более важными компонентами современной спинальной хирургии из-за их способности обеспечивать структурную поддержку, способствовать слиянию и улучшать результаты пациентов как в дегенеративных, так и в травматических условиях.
- Растущий спрос на устройства передней фиксации шейки матки в первую очередь подпитывается растущей распространенностью расстройств шейного отдела позвоночника, увеличением гериатрической популяции и растущим числом операций на позвоночнике, а также достижениями в дизайне имплантатов и минимально инвазивными хирургическими методами.
- Северная Америка доминировала на рынке передних устройств для фиксации шейки матки с самой большой долей дохода в 41,20% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими показателями принятия хирургических препаратов и сильным присутствием ведущих компаний.медицинский приборПроизводители, в США наблюдается значительный рост спинальных процедур, обусловленный технологическими инновациями и благоприятной политикой возмещения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для передней фиксации шейки матки в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности о лечении позвоночника и увеличения расходов на здравоохранение.
- Сегмент систем фиксации доминировал на рынке устройств передней фиксации шейки матки с долей рынка 58,7% в 2025 году, что обусловлено их широким использованием в процедурах стабилизации позвоночника и их критической ролью в обеспечении выравнивания и слияния шейного отдела позвоночника.
Сфера охвата и сегментация рынка передних шейных фиксационных устройств
|
Атрибуты |
Передние устройства фиксации шейки маткиОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке устройств передней фиксации шейки матки
Достижения в области минимально инвазивных и биосовместимых технологий фиксации
- Значительной и ускоряющейся тенденцией на мировом рынке устройств передней фиксации шейки матки является развитиеминимально инвазивный хирургическийметоды и разработка высоко биосовместимых имплантируемых материалов, таких как титановые сплавы иПик.Эта эволюция технологий значительно повышает хирургическую точность и результаты восстановления пациентов.
- Например, современные передние шейные пластины и интегрированные системы фиксации предназначены для уменьшения хирургического воздействия и улучшения анатомического выравнивания, что позволяет хирургам достичь стабильной фиксации с меньшим разрушением тканей. Аналогично, устройства с нулевым профилем минимизируют раздражение мягких тканей при сохранении стабильности.
- Технологические достижения в устройствах фиксации обеспечивают такие функции, как улучшенное совместное использование нагрузки, улучшенная поддержка синтеза и снижение скорости осложнений. Например, некоторые системы включают пористые структуры для содействия росту костей и более быстрому слиянию при сохранении структурной целостности. Кроме того, минимально инвазивные возможности предлагают пациентам преимущества сокращения госпитализации, более быстрого выздоровления и снижения послеоперационной боли.
- Интеграция передовых инструментов визуализации и хирургического планирования с системами фиксации облегчает более точное размещение имплантатов и улучшение процедурных результатов. Благодаря единому хирургическому подходу клиницисты могут достичь декомпрессии, стабилизации и выравнивания, создавая более эффективный и надежный процесс лечения.
- Эта тенденция к более продвинутым, ориентированным на пациента и технологически улучшенным решениям для фиксации фундаментально меняет ожидания в спинальной хирургии. Следовательно, такие компании, как Medtronic, разрабатывают системы передней фиксации шейки матки следующего поколения с такими функциями, как низкопрофильные конструкции, улучшенные механизмы блокировки и улучшенная совместимость с минимально инвазивными процедурами.
- Спрос на передние устройства для фиксации шейки матки, которые предлагают улучшенные клинические результаты и минимально инвазивную совместимость, быстро растет в медицинских учреждениях, поскольку поставщики все чаще отдают приоритет эффективности, безопасности и долгосрочным преимуществам пациентов.
Передние устройства фиксации шейки матки Динамика рынка
водитель
«Рост заболеваемости цервикальными заболеваниями позвоночника и хирургическими вмешательствами»
- Растущая распространенность расстройств шейного отдела позвоночника среди стареющих популяций и физически активных людей в сочетании с растущим объемом операций на позвоночнике является значительным фактором повышенного спроса на устройства передней фиксации шейки матки.
- Например, в марте 2025 года Globus Medical, Inc. представила достижения в области технологий фиксации шейки матки, направленные на повышение эффективности хирургии и результатов слияния. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост рынка устройств передней фиксации шейки матки в прогнозируемый период.
- По мере того, как пациенты становятся более осведомленными о вариантах лечения и ищут эффективные решения для хронической боли в шее и нестабильности позвоночника, устройства передней фиксации шейки матки обеспечивают надежную стабилизацию, улучшенные показатели слияния и улучшенное функциональное восстановление по сравнению с консервативными методами лечения.
- Кроме того, растущее внедрение передовых хирургических методов и растущая доступность специализированных учреждений по уходу за позвоночником делают эти устройства неотъемлемым компонентом современных протоколов лечения позвоночника, предлагая улучшенные результаты и процедурную эффективность.
- Эффективность систем фиксации в восстановлении выравнивания позвоночника, обеспечении немедленной стабильности и поддержке долгосрочного слияния являются ключевыми факторами, способствующими их внедрению в больницах и специализированных клиниках. Тенденция к раннему хирургическому вмешательству и улучшению диагностических возможностей способствуют росту рынка.
Сдержанность/вызов
«Высокая стоимость процедур и риск хирургических осложнений»
- Проблемы, связанные с высокой стоимостью операций на позвоночнике, включая процедуры передней фиксации шейки матки, представляют собой серьезную проблему для более широкого внедрения на рынке. Поскольку эти процедуры включают в себя передовые имплантаты и специализированные хирургические знания, они могут быть финансово обременительными для пациентов, особенно в регионах с низким и средним уровнем дохода.
- Например, сообщения о послеоперационных осложнениях, таких как сбой имплантата, дегенерация соседнего сегмента и инфекция, заставили некоторых пациентов колебаться при хирургическом лечении с использованием фиксационных устройств.
- Решение этих проблем с помощью улучшенного дизайна имплантатов, улучшенной хирургической подготовки и лучшего послеоперационного ухода имеет решающее значение для повышения доверия пациентов. Такие компании, как Stryker и Zimmer Biomet, уделяют особое внимание инновационным продуктам и клинической поддержке для снижения рисков и улучшения результатов. Кроме того, строгие нормативные требования к спинальным имплантатам могут задержать одобрение продукции и увеличить затраты на разработку, что создает проблемы для производителей.
- В то время как системы здравоохранения постепенно расширяют охват процедур для позвоночника, ограниченная политика возмещения и проблемы доступности все еще могут ограничить доступ к передовым технологиям фиксации, особенно на развивающихся рынках.
- Преодоление этих проблем за счет экономически эффективной разработки устройств, совершенствования механизмов возмещения и продолжения инноваций в более безопасных и эффективных хирургических решениях будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок передних шейных фиксационных устройств
Рынок сегментирован на основе типа и применения.
- По типу
Исходя из типа, рынок передних устройств для фиксации шейки матки сегментирован на системы фиксации и костные трансплантаты. Сегмент систем фиксации доминировал на рынке с самой большой долей выручки 58,7% в 2025 году, что обусловлено его критической ролью в обеспечении структурной стабильности и выравнивания во время процедур слияния шейного отдела позвоночника. Эти системы, включая пластины, винты и клетки, широко используются в больницах из-за их доказанной клинической эффективности в обеспечении иммобилизации позвоночника и содействии успешным результатам слияния. Сегмент выигрывает от непрерывных технологических достижений, таких как низкопрофильные конструкции и улучшенные механизмы блокировки, повышающие хирургическую точность и уменьшающие осложнения. Увеличение внедрения минимально инвазивных операций на позвоночнике также поддерживает спрос на системы фиксации, поскольку они обеспечивают лучшее восстановление пациентов и сокращение пребывания в больнице. Кроме того, сильное предпочтение среди хирургов надежных и стандартизированных имплантатов продолжает усиливать доминирование сегмента.
Ожидается, что сегмент костных трансплантатов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на биологически улучшенные термоядерные материалы, которые улучшают заживление и долгосрочный хирургический успех. Костные трансплантаты, включая аутотрансплантаты, аллотрансплантаты и синтетические заменители, набирают силу, поскольку они способствуют естественной регенерации костей и повышают скорость слияния в сложных спинальных случаях. Повышение внимания к снижению заболеваемости донорских участков способствует внедрению синтетических и биоинженерных заменителей трансплантата. Кроме того, достижения в области биоматериалов и тканевой инженерии расширяют эффективность и доступность альтернатив костного трансплантата. Растущее использование трансплантатов в сочетании с системами фиксации в шейных процедурах еще больше ускоряет рост сегмента. Увеличение клинических предпочтений для улучшения результатов слияния и сокращения ревизионных операций также способствует быстрому расширению этого сегмента.
- С помощью приложения
На основе применения рынок сегментирован на больницы, клиники и другие. Госпитальный сегмент доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено большим объемом операций по слиянию позвоночника, выполняемых в передовых медицинских учреждениях. Больницы оснащены специализированной хирургической инфраструктурой, передовыми системами визуализации и квалифицированными хирургами позвоночника, что делает их основной установкой для передних процедур фиксации шейки матки. Наличие многопрофильной помощи и послеоперационных реабилитационных услуг еще больше усиливает предпочтение больниц. Увеличение притока пациентов для травм, дегенеративных состояний позвоночника и возрастных нарушений шейки матки также способствует доминированию сегмента. Кроме того, мощная поддержка возмещения и внедрение передовых технологий имплантации в больничных условиях еще больше укрепляют лидерство на рынке.
Ожидается, что в сегменте клиник будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим сдвигом в сторону амбулаторных спинальных процедур и минимально инвазивных хирургических подходов. Специализированные ортопедические и позвоночные клиники все чаще внедряют передовые системы фиксации из-за более низких затрат на лечение и более коротких сроков восстановления по сравнению с больницами. Растущая доступность квалифицированных специалистов по позвоночнику в условиях клиники улучшает процедурную доступность для пациентов. Кроме того, технологические достижения, позволяющие проводить операции на позвоночнике в дневное время, расширяют роль клиник в процедурах фиксации шейки матки. Увеличение предпочтений пациентов в отношении более быстрых и экономически эффективных вариантов лечения еще больше способствует росту сегмента. Расширение частных сетей здравоохранения и специализированных позвоночных центров также ускоряет внедрение в этом сегменте.
В каком регионе находится наибольшая доля рынка устройств передней фиксации шейки матки
- Северная Америка доминировала на рынке передних устройств для фиксации шейки матки с самой большой долей дохода в 41,20% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими показателями принятия хирургических операций и сильным присутствием ведущих производителей медицинских устройств.
- Поставщики медицинских услуг в регионе высоко ценят доступность передовых хирургических технологий, устоявшиеся системы возмещения и присутствие ведущих производителей медицинских устройств, предлагающих инновационные решения для фиксации.
- Это широкое внедрение дополнительно поддерживается высокоразвитой инфраструктурой здравоохранения, увеличением гериатрической популяции и сильным предпочтением минимально инвазивных операций на позвоночнике, устанавливая передние устройства фиксации шейки матки в качестве стандартного варианта лечения как в больницах, так и в специализированных учреждениях ухода.
Американские передние устройства для фиксации шейки матки Market Insight
Американский рынок передних устройств для фиксации шейки матки занял самую большую долю дохода в Северной Америке в 2025 году, что обусловлено высокой частотой заболеваний шейного отдела позвоночника и большим объемом процедур спинального слияния в передовых медицинских учреждениях. Пациенты и медицинские работники в стране все чаще отдают приоритет эффективным хирургическим стабилизационным решениям, которые улучшают результаты восстановления и уменьшают послеоперационные осложнения. Растущее предпочтение минимально инвазивных операций на позвоночнике в сочетании с сильной поддержкой возмещения и широким доступом к передовой хирургической помощи способствует дальнейшему росту рынка. Кроме того, присутствие ведущих мировых компаний в области медицинского оборудования и непрерывные технологические инновации в области спинальных имплантатов значительно укрепляют позиции на рынке США.
Европа Передние шейные фиксирующие устройства Market Insight
Прогнозируется, что рынок устройств передней фиксации шейки матки в Европе будет расширяться на устойчивой CAGR в течение прогнозируемого периода, в основном за счет роста случаев дегенеративных заболеваний позвоночника и увеличения стареющего населения. Спрос на передовые хирургические решения растет, поскольку системы здравоохранения сосредоточены на улучшении долгосрочных результатов лечения пациентов и сокращении послеоперационных осложнений. Европейские больницы и специализированные клиники все чаще внедряют современные технологии фиксации, интегрированные с биосовместимыми материалами. Кроме того, поддерживающая нормативно-правовая база и сильный акцент на доказательной хирургической практике способствуют последовательному внедрению на рынке во всем регионе.
Британские передние устройства для фиксации шейки матки Market Insight
Ожидается, что рынок устройств передней фиксации шейки матки в Великобритании будет расти при заметном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о передовых вариантах лечения позвоночника и растущим спросом на хирургические вмешательства при расстройствах шейки матки. Опасения, связанные с хронической болью в шее и нестабильностью позвоночника, побуждают как государственных, так и частных поставщиков медицинских услуг принимать хирургические решения на основе фиксации. Кроме того, сильная инфраструктура здравоохранения Великобритании и растущее внимание к минимально инвазивным хирургическим методам поддерживают расширение рынка. Интеграция инновационных технологий имплантации в NHS и частные больницы еще больше укрепляет перспективы роста.
Германия Передние шейные фиксирующие устройства Market Insight
Ожидается, что в течение прогнозируемого периода рынок устройств передней фиксации шейки матки в Германии будет расширяться со значительным CAGR, чему будет способствовать рост инвестиций в передовые ортопедические и позвоночные технологии. Упор Германии на медицинские инновации и точные хирургические процедуры способствует внедрению систем фиксации следующего поколения. Медицинские работники все больше сосредотачиваются на улучшении хирургической точности и результатах восстановления пациентов с помощью передовых конструкций имплантатов. Кроме того, хорошо развитая больничная инфраструктура страны и предпочтение высококачественных медицинских изделий поддерживают устойчивый рост рынка.
Азиатско-тихоокеанские передние устройства для фиксации шейки матки Market Insight
Рынок устройств для передней фиксации шейки матки в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено увеличением расходов на здравоохранение, ростом распространенности заболеваний позвоночника и улучшением доступа к передовой хирургической помощи. В регионе наблюдается быстрое внедрение современных технологий фиксации позвоночника, поддерживаемых расширением инфраструктуры больниц и повышением уровня медицинской осведомленности. Кроме того, растущее число случаев травм и возрастных заболеваний позвоночника способствует увеличению хирургических объемов. Правительственные инициативы, способствующие модернизации здравоохранения и медицинскому туризму, еще больше ускоряют расширение рынка в ключевых странах.
Японские передние шейные фиксирующие устройства Market Insight
Японский рынок устройств для передней фиксации шейки матки набирает обороты благодаря своей передовой системе здравоохранения, старению населения и высокому спросу на операции на позвоночнике. Страна уделяет большое внимание минимально инвазивным и высокоточным хирургическим методам, стимулируя внедрение передовых систем фиксации. Увеличение случаев дегенеративных состояний шейного отдела позвоночника еще больше поддерживает рост рынка. Кроме того, интеграция инновационных технологий имплантации и уделение пристального внимания послеоперационным результатам повышают эффективность процедур в больницах и специализированных клиниках.
Индия Передние шейные фиксирующие устройства Market Insight
Рынок устройств передней фиксации шейки матки в Индии составил значительную долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом инвестиций в здравоохранение, расширением населения среднего класса и увеличением распространенности заболеваний позвоночника. Спрос на передовые решения для спинальной хирургии растет, поскольку больницы модернизируют свою инфраструктуру и внедряют современные технологии имплантации. Повышение осведомленности о минимально инвазивных процедурах и улучшение доступа к специализированному уходу за позвоночником также способствуют росту рынка. Кроме того, расширение медицинского туризма и доступность экономически эффективных хирургических вариантов являются ключевыми факторами, способствующими принятию рынка в стране.
Какие компании являются ведущими на рынке устройств передней фиксации шейки матки
Индустрия передних шейных фиксационных устройств в основном возглавляется хорошо известными компаниями, в том числе:
- Медтроник(Ирландия)
- Globus Medical, Inc.(США)
- NuVasive, Inc.(США)
- Orthofix Medical Inc. (США)
- Alphatec Holdings, Inc. (США)
- B. Braun SE (Германия)
- Страйкер(США)
- Aesculap Implant Systems, LLC (США)
- Life Spine, Inc. (США)
- Циммер Биомет(США)
- ChoiceSpine, LLC (США)
- RTI Surgical Holdings, Inc. (США)
- Spineart SA (Швейцария)
- K2M Group Holdings (США)
- Spineology Inc. (США)
- ATEC Spine, Inc. (США)
- Medacta International SA (Швейцария)
- Camber Spine Technologies LLC (США)
- Aurora Spine Corporation (Канада)
Каковы последние разработки на рынке устройств передней фиксации шейки матки
- В феврале 2026 года Medtronic получила разрешение FDA на свою платформу для хирургии позвоночника на основе искусственного интеллекта Stealth AXiS. Платформа сочетает в себе навигацию, робототехнику и планирование на основе ИИ для процедур позвоночника. Он повышает точность в операциях фиксации позвоночника, включая шейные приложения
- В июне 2025 года Spineart объявила о запуске на американском рынке своей передней шейной клетки SCARLET® AC-Ti после предварительного клиренса FDA 510(k). Система предназначена для улучшения передних процедур слияния шейки матки с помощью технологии пористого титана, которая улучшает интеграцию костей.
- В сентябре 2024 года Stryker получил разрешение FDA на программное обеспечение Spine Guidance 5, интегрированное с Q Guidance System. Система повышает точность хирургической навигации в процедурах фиксации позвоночника. Он поддерживает руководство в реальном времени для размещения имплантатов в сложных операциях на шейке матки и позвоночнике
- В октябре 2023 года компания DePuy Synthes (Johnson & Johnson MedTech) объявила о клиренсе FDA 510(k) для системы позвоночника TriALTISTM и навигационных приборов. Система предназначена для улучшения хирургического рабочего процесса и обеспечения более точной фиксации позвоночника в сложных процедурах позвоночника.
- В октябре 2023 года Zimmer Biomet получил одобрение FDA на новое устройство для слияния шейных межтел, предназначенное для улучшения стабильности позвоночника и результатов слияния в процедурах ACDF. Этот нормативный клиренс укрепил портфель шейного отдела позвоночника и расширил предложения по минимально инвазивной хирургии позвоночника на рынке США.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











