


Глобальный рынок противоаритмических препаратов по классам препаратов ( бета-блокаторы , блокаторы кальциевых цепей, блокаторы натриевых каналов, блокаторы калиевых каналов), лекарственные препараты (амиодарон, флекаинид, ибутилид и другие), пути введения (перорально, парентерально), конечные пользователи (больницы, уход на дому, специализированные клиники и другие), каналы сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каковы размеры и темпы роста рынка антиаритмических препаратов
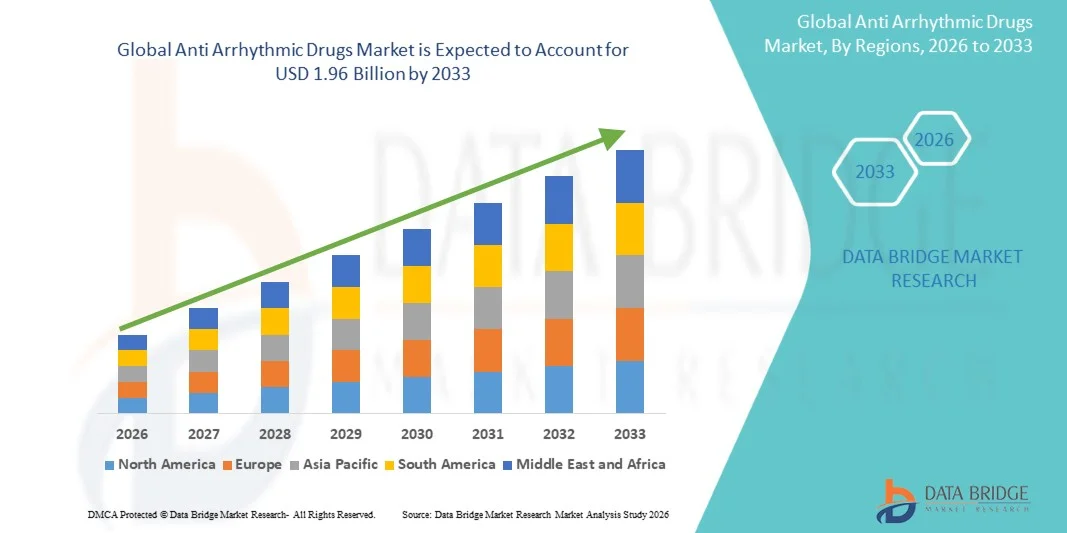
- Согласно анализу Data Bridge Market Research, глобальный размер рынка противоаритмических препаратов был оценен как1,28 млрд долларов в 2025 годуОжидается, что он достигнет$1,96 млрд к 2033 году, вCAGR 5,50%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом распространенности сердечной аритмии, в том числемерцательная аритмияаритмии желудочков, наряду с растущим глобальным бременем сердечно-сосудистых заболеваний и стареющим населением, более восприимчивым к нарушениям сердечного ритма
- Кроме того, прогресс в разработке лекарств, улучшение диагностических возможностей и повышение осведомленности о раннем выявлении и лечении аритмий способствуют более широкому внедрению фармакологической терапии. Кроме того, расширение доступа к медицинским услугам и доступность как фирменных, так и генерических противоаритмических препаратов способствуют устойчивому расширению рынка, тем самым укрепляя общую траекторию роста отрасли.
Каковы основные выводы рынка антиаритмических препаратов
- Антиаритмические препараты, используемые для управления и восстановления нормального сердечного ритма в таких условиях, как фибрилляция предсердий, трепетание предсердий и желудочковая аритмия, становятся все более важными компонентами протоколов сердечно-сосудистого лечения как в больничных, так и амбулаторных условиях из-за их роли в снижении заболеваемости, предотвращении осложнений и улучшении результатов лечения пациентов.
- Растущий спрос на антиаритмические препараты в первую очередь подпитывается растущей глобальной распространенностью сердечно-сосудистых заболеваний, увеличением заболеваемости аритмиями среди стареющего населения и растущей осведомленностью о ранней диагностике и долгосрочном лечении нарушений сердечного ритма.
- Северная Америка доминировала на рынке антиаритмических препаратов с самой большой долей дохода в 38,5% в 2025 году, что объясняется передовой инфраструктурой здравоохранения, высоким внедрением инновационных методов лечения, сильным присутствием ключевых фармацевтических игроков и широким скринингом и диагностикой сердечных заболеваний, особенно в Соединенных Штатах, где показатели лечения и доступ к специализированной помощи остаются высокими.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке противоаритмических препаратов в течение прогнозируемого периода из-за быстрого старения населения, увеличения расходов на здравоохранение, улучшения доступа к сердечно-сосудистой помощи и растущего бремени сердечно-сосудистых заболеваний, связанных с образом жизни, в странах с развивающейся экономикой.
- Сегмент бета-блокаторов доминировал на рынке антиаритмических препаратов с долей рынка 42,7% в 2025 году, что обусловлено их широким клиническим использованием в качестве терапии первой линии для контроля скорости при аритмиях, доказанной эффективностью, благоприятным профилем безопасности и широкой доступностью как фирменных, так и дженериковых препаратов.
Сфера охвата и сегментация рынка антиаритмических препаратов
|
Атрибуты |
Антиаритмические препараты ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке антиаритмических препаратов
«Переход к персонализированной и точной кардиотерапии»
- Значительной и ускоряющейся тенденцией на мировом рынке антиаритмических препаратов является растущее внедрение персонализированных и точных подходов к лечению, основанных на генетическом профилировании, электрофизиологическом картировании и передовых диагностических инструментах, улучшающих терапевтические результаты и выбор лекарств для конкретного пациента.
- Например, использование таких препаратов, как флекаинид и амиодарон, все чаще оптимизируется на основе индивидуальных профилей риска и сопутствующих заболеваний пациентов, в то время как системы поддержки клинических решений помогают врачам более эффективно адаптировать дозирование и комбинации лекарств.
- Достижения в области фармакогеномики позволяют лучше прогнозировать реакцию пациента и побочные реакции на антиаритмические препараты, помогая уменьшить назначение проб и ошибок и минимизировать риск проаритмических побочных эффектов. Кроме того, интеграция цифровых медицинских инструментов и устройств дистанционного мониторинга позволяет постоянно отслеживать сердечный ритм, что позволяет своевременно корректировать терапию и улучшать приверженность.
- Интеграция носимых кардиомониторов и диагностических платформ на основе искусственного интеллекта с лекарственной терапией облегчает мониторинг аритмий в режиме реального времени, поддерживая раннее вмешательство и более эффективное управление болезнями с помощью данных.
- Эта тенденция к более индивидуализированным, информированным и технологически поддерживаемым стратегиям лечения меняет клинические ожидания в области кардиологической помощи. Следовательно, фармацевтические компании и поставщики медицинских услуг все больше сосредотачиваются на комбинированных подходах, которые согласовывают лекарственную терапию с передовой диагностикой и оценкой риска для конкретного пациента.
- Спрос на точную антиаритмическую терапию быстро растет как на развитых, так и на развивающихся рынках, поскольку клиницисты и пациенты отдают приоритет повышению эффективности, безопасности и долгосрочному лечению сложных состояний аритмии.
- Растущее внедрение комбинированной терапии с участием антиаритмических препаратов с антикоагулянтами и агентами контроля скорости повышает общую эффективность лечения и снижает риск осложнений, таких как инсульт у пациентов с фибрилляцией предсердий.
Динамика рынка антиаритмических препаратов
водитель
«Повышение распространенности сердечно-сосудистых заболеваний и расширение пула пациентов»
- Растущая распространенность сердечно-сосудистых заболеваний в сочетании с растущим глобальным бременем аритмий среди стареющих групп населения является значительным фактором повышенного спроса на антиаритмические препараты.
- Например, в мае 2025 года основные кардиологические ассоциации сообщили о продолжающемся росте случаев фибрилляции предсердий во всем мире, что побудило системы здравоохранения расширить программы скрининга и протоколы лечения для раннего выявления и управления нарушениями ритма.
- По мере повышения осведомленности об осложнениях, связанных с аритмией, таких как инсульт, сердечная недостаточность и внезапная сердечная смерть, медицинские работники подчеркивают раннее фармакологическое вмешательство, стимулируя принятие антиаритмических препаратов в качестве основного варианта лечения.
- Кроме того, усовершенствования в диагностических технологиях, таких как мониторинг ЭКГ, устройства Холтера и имплантируемые кардиомониторы, позволяют ранее и более точно выявлять аритмии, что способствует увеличению пула диагностированных пациентов, требующих длительной лекарственной терапии.
- Наличие как фирменных, так и непатентованных антиаритмических препаратов в сочетании с расширением доступа к здравоохранению в странах с развивающейся экономикой и увеличением расходов на здравоохранение еще больше ускоряет рост рынка в условиях стационарного и стационарного ухода.
- Растущие инвестиции в сердечно-сосудистые исследования и клинические испытания ускоряют разработку передовых антиаритмических методов лечения, улучшая варианты лечения и расширяя общую базу пациентов, имеющих право на фармакологическое лечение.
- Увеличение числа госпитализаций, связанных с сердечной аритмией, также приводит к увеличению объемов рецептурных антиаритмических препаратов в условиях неотложной помощи и чрезвычайных ситуаций.
Сдержанность/вызов
«Безопасность и побочные эффекты, связанные с антиаритмической терапией»
- Обеспокоенность по поводу профиля безопасности и потенциальных неблагоприятных последствий антиаритмических препаратов, включая проаритмические риски и токсичность органов, представляет собой серьезную проблему для более широкого внедрения на рынке.
- Например, некоторые антиаритмические препараты класса I и класса III были связаны с такими рисками, как удлинение QT и желудочковая аритмия, которые требуют тщательного мониторинга пациентов и ограничивают их использование в конкретных популяциях.
- Узкий терапевтический индекс нескольких антиаритмических средств требует тщательного клинического наблюдения, регулярных корректировок дозы и частого мониторинга, что может увеличить сложность лечения и ограничить доступность в условиях ограниченных ресурсов.
- Кроме того, длительное использование некоторых лекарств, таких как амиодарон, было связано с побочными эффектами щитовидной железы, легких и печени, что вызывает обеспокоенность среди врачей и пациентов в отношении устойчивой терапии и соблюдения.
- В то время как новые препараты и улучшенные клинические рекомендации направлены на смягчение этих рисков, проблемы безопасности остаются ключевым барьером для широкого распространения, особенно у пациентов с сопутствующими заболеваниями или тех, кто требует долгосрочного лечения.
- Преодоление этих проблем путем разработки более безопасных молекул следующего поколения, улучшения протоколов клинического мониторинга и повышения уровня образования врачей и пациентов будет иметь решающее значение для устойчивого роста рынка антиаритмических препаратов.
- Ограниченная приверженность пациентов из-за необходимости постоянного мониторинга и потенциальных побочных эффектов дополнительно влияет на эффективность долгосрочного лечения и проникновение на рынок.
- Вариабельность в одобрении регулирующих органов и строгие клинические требования к антиаритмическим препаратам могут задержать внедрение новых методов лечения, создавая дополнительные проблемы для расширения рынка.
Как сегментируется рынок антиаритмических препаратов
Рынок сегментирован на основе класса лекарств, лекарственных средств, маршрута введения, конечных пользователей и канала распределения.
- Класс наркотиков
На основе класса препаратов рынок антиаритмических препаратов сегментирован на бета-блокаторы, блокаторы кальциевых каналов, блокаторы натриевых каналов и блокировщики калиевых каналов. Сегмент бета-блокаторов доминировал на рынке с самой большой долей рынка в 42,7% в 2025 году, что обусловлено их широким использованием в качестве терапии первой линии для контроля скорости при фибрилляции предсердий и других аритмиях. Бета-блокаторы очень предпочтительны из-за их доказанной эффективности в снижении частоты сердечных сокращений, снижении кровяного давления и улучшении результатов выживаемости у сердечно-сосудистых пациентов. Их широкая доступность как в фирменных, так и в родовых формах, наряду с хорошо зарекомендовавшими себя клиническими рекомендациями, поддерживающими их использование, еще больше укрепляет их доминирующее положение в больницах и амбулаторных учреждениях. Кроме того, их относительно благоприятный профиль безопасности по сравнению с другими антиаритмическими классами способствует их широкому внедрению в долгосрочное управление.
Ожидается, что в сегменте блокаторов натриевых каналов будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные увеличением использования стратегий управления ритмом для конкретных состояний аритмии. Эти препараты особенно эффективны при лечении наджелудочковой аритмии и некоторых желудочковых аритмий, что делает их важными в специализированной кардиологической помощи. Растущее клиническое применение прецизионной терапии и улучшенные диагностические возможности позволяют лучше выбирать пациентов для блокаторов натриевых каналов. Кроме того, продолжающиеся исследования и разработки, направленные на повышение безопасности и эффективности этого класса лекарств, способствуют его расширению. Растущий спрос на таргетную антиаритмическую терапию с быстрым началом действия также способствует ускорению роста этого сегмента.
- С помощью наркотиков
На основе препаратов рынок антиаритмических препаратов сегментирован на амиодарон, флекаинид, ибутилид и другие. Сегмент амиодарона доминировал на рынке с самой большой долей рынка в 38,9% в 2025 году, благодаря своей высокой эффективности в лечении широкого спектра аритмий, включая как предсердные, так и желудочковые типы. Амиодарон широко используется в неотложной помощи и чрезвычайных ситуациях из-за его сильных возможностей контроля ритма и универсальности в разных популяциях пациентов. Его длительное присутствие в клинической практике и включение в основные руководящие принципы лечения еще больше укрепляют его доминирующее положение. Несмотря на известные побочные эффекты, его высокая эффективность в сложных и тугоплавких случаях обеспечивает неизменное предпочтение среди врачей, особенно в больничных условиях.
Ожидается, что сегмент флекаинида будет наблюдать самые быстрые темпы роста в течение прогнозируемого периода, что обусловлено его растущим использованием в отдельных группах пациентов с наджелудочковой аритмией, особенно фибрилляцией предсердий. Флекаинид набирает обороты благодаря своей эффективности в контроле ритма и его пригодности для терапии «таблетки в кармане», которая поддерживает амбулаторные и домашние подходы к лечению. Растущее предпочтение персонализированных схем лечения и амбулаторного лечения аритмий способствует его принятию. Кроме того, улучшение мониторинга пациентов и улучшение скрининга на противопоказания расширяют его безопасное использование. Повышение осведомленности врачей о его эффективности в структурно нормальных сердцах способствует росту сегмента.
- По маршруту администрации
На основе пути введения рынок противоаритмических препаратов сегментирован на оральный и парентеральный. Оральный сегмент доминировал на рынке с самой большой долей рынка в 64,3% в 2025 году, что обусловлено удобством, простотой администрирования и пригодностью для долгосрочного управления хроническими аритмиями. Оральные антиаритмические препараты широко назначаются для амбулаторной помощи, что позволяет пациентам управлять такими состояниями, как фибрилляция предсердий, без частых посещений больницы. Наличие нескольких пероральных составов в разных классах лекарств, наряду с высоким уровнем соблюдения пациентом, также поддерживает доминирование этого сегмента. Кроме того, растущий сдвиг в сторону ухода на дому и самостоятельного приема лекарств в значительной степени способствует широкому использованию оральной терапии.
Ожидается, что в сегменте парентеральной терапии будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные его критической ролью в условиях неотложной и неотложной помощи, где требуется быстрое начало действий. Парентеральные антиаритмические препараты обычно используются в больницах для немедленного лечения угрожающих жизни аритмий и во время хирургических или интенсивных процедур. Увеличение числа госпитализаций из-за сердечно-сосудистых аварий и необходимость внутривенного введения в критических случаях подпитывают спрос на этот сегмент. Достижения в области инфраструктуры больниц и возможностей экстренной кардиологической помощи также способствуют принятию парентеральных препаратов.
- конечными пользователями
На базе конечных потребителей рынок антиаритмических препаратов сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей рынка в 51,6% в 2025 году, что обусловлено большим объемом диагностированных случаев аритмии, требующих неотложной помощи, мониторинга и специализированного лечения. Больницы служат основными центрами экстренных вмешательств, кардиодиагностики и начала антиаритмической терапии, что делает их ведущим сегментом конечного пользователя. Наличие развитой медицинской инфраструктуры, квалифицированных специалистов в области здравоохранения и возможности непрерывного мониторинга пациентов еще больше укрепляет доминирование больницы. Кроме того, большинство внутривенных и сложных схем приема лекарств вводятся в больничных условиях, что способствует более широкому использованию.
Ожидается, что сегмент домашнего ухода будет наблюдать самые быстрые темпы роста в течение прогнозируемого периода, что обусловлено растущим сдвигом в сторону амбулаторного управления и ориентированных на пациента моделей ухода. Растущая доступность пероральных антиаритмических препаратов и носимых устройств мониторинга позволяет пациентам управлять аритмиями из дома с периодическим медицинским наблюдением. Рост расходов на здравоохранение и предпочтение экономически эффективных вариантов лечения также способствуют уходу на дому. Кроме того, достижения в области телемедицины и технологий удаленного мониторинга пациентов поддерживают безопасное и эффективное введение лекарств за пределами традиционных клинических условий.
- Дистрибьюторский канал
На основе канала дистрибуции рынок антиаритмических препаратов сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей рынка в 48,2% в 2025 году, что обусловлено большим объемом рецептов, полученных в больницах для стационарного и амбулаторного лечения. Больничные аптеки играют решающую роль в раздаче лекарств, используемых в экстренном лечении, постпроцедурном уходе и лечении хронических заболеваний под медицинским наблюдением. Прямая связь между врачами и больничными аптеками обеспечивает своевременную доступность назначенных лекарств, особенно для парентеральной и специализированной терапии.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные растущей цифровизацией медицинских услуг и растущими предпочтениями потребителей в отношении удобного доступа к лекарствам. Онлайн-аптеки предлагают доставку на дом, конкурентоспособные цены и простое управление рецептами, что делает их привлекательными для пациентов с хроническими заболеваниями, нуждающихся в долгосрочных лекарствах. Расширение платформ электронной коммерции и нормативно-правовая поддержка цифровых медицинских услуг еще больше ускоряют их внедрение. Кроме того, растущее проникновение интернета и использование смартфонов способствуют быстрому росту этого канала распространения как на развитых, так и на развивающихся рынках.
В каком регионе находится наибольшая доля рынка антиаритмических препаратов
- Северная Америка доминировала на рынке антиаритмических препаратов с самой большой долей выручки в 38,5% в 2025 году, что объясняется передовой инфраструктурой здравоохранения, высоким внедрением инновационных методов лечения, сильным присутствием ключевых фармацевтических игроков.
- Пациенты и поставщики медицинских услуг в регионе пользуются широким доступом к передовым диагностическим инструментам, устоявшимся клиническим рекомендациям и сильным присутствием ведущих фармацевтических компаний, поддерживающих эффективное управление аритмией.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, хорошо развитой системой страхования и повышением осведомленности о ранней диагностике и лечении сердечных аритмий, устанавливая антиаритмические препараты в качестве ключевого компонента сердечно-сосудистой помощи как в больницах, так и в амбулаторных условиях.
Американский рынок антиаритмических препаратов Insight
Американский рынок противоаритмических препаратов занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала высокая распространенность сердечно-сосудистых заболеваний и сильное присутствие передовой инфраструктуры здравоохранения и специализированных учреждений сердечно-сосудистой помощи. Пациенты и поставщики медицинских услуг в стране получают выгоду от ранней диагностики, широкомасштабных программ скрининга и доступа к инновационным и ориентированным на рекомендации вариантам лечения. Растущее внедрение как фирменных, так и непатентованных антиаритмических препаратов в сочетании с сильной системой возмещения расходов и высокими расходами на здравоохранение способствует дальнейшему росту рынка. Более того, растущее использование подходов точной медицины, удаленного кардиомониторинга и интеграции цифровых инструментов здравоохранения значительно способствует расширению рынка в больничных и амбулаторных условиях.
Европейский рынок антиаритмических препаратов Insight
Европейский рынок антиаритмических препаратов, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь из-за растущего бремени сердечно-сосудистых заболеваний и растущего старения населения во всем регионе. Строгая нормативно-правовая база и устоявшиеся системы здравоохранения поддерживают принятие стандартизированных протоколов лечения аритмии. Европейские потребители получают выгоду от всеобщего доступа к здравоохранению, что облегчает раннюю диагностику и лечение, тем самым повышая спрос на антиаритмическую терапию. Кроме того, растущие инвестиции в клинические исследования, повышение осведомленности о здоровье сердца и расширение специализированных кардиологических центров способствуют устойчивому росту рынка как в жилом, так и в больничном секторе.
Британский рынок антиаритмических препаратов Insight
Ожидается, что в течение прогнозируемого периода рынок антиаритмических препаратов в Великобритании будет расти с заметным CAGR, что обусловлено увеличением случаев фибрилляции предсердий и других нарушений ритма, а также уделением особого внимания профилактическому здравоохранению. Национальная служба здравоохранения страны (NHS) играет решающую роль в обеспечении широкого доступа к кардиодиагностике и лечению, поддержке раннего вмешательства и долгосрочного лечения заболеваний. Кроме того, растущая осведомленность пациентов о здоровье сердца в сочетании с наличием передовых технологий мониторинга и методов лечения, основанных на руководящих принципах, способствует принятию антиаритмических препаратов. Акцент на экономически эффективных вариантах лечения и растущее использование непатентованных лекарств также способствует расширению рынка.
Немецкий рынок антиаритмических препаратов Insight
Ожидается, что в течение прогнозируемого периода рынок антиаритмических препаратов в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, высокий уровень медицинских инноваций и растущее пожилое население. Ориентация Германии на передовую диагностику и точную медицину поддерживает эффективное лечение аритмий с помощью целевой лекарственной терапии. Хорошо зарекомендовавшие себя сети больниц и акцент на качественном здравоохранении способствуют принятию как острых, так и долгосрочных антиаритмических методов лечения. Кроме того, повышение осведомленности о сердечно-сосудистых заболеваниях в сочетании с государственной поддержкой исследований в области здравоохранения и цифровизацией медицинских услуг способствует интеграции современных терапевтических подходов в клиническую практику.
Азиатско-Тихоокеанский рынок антиаритмических препаратов
Азиатско-тихоокеанский рынок противоаритмических препаратов будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено быстрым старением населения, увеличением распространенности сердечно-сосудистых заболеваний и улучшением инфраструктуры здравоохранения в странах с развивающейся экономикой. Рост расходов на здравоохранение, расширение доступа к диагностическим услугам и повышение осведомленности о нарушениях сердечного ритма вносят значительный вклад в расширение рынка. Страны региона стали свидетелями более широкого внедрения как фирменных, так и непатентованных антиаритмических препаратов из-за их доступности и доступности. Кроме того, правительственные инициативы, направленные на укрепление систем здравоохранения и растущее проникновение медицинского страхования, поддерживают более широкий доступ к лечению, что делает регион ключевым центром роста для рынка.
Японский рынок антиаритмических препаратов Insight
Японский рынок антиаритмических препаратов набирает обороты из-за быстро стареющего населения страны, развитой системы здравоохранения и высокой распространенности сердечно-сосудистых заболеваний. Япония уделяет большое внимание ранней диагностике и профилактической помощи, что способствует своевременному использованию антиаритмических методов лечения. Интеграция передовых диагностических технологий, наряду с широким доступом к больницам, позволяет эффективно управлять сложными аритмиями. Кроме того, акцент страны на инновации в фармацевтике и клинических исследованиях способствует доступности передовых вариантов лечения. Увеличение использования минимально инвазивных процедур в сочетании с фармакологической терапией еще больше поддерживает спрос на антиаритмические препараты как в больницах, так и в амбулаторных условиях.
Индийский рынок антиаритмических препаратов Insight
На индийский рынок антиаритмических препаратов в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется большой базой населения страны, ростом бремени сердечно-сосудистых заболеваний и улучшением доступа к медицинским услугам. Быстрая урбанизация, изменение образа жизни и увеличение частоты факторов риска, таких как гипертония и диабет, способствуют росту пула пациентов, требующих лечения аритмии. Расширение инфраструктуры здравоохранения, наряду с увеличением доступности доступных генерических лекарств, делает лечение более доступным в городских и сельских районах. Кроме того, правительственные инициативы, направленные на улучшение медицинского обслуживания и повышение осведомленности о здоровье сердца, способствуют дальнейшему принятию антиаритмических препаратов в Индии.
Какие компании являются ведущими на рынке антиаритмических препаратов
Индустрия антиаритмических препаратов в основном возглавляется известными компаниями, в том числе:
- Pfizer Inc.(США)
- Компания Novartis AG(Швейцария)
- Санофи (Франция)
- Компания Bristol-Myers Squibb(США)
- GSK plc (Великобритания)
- Viatris Inc.(США)
- Teva Pharmaceutical Industries Ltd.(Израиль)
- Эбботт (США)
- AstraZeneca (Великобритания)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Fresenius Kabi AG (Германия)
- Bayer AG (Германия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Lupin Limited (Индия)
- Glenmark Pharmaceuticals Ltd. (Индия)
- Amneal Pharmaceuticals Inc. (США)
- Mayne Pharma Group Limited (Австралия)
- Upsher-Smith Laboratories, LLC (США)
- Amomed Pharma GmbH (Австрия)
- Dr. Reddy's Laboratories Ltd. (Индия)
Каковы последние события на мировом рынке антиаритмических препаратов
- В марте 2026 года Everest Medicines заключила соглашение о покупке активов с Corxel Pharmaceuticals для разработки и коммерциализации назального спрея CARDAMYSTTM (этрипамил) в Большом Китае, расширяя географический охват и коммерческую разработку этой новой антиаритмической терапии.
- В декабре 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило назальный спрей CARDAMYSTTM (этрипамил), отметив первое самостоятельное лечение быстродействующей пароксизмальной наджелудочковой тахикардии (PSVT), которое пациенты могут использовать вне больничных учреждений, потенциально преобразуя управление острой аритмией.
- В июле 2025 года Everest Medicines объявила об обновленных положительных результатах продолжающегося клинического испытания фазы 1b/2a EVER001 (новый ингибитор BTK), с данными, показывающими сильную эффективность и переносимость в снижении ключевых биомаркеров при аутоиммунных заболеваниях, подчеркивая потенциальный перекрестный интерес к иммунным путям, связанным с аритмией, и новым методам лечения малых молекул.
- В марте 2025 года Milestone Pharmaceuticals получила полное письмо-ответ от FDA США, отклонив одобрение своего назального спрея для сердечного ритма (Cardamyst) и запросив дополнительные производственные данные, отражающие проблемы регулирования и продолжающееся совершенствование в разработке антиаритмических препаратов.
- В октябре 2023 года Pfizer представила новые данные о препаратах, связанных с аритмией, включая амиодарон и флекаинид, на крупном научном совещании, подчеркнув текущие клинические исследования и продолжающуюся оценку установленных антиаритмических средств в более широких терапевтических контекстах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











