



Сегментация рынка препаратов для лечения ожирения по видам продукции (одобренные и не по прямому назначению), механизму действия (препараты периферического и центрального действия), каналу сбыта (розничные аптеки, больничные аптеки и другие) – Тенденции развития отрасли и прогноз до 2031 года. – Тенденции развития отрасли и прогноз до 2032 года
Каков размер рынка противоопухолевых препаратов и темпы роста
- Мировой объем рынка противоожирающих препаратов был оценен в8,71 млрд долларов в 2024 годуОжидается, что он достигнет78,37 млрд долларов США к 2032 году, вCAGR 31,60%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей глобальной распространенностью ожирения и связанных с ним хронических состояний, таких как диабет 2 типа, сердечно-сосудистые заболевания и гипертония, что вызывает повышенный спрос на эффективные фармакологические вмешательства. Бремя ожирения заставляет системы здравоохранения и фармацевтические компании уделять приоритетное внимание разработке лекарств против ожирения и доступу к ним.
- Растущая осведомленность потребителей оУправление весомДостижения в области технологий доставки лекарств и появление комбинированной терапии делают лекарства против ожирения краеугольным камнем долгосрочного лечения ожирения. Эти сходящиеся факторы ускоряют принятие решений для лечения ожирения, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка лекарств против ожирения
- Препараты против ожирения, предназначенные для поддержки потери веса путем подавления аппетита, блокирования всасывания жира или увеличения метаболизма, становятся важными инструментами в борьбе с глобальной эпидемией ожирения, особенно в сочетании с изменениями образа жизни и клиническим наблюдением. Эти решения все чаще интегрируются в рамки управления хроническими заболеваниями для улучшения результатов в области здравоохранения.
- Растущий спрос на лекарства против ожирения в первую очередь подпитывается растущей распространенностью связанных с ожирением состояний, таких как диабет 2 типа, сердечно-сосудистые заболевания и апноэ сна, наряду с растущей осведомленностью о долгосрочных рисках для здоровья, связанных с избыточным весом.
- Северная Америка доминировала на рынке лекарств против ожирения с самой большой долей дохода 39,7% в 2024 году, что обусловлено широко распространенной распространенностью ожирения, политикой поддержки возмещения и ранним принятием недавно одобренных препаратов против ожирения, таких как агонисты рецепторов GLP-1. В США, в частности, наблюдается сильный рост рецептов, поскольку все больше поставщиков первичной медико-санитарной помощи принимают фармакологическое лечение ожирения наряду с вмешательством в образ жизни.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лекарств от ожирения в течение прогнозируемого периода, который, по прогнозам, увеличится на 11,2% с 2025 по 2032 год из-за растущей урбанизации, изменения привычек питания и повышения осведомленности о рисках для здоровья, связанных с ожирением. Развивающиеся страны, такие как Китай и Индия, видят значительные инвестиции в программы лечения ожирения.
- Утвержденный сегмент доминировал на рынке лекарств от ожирения с долей рынка в 62,5% в 2024 году, что обусловлено увеличением одобрения регулирующих органов новых лекарств для похудения и растущим доверием среди медицинских работников к доказательной терапии. Эффективность и безопасность этих препаратов при лечении заболеваний, связанных с ожирением, сделали их предпочтительным вариантом в клинических условиях.
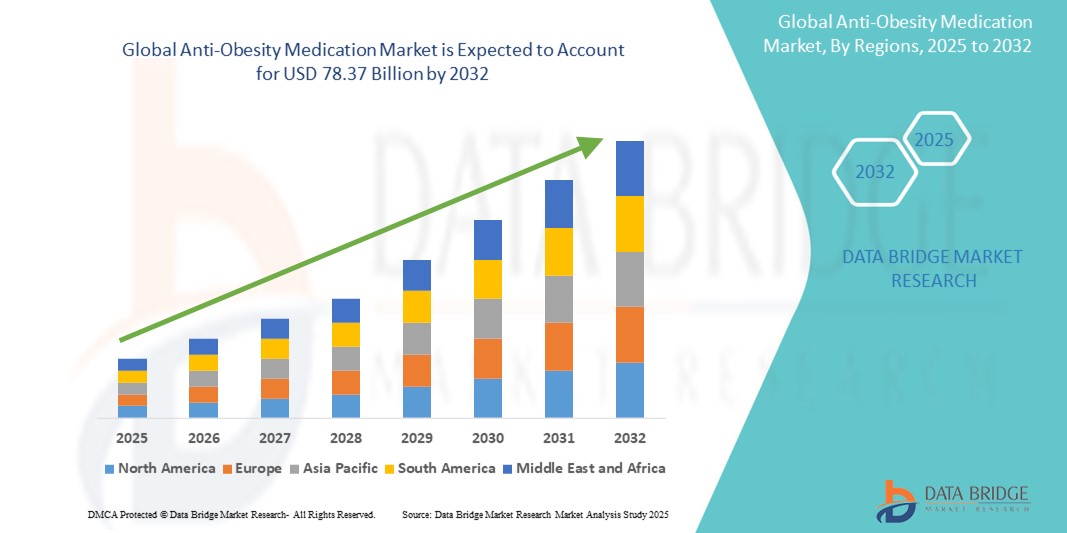
Сфера охвата и сегментация рынка лекарств против ожирения
|
Атрибуты |
Противоопухолевые лекарства ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке противоопухолевых препаратов
"Next-Gen Tech расширяет возможности терапии против ожирения"
- Значительной и ускоряющейся тенденцией на мировом рынке лекарств от ожирения является появление решений для персонализации лечения на основе искусственного интеллекта и телемедицины с голосовой поддержкой. Интеграция с цифровыми экосистемами здравоохранения, такими как Amazon Alexa, Google Assistant и Apple HealthKit, улучшает взаимодействие с пациентами и соблюдение режимов терапии.
- Например, платформы с поддержкой ИИ теперь направляют пациентов по срокам приема лекарств, отслеживанию диеты и планам упражнений, предлагая напоминания или обновления с помощью голосовых помощников. Эта бесплатная поддержка, особенно ценная для пожилых людей или пользователей, не склонных к технологиям, создает более инклюзивный опыт для пациентов.
- Несколько приложений для управления ожирением, связанных с лекарствами против ожирения, теперь используют ИИ для анализа пользовательских данных и рекомендуют оптимизированный образ жизни и планы дозировки. Например, интегрированные устройства могут обнаруживать сниженные уровни активности или пропущенные дозы лекарств и уведомлять пользователей или поставщиков медицинских услуг.
- Цифровые медицинские компании внедряют поддержку лекарств от ожирения в устройства умного дома, позволяя беспрепятственно взаимодействовать с повседневными процедурами, такими как планирование напоминаний о приеме лекарств с интеллектуальным освещением или сигнализацией, вызванной моделями бездействия.
- Такие компании, как Noom, MyFitnessPal и Roche, развивают возможности ИИ на своих платформах для поддержки долгосрочного управления весом, постоянно обучаясь поведению пользователей и соответствующим образом адаптируя пути ухода.
- Эта тенденция к интеллектуальному, адаптивному и голосовому управлению ожирением меняет ожидания пациентов. Фармацевтические компании и компании, занимающиеся цифровым здравоохранением, все чаще инвестируют в экосистемно-совместимые технологии доставки лекарственных средств и их присоединения к этому растущему сегменту.
Динамика рынка лекарств против ожирения
водитель
Растущая потребность в связи с глобальной эпидемией ожирения и инновационным наркотрафиком
- Растущие глобальные показатели ожирения, особенно в развитых странах и странах со средним уровнем дохода, значительно стимулируют спрос на эффективные и безопасные лекарства против ожирения. По данным ВОЗ, более 1 миллиарда человек во всем мире классифицируются как страдающие ожирением, что подчеркивает настоятельную необходимость фармакологических вмешательств.
- Недавние прорывы в разработке лекарств, такие как агонисты рецепторов GLP-1 (например, семаглутид, лираглутид) и двойные агонисты, такие как тирзепатид, демонстрируют значительную эффективность в потере веса и быстро получают одобрение регулирующих органов и клиническое принятие.
- В мае 2024 года Novo Nordisk объявила о расширении доступа к Wegovy (семаглутиду) на нескольких рынках из-за высокого спроса и благоприятных результатов в снижении риска сердечно-сосудистых заболеваний среди людей с ожирением.
- Фармацевтические компании используют ИИ для оптимизации клинических испытаний и определения новых целей для снижения веса, что позволяет быстрее выходить на рынок и более точно ориентироваться на пациента.
- Кроме того, цифровая терапия в сочетании с фармакологическим лечением предлагает гибридную модель ухода, которая поддерживает долгосрочное управление весом, улучшение результатов лечения пациентов и удержание.
Сдержанность/вызов
"Проблемы безопасности, барьеры затрат и вопросы долгосрочной эффективности"
- Опасения, связанные с потенциальными побочными эффектами и долгосрочной безопасностью лекарств от ожирения, представляют собой серьезную проблему для более широкого внедрения на рынке. Несколько препаратов, нацеленных на снижение веса, исторически сталкивались с регуляторным контролем или уходом с рынка из-за побочных эффектов, повышая осторожность среди врачей и пациентов.
- Например, громкие проблемы безопасности с препаратами более раннего поколения, такими как сибутрамин, способствовали затяжному скептицизму в отношении фармацевтических решений для снижения веса.
- Решение этих проблем безопасности посредством надежных клинических испытаний, прозрачной отчетности о неблагоприятных событиях и долгосрочных данных об эффективности имеет решающее значение для укрепления доверия врача и пациента. Ведущие компании вкладывают значительные средства в стратегии постмаркетингового надзора и снижения рисков, чтобы успокоить заинтересованные стороны.
- Кроме того, относительно высокая стоимость недавно одобренных препаратов против ожирения, таких как агонисты рецепторов GLP-1, может стать препятствием для доступа, особенно в странах с низким и средним уровнем дохода или среди незастрахованных групп населения. В то время как некоторые страховщики начинают покрывать эти методы лечения, личные расходы остаются препятствием.
- Преодоление этих проблем за счет четкого регулирования, увеличения страхового возмещения и разработки более доступных вариантов лекарств будет иметь важное значение для устойчивого роста рынка лекарств от ожирения.
Как сегментируется рынок противоопухолевых препаратов
Рынок сегментирован на основе продукта, механизма действия и канала распределения.
- По продукту
На основе продукта рынок лекарств от ожирения сегментирован на одобренный и немаркированный. Утвержденный сегмент доминировал на крупнейшей доле рынка в 62,5% в 2024 году, чему способствовало увеличение одобрения регулирующими органами новых лекарств для похудения и растущее доверие среди медицинских работников к доказательной терапии. Эффективность и безопасность этих препаратов при лечении заболеваний, связанных с ожирением, сделали их предпочтительным вариантом в клинических условиях.
Ожидается, что в сегменте вне маркировки будет наблюдаться самый быстрый рост на 21,2% с 2025 по 2032 год, благодаря гибкости, которую он предлагает врачам при назначении лекарств, первоначально не предназначенных для лечения ожирения. Это включает в себя использование определенных антидиабетических или антидепрессантных препаратов, которые демонстрируют снижающие вес свойства, особенно в сложных случаях.
- По механизму действия
На основе механизма действия рынок лекарств от ожирения сегментирован на препараты периферического действия и препараты центрального действия. Сегмент препаратов центрального действия занимал самую большую долю рынка в 2024 году, что объясняется его сильной эффективностью в подавлении аппетита и модуляции сытости через целевые пути мозга. Такие препараты, как агонисты рецепторов GLP-1, подпадают под эту категорию и широко используются при лечении хронического ожирения.
Сегмент периферических препаратов, как ожидается, станет свидетелем самого быстрого CAGR с 2025 по 2032 год, что обусловлено их более низким риском неврологических побочных эффектов и повышенным предпочтением пациентов к механизмам, нацеленным на кишечник, которые препятствуют усвоению жира или пищеварению.
- Дистрибьюторский канал
На основе канала дистрибуции рынок лекарств от ожирения сегментирован на розничные аптеки, аптеки больниц и другие. Сегмент розничных аптек занимал самую большую долю рынка в 2024 году, поскольку внебиржевая доступность и повышение осведомленности общественности побуждают потребителей самостоятельно искать решения для снижения веса. Доступность, удобство и растущее проникновение сетевых аптек также поддерживают эту тенденцию.
Сегмент больничных аптек, как ожидается, станет свидетелем самого быстрого CAGR с 2025 по 2032 год, что обусловлено растущим назначением препаратов против ожирения во время стационарных посещений или программ по управлению весом, контролируемых медицинскими работниками. Больницы также получают страховое возмещение, что делает лечение более доступным для пациентов.
В каком регионе находится наибольшая доля рынка противоопухолевых препаратов
- Северная Америка доминировала на рынке лекарств против ожирения с самой большой долей дохода в 39,7% в 2024 году, что обусловлено ростом распространенности ожирения, высокими расходами на здравоохранение и широкой доступностью одобренных FDA препаратов против ожирения. Присутствие крупных фармацевтических компаний и растущее осознание рисков для здоровья, связанных с ожирением, еще больше повышают региональный спрос.
- Потребители в регионе все чаще принимают фармакологические вмешательства из-за расширения доступа к медицинским услугам, поддержки со стороны поставщиков медицинских услуг и более широкого принятия рецептурных методов лечения ожирения.
- Эта тенденция также поддерживается ростом связанных с образом жизни заболеваний, высокими располагаемыми доходами и благоприятной политикой возмещения, которая способствует доступу к лекарствам для контроля веса.
Американский рынок лекарств против ожирения Insight
Американский рынок лекарств от ожирения занял самую большую долю дохода в 81% в 2024 году в Северной Америке, чему способствовало растущее число людей с ожирением и избыточным весом, а также увеличение назначения лекарств от ожирения, таких как агонисты рецепторов GLP-1. Инновации в разработке лекарств и растущее использование телемедицинских платформ для консультаций по управлению весом также стимулируют рынок. Кроме того, правительственные инициативы, направленные на снижение ожирения и сильный клинический конвейер препаратов против ожирения, способствуют росту рынка.
Европейский рынок противоопухолевых лекарств Insight
Согласно прогнозам, европейский рынок лекарств от ожирения в течение прогнозируемого периода будет расширяться с существенным CAGR, что обусловлено ростом показателей ожирения, повышением осведомленности об осложнениях, связанных с ожирением, и расширением программ управления весом в регионе. Европейские регулирующие органы также все чаще поддерживают использование безопасных и эффективных фармакологических методов лечения ожирения. Кроме того, рост инвестиций в инфраструктуру здравоохранения и акцент на профилактическое здравоохранение способствуют развитию регионального рынка.
Британский рынок лекарств против ожирения Insight
Ожидается, что рынок лекарств от ожирения в Великобритании будет расти при заметном CAGR, поддерживаемом инициативами общественного здравоохранения, такими как услуги по снижению веса NHS и увеличение доступности лекарств от ожирения. Растущий спрос на аналоги GLP-1 и другие одобренные лекарства, наряду с благоприятной нормативной средой, стимулирует принятие. Культурный сдвиг в сторону активного управления весом и увеличения онлайн-аптечных платформ также способствует росту.
Немецкий рынок противоопухолевых лекарств Insight
Ожидается, что рынок лекарств от ожирения в Германии будет расширяться при значительном CAGR, обусловленном высокими расходами на здравоохранение, растущим пожилым населением и растущим использованием фармацевтических вмешательств для хронического управления весом. Наличие передовых систем здравоохранения, страхового покрытия и информационно-просветительских кампаний, ориентированных на заболевания, связанные с ожирением, способствуют принятию рецептурных методов лечения.
Азиатско-Тихоокеанский рынок противоопухолевых лекарств Insight
Азиатско-тихоокеанский рынок лекарств от ожирения будет расти на самом быстром CAGR 11,2% с 2025 по 2032 год, что обусловлено быстрой урбанизацией, диетическими изменениями и малоподвижным образом жизни, которые способствуют повышению уровня ожирения. В таких странах, как Китай, Япония и Индия, растет спрос на фармацевтические препараты для похудения, поддерживаемые улучшением инфраструктуры здравоохранения, расширением населения среднего класса и расширением доступа к лекарствам. Правительственные инициативы, пропагандирующие здоровый образ жизни и растущую популярность профилактических мер в области здравоохранения, также способствуют росту рынка.
Японский рынок лекарств против ожирения Insight
Японский рынок лекарств от ожирения набирает обороты, чему способствуют растущие темпы метаболических нарушений и повышение осведомленности о рисках для здоровья, связанных с ожирением. Старение населения страны и профилактическая культура, ориентированная на здоровье, стимулируют спрос на безопасные и эффективные решения для управления весом на основе лекарств. Кроме того, высокие технологические и нормативные стандарты Японии поощряют принятие клинически проверенных и инновационных препаратов против ожирения.
Китайский рынок лекарств против ожирения Insight
Китайский рынок лекарств от ожирения составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2024 году из-за растущего среднего класса страны, растущего городского населения и растущей распространенности заболеваний, связанных с образом жизни. Китайское правительство активно продвигает кампании общественного здравоохранения, направленные на снижение веса, и в стране наблюдается рост фармацевтических инвестиций, направленных на разработку и маркетинг продуктов против ожирения. Отечественные и международные фармацевтические игроки также ускоряют клинические испытания и выход на рынок в Китае.
Доля рынка лекарств против ожирения
Индустрия лекарств от ожирения в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Ново Нордиск A/S(Дания)
- Лилли (США)
- Структурная терапия, Inc.(Китай)
- Pfizer Inc.(США)
- Amgen Inc.(США)
- Санофи (Франция)
- AstraZeneca (Великобритания)
- Ханми Фарм. Co.,Ltd. (Южная Корея)
- Boehringer Ingelheim International GmbH (Германия)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Johnson & Johnson Services, Inc. (США)
- Altimmune (США)
Каковы последние события на мировом рынке противоопухолевых препаратов
- В апреле 2025 года Eli Lilly объявила о новаторских результатах фазы 3 для перорального агониста GLP-1 орфорглипрона, показав сопоставимую потерю веса (~ 7,6-8% массы тела) и улучшение HbA1C до инъекций, но с помощью удобной ежедневной таблетки. Это первая устная альтернатива семаглутиду / оземпику, а заявки FDA ожидаются к концу 2025 года.
- В июне 2025 года Eli Lilly получила одобрение в Китае на применение маздутида (IBI362), двойного агониста GLP-1/глюкагон. Данные фазы 3 показали значительное снижение веса у взрослых китайцев с избыточным весом или ожирением, усиливая глобальный импульс для передовых биологических препаратов для снижения веса.
- В мае 2025 года Amgen представила MariTide, один раз в месяц терапию GLP-1, после результатов испытаний, показывающих потерю веса до 16% в течение одного года. Ежемесячные графики инъекций могут повысить приверженность по сравнению с еженедельными вариантами.
- В апреле 2025 года Pfizer прекратила прием перорального GLP-1-кандидата на дануглипрон после того, как в клинических испытаниях наблюдалась непредсказуемая токсичность для печени, что подчеркивает текущие проблемы безопасности при разработке препаратов для лечения ожирения полости рта.
- В мае 2025 года рецепты GLP-1 для управления весом продолжили свой резкий рост в США, а аналитики прогнозируют, что рынок лекарств от ожирения достигнет 100 миллиардов долларов к 2030 году. Wegovy, Saxenda и Zepbound составляют большинство текущих продаж
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











