


Сегментация глобального рынка антифибринолитических препаратов по лекарственным средствам (аминокапроновая кислота, транексамовая кислота и другие), показаниям (гинекология, желудочно-кишечные кровотечения, наследственный ангионевротический отек, кровотечения, хирургические операции и другие), способу применения (пероральный, инъекционный и другие), конечным пользователям (больницы, уход на дому, специализированные центры и другие), Канал сбыта (больничная аптека, интернет-аптека и розничная аптека) – тенденции отрасли и прогноз до 2033 г.
Каков размер антифибринолитического рынка и темпы роста
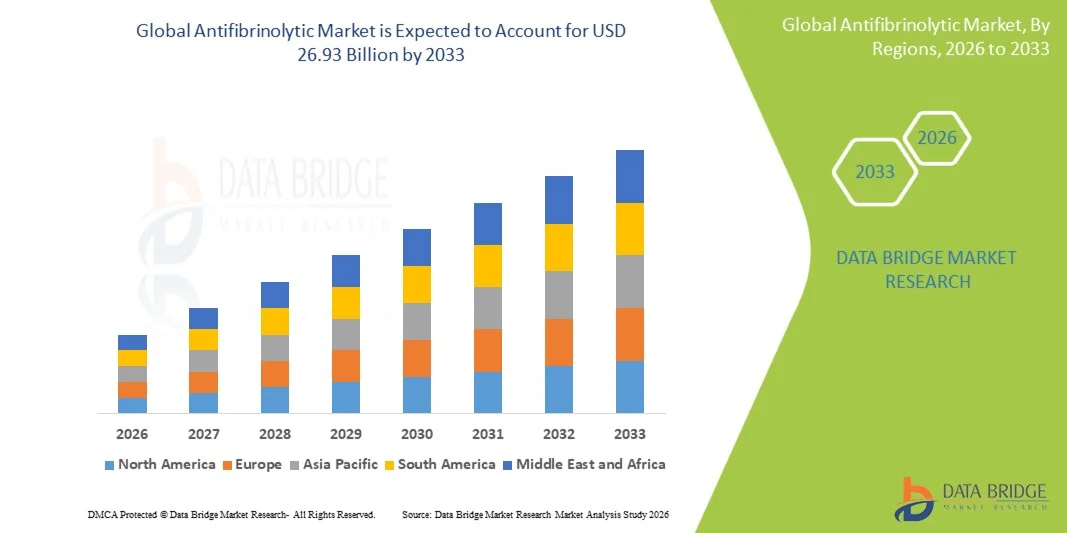
- Согласно анализу Data Bridge Market Research, глобальный размер рынка антифибринолитических препаратов был оценен как18,23 млрд долларов в 2025 годуОжидается, что он достигнет$26,93 млрд к 2033 году, вCAGR 5.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности хирургических процедур, случаев травм и хронических состояний, таких как сердечно-сосудистые заболевания и нарушения свертываемости крови, что требует эффективного управления кровопотерями и гемостатического контроля.
- Кроме того, растет спрос на экономически эффективные и эффективные методы лечения в периоперационной помощи, а также растет осведомленность о том, чтоАнализ крови пациентаСтратегии в больницах и системах здравоохранения позиционируют антифибринолитические средства в качестве основных компонентов в современной клинической практике. Эти комбинированные факторы значительно ускоряют внедрение антифибринолитической терапии, тем самым стимулируя общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$18,23 млрд.
- Ожидаемая рыночная стоимость (2033):$26,93 млрд.
- Прогноз CAGR (2026–2033):5.00%
Каковы основные выводы антифибринолитического рынка
- Антифибринолитические средства, которые помогают предотвратить чрезмерное кровотечение, ингибируя распад сгустков крови, становятся все более важными в современных медицинских учреждениях, особенно в хирургических процедурах, травматологии и лечении расстройств кровотечения, из-за их эффективности в снижении кровопотери и минимизации необходимости переливания крови.
- Растущий спрос на антифибринолитики в первую очередь обусловлен растущим объемом операций во всем мире, увеличением частоты травматических травм и повышенным вниманием к практике управления кровью пациентов (ПБМ), а также расширением применения в акушерстве, ортопедии и кардиохирургии.
- Северная Америка доминировала на рынке антифибринолитических препаратов с самой большой долей доходов в 41,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими объемами хирургических процедур и сильным принятием основанных на фактических данных протоколов управления кровью, при этом в США наблюдается значительное использование антифибринолитических препаратов в больницах и амбулаторных хирургических центрах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке антифибринолитических препаратов в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, роста расходов на здравоохранение и повышения осведомленности об эффективном управлении кровотечениями в развивающихся странах.
- Сегмент транексамовой кислоты доминировал на антифибринолитическом рынке с долей рынка 45,7% в 2025 году, что обусловлено его широким клиническим использованием, экономической эффективностью и сильным профилем эффективности в широком спектре хирургических и травматических применений.
Сфера охвата и сегментация рынка антифибринолитических препаратов
|
Атрибуты |
Антифибринолитический анализ ключевых рынков |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на антифибринолитическом рынке
«Расширение клинического усыновления, обусловленного результатами, основанными на фактических данных»
- Значительной и ускоряющейся тенденцией на мировом рынке антифибринолитических препаратов является растущая интеграция основанных на фактических данных клинических протоколов и руководящих принципов, поддерживающих рутинное использование антифибринолитических средств в нескольких хирургических и терапевтических областях. Это согласование со стандартизированными путями лечения значительно улучшает результаты лечения пациентов и снижает периоперационные риски.
- Например, транексамовая кислота широко включена в клинические рекомендации по ортопедическим и кардиохирургическим операциям, где ее регулярно вводят для минимизации интраоперационной и послеоперационной потери крови. Аналогичным образом, его использование в протоколах травм было одобрено после крупномасштабных клинических испытаний, демонстрирующих преимущества для выживания.
- Клиническая интеграция антифибринолитиков обеспечивает такие функции, как стандартизированные схемы дозирования, улучшенная хирургическая эффективность и снижение зависимости от переливания крови. Например, больницы, принимающие программы по управлению кровью пациентов, используют антифибринолитики для оптимизации.гемостази более низкие осложнения, связанные с переливанием. Кроме того, эти агенты поддерживают более быстрое время восстановления и сокращают пребывание в больнице, ограничивая чрезмерное кровотечение во время процедур.
- Бесшовное включение антифибринолитиков в протоколы лечения в больницах облегчает скоординированную помощь в таких отделениях, как хирургия, неотложная медицина и акушерство. Благодаря единым клиническим путям поставщики медицинских услуг могут обеспечить последовательное и эффективное управление кровотечениями, повышая общую эффективность лечения и безопасность пациентов.
- Эта тенденция к более стандартизированному, ориентированному на результат и основанному на протоколах использованию коренным образом меняет подходы к лечению при лечении кровотечения. Следовательно, такие компании, как Pfizer и Sun Pharmaceutical Industries, сосредоточены на расширении клинических показаний и улучшении доступности рецептуры в соответствии с развивающимися медицинскими рекомендациями.
- Спрос на антифибринолитики, которые обеспечивают доказанную клиническую эффективность и широкую применимость, быстро растет в больницах и хирургических центрах, поскольку системы здравоохранения все чаще отдают приоритет экономически эффективным и основанным на фактических данных решениям для лечения.
- Растущее внедрение антифибринолитиков в новых применениях, таких как кровотечение, связанное с онкологией, и минимально инвазивные процедуры, расширяет сферу применения этих агентов за пределы традиционного хирургического использования.
Антифибринолитическая динамика рынка
водитель
Растущая потребность из-за увеличения объема хирургических операций и концентрации на управлении кровью
- Растущий объем хирургических процедур во всем мире в сочетании с растущим акцентом на стратегии управления кровью пациентов (ПБМ) является значительным фактором повышенного спроса на антифибринолитические средства.
- Например, в марте 2025 года ведущая сеть поставщиков медицинских услуг расширила свою программу ПБМ в нескольких больницах, включив антифибринолитические методы лечения в качестве стандартного протокола для снижения частоты переливания. Ожидается, что такие стратегии ключевых учреждений здравоохранения будут стимулировать рост рынка антифибринолитических препаратов в прогнозируемый период.
- Поскольку медицинские работники стремятся минимизировать потерю крови и уменьшить зависимость от донорской крови, антифибринолитики предлагают доказанные преимущества, такие как снижение требований к переливанию, снижение частоты осложнений и улучшение хирургических результатов, что делает их важным компонентом современной периоперационной помощи.
- Кроме того, растущая частота случаев травм, послеродового кровотечения и хронических состояний, требующих хирургического вмешательства, стимулирует принятие антифибринолитиков по различным медицинским специальностям, включая ортопедию, кардиологию и акушерство.
- Экономическая эффективность антифибринолитических методов лечения в сочетании с их способностью повышать клиническую эффективность и безопасность пациентов способствует широкому распространению как на развитых, так и на развивающихся рынках здравоохранения. Расширение инфраструктуры здравоохранения и доступа к основным лекарственным средствам способствует дальнейшему росту рынка.
- Растущие правительственные и институциональные инициативы, способствующие стратегиям сохранения крови, еще больше ускоряют интеграцию антифибринолитиков в стандартные протоколы лечения в системах общественного здравоохранения.
- Повышение осведомленности среди медицинских работников о долгосрочных преимуществах снижения трансфузионной зависимости еще больше усиливает внедрение антифибринолитической терапии во всем мире.
Сдержанность/вызов
«Риск неблагоприятных последствий и нарушения нормативных требований»
- Опасения, связанные с потенциальными неблагоприятными последствиями и соображениями безопасности, связанными с использованием антифибринолитических средств, включая тромбоэмболические осложнения, представляют собой серьезную проблему для более широкого внедрения на рынке. Поскольку эти агенты влияют на стабильность сгустка, необходим тщательный отбор и мониторинг пациентов.
- Например, регулирующие органы выпустили профилактические рекомендации по использованию антифибринолитических средств у пациентов с высоким риском, что привело к осторожному принятию среди поставщиков медицинских услуг в определенных клинических сценариях.
- Решение этих проблем безопасности с помощью надежных клинических данных, обновленных руководящих принципов лечения и образования врачей имеет решающее значение для обеспечения надлежащего использования. Такие компании, как F. Hoffmann-La Roche Ltd и Cipla Ltd, в своих стратегиях разработки и коммерциализации своей продукции подчеркивают профили безопасности и соблюдение нормативных стандартов. Кроме того, изменчивость нормативных утверждений и маркировки в разных регионах может создать барьеры для единообразного проникновения на рынок.
- В то время как антифибринолитики, как правило, являются экономически эффективными, ограниченная осведомленность в некоторых развивающихся регионах и непоследовательный доступ к медицинским учреждениям могут препятствовать их оптимальному использованию, особенно в сельских или недостаточно обеспеченных ресурсами условиях.
- Преодоление этих проблем путем расширения клинических исследований, гармонизации нормативно-правовой базы и улучшения доступа к медицинским услугам будет иметь жизненно важное значение для поддержания долгосрочного роста рынка.
- Строгие нормативные требования к одобрению лекарственных средств и послепродажному надзору могут задержать запуск продукта и увеличить затраты на соблюдение требований для производителей, работающих в нескольких регионах.
- Потенциальные лекарственные взаимодействия и противопоказания у пациентов со сложными медицинскими историями могут ограничивать широкое использование, что требует тщательной клинической оценки и ограничения усыновления в определенных группах высокого риска.
Как сегментируется антифибринолитический рынок
Рынок сегментирован на основе лекарственных препаратов, индикации, пути введения, конечных пользователей и канала распространения.
- С помощью наркотиков
На основе препаратов антифибринолитический рынок сегментируется на аминокапроновую кислоту, транексамовую кислоту и другие. Сегмент транексамовой кислоты доминировал на рынке с самой большой долей рынка в 45,7% в 2025 году, чему способствовало его широкое клиническое внедрение по широкому спектру показаний, включая травмы, операции и акушерские кровотечения. Его сильный профиль эффективности, доступность и включение в списки основных лекарственных средств во многих странах значительно способствовали его широкому использованию. Кроме того, растущий акцент на практике управления кровью пациентов (ПБМ) еще больше укрепил свои позиции в больничных протоколах. Наличие нескольких составов, таких как пероральные и инъекционные формы, повышает его доступность и клиническую гибкость. Увеличение клинических данных, подтверждающих его безопасность и эффективность, также усиливает его доминирование. Роль препарата в снижении смертности в случаях травм еще больше ускоряет его глобальный спрос.
Сегмент аминокапроновой кислоты, как ожидается, станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему способствует его растущее использование в конкретных хирургических процедурах.нарушения свертываемости кровигде требуется целенаправленное ингибирование фибринолиза. Его применение в кардиохирургии и стоматологических процедурах для пациентов с высоким риском набирает обороты среди поставщиков медицинских услуг. Растущая осведомленность об альтернативных антифибринолитических вариантах также поддерживает ее внедрение в нишевых терапевтических областях. Препарат особенно полезен пациентам, которые могут не переносить другие антифибринолитики, тем самым расширяя его клиническую значимость. Растущий доступ к здравоохранению на развивающихся рынках способствует увеличению использования. Кроме того, ожидается, что текущие исследования, изучающие новые показатели, создадут дополнительные возможности для роста этого сегмента.
- По показаниям
На основании показаний антифибринолитический рынок сегментирован на гинекологию, желудочно-кишечное кровотечение, наследственный ангиоэдема, кровоизлияние, операции и другие. Сегмент операций доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено большим объемом хирургических процедур во всем мире и критической потребностью в управлении интраоперационной и послеоперационной кровопотерей. Антифибринолитики широко используются в ортопедических, сердечных и трансплантационных операциях для улучшения результатов лечения пациентов и снижения требований к переливанию. Растущее внедрение минимально инвазивных операций также способствует использованию этих агентов для улучшения выздоровления. Больницы все больше полагаются на стандартизированные протоколы лечения кровотечения, что еще больше повышает спрос. Кроме того, экономия средств, связанная с сокращением переливания крови, способствует широкому использованию. Постоянный рост выборных и неотложных операций во всем мире поддерживает устойчивое доминирование этого сегмента.
Ожидается, что в сегменте кровоизлияний будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением случаев травматизма и послеродового кровоизлияния во всем мире. Антифибринолитики играют решающую роль в чрезвычайных ситуациях, быстро контролируя чрезмерное кровотечение и улучшая показатели выживаемости. Растущая осведомленность медицинских работников о раннем вмешательстве в геморрагические состояния способствует расширению рынка. Интеграция антифибринолитиков в протоколы неотложной помощи еще больше ускоряет принятие. Рост инвестиций в инфраструктуру неотложной медицинской помощи, особенно в развивающихся регионах, также способствует росту. Кроме того, глобальные инициативы в области здравоохранения, направленные на сокращение материнской смертности, повышают спрос в этом сегменте.
- По маршруту администрации
На основе пути введения антифибринолитический рынок сегментирован на пероральный, инъекционный и другие. Инъекционный сегмент доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено его быстрым началом действий и высокой эффективностью в критических и хирургических условиях. Инъекционные антифибринолитики предпочтительны в больницах для лечения острых кровотечений и во время основных хирургических процедур, где требуются немедленные результаты. Их точное дозирование и контролируемое введение делают их пригодными для применения в неотложной и интенсивной терапии. Широкое распространение инъекционных препаратов в больницах еще больше укрепляет этот сегмент. Кроме того, их использование в травматическом и периоперационном лечении продолжает расширяться во всем мире. Растущее число больничных процедур укрепляет их доминирующее положение.
Ожидается, что пероральный сегмент станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему способствуют удобство, простота введения и пригодность для длительного или амбулаторного лечения. Пероральные антифибринолитики все чаще назначают при таких состояниях, как тяжелое менструальное кровотечение и наследственный ангиоэдема. Растущее предпочтение домашнего ухода и сокращение посещений больниц поддерживают принятие пероральных препаратов. Улучшение соблюдения требований пациентов и снижение административных расходов также являются ключевыми факторами роста. Фармацевтические достижения в пероральных лекарственных препаратах повышают биодоступность и эффективность. Кроме того, повышение осведомленности среди пациентов и врачей способствует дальнейшему росту сегмента.
- конечными пользователями
На базе конечных пользователей антифибринолитический рынок сегментирован на больницы, домашнюю помощь, специализированные центры и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено большим объемом операций и неотложных процедур, выполняемых в этих условиях. Больницы служат основными центрами для введения антифибринолитиков, особенно в отделениях неотложной помощи, травм и хирургии. Наличие квалифицированных медицинских работников и развитой инфраструктуры способствует эффективному использованию этих препаратов. Кроме того, больницы являются ключевыми участниками программ управления кровью пациентов, что еще больше стимулирует спрос. Растущее число госпитализаций во всем мире способствует устойчивому росту. Кроме того, поддержка возмещения и стандартизированные протоколы лечения способствуют доминированию сегмента.
Ожидается, что в сегменте услуг по уходу на дому будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая тенденция к децентрализованному здравоохранению и амбулаторному лечению. Пациенты с хроническими заболеваниями, требующими антифибринолитической терапии, все чаще выбирают решения для ухода на дому. Удобство и экономичность настроек по уходу на дому способствуют принятию. Технологические достижения в области доставки лекарств и телемедицинской поддержки также способствуют этому сдвигу. Растущая осведомленность и предпочтение пациентов персонализированной помощи также способствуют расширению сегмента. Кроме того, системы здравоохранения, направленные на снижение бремени больниц, способствуют оказанию услуг по уходу на дому.
- Дистрибьюторский канал
На основе канала дистрибуции рынок антифибринолитических препаратов сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 2025 году, что обусловлено высоким спросом на антифибринолитики в стационарных и хирургических условиях. Больничные аптеки обеспечивают наличие необходимых препаратов для немедленного применения в критических процедурах и неотложной помощи. Прямые закупки и контролируемое распределение в больницах повышают эффективность цепочки поставок. Кроме того, сильная координация между поставщиками медицинских услуг и аптеками больниц поддерживает своевременное введение лекарств. Увеличение числа хирургических процедур еще больше повышает спрос через этот канал. Кроме того, институциональные соглашения о закупках способствуют его доминирующему положению.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, чему способствует быстрая цифровизация медицинских услуг и увеличение потребительских предпочтений в отношении удобного доступа к лекарствам. Онлайн-платформы предлагают простоту заказа, доставку на дом и конкурентоспособные цены, привлекая растущую базу пациентов. Расширение инфраструктуры электронной коммерции в здравоохранении еще больше поддерживает эту тенденцию. Увеличение проникновения в Интернет и использование смартфонов также способствуют принятию. Регулятивная поддержка онлайн-продаж фармацевтических препаратов в ряде регионов способствует росту рынка. Кроме того, переход к амбулаторной помощи повышает спрос через онлайн-каналы.
В каком регионе находится наибольшая доля рынка антифибринолитических препаратов
- Северная Америка доминировала на рынке антифибринолитических препаратов с самой большой долей дохода в 41,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими объемами хирургических процедур и сильным принятием основанных на фактических данных протоколов управления кровью.
- Медицинские работники в регионе высоко ценят клиническую эффективность, экономическую эффективность и быстрые действия, предлагаемые антифибринолитическими агентами в хирургических, травматических и акушерских приложениях.
- Это широкое внедрение также поддерживается передовой инфраструктурой здравоохранения, сильными структурами возмещения и присутствием ведущих фармацевтических компаний, устанавливающих антифибринолитики в качестве стандартного компонента в современных протоколах лечения в больницах и специализированных учреждениях по уходу.
Антифибринолитический анализ рынка США
Американский рынок антифибринолитических препаратов занял самую большую долю дохода в 80% в 2025 году в Северной Америке, чему способствовали большой объем хирургических процедур и расширение внедрения программ управления кровью пациентов. Медицинские работники все чаще уделяют первоочередное внимание снижению потери крови и зависимости от переливания через эффективные фармакологические вмешательства. Растущее предпочтение протоколов лечения, основанных на фактических данных, в сочетании с высоким спросом на экономически эффективные методы лечения и улучшенные клинические результаты, еще больше стимулирует рынок антифибринолитических препаратов. Более того, растущая интеграция антифибринолитиков в рекомендации по лечению травм и хирургическую практику вносит значительный вклад в расширение рынка. Наличие ведущих фармацевтических компаний и непрерывная научно-исследовательская деятельность способствуют дальнейшему росту рынка. Кроме того, благоприятная политика возмещения расходов и развитая инфраструктура больниц поддерживают широкое распространение в медицинских учреждениях.
Европейское антифибринолитическое исследование рынка
Согласно прогнозам, европейский рынок антифибринолитических препаратов будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом благодаря строгим клиническим рекомендациям и растущей потребности в эффективном лечении кровотечения в больницах и хирургических центрах. Увеличение стареющего населения в сочетании с ростом числа операций способствует принятию антифибринолитических методов лечения. Европейские поставщики медицинских услуг также стремятся к клинической эффективности и экономии средств, предлагаемых этими препаратами. Регион переживает значительный рост в ортопедических, сердечных и акушерских применениях, причем антифибринолитики включаются как в рутинные, так и в сложные медицинские процедуры. Государственная поддержка улучшения хирургических результатов и сокращения расходов на здравоохранение еще больше ускоряет расширение рынка. Кроме того, повышение осведомленности среди медицинских работников о передовых протоколах лечения повышает спрос.
Антифибринолитический анализ рынка Великобритании
Ожидается, что в течение прогнозируемого периода британский рынок антифибринолитических препаратов будет расти с заметным CAGR, что обусловлено растущим вниманием к улучшению хирургических результатов и сокращению расходов на здравоохранение. Кроме того, опасения по поводу нехватки крови и связанных с переливанием рисков побуждают больницы принимать антифибринолитические методы лечения. Ожидается, что акцент Великобритании на стандартизированных путях лечения наряду с сильной системой общественного здравоохранения будет продолжать стимулировать рост рынка. Растущие инвестиции в инфраструктуру здравоохранения и хирургические достижения также поддерживают принятие. Кроме того, повышение осведомленности о безопасности и эффективности периоперационного ухода за пациентами стимулирует использование антифибринолитиков. Растущее число факультативных и экстренных операций также способствует устойчивому росту рынка.
Антифибринолитический анализ рынка Германии
Ожидается, что в течение прогнозируемого периода немецкий рынок антифибринолитических препаратов будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о передовых решениях для лечения кровотечения и спрос на высококачественные, основанные на фактических данных методы лечения. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с ее акцентом на клинические исследования и инновации способствует принятию антифибринолитиков, особенно в условиях хирургической и критической помощи. Интеграция этих методов лечения в больничные протоколы также становится все более распространенной, при этом предпочтение отдается безопасным и эффективным вариантам лечения, соответствующим региональным стандартам здравоохранения. Расширение сотрудничества между научно-исследовательскими учреждениями и фармацевтическими компаниями способствует дальнейшему развитию продукта. Кроме того, рост гериатрического населения и хирургический спрос способствуют росту рынка.
Азиатско-Тихоокеанский антифибринолитический рынок
Азиатско-тихоокеанский рынок антифибринолитических препаратов в период с 2026 по 2033 год вырастет на 24%, что обусловлено увеличением расходов на здравоохранение, увеличением объемов хирургических операций и улучшением доступа к медицинскому лечению в таких странах, как Китай, Япония и Индия. Растущее внимание региона к укреплению систем здравоохранения, поддерживаемое правительственными инициативами, способствующими улучшению клинических результатов, стимулирует принятие антифибринолитических препаратов. Кроме того, по мере того, как APAC становится ключевым рынком для производства непатентованных лекарственных средств, доступность и доступность антифибринолитической терапии расширяется. Быстрая урбанизация и повышение осведомленности о передовых методах лечения также способствуют росту. Кроме того, улучшение инфраструктуры неотложной помощи повышает спрос на решения для лечения кровотечения.
Японский антифибринолитический анализ рынка
Японский рынок антифибринолитических препаратов набирает обороты благодаря передовой системе здравоохранения страны, старению населения и спросу на высококачественную медицинскую помощь. Японский рынок уделяет большое внимание безопасности пациентов, и принятие антифибринолитиков обусловлено увеличением числа хирургических процедур и случаев хронических заболеваний. Интеграция этих препаратов в клинические рекомендации, наряду с их использованием в специализированных методах лечения, таких как сердечные и ортопедические операции, способствует росту. Кроме того, старение населения Японии, вероятно, подстегнет спрос на эффективные решения для лечения кровотечения как в больницах, так и в амбулаторных условиях. Постоянные технологические достижения в области здравоохранения также способствуют расширению рынка. Кроме того, сильная нормативная база обеспечивает доступность безопасных и эффективных методов лечения.
Антифибринолитический анализ рынка Индии
На индийский рынок антифибринолитических препаратов приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, ростом населения и повышением осведомленности о экономически эффективных вариантах лечения. Индия является одним из самых быстрорастущих рынков дженериков, а антифибринолитики становятся все более популярными в больницах и учреждениях неотложной помощи. Стремление к улучшению услуг по охране здоровья матерей и травматологии наряду с доступностью доступных вариантов лекарств и сильными отечественными производителями являются ключевыми факторами, стимулирующими рынок в Индии. Правительственные инициативы по расширению доступа к здравоохранению и снижению уровня смертности еще больше способствуют принятию. Кроме того, все большее число частных больниц и хирургических центров способствует устойчивому росту рынка.
Какие компании являются ведущими на антифибринолитическом рынке
Антифибринолитическую отрасль возглавляют в основном хорошо зарекомендовавшие себя компании, в том числе:
- Pfizer Inc. (США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Санофи (Франция)
- Takeda Pharmaceutical Company Limited (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Zydus Lifesciences Limited (Индия)
- Hikma Pharmaceuticals PLC (Великобритания)
- Amneal Pharmaceuticals, Inc. (США)
- Cipla Limited (Индия)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Lupin Limited (Индия)
- Aurobindo Pharma Limited (Индия)
- Glenmark Pharmaceuticals Limited (Индия)
- Intas Pharmaceuticals Ltd. (Индия)
- Alkem Laboratories Ltd. (Индия)
- Эбботт (США)
- Бакстер (США)
Каковы последние тенденции на мировом рынке антифибринолитических препаратов
- В октябре 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) объявило об обязательных обновлениях маркировки для инъекции транексамовой кислоты, включая добавление предупреждения в коробке для предотвращения неправильного введения позвоночника. Обновление было выпущено после выявления ошибок в лечении, связанных с неправильными путями введения. Этот нормативный акт подчеркивает растущее внимание к безопасности лекарств и правильному использованию антифибринолитических методов лечения в клинических условиях, обеспечивая более безопасное внедрение в больницах и хирургических средах.
- В сентябре 2025 года исследователи опубликовали клиническое исследование, оценивающее совместное использование транексамовой кислоты с антикоагулянтами в операциях по замене суставов, демонстрируя эффективное снижение послеоперационных осложнений, таких как тромбоз глубоких вен. Полученные результаты подтверждают расширение клинического применения антифибринолитиков в ортопедических процедурах и усиливают их роль в улучшении хирургических результатов. Эта разработка подчеркивает текущие исследования по оптимизации использования антифибринолитических средств в сложных протоколах лечения.
- В марте 2025 года компания Nexus Pharmaceuticals, LLC, объявила о запуске инъекций Tranexamic Acid, расширив свой портфель жизненно важных больничных препаратов. Продукт предназначен для поддержки управления кровотечением в хирургических и чрезвычайных ситуациях, обеспечивая доступность критической антифибринолитической терапии. Эта разработка подчеркивает растущую важность готовых к использованию антифибринолитиков в операционных и в условиях неотложной помощи, а также повышает надежность поставок в медицинских учреждениях.
- В июне 2024 года Avenacy объявила о запуске в США одобренной FDA инъекции трансексамической кислоты USP, терапевтической генерической версии, используемой для предотвращения или уменьшения кровотечения у пациентов, особенно во время стоматологических процедур в случаях гемофилии. Запуск подчеркивает растущую доступность экономически эффективной антифибринолитической терапии и поддерживает более широкое внедрение в больницах. Это развитие отражает растущий акцент на проникновение непатентованных лекарств для улучшения доступности и доступности в лечении кровотечения.
- В ноябре 2023 года исследователи Bio-Technology (издание ASH) сообщили об открытии нового антифибринолитического кандидата BT-114143, демонстрирующего мощное ингибирование фибринолиза с потенциалом для повышения эффективности по сравнению с существующими методами лечения. Соединение показало многообещающие доклинические результаты и готовилось для оценки клинических испытаний. Эта разработка подчеркивает текущие инновации в антифибринолитиках следующего поколения, направленные на улучшение результатов лечения и расширение терапевтических возможностей за пределами традиционных агентов, таких как транексамовая кислота.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











