


Сегментация мирового рынка средств для лечения инфекций, вызванных вирусом Арена, по видам лечения (рибавирин, жаропонижающие, противовоспалительные, противосудорожные и другие), дозировке (таблетки, капсулы, растворы и другие), способу введения (перорально, подкожно и другие), диагностике (анализы крови, лабораторные исследования и другие), конечным пользователям (клиника, больница и другие), каналу сбыта (больничная аптека, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка лечения аренавирусных инфекций
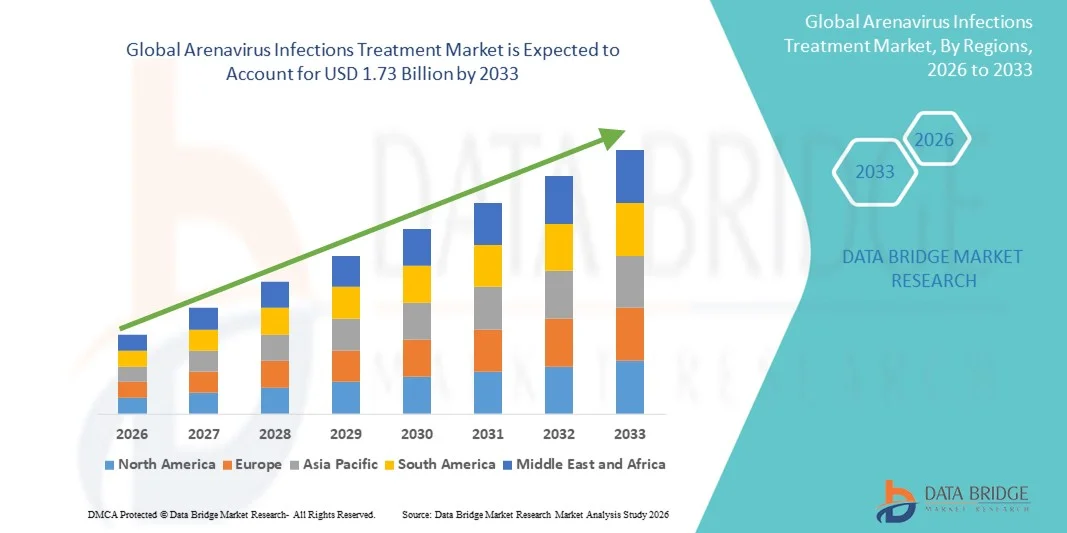
- Согласно анализу Data Bridge Market Research, объем мирового рынка лечения аренавирусных инфекций был оценен как1,25 млрд долларов в 2025 годуОжидается, что он достигнет$1,73 млрд к 2033 году, вCAGR 4,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью заболеваний, связанных с аренавирусом, таких как лихорадка Ласса, в эндемичных регионах в сочетании с растущим глобальным вниманием к готовности к вспышкам, развитию противовирусных препаратов и системам эпиднадзора за общественным здравоохранением.
- Кроме того, растущие инвестиции в передовые терапевтические средства, включая противовирусные препараты широкого спектра действия, иммунотерапию и решения для поддерживающей терапии, усиливают потребность в более эффективных вариантах лечения. Эти сходящиеся факторы ускоряют внедрение методов лечения аренавирусом, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,25 млрд.
- Ожидаемая рыночная стоимость (2033):$1,73 млрд.
- Прогноз CAGR (2026–2033): 4.20%
Каковы основные выводы рынка лечения аренавирусных инфекций
- Решения для лечения аренавирусных инфекций, включая противовирусные препараты, поддерживающую терапию и симптоматическое лечение, становятся все более важными в глобальном масштабе.инфекционные заболеванияконтроль из-за расширения эндемичных регионов, роста вирусных побочных явлений и растущей потребности в лечении быстрого реагирования против патогенов, таких как вирус Ласса и другие геморрагические лихорадочные аренавирусы
- Растущий спрос на лечение аренавирусом в первую очередь подпитывается увеличением вспышек в Западной Африке, усилением глобальных проблем безопасности здравоохранения, улучшением диагностических возможностей и растущим предпочтением терапевтических схем, которые снижают уровень смертности и улучшают клинические результаты.
- Северная Америка доминировала на рынке лечения аренавирусных инфекций с самой большой долей доходов в 38,9% в 2025 году, поддерживаемой передовой инфраструктурой исследований и разработок, сильным государственным финансированием противовирусных исследований и активным участием биотехнологических фирм, разрабатывающих новые методы лечения, при этом в США наблюдалось увеличение клинических испытаний, инноваций в области вакцин и федеральных инициатив по обеспечению готовности.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения аренавирусных инфекций в течение прогнозируемого периода из-за усиления программ эпиднадзора, роста расходов на здравоохранение и повышения региональной осведомленности о вирусных геморрагических лихорадках.
- Сегмент рибавирина доминировал на рынке лечения аренавирусных инфекций с долей рынка 41,7% в 2025 году, что обусловлено его многолетним использованием в качестве основного терапевтического варианта для лихорадки Ласса, установленной клинической эффективностью и продолжающимся включением в протоколы лечения в пострадавших регионах.
Сфера охвата и сегментация рынка лечения аренавирусных инфекций
|
Атрибуты |
Лечение аренавирусных инфекций Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке лечения аренавирусных инфекций
Достижения в области противовирусных инноваций и мониторинга заболеваний с помощью ИИ
- Значительной и ускоряющейся тенденцией на мировом рынке лечения аренавирусных инфекций является углубление интеграции передовых противовирусных исследований с системами эпиднадзора на основе искусственного интеллекта, что позволяет быстрее выявлять, улучшать прогнозирование моделей вспышек и повышать чувствительность к лечению в эндемичных и неэндемичных регионах.
- Например, платформы наблюдения с поддержкой ИИ, используемые учреждениями в Западной Африке и США, помогают выявлять необычные кластеры лихорадки, связанные с передачей вируса Ласса, что позволяет своевременно развертывать медицинские ресурсы и ускорять лечение.
- Интеграция ИИ в исследования аренавирусов позволяет такие возможности, как моделирование путей вирусных мутаций, улучшение скрининга противовирусных кандидатов и создание более точных предупреждений о рисках на основе эпидемиологических данных в реальном времени. Например, несколько биотехнологических компаний используют алгоритмы ИИ для оптимизации исследований дозирования рибавирина и прогнозирования моделей реакции пациентов на тяжелые аренавирусные инфекции.
- Бесшовная интеграция противовирусных разработок с цифровыми системами мониторинга поддерживает централизованный надзор за динамикой вспышек, инвентаризацией лечения и управлением клиническими случаями, позволяя учреждениям здравоохранения координировать диагностические, терапевтические и карантинные протоколы через унифицированные платформы.
- Эта тенденция к более интеллектуальным, управляемым данными и взаимосвязанным системам управления эпидемией меняет ожидания готовности к инфекционным заболеваниям. Следовательно, компании и исследовательские группы, такие как CEPI, ускоряют терапевтическое развитие с помощью ИИ, нацеленное на вирус Ласса и связанные с ним аренавирусы.
- Спрос на лечение аренавирусом, поддерживаемый системами наблюдения и раннего предупреждения с поддержкой искусственного интеллекта, быстро растет как в развитых, так и в развивающихся регионах, поскольку системы здравоохранения стремятся повысить готовность и возможности быстрого реагирования.
Динамика рынка лечения аренавирусных инфекций
водитель
Растущая потребность из-за увеличения частоты вспышек и глобальных усилий по обеспечению готовности к здоровью
- Растущая распространенность вспышек аренавируса в эндемичных регионах в сочетании с растущими глобальными инвестициями в инициативы по обеспечению готовности к пандемии является значительным фактором, ускоряющим спрос на эффективные методы лечения аренавирусной инфекции.
- Например, в марте 2025 года несколько учреждений общественного здравоохранения в Нигерии расширили программы лечения лихорадки Ласса и сотрудничали с научно-исследовательскими учреждениями для укрепления цепочек поставок противовирусных препаратов, поддерживая более широкое терапевтическое внедрение во время пиковых сезонов передачи.
- По мере повышения осведомленности о тяжелых осложнениях аренавирусных инфекций, такие методы лечения, как рибавирин и протоколы поддерживающей терапии, приобретают все большее значение из-за их способности снижать смертность при введении в начале цикла инфекции.
- Кроме того, глобальное внимание к новым инфекционным заболеваниям и стремление к быстрому реагированию на медицинские возможности делают аренавирусную терапию приоритетной областью, поддерживаемой международным финансированием, сотрудничеством в области клинических исследований и ускоренными регуляторными путями.
- Доступность улучшенной диагностики, расширенные возможности лечения в больницах и усиленные системы наблюдения являются ключевыми факторами, способствующими более широкому внедрению протоколов лечения аренавирусом в Африке, Северной Америке и некоторых частях Азии.
- Движение к интегрированным инициативам по обеспечению готовности к эпидемиям и увеличению инвестиций в развитие противовирусных препаратов также способствует устойчивому росту рынка.
Сдержанность/вызов
Ограничения доступа к лечению и нарушения нормативного соответствия
- Проблемы, связанные с ограниченным доступом к своевременному лечению в отдаленных или ограниченных ресурсами регионах, наряду со сложными нормативными требованиями для одобрения противовирусных препаратов, создают значительные препятствия для широкого внедрения лечения аренавирусом.
- Например, задержка сообщений о предполагаемых случаях лихорадки Ласса и ограниченная инфраструктура здравоохранения в сельских районах Западной Африки часто приводят к позднему началу лечения, снижению терапевтической эффективности и повышению смертности.
- Решение этих проблем доступности лечения с помощью расширенного диагностического потенциала, специализированного обучения и более широких сетей распространения лекарств имеет решающее значение для улучшения результатов лечения пациентов. Несколько программ здравоохранения подчеркивают раннее выявление и быстрое начало лечения для смягчения тяжести заболевания.
- Кроме того, высокая стоимость разработки противовирусных препаратов и строгие регуляторные процессы, необходимые для утверждения методов лечения, нацеленных на патогены высокого риска, могут замедлить инновации и ограничить доступность новых вариантов лечения.
- В то время как глобальное финансирование растет, многие регионы по-прежнему сталкиваются с проблемами доступности из-за ограниченных бюджетов здравоохранения, что создает пробелы в доступности передовых терапевтических средств и больничного ухода.
- Преодоление этих проблем за счет международной финансовой поддержки, ускоренных путей одобрения, улучшения цепочек поставок и увеличения инвестиций в доступные варианты лечения будет иметь жизненно важное значение для долгосрочного роста рынка.
Как сегментируется рынок лечения аренавирусных инфекций
Рынок сегментирован на основе лечения, дозировки, пути введения, диагностики, конечных пользователей и канала распределения.
- Лечение
На основе лечения мировой рынок лечения аренавирусных инфекций сегментирован на рибавирин, жаропонижающие, противовоспалительные, противосудорожные и другие. Сегмент Рибавирин доминировал на рынке с самой большой долей рынка в 41,7% в 2025 году, что обусловлено его многолетним клиническим использованием и включением в большинство протоколов лечения тяжелых аренавирусных инфекций, таких как лихорадка Ласса. Установленный профиль безопасности Рибавирина (при использовании под клиническим наблюдением), широкое накопление органами здравоохранения в эндемичных регионах и присутствие в национальных руководствах по лечению делают его основным терапевтическим выбором во многих условиях. Больницы и центры инфекционных заболеваний часто отдают приоритет рибавирину для раннего вмешательства, поскольку своевременное введение было связано с улучшением выживаемости в обсервационных исследованиях. Сильные каналы цепочки поставок и существующие производственные мощности также поддерживают доминирующее положение рибавирина на рынке. Кроме того, пероральные и парентеральные составы рибавирина позволяют гибко использовать в стационарных и аварийных условиях, усиливая устойчивый спрос. Продолжающееся клиническое знакомство между практикующими врачами и включение в программы лечения, финансируемые донорами, еще больше поддерживают его долю на рынке.
Ожидается, что сегмент «Другие» (включающий новые противовирусные препараты широкого спектра действия, моноклональные антитела и новые иммунотерапии) станет свидетелем самого быстрого CAGR в 22,3% с 2026 по 2033 год, чему способствуют увеличение инвестиций в НИОКР и ускорение регуляторных путей для лечения патогенов с высокими последствиями. Например, несколько биотехнологических программ, ориентированных на панаренавирусных кандидатов и терапию антителами, проходят доклинические и ранние клинические стадии, привлекая государственно-частное финансирование. «Другие» получают выгоду от технологических достижений (например, платформенных противовирусных подходов), которые позволяют быстрее идентифицировать свинец и масштабировать производство. Растущий интерес к накоплению терапевтических средств следующего поколения для обеспечения готовности к вспышкам побудил разработчиков продолжить лицензирование и пути использования в чрезвычайных ситуациях. Более того, успешная демонстрация улучшенной эффективности или режимов однократной дозы быстро изменит клиническую практику, создавая чрезмерный рост по сравнению с установленными препаратами. Партнерские отношения между глобальными учреждениями здравоохранения и промышленностью в целях снижения риска развития также ускоряют коммерциализацию, что делает «Другие» самым быстрорастущим сегментом.
- С помощью дозировки
На основе дозировки рынок сегментируется на таблетки, капсулы, растворы и другие. Сегмент дозировки раствора доминировал на рынке с долей выручки 46,2% в 2025 году, в основном потому, что многие тяжелые случаи аренавируса присутствуют в больницах, где внутривенные или парентеральные растворы являются стандартными для быстрой доставки лекарств и поддерживающего ухода. Решения облегчают контролируемое дозирование у критически больных пациентов, обеспечивают быстрое начало действия и являются предпочтительными во время начальной стабилизации и интенсивной терапии. Госпитальные формуляры и протоколы экстренного лечения обычно содержат составы растворов, которые поддерживают более высокие объемы закупок по сравнению с амбулаторными формами. Потребность в инъекционных растворах также обусловлена пациентами, которые не могут переносить прием внутрь из-за рвоты или измененного сознания во время геморрагических презентаций. Закупки в рамках национальных программ в области здравоохранения и международных запасов в чрезвычайных ситуациях зачастую нацелены на выработку решений для первоочередного реагирования. Паттерны клинической практики, которые способствуют введению IV при тяжелых заболеваниях, тем самым поддерживают доминирование сегмента раствора.
Ожидается, что сегмент дозировки таблетки будет регистрировать самый быстрый CAGR в 19,1% с 2026 по 2033 год, что обусловлено децентрализацией ухода, улучшением амбулаторной диагностической способности и стремлением обеспечить раннее пероральное лечение в отдаленных или ограниченных ресурсами условиях. Например, перорально вводимые препараты, которые позволяют начать лечение в периферийных клиниках или через местных медицинских работников, уменьшают время на лечение и больничную нагрузку. Таблетки упрощают хранение и распространение по сравнению с требованиями к холодовой цепи или парентеральной терапии, что делает их привлекательными для крупномасштабной профилактики или использования после воздействия в сценариях вспышки. Фармацевтические компании также отдают приоритет пероральным препаратам в разработке трубопроводов для повышения доступности и соблюдения. По мере улучшения диагностики в пунктах оказания медицинской помощи более ранняя идентификация случаев перенесет некоторое лечение на амбулаторные пероральные схемы, повышая потребление таблеток. Более широкое признание моделей телемедицины и домашней терапииПоддерживает рост планшетов.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный, подкожный и другие. Оральный маршрут доминировал на рынке с долей выручки 53,0% в 2025 году, отражая комбинированную распространенность пероральных противовирусных схем для легких и умеренных случаев, простоту распространения и предпочтение пациентов неинвазивной терапии. Пероральное введение позволяет проводить амбулаторное лечение, снижает потребность в больничных койках и снижает общие затраты на лечение — критические факторы в регионах с ограниченными возможностями стационара. Многие национальные руководящие принципы лечения и программы общественного здравоохранения благоприятствуют пероральной терапии, когда это клинически целесообразно, увеличивая закупки на уровне первичной медико-санитарной помощи. Пероральные препараты также способствуют быстрому расширению масштабов во время вспышек, поскольку они не требуют стерильного введения или обширной клинической инфраструктуры. Программы приверженности пациентов и упрощенные графики дозирования пероральных лекарств еще больше укрепляют их проникновение на рынок. Удобство и логистические преимущества пероральных методов лечения делают их стандартным маршрутом везде, где позволяет клиническая тяжесть.
Прогнозируется, что подкожный путь будет самым быстрорастущим с CAGR 17,8% с 2026 по 2033 год из-за появления препаратов антител длительного действия и противовирусных депо, которые можно вводить подкожно для длительной защиты или терапевтического эффекта. Например, новые моноклональные антитела, предназначенные для однократного подкожного применения, обеспечивают амбулаторную доставку мощной нейтрализующей активности, уменьшая потребность в внутривенных инфузиях и стационарной помощи. Подкожное введение также более целесообразно в полевых или общественных условиях, чем IV терапия, и может выполняться обученными медицинскими работниками, расширяя доступ. Достижения в области рецептурной науки, повышающие биодоступность и стабильность подкожных продуктов, ускоряют клиническое развитие. Если подкожные варианты длительного действия демонстрируют прочную защиту или терапевтическую пользу, принятие в профилактических и лечебных случаях будет быстро расти.
- По диагнозу
На основе диагностики рынок сегментирован на анализы крови, лабораторные анализы и другие. Сегмент лабораторных тестов доминировал на рынке с долей 49,4% в 2025 году, что обусловлено центральной ролью молекулярной диагностики (ПЦР) и централизованного лабораторного подтверждения в диагностике аренавирусных инфекций и руководящих решениях по лечению. Справочные и региональные лаборатории выполняют подтверждающее тестирование, мониторинг вирусной нагрузки и секвенирование, которые имеют решающее значение для клинического управления и наблюдения. Системы здравоохранения полагаются на лабораторную инфраструктуру для дифференциации аренавирусов от других лихорадочных заболеваний и выявления сопутствующих инфекций, которые влияют на терапевтическую стратегию. Инвестиции в централизованный диагностический потенциал правительств и международных партнеров во время реагирования на вспышки поддерживают сегмент лабораторных тестов. Лабораторные подтверждения часто требуются для отчетности, ведения случаев и права на определенные программы лечения или клинические испытания, что еще больше закрепляет спрос. Контроль качества, аккредитация и трансграничные реферальные сети также концентрируют диагностические расходы в лабораторных испытаниях.
Ожидается, что сегмент анализов крови (быстрые тесты на антигены и серологию) будет самым быстрорастущим с CAGR 24,0% с 2026 по 2033 год, поскольку технологические достижения обеспечивают более быструю, дешевую и точную диагностику у постели, что позволяет немедленно сортировать и начинать раннее лечение. Например, проверенные аптечки быстрого антигена позволяют врачам периферических клиник принимать решения о лечении в течение нескольких часов, а не дней, улучшая результаты. Расширение децентрализованного тестирования, увеличение инвестиций в платформы пунктов обслуживания и интеграция быстрых тестов в программы наблюдения сообщества способствуют внедрению. Донорское финансирование, направленное на сдерживание вспышек, также отдает приоритет развертываемой быстрой диагностике на основе крови, ускоряя закупки. По мере улучшения чувствительности и специфичности тестов, клиницисты будут все больше полагаться на них, чтобы начать противовирусную терапию раньше.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент конечного пользователя больницы доминировал на рынке с долей выручки 58,7% в 2025 году, отражая, что тяжелые случаи аренавируса требуют стационарного лечения, интенсивной поддерживающей терапии и парентеральной терапии, которые доступны только в больницах. Больницы составляют основную часть дорогостоящих покупок (IV-решения, контрольное оборудование, кровати ICU) и являются центральными для клинических испытаний и специализированных путей ухода за геморрагическими проявлениями. Контракты на закупки, государственные схемы возмещения расходов и чрезвычайные запасы дополнительно направляют крупные расходы через больницы. Реферальные системы в эндемичных регионах концентрируют сложные случаи в третичных больницах, поддерживая высокие объемы стационарного лечения. Кроме того, больницы остаются ключевыми центрами для обучения, разработки протоколов и программ управления, которые стандартизируют использование противовирусных препаратов и поддерживающей терапии.
Ожидается, что в сегменте клиники будет наблюдаться самый быстрый CAGR в 20,5% с 2026 по 2033 год, что обусловлено децентрализацией ухода и усилиями по расширению ранней диагностики и лечения на уровне первичной помощи, чтобы уменьшить задержки в терапии. Например, по мере того, как варианты быстрой диагностики и лечения полости рта становятся все более доступными, местные клиники и амбулаторные центры начнут лечение раньше и будут управлять более высокой долей случаев от легкой до умеренной степени. Укрепление сетей первичной медико-санитарной помощи, перемещение задач на местных работников здравоохранения и кампании общественного здравоохранения по увеличению поведения, направленного на оказание медицинской помощи, все это укрепляет спрос на клиники. Клиники также играют решающую роль в последующем наблюдении и наблюдении после выписки, дальнейшем увеличении объемов обслуживания и связанных с этим закупках амбулаторных препаратов и диагностики.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Канал Hospital Pharmacy доминировал на рынке с долей выручки 62,4% в 2025 году, поскольку больницы закупают и выдают большинство дорогостоящих терапевтических средств (композиции IV, специальные противовирусные препараты) и ведут чрезвычайные запасы для реагирования на вспышки. Больничные аптеки интегрированы с командами клинической помощи и непосредственно поддерживают стационарное дозирование, терапевтический мониторинг лекарств и деятельность по управлению. Крупные соглашения о закупках, закупки общественного здравоохранения и донорские цепочки поставок часто сначала распределяют запасы в аптеках больниц, чтобы обеспечить готовность к серьезному лечению. Распределение аптек в больницах также обрабатывает сложную логистику холодных цепей и контролируемых веществ, которую розничные каналы могут не поддерживать. Таким образом, центральная роль больниц в лечении тяжелых случаев аренавируса удерживает больничные аптеки на переднем крае рынка.
Ожидается, что онлайн-канал будет самым быстрорастущим с CAGR 28,7% с 2026 по 2033 год, чему способствует расширение электронной коммерции в здравоохранении, улучшение телемедицинских связей и спрос на домашнюю доставку амбулаторных лекарств и диагностики. Например, онлайн-аптеки обеспечивают быстрое пополнение пероральных противовирусных препаратов, препаратов для лечения симптомов и наборов для самотестирования пациентов в городских и пригородных районах, уменьшая барьеры для доступа. Модернизация нормативно-правовой базы в некоторых странах, позволяющая осуществлять онлайн-раздачу, в сочетании с логистическими партнерами, способными достигать отдаленных районов, ускоряет процесс принятия. Удобство, функции сравнения цен и интеграция с консультациями по телемедицине делают онлайн-каналы все более привлекательным вариантом для амбулаторного лечения и профилактического распределения, стимулируя сильный рост.
В каком регионе находится наибольшая доля рынка лечения аренавирусных инфекций
- Северная Америка доминировала на рынке лечения аренавирусных инфекций с самой большой долей доходов в 38,9% в 2025 году, поддерживаемой передовой инфраструктурой исследований и разработок, сильным государственным финансированием противовирусных исследований и активным участием биотехнологических фирм, разрабатывающих новые методы лечения, при этом в США наблюдалось увеличение клинических испытаний, инноваций в области вакцин и федеральных инициатив по обеспечению готовности.
- Руководство региона поддерживается хорошо налаженной инфраструктурой здравоохранения, сильными инвестициями в НИОКР и более быстрыми одобрениями регулирующих органов, что обеспечивает своевременную доступность передовых диагностических инструментов и вариантов лечения.
- Кроме того, высокая осведомленность клиницистов о вирусных геморрагических лихорадках, сильные правительственные программы готовности и растущий акцент на раннюю диагностику и ответ на вспышки укрепили позиции Северной Америки как ведущего регионального рынка для лечения аренавирусной инфекции.
Американский рынок лечения аренавирусных инфекций Insight
Рынок лечения аренавирусных инфекций в США занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовали хорошо зарекомендовавшие себя системы эпиднадзора за инфекционными заболеваниями и сильные инициативы по обеспечению готовности к вирусным геморрагическим лихорадкам. Растущее внимание к ранней диагностике, быстрой госпитализации и доступу к противовирусной терапии, такой как рибавирин, продолжает поддерживать расширение рынка. Растущие инвестиции в высококонтейнерные лаборатории в сочетании с постоянным мониторингом импортных случаев из эндемичных регионов еще больше подпитывают спрос на передовые терапевтические препараты. Кроме того, лидерство страны в области исследований и разработок в области вакцин, интегрированная инфраструктура реагирования на чрезвычайные ситуации и ускоренные пути регулирования значительно способствуют росту рынка.
Европейский рынок лечения аренавирусных инфекций Insight
Ожидается, что европейский рынок лечения аренавирусных инфекций будет расширяться на стабильном уровне CAGR в течение прогнозируемого периода, чему будет способствовать жесткая политика борьбы с инфекционными заболеваниями и повышение готовности к вспышкам. Повышение осведомленности среди врачей, улучшение возможностей лабораторной диагностики и скоординированные ответные меры общественного здравоохранения в странах-членах ЕС повышают охват лечением. В регионе наблюдается растущее внедрение противовирусных препаратов, протоколов поддерживающей терапии и инструментов быстрой диагностики в больницах и учреждениях неотложной помощи. Увеличение государственного финансирования мониторинга зоонозных заболеваний и повышенное внимание к управлению инфекциями, связанными с поездками, также способствуют росту рынка.
Великобритания Arenavirus Infections Treatment Market Insight
Ожидается, что рынок лечения аренавирусных инфекций в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено увеличением приоритетности готовности к вирусной геморрагической лихорадке и надежными системами управления инфекционными заболеваниями. Повышенная обеспокоенность по поводу связанных с поездками случаев аренавируса, особенно среди возвращающихся путешественников из эндемичных регионов, способствует более широкой доступности методов диагностики и противовирусного лечения. Сильная система общественного здравоохранения Великобритании, наряду с передовыми лабораторными сетями и национальными стратегиями реагирования, продолжает поддерживать принятие лечения. Кроме того, ожидается, что текущие инвестиции в эпиднадзор за патогенами и готовность к неотложной медицинской помощи будут способствовать дальнейшему расширению рынка.
Германия Arenavirus Infections Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения аренавирусных инфекций в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение внимания к мерам биобезопасности и спрос на передовые возможности вирусной диагностики. Высокоразвитая инфраструктура здравоохранения Германии, включая специализированные изоляционные отделения и объекты BSL-3/BSL-4, способствует быстрому вмешательству и эффективному лечению. Приверженность страны медицинским инновациям, сильный фармацевтический производственный потенциал и постоянные инвестиции в исследования инфекционных заболеваний способствуют большей доступности противовирусных терапий и решений критической помощи. Повышение осведомленности общественности и быстрое внедрение современных диагностических платформ способствуют дальнейшему росту рынка.
Азиатско-Тихоокеанский рынок лечения аренавирусных инфекций
Рынок лечения ареновирусных инфекций в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR около 23% в течение 2026–2033 годов, что обусловлено растущей модернизацией здравоохранения, улучшением диагностической инфраструктуры и увеличением внимания правительства к зоонозным и новым вирусным заболеваниям. Такие страны, как Китай, Япония и Индия, быстро модернизируют лабораторные сети и внедряют передовые инструменты реагирования на вспышки, которые поддерживают более широкий доступ к лечению. Растущий медицинский туризм, растущие инвестиции в противовирусные исследования и расширение осведомленности среди врачей о редких вирусных лихорадках усиливают региональный рост. Кроме того, растущая роль Азиатско-Тихоокеанского региона в фармацевтическом производстве продолжает повышать доступность и доступность вариантов лечения.
Японский рынок лечения аренавирусных инфекций
Японский рынок лечения аренавирусных инфекций набирает обороты благодаря сильной структуре управления инфекционными заболеваниями в стране и высокому технологическому внедрению в секторе здравоохранения. Япония уделяет большое внимание раннему выявлению и быстрому сдерживанию вирусных патогенов, стимулируя спрос на передовые диагностические тесты и противовирусную терапию. Интеграция аренавирусной диагностики с больничными информационными системами, наряду с появлением интеллектуальных медицинских устройств мониторинга, способствует улучшению результатов лечения пациентов. Кроме того, старение населения и усиление внимания к профилактике инфекций в медицинских учреждениях способствуют устойчивому спросу на рынке.
Индия Arenavirus Infections Treatment Market Insight
На индийский рынок лечения аренавирусных инфекций в 2025 году пришлась самая большая доля региональных доходов в Азиатско-Тихоокеанском регионе, чему способствовали быстрое улучшение доступности здравоохранения, расширение охвата диагностикой и повышение осведомленности о новых инфекционных заболеваниях. Растущее городское население Индии, увеличение случаев связанных с поездками вирусных инфекций и укрепление систем эпиднадзора за общественным здравоохранением ускоряют внедрение противовирусных и поддерживающих методов лечения. Правительственные инициативы по расширению лабораторных мощностей в сочетании с присутствием сильных отечественных фармацевтических производителей вносят значительный вклад в расширение рынка. Кроме того, расширение участия в сотрудничестве в области клинических исследований повышает роль страны в развитии лечения аренавирусами.
Какие компании являются ведущими на рынке лечения аренавирусных инфекций
Индустрия лечения аренавирусных инфекций в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Zalgen Labs (США)
- Ridgeback Biotherapeutics (США)
- Emergent BioSolutions (США)
- SIGA Technologies (США)
- Profectus BioSciences (США)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Natco Pharma Ltd. (Индия)
- Cipla Limited (Индия)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Hetero Labs Ltd. (Индия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Viatris Inc. (США)
- Glenmark Pharmaceuticals Ltd. (Индия)
- Эбботт (США)
- Рош (Швейцария)
- BIOMÉRIEUX (Франция)
- QIAGEN (Нидерланды)
- Moderna, Inc. (США)
- Pfizer Inc. (США)
Каковы последние события на рынке лечения аренавирусных инфекций
- В декабре 2024 года американские исследователи, возглавляемые CDC, продемонстрировали, что пероральный противовирусный 4'-фторуридин (4'-FlU), был очень эффективен на животных моделях, защищающих морских свинок от смертельного вируса Ласса (и вируса Хунина), даже когда лечение было отложено, что свидетельствует о сильном потенциале для терапии аренавируса широкого спектра действия.
- В мае 2024 года The Guardian сообщила, что Нигерия инициировала первые клинические испытания лечения лихорадки Ласса за четыре десятилетия, что стало историческим поворотным моментом для аренавирусной терапии. Во главе с многонациональным консорциумом INTEGRATE испытания направлены на тестирование нескольких перспективных кандидатов на лекарства, включая новые противовирусные препараты и перепрофилированные лекарства в регионах, где случаи заболевания Ласса являются эндемичными.
- В августе 2023 года ученые из Медицинского отделения Техасского университета (UTMB) совместно с Zalgen Labs объявили о важной вехе: коктейль из моноклональных антител Arevirumab-3 успешно вылечил макак, инфицированных Лассой, даже когда их давали на поздних стадиях болезни.
- В октябре 2022 года CDC опубликовал документированные случаи в Нигерии, когда два пациента с подтвержденной лихорадкой Ласса успешно лечились с помощью комбинации рибавирина и дексаметазона. В докладе отмечается, что добавление дексаметазона, обычно используемого для контроля тяжелых воспалительных реакций, способствовало благоприятным клиническим результатам.
- В марте 2021 года Kineta объявила на Международной конференции по антивирусным исследованиям (ICAR), что ее противовирусный кандидат LHF-535 продемонстрировал сильную безопасность, переносимость и предсказуемую фармакокинетику у здоровых добровольцев. Эта молекула разработана для ингибирования вирусного проникновения аренавирусов, таких как вирус Ласса, и результаты укрепили ее потенциал для дальнейшего клинического развития.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











