


Global Artery Stenosis Drug Market Segmentation, By Indication Type (Carotid Artery Stenosis, Renal Artery Stenosis, Peripheral Artery Stenosis, Coronary Artery Stenosis and Others), Treatment (Medication and Surgery), Drugs (Atorvastatin, Fluvastatin, Heparin, Minoxidil, Aspirin and Others), Route of Administration (Oral and Intravenous), Distribution Channel (Hospital Pharmacy, Retail Pharmacy and Online Pharmacy), End-Users (Hospitals, Homecare, Specialty Clinics and Others) - Industry Trends and Forecast to 2033
Каковы размеры и темпы роста рынка лекарств от стеноза артерий
- Мировой объем рынка лекарств от стеноза артерий был оценен2,60 млрд долларов в 2025 годуОжидается, что он достигнет4,11 млрд долларов к 2033 году, вCAGR 5,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности сердечно-сосудистых заболеваний, особенно стеноза артерий, наряду с ростом стареющего населения, которое более восприимчиво к таким условиям, что приводит к увеличению спроса на эффективные лекарственные методы лечения.
- Кроме того, достижения в области фармацевтических исследований и разработки целевой лекарственной терапии улучшают результаты лечения и соблюдение требований пациентов. Растущая осведомленность о ранней диагностике и лечении в сочетании с улучшенной инфраструктурой здравоохранения позиционирует препараты от стеноза артерий как важный компонент в лечении сердечно-сосудистых заболеваний. Эти факторы в совокупности ускоряют принятие решений для лечения стеноза артерий, тем самым значительно стимулируя рост рынка.
Каковы основные выводы рынка лекарств от стеноза артерий
- Лекарства от стеноза артерий, используемые для управления и лечения сужения артерий путем улучшения кровотока и предотвращения осложнений, таких как сердечные приступы и инсульты, становятся все более важными в сердечно-сосудистой помощи как в больницах, так и в амбулаторных условиях из-за их эффективности в долгосрочном лечении заболеваний.
- Растущий спрос на препараты для стеноза артерий в первую очередь обусловлен растущим глобальным бременем сердечно-сосудистых заболеваний, увеличением гериатрического населения и повышением осведомленности о ранней диагностике и профилактическом лечении, а также переходом к минимально инвазивным и основанным на лекарствах подходам к управлению.
- Северная Америка доминировала на рынке лекарств от стеноза артерий с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических компаний, причем в США наблюдается значительное внедрение новых и комбинированных лекарственных препаратов для лечения стеноза артерий.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лекарств от стеноза артерий в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, улучшением доступа к здравоохранению, ростом располагаемых доходов и увеличением распространенности сердечно-сосудистых заболеваний, связанных с образом жизни, в таких странах, как Китай и Индия.
- Оральный сегмент занимал самую большую долю рынка в 66,7% в 2025 году, что обусловлено удобством, простотой администрирования и высоким уровнем соблюдения требований пациентов.
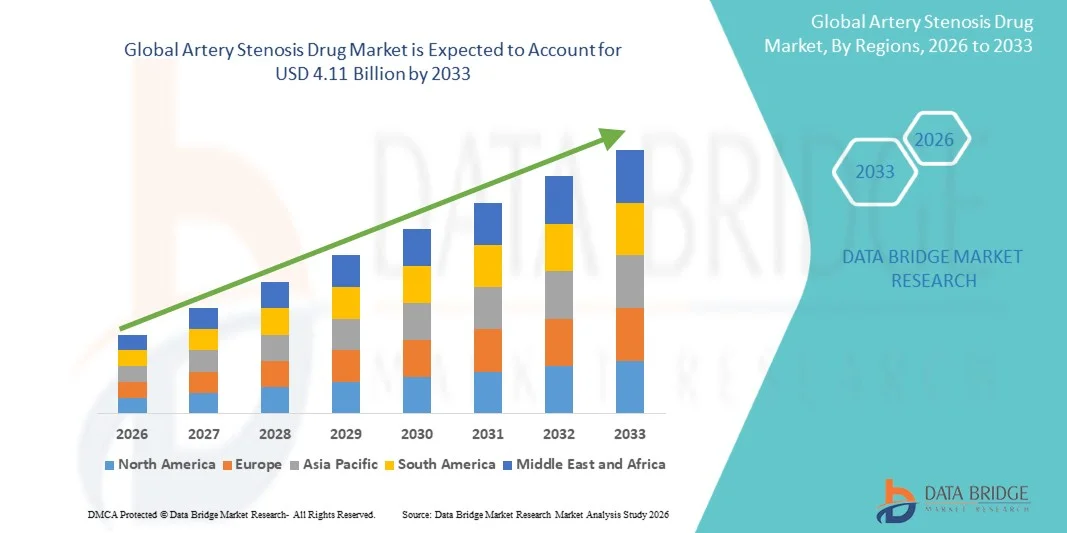
Сфера охвата иСегментация рынка лекарств от стеноза артерий
|
Атрибуты |
Ключ от лекарства от стеноза артерииОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лекарств от стеноза артерий
"Достижения в минимально инвазивной терапии и персонализированных подходах к лечению"
- Значительной и ускоряющейся тенденцией на мировом рынке лекарств от стеноза артерий является растущее внимание к минимально инвазивным вариантам лечения и принятию персонализированных подходов к медицине. Эти достижения значительно улучшают результаты лечения пациентов и повышают общую эффективность лечения.
- Например, разрабатываются новые лекарственные препараты и комбинированные методы лечения, чтобы дополнить минимально инвазивные процедуры, такие как ангиопластика, обеспечивая лучшее управление артериальными закупорками. Кроме того, целевая лекарственная терапия адаптируется к индивидуальным профилям пациентов, повышая эффективность и уменьшая побочные эффекты.
- Интеграция передовых методов диагностики и прецизионной медицины позволяет медицинским работникам определять наиболее эффективные схемы лечения на основе генетических факторов, образа жизни и клинических факторов. Это привело к улучшению показателей успеха лечения и уменьшению рецидива артериального сужения.
- Кроме того, растущее использование комбинированных методов лечения, включая антиагреганты, антикоагулянты и препараты, снижающие уровень липидов, позволяет комплексно управлять заболеванием. Эти методы лечения работают синергетически, чтобы предотвратить образование сгустка, уменьшить накопление бляшек и улучшить кровоток.
- Переход к лечению, ориентированному на пациента, и постоянные инновации в разработке лекарств трансформируют управление стенозом артерий. Следовательно, фармацевтические компании сосредоточены на разработке передовых терапевтических средств с улучшенными профилями безопасности и долгосрочной эффективностью.
- Спрос на эффективные и целенаправленные препараты для лечения стеноза артерий растет как в развитых, так и в развивающихся регионах, поскольку системы здравоохранения все чаще отдают приоритет ранней диагностике, профилактике и долгосрочному лечению заболеваний.
Динамика рынка лекарств от стеноза артерий
водитель
"Рост распространенности сердечно-сосудистых заболеваний и старения населения"
- Растущая распространенность сердечно-сосудистых заболеваний, наряду с быстро стареющим глобальным населением, является значительным фактором повышенного спроса на препараты для стеноза артерий.
- Например, растущая частота таких состояний, как атеросклероз, гипертония и болезнь коронарных артерий, привела к более высокой потребности в эффективных фармакологических вмешательствах для управления артериальными закупорками.
- Поскольку факторы риска, связанные с образом жизни, такие как плохое питание, отсутствие физической активности, курение и ожирение, продолжают расти, бремя заболеваний, связанных с артериями, растет во всем мире, стимулируя спрос на терапевтические решения.
- Кроме того, достижения в области диагностических технологий и повышение осведомленности о раннем выявлении заболеваний способствуют своевременному лечению, тем самым способствуя принятию лекарств.
- Наличие широкого спектра лекарств, включая статины, антитромбоцитарные препараты и сосудорасширяющие средства, наряду с улучшенной инфраструктурой здравоохранения, еще больше поддерживает рост рынка.
- Растущее внимание к профилактическому здравоохранению и долгосрочному лечению заболеваний также способствует устойчивому спросу на препараты от стеноза артерий как в больницах, так и в амбулаторных условиях.
Сдержанность/вызов
"Высокие затраты на лечение и потенциальные побочные эффекты лекарственной терапии"
- Высокие затраты на лечение, связанные с долгосрочной лекарственной терапией и расширенными вариантами лечения, представляют собой серьезную проблему для роста рынка лекарств от стеноза артерий.
- Многие пациенты нуждаются в длительных или пожизненных лекарствах, что может привести к значительному финансовому бремени, особенно в регионах с низким и средним уровнем дохода.
- Кроме того, некоторые препараты от стеноза артерий могут вызывать побочные эффекты, такие как осложнения кровотечения, дисфункция печени или проблемы, связанные с мышцами, которые могут повлиять на соответствие пациентов и непрерывность лечения.
- Обеспокоенность по поводу побочных реакций и взаимодействий лекарственных средств, особенно у пожилых пациентов с множественными сопутствующими заболеваниями, еще больше усложняет стратегии лечения.
- Решение этих проблем требует непрерывных исследований и разработок для создания более безопасных и экономически эффективных вариантов лекарств, а также улучшенных методов мониторинга и управления пациентами.
- Хотя предпринимаются усилия по сокращению расходов и повышению безопасности лекарственных средств, эти факторы продолжают ограничивать широкое распространение, особенно среди населения, чувствительного к затратам.
- Преодоление этих барьеров с помощью инноваций, инициатив по доступности и расширенного обучения пациентов будет иметь решающее значение для обеспечения устойчивого роста рынка.
Как сегментируется рынок лекарств от стеноза артерий
Рынок сегментирован на основе типа индикации, лечения, лекарств, маршрута введения, канала распределения и конечных пользователей.
• По типу индикации
На основании типа индикации рынок лекарств от стеноза артерий сегментирован на стеноз сонной артерии, стеноз почечной артерии, стеноз периферической артерии, стеноз коронарной артерии и другие. Сегмент стеноза коронарной артерии доминировал на крупнейшем рынке с долей выручки около 38,6% в 2025 году, что обусловлено высокой глобальной распространенностью сердечно-сосудистых заболеваний и увеличением заболеваемости атеросклерозом. Стеноз коронарной артерии является одной из ведущих причин сердечных приступов, что делает его лечение главным приоритетом в системах здравоохранения во всем мире. Рост гериатрического населения в сочетании с нездоровым образом жизни, таким как плохое питание, курение и отсутствие физической активности, значительно способствует доминированию этого сегмента. Кроме того, достижения в области диагностических технологий и методов раннего выявления улучшили показатели лечения. Правительственные инициативы и информационно-просветительские программы, способствующие укреплению здоровья сердечно-сосудистой системы, способствуют дальнейшему росту сегмента. Наличие широкого спектра вариантов лечения, включая медикаменты и хирургические вмешательства, также укрепляет позиции компании на рынке. Больницы и специализированные клиники в значительной степени сосредоточены на коронарных заболеваниях, увеличивая спрос на лекарства. Постоянные инвестиции фармацевтических компаний в исследования и разработки сердечно-сосудистых препаратов способствуют дальнейшему развитию этого сегмента. Увеличение расходов на здравоохранение как в развитых, так и в развивающихся регионах также играет решающую роль.
Сегмент стеноза периферических артерий, как ожидается, будет наблюдать самый быстрый CAGR 7,9% с 2026 по 2033 год, что обусловлено растущей распространенностью диабета и ожирения, которые являются основными факторами риска заболеваний периферических артерий. Повышение осведомленности о ранней диагностике и лечении заболеваний периферических сосудов способствует росту сегмента. Технологические достижения в неинвазивных диагностических инструментах делают обнаружение более простым и доступным. Растущий спрос на минимально инвазивные варианты лечения также способствует росту. Кроме того, расширяющаяся гериатрическая популяция очень восприимчива к заболеваниям периферических артерий, что еще больше ускоряет спрос. Медицинские работники все больше сосредотачиваются на профилактической помощи и лечении на ранней стадии, поддерживая принятие лекарств. Еще одним ключевым фактором является улучшение доступа к медицинским услугам в странах с развивающейся экономикой. Фармацевтические компании инвестируют в таргетную терапию периферических состояний, улучшая результаты лечения. Сегмент также выигрывает от растущей клинической исследовательской деятельности. Кроме того, ожидается, что изменения образа жизни и увеличение программ скрининга будут поддерживать долгосрочный рост.
• Лечение
На основе лечения рынок сегментирован на медикаментозное лечение и хирургию. Сегмент медикаментов занимал самую большую долю рынка в 61,4% в 2025 году, что обусловлено его неинвазивным характером и широким использованием в качестве первой линии лечения. Лекарства, такие как статины, антикоагулянты и антигипертензивные средства, обычно назначаются для эффективного управления стенозом артерий. Растущее предпочтение консервативных подходов к лечению среди пациентов и медицинских работников значительно способствует этому доминированию. Лекарства помогают замедлить прогрессирование заболевания и уменьшить осложнения, не требуя хирургического вмешательства. Повышение осведомленности о ранней стадии управления стенозом артерий еще больше подпитывает спрос. Кроме того, доступность и доступность лекарств по сравнению с хирургическими процедурами делают их предпочтительным вариантом. Непрерывные достижения в фармацевтических препаратах улучшают характеристики эффективности и безопасности лекарств. Растущее бремя хронических заболеваний также увеличивает долгосрочное использование лекарств. Благоприятная политика возмещения расходов в развитых регионах еще больше поддерживает этот сегмент. Фармацевтические компании сосредоточены на разработке комбинированной терапии, повышении эффективности лечения.
Сегмент хирургии, по прогнозам, вырастет на 8,5% с 2026 по 2033 год, что обусловлено растущим спросом на современные и минимально инвазивные хирургические процедуры. Хирургические методы лечения, такие как ангиопластика и стентирование, набирают популярность из-за их эффективности в тяжелых случаях. Технологические достижения в области хирургического оборудования и методов улучшают результаты лечения пациентов и сокращают время восстановления. Растущая осведомленность о преимуществах раннего хирургического вмешательства также повышает спрос. Развитие инфраструктуры здравоохранения, особенно на развивающихся рынках, способствует росту сегмента. Кроме того, все большее число специализированных хирургов и медицинских учреждений способствует усыновлению. Правительственные инициативы по улучшению доступности хирургической помощи еще больше расширяют перспективы роста. Растущая частота случаев блокировки критических артерий требует хирургического вмешательства. Более высокие показатели успеха и снижение осложнений, связанных с современными процедурами, также привлекают пациентов. Ожидается, что в сегменте будет наблюдаться устойчивый рост благодаря постоянным инновациям в хирургических технологиях.
• Наркотики
На основе препаратов рынок сегментирован на аторвастатин, флувастатин, гепарин, миноксидил, аспирин и другие. Сегмент аторвастатина доминировал на рынке с долей выручки около 29,8% в 2025 году, что обусловлено его широким использованием в снижении уровня холестерина и предотвращении сердечно-сосудистых осложнений. Аторвастатин очень эффективен в снижении уровня холестерина ЛПНП, что делает его предпочтительным выбором среди медицинских работников. Растущая распространенность гиперлипидемии и сердечно-сосудистых заболеваний значительно поддерживает ее спрос. Кроме того, сильные клинические данные, подтверждающие его эффективность и безопасность, усиливают его принятие. Наличие универсальных версий сделало его более доступным и доступным во всем мире. Растущая осведомленность об управлении холестерином еще больше повышает его использование. Фармацевтические компании продолжают продвигать статины в качестве профилактической терапии. Препарат широко назначается для длительного лечения, обеспечивая постоянный спрос. Благоприятная политика возмещения расходов в развитых регионах также способствует ее доминированию. Увеличение скрининга на связанные с холестерином условия еще больше укрепляет рост рынка.
Ожидается, что сегмент гепарина будет наблюдать самый быстрый CAGR в 8,2% с 2026 по 2033 год, что обусловлено его критической ролью в качестве антикоагулянта в предотвращении образования тромбов. Гепарин широко используется как в хирургических, так и нехирургических условиях, особенно у пациентов с высоким риском тромбоза. Рост числа хирургических процедур во всем мире значительно увеличивает его спрос. Кроме того, его быстрое действие и эффективность в чрезвычайных ситуациях делают его незаменимым в клинической практике. Растущая осведомленность о профилактике тромбов и управлении ими также способствует росту сегмента. Увеличение госпитализации для сердечно-сосудистых заболеваний также увеличивает использование. Достижения в разработке лекарственных препаратов повышают безопасность и уменьшают побочные эффекты. Расширение инфраструктуры здравоохранения в развивающихся странах повышает доступность. Кроме того, ожидается, что продолжающиеся исследования по улучшению антикоагулянтной терапии будут поддерживать рост. Сегмент выигрывает от растущего спроса в отделениях критической и интенсивной терапии.
• По маршруту администрации
На основе пути введения рынок сегментирован на пероральный и внутривенный. Оральный сегмент занимал самую большую долю рынка в 66,7% в 2025 году, что обусловлено удобством, простотой администрирования и высоким уровнем соблюдения требований пациентов. Пероральные препараты широко предпочтительны для долгосрочного лечения стеноза артерий из-за их неинвазивного характера. Пациенты находят пероральные препараты более удобными по сравнению с инъекционными альтернативами, что приводит к более высоким показателям приверженности. Наличие широкого спектра пероральных препаратов также поддерживает рост сегмента. Кроме того, пероральные препараты являются экономически эффективными и легко доступны через розничные аптеки. Повышение осведомленности о профилактическом здравоохранении также повышает спрос на пероральные препараты. Фармацевтические компании в значительной степени сосредоточены на разработке пероральных рецептур, повышении доступности. Сегмент выигрывает от растущей распространенности хронических сердечно-сосудистых заболеваний, требующих длительного лечения. Благоприятные регуляторные разрешения для пероральных препаратов также способствуют росту.
Ожидается, что внутривенный сегмент будет расти на самом быстром CAGR 7,6% с 2026 по 2033 год, что обусловлено его быстрым началом действия и эффективностью в острых условиях. Внутривенное введение обычно используется в больницах и чрезвычайных ситуациях, где требуется немедленное действие препарата. Увеличение госпитализации для тяжелых сердечно-сосудистых заболеваний поддерживает рост сегмента. Кроме того, достижения в области инфузионных технологий повышают безопасность и эффективность. Специалисты здравоохранения отдают предпочтение препаратам IV для тяжелобольных пациентов, повышая спрос. Растущее число хирургических процедур также способствует увеличению использования. Расширение инфраструктуры здравоохранения в развивающихся регионах повышает доступность лечения. Сегмент также поддерживается растущими инвестициями в больничные учреждения. Ожидается, что постоянные инновации в инъекционных препаратах будут поддерживать рост.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с долей 47,9% в 2025 году, что обусловлено большим объемом рецептов, генерируемых в больницах. Пациенты, проходящие лечение стеноза артерий, часто полагаются на больничные аптеки для немедленного доступа к лекарствам. Наличие квалифицированных медицинских работников обеспечивает точное распределение лекарств, повышая доверие. Кроме того, больничные аптеки хорошо оснащены для обработки критических лекарств, в том числе инъекционных. Увеличение госпитализации для сердечно-сосудистых заболеваний еще больше поддерживает рост. Сильные сети поставок обеспечивают доступность лекарств в больницах. Государственное финансирование и инвестиции в инфраструктуру здравоохранения также способствуют доминированию сегмента.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 9,1% с 2026 по 2033 год, что обусловлено растущим внедрением электронной коммерции в здравоохранении. Увеличение проникновения в Интернет и использование смартфонов поддерживают переход к онлайн-платформам. Пациенты предпочитают онлайн-аптеки для удобства, доставки на дом и конкурентоспособных цен. Пандемия COVID-19 еще больше ускорила онлайн-покупки лекарств. Кроме того, цифровые платформы здравоохранения интегрируют аптечные услуги, стимулируя рост. Совершенствование нормативно-правовой базы для интернет-аптек повышает доверие потребителей. Ожидается, что этот сегмент значительно вырастет благодаря достижениям в области цифрового здравоохранения.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц занимал самую большую долю рынка в 52,3% в 2025 году, чему способствовало большое количество пациентов, получающих лечение в больницах. Больницы оснащены современными диагностическими и лечебными учреждениями, что делает их основным выбором для лечения стеноза артерий. Доступность специализированных медицинских работников также поддерживает рост сегмента. Увеличение числа госпитализаций по поводу сердечно-сосудистых заболеваний значительно повышает спрос. Кроме того, больницы предоставляют как медикаментозное, так и хирургическое лечение, обеспечивая комплексный уход. Государственные инвестиции в инфраструктуру больниц еще больше укрепляют сегмент.
Сегмент услуг по уходу за домом, по прогнозам, вырастет на 8,8% с 2026 по 2033 год, что обусловлено растущим предпочтением лечения на дому и мониторинга. Пациенты с хроническими заболеваниями предпочитают уход на дому для удобства и экономической эффективности. Достижения в области телемедицины и технологий дистанционного мониторинга поддерживают эту тенденцию. Кроме того, старение населения стимулирует спрос на услуги домашнего здравоохранения. Повышение осведомленности о самообслуживании и профилактическом здравоохранении способствует дальнейшему росту. Ожидается, что сегмент будет быстро расширяться из-за роста расходов на здравоохранение и перехода к моделям ухода, ориентированным на пациента.
В каком регионе находится наибольшая доля рынка лекарств от стеноза артерий
- Северная Америка доминировала на рынке лекарств от стеноза артерий с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических компаний.
- Регион выигрывает от широкой осведомленности о сердечно-сосудистых заболеваниях и ранней диагностике, что стимулирует спрос на эффективные варианты лечения.
- Пациенты и поставщики медицинских услуг в регионе все чаще предпочитают передовую и комбинированную лекарственную терапию для эффективного лечения стеноза артерий, что способствует улучшению клинических результатов. Кроме того, благоприятная политика возмещения, текущие клинические исследования и быстрое внедрение инновационных терапевтических средств еще больше укрепляют рост рынка в Северной Америке.
Американский рынок лекарств от артериального стеноза Insight
Американский рынок лекарств от стеноза артерий занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено высокой распространенностью сердечно-сосудистых заболеваний и сильным внедрением новых и комбинированных лекарственных препаратов. Устоявшаяся система здравоохранения страны в сочетании со значительными инвестициями в исследования и разработки поддерживает внедрение передовых вариантов лечения. Более того, все большее внимание уделяется профилактической помощи, ранней диагностике и персонализированной медицине, что способствует дальнейшему расширению рынка в Соединенных Штатах.
Европейский рынок лекарств от стеноза артерий
Прогнозируется, что рынок лекарств от стеноза артерий в Европе в течение прогнозируемого периода будет расширяться при существенном CAGR, в первую очередь из-за растущего бремени сердечно-сосудистых заболеваний и поддерживающей политики правительства в области здравоохранения. Наличие хорошо развитых систем здравоохранения и растущая осведомленность о раннем лечении способствуют более широкому распространению наркотиков. Кроме того, постоянные достижения в области фармацевтических исследований и увеличение гериатрического населения являются ключевыми факторами, способствующими росту рынка во всем регионе.
Великобритания Artery Stenosis Drug Market Insight
Ожидается, что рынок лекарств от стеноза артерий в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, чему будет способствовать повышение осведомленности в области здравоохранения и рост распространенности сердечно-сосудистых заболеваний, связанных с образом жизни. Правительственные инициативы, направленные на улучшение кардиологической помощи, наряду с расширенными программами скрининга, поощряют раннюю диагностику и лечение. Кроме того, наличие передовых методов лечения и мощной инфраструктуры здравоохранения способствуют устойчивому росту рынка в Великобритании.
Германия Artery Stenosis Drug Market
Ожидается, что рынок лекарств от стеноза артерий Германии будет расширяться на значительном CAGR, что обусловлено надежной системой здравоохранения страны и сильным акцентом на медицинские инновации. Увеличение инвестиций в фармацевтические исследования в сочетании с высоким спросом на эффективные методы лечения сердечно-сосудистых заболеваний стимулирует развитие рынка. Акцент Германии на качественные медицинские услуги и доступ к передовым методам лечения поддерживает широкое распространение препаратов от стеноза артерий.
Азиатско-Тихоокеанский рынок лекарств от стеноза артерий
Ожидается, что рынок лекарств от стеноза артерий в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, улучшением доступа к здравоохранению и ростом располагаемых доходов. Растущая распространенность сердечно-сосудистых заболеваний, связанных с образом жизни, особенно в таких странах, как Китай и Индия, значительно повышает спрос на эффективные решения для лечения. Кроме того, правительственные инициативы по укреплению инфраструктуры здравоохранения и повышению осведомленности о здоровье сердца ускоряют расширение рынка по всему региону.
Японский рынок лекарств от стеноза артерий
Японский рынок лекарств от стеноза артерий набирает обороты благодаря своей передовой системе здравоохранения, старению населения и высокой распространенности сердечно-сосудистых заболеваний. Страна уделяет большое внимание ранней диагностике и профилактической помощи, что стимулирует спрос на эффективную лекарственную терапию. Кроме того, продолжающиеся инновации в фармацевтическом лечении и растущее внедрение комбинированной терапии способствуют росту рынка в Японии.
Китайский рынок лекарств от стеноза артерий
Китайский рынок лекарств от стеноза артерий составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большим количеством пациентов в стране, ростом среднего класса и быстрым улучшением инфраструктуры здравоохранения. Повышение осведомленности о здоровье сердечно-сосудистой системы наряду с усилиями правительства по расширению доступа к здравоохранению способствует принятию наркотиков. Кроме того, растущее присутствие отечественных фармацевтических производителей и расширение доступности экономически эффективных вариантов лечения являются ключевыми факторами, способствующими росту рынка в Китае.
Какие ведущие компании на рынке лекарств от стеноза артерий
Фармацевтическая промышленность Artery Stenosis в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc. (США)
- Novartis AG (Швейцария)
- Roche Holding AG (Швейцария)
- Санофи (Франция)
- GSK plc (Великобритания)
- Johnson & Johnson (США)
- Bristol-Myers Squibb Company (США)
- Merck & Co., Inc. (США)
- AstraZeneca plc (Великобритания)
- Abbott Laboratories (США)
- Bayer AG (Германия)
- Amgen Inc. (США)
- Eli Lilly & Company (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Cipla Ltd. (Индия)
- Lupin Limited (Индия)
- Aurobindo Pharma Ltd. (Индия)
- Zydus Lifesciences Ltd. (Индия)
Каковы последние события на рынке лекарств от стеноза артерий
- В марте 2024 года Boston Scientific, ведущая компания в области медицинского оборудования и сердечно-сосудистой терапии, объявила, что Управление по контролю за продуктами и лекарствами США (FDA) одобрило воздушный шар с лекарственным покрытием AgentTM (DCB) для лечения коронарного стент-рестеноза (ISR). Это был первый воздушный шар с лекарственным покрытием, одобренный в Соединенных Штатах для коронарной ИСР, доставляющий паклитаксел непосредственно к стенкам артерий, чтобы предотвратить повторное сужение. Одобрение было поддержано испытанием AGENT IDE, демонстрирующим значительно уменьшенную неудачу поражения цели по сравнению со стандартной ангиопластикой на воздушном шаре, что подчеркивает значительное продвижение в лечении минимально инвазивного стеноза артерий.
- В октябре 2024 года UPMC (Университет Питтсбургского медицинского центра) объявил о клиническом принятии недавно одобренной FDA терапии баллонами с лекарственным покрытием для пациентов с рецидивирующей закупоркой артерий после размещения стента. Эта терапия позволяет локализовать доставку лекарств, не оставляя постоянного имплантата, предлагая менее инвазивную альтернативу повторному стентированию или лучевой терапии и улучшая результаты для пациентов с осложнениями стеноза коронарной артерии.
- В сентябре 2024 года GE HealthCare объявила, что FDA одобрило FlyrcadoTM (flurpiridaz F-18), новый диагностический препарат для диагностики ПЭТ-визуализации для выявления заболевания коронарных артерий (CAD). Препарат позволяет с высоким разрешением 3D визуализировать кровоток в суженных артериях и продемонстрировал диагностическую точность 74-89% в клинических исследованиях, значительно улучшая раннее выявление и планирование лечения стеноза артерий.
- В феврале 2025 года исследователи клиники Майо (при участии Sanofi) сообщили о многообещающих результатах клинических испытаний атацигуата, экспериментального препарата, нацеленного на стеноз аортального клапана. Терапия продемонстрировала почти 70-процентное снижение прогрессирования кальцификации в течение шести месяцев, что указывает на ее потенциал для задержки прогрессирования заболевания и уменьшения необходимости хирургической замены клапанов, что представляет собой прорыв в фармакологическом лечении стеноза.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











