



Сегментация мирового рынка игр с дополненной и виртуальной реальностью по компонентам (аппаратное и программное обеспечение), устройствам подключения (игровые консоли, ПК и настольные компьютеры, смартфоны), размеру организации (крупные предприятия и малые и средние предприятия), применению (потребительский и корпоративный сегменты), отраслевой вертикали (развлечения и СМИ, аэрокосмическая и оборонная промышленность, здравоохранение, образование, производство, розничная торговля и другие) — тенденции и прогноз развития отрасли до 2033 года.
Каков размер рынка дополненной реальности / виртуальной реальности и темпы роста
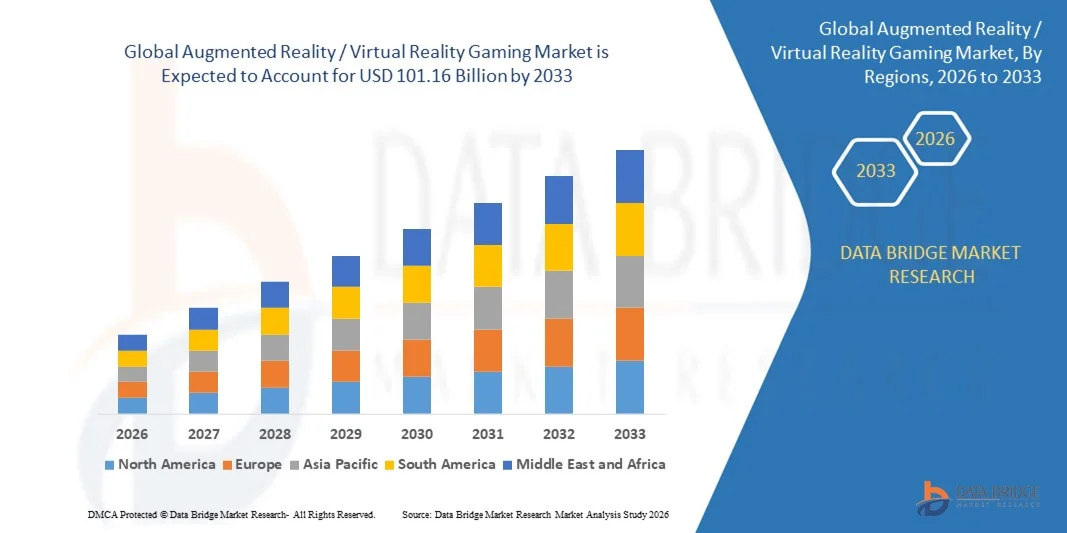
- Согласно анализу Data Bridge Market Research, глобальный размер игрового рынка дополненной реальности / виртуальной реальности был оценен как25,15 млрд долларов в 2025 годуОжидается, что он достигнет101,16 млрд долларов к 2033 году, вCAGR 19,0%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен быстрым развитием иммерсивных технологий и растущим внедрением высокопроизводительного игрового оборудования, такого как гарнитуры виртуальной реальности, датчики движения и устройства тактильной обратной связи, что позволяет более реалистично и интерактивно играть на нескольких платформах.
- Кроме того, растущий интерес потребителей к захватывающим развлечениям, расширение киберспортивных экосистем и постоянные инвестиции игровых компаний в разработку передового интерактивного контента создают игры дополненной реальности и виртуальной реальности в качестве ключевого сегмента мировой игровой индустрии. Эти факторы ускоряют внедрение иммерсивных игровых технологий, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):25,15 млрд долларов
- Ожидаемая рыночная стоимость (2033):101,16 млрд долларов
- Прогноз CAGR (2026–2033): 19.0%
Каковы основные выводы рынка дополненной реальности / виртуальной реальности
- Игровые платформы дополненной реальности и виртуальной реальности предоставляют захватывающие цифровые среды, которые позволяют игрокам взаимодействовать с виртуальными элементами в режиме реального времени, предлагая улучшенный реализм, пространственное взаимодействие и очень привлекательный игровой процесс на консолях, персональных компьютерах и мобильных устройствах.
- Растущий спрос на игры в дополненной реальности и виртуальной реальности в первую очередь обусловлен технологическими достижениями в области обработки графики, отслеживания движения и технологий отображения, а также растущей популярностью захватывающих многопользовательских игровых впечатлений и растущими инвестициями крупных технологических и игровых компаний в разработку захватывающего контента.
- Азиатско-Тихоокеанский регион доминирует на игровом рынке дополненной реальности / виртуальной реальности с долей вОколо 50% в 2025 году из-за увеличения проникновения смартфонов и ПК, расширения игровых сообществ и быстрого внедрения аппаратных и программных решений AR / VR.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на игровом рынке дополненной реальности / виртуальной реальности в течение прогнозируемого периода из-за сильного спроса на высококачественное игровое оборудование, облачные платформы дополненной реальности и виртуальной реальности и захватывающие многопользовательские впечатления.
- Сегмент оборудования доминировал на рынке с долей рынка 57,9% в 2025 году из-за растущего внедрения гарнитур AR / VR, датчиков движения, тактильных устройств и контроллеров, которые улучшают захватывающий игровой опыт. Геймеры отдают приоритет высококачественному оборудованию для реалистичной графики, адаптивного отслеживания и интерактивного геймплея, способствуя постоянному рыночному спросу. Аппаратные инновации, такие как более легкие гарнитуры и передовая технология распознавания движения, еще больше стимулируют внедрение
Сфера охвата и дополненная реальность / Сегментация рынка виртуальной реальности
|
Атрибуты |
Дополненная реальность / Виртуальная реальность Gaming Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Что является ключевым трендом на рынке виртуальной реальности
Растущая интеграция смешанной реальности и захватывающих игровых технологий
- Основной тенденцией на игровом рынке дополненной реальности / виртуальной реальности является растущая интеграция технологий смешанной реальности, которые сочетают физические и цифровые среды для создания захватывающих игровых впечатлений. Эта технологическая эволюция превращает игры из традиционного экранного взаимодействия в пространственные среды, где игроки могут взаимодействовать с виртуальными объектами и персонажами в режиме реального времени.
- Например, Meta Platforms представила гарнитуру смешанной реальности Meta Quest 3, которая позволяет игрокам испытать игры, которые сочетают реальное окружение с цифровыми элементами. Такие инновации укрепляют иммерсивную игровую экосистему и побуждают разработчиков разрабатывать более интерактивные и экологически безопасные игровые решения.
- Разработчики игр все чаще создают игры, которые используют передовые технологии отслеживания движения, распознавания жестов и пространственного отображения, чтобы обеспечить более реалистичную механику игрового процесса. Эти возможности позволяют игрокам естественным образом перемещаться в игровой среде, улучшая взаимодействие и создавая более глубокие эмоциональные связи с виртуальными мирами.
- Рост иммерсивных игр также поддерживается достижениями в графических процессорах и игровых движках, которые позволяют детально визуализировать виртуальные среды. Эти технологические усовершенствования позволяют разработчикам создавать сложные виртуальные миры с высокой визуальной точностью и плавным взаимодействием в реальном времени.
- Игровые студии расширяют свое внимание на многопользовательский захватывающий опыт, где игроки могут взаимодействовать в виртуальной среде. Это укрепляет развитие общих виртуальных пространств, которые улучшают сотрудничество, конкуренцию и игровой опыт, основанный на сообществах.
- Растущая конвергенция технологий дополненной реальности, виртуальной реальности и смешанной реальности формирует будущее игровой индустрии, создавая новые формы цифровых развлечений. Эта тенденция усиливает роль иммерсивных технологий в трансформации игрового опыта и стимулировании долгосрочного роста игрового рынка дополненной реальности / виртуальной реальности.
Дополненная реальность / Динамика игрового рынка виртуальной реальности
водитель
Растущий спрос на захватывающий игровой опыт
- Растущий спрос на захватывающие и интерактивные игровые впечатления является основным фактором, стимулирующим рынок игр дополненной реальности / виртуальной реальности. Геймеры все чаще ищут развлекательные платформы, которые обеспечивают более глубокое взаимодействие, реалистичное взаимодействие и высокочувствительные виртуальные среды, которые выходят за рамки традиционных игровых форматов.
- Например, Sony Interactive Entertainment запустила продвинутую гарнитуру виртуальной реальности PlayStation VR2, предназначенную для игровой консоли PlayStation 5. Это устройство обеспечивает визуальные эффекты высокого разрешения, отслеживание глаз и функции тактильной обратной связи, которые значительно улучшают погружение и реализм во время игрового процесса.
- Быстрое расширение киберспорта и многопользовательских онлайн-игр побуждает разработчиков внедрять захватывающие технологии, которые позволяют игрокам конкурировать и взаимодействовать в полностью виртуальных средах. Этот сдвиг увеличивает привлекательность игровых платформ виртуальной реальности и дополненной реальности как среди случайных, так и профессиональных геймеров.
- Достижения в технологии обработки графики и движках разработки игр также поддерживают создание подробных виртуальных сред, которые улучшают взаимодействие с игроком. Эти инновации позволяют разработчикам разрабатывать игры, которые предлагают реалистичную физику, динамические среды и интерактивные элементы повествования.
- Растущий интерес потребителей к игровым платформам следующего поколения, которые обеспечивают реалистичный и интерактивный опыт, продолжает укреплять этот драйвер. По мере того, как иммерсивные технологии становятся все более доступными и расширяются библиотеки контента, ожидается, что спрос на игровые решения дополненной реальности и виртуальной реальности будет неуклонно расти.
Сдержанность/вызов
Высокая стоимость AR и VR игровых устройств
- Игровой рынок дополненной реальности / виртуальной реальности сталкивается с проблемами из-за относительно высокой стоимости, связанной с передовым игровым оборудованием, таким как гарнитуры виртуальной реальности, контроллеры движения и специализированные вычислительные системы. Эти затраты могут создать барьеры для многих потребителей, которые могут быть заинтересованы в азартных играх, но не могут инвестировать в премиальные устройства.
- Например, Apple представила гарнитуру смешанной реальности Apple Vision Pro с передовой технологией отображения, возможностями пространственных вычислений и точными датчиками. Хотя устройство демонстрирует технологический потенциал иммерсивных вычислений, его высокие ценовые ограничения широко распространены на игровых рынках.
- Высокопроизводительные игровые системы виртуальной реальности часто требуют мощных персональных компьютеров или игровых консолей, способных поддерживать сложную графическую обработку и взаимодействие в реальном времени. Это увеличивает общую стоимость владения для пользователей, которые должны инвестировать как в оборудование, так и в совместимую игровую инфраструктуру.
- Производители также сталкиваются с проблемами, связанными с производством высококачественных дисплеев, датчиков и компонентов для отслеживания движения, необходимых для погружения игровых устройств. Эти компоненты требуют передовых инженерных и специализированных материалов, которые способствуют повышению производственных и розничных цен.
- Поэтому рынок сталкивается с постоянным давлением, чтобы сбалансировать технологический прогресс с доступностью, чтобы добиться более широкого принятия потребителей. Снижение затрат на оборудование при сохранении производительности и погружения остается ключевой проблемой, влияющей на расширение игрового рынка дополненной реальности / виртуальной реальности.
Как сегментируется рынок дополненной реальности / виртуальной реальности
Рынок сегментирован на основе компонентов, соединительного устройства, размера организации, приложения и отраслевой вертикали.
- По компонентам
На основе компонентов игровой рынок дополненной реальности / виртуальной реальности сегментирован на аппаратное и программное обеспечение. Сегмент аппаратного обеспечения доминировал на рынке с самой большой долей дохода в 57,9% в 2025 году, чему способствовало растущее внедрение гарнитур AR / VR, датчиков движения, тактильных устройств и контроллеров, которые улучшают захватывающий игровой опыт. Геймеры отдают приоритет высококачественному оборудованию для реалистичной графики, адаптивного отслеживания и интерактивного геймплея, способствуя постоянному рыночному спросу. Аппаратные инновации, такие как более легкие гарнитуры и передовая технология распознавания движения, еще больше способствуют принятию. Совместимость с несколькими игровыми платформами и непрерывные технологические улучшения усиливают доминирование аппаратного сегмента.
Ожидается, что в сегменте программного обеспечения будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствует растущий спрос на AR / VR-контент, интерактивные игровые приложения и игровые сервисы на основе подписки. Например, такие компании, как Unity Technologies, предоставляют мощные движки разработки, которые позволяют разработчикам игр создавать высококачественные AR / VR-опыты. Увеличение инвестиций в иммерсивный игровой дизайн, многопользовательскую функциональность и среды, управляемые ИИ, способствуют внедрению программного обеспечения. Сегмент программного обеспечения выигрывает от масштабируемых обновлений, частых выпусков контента и облачной интеграции, что позволяет геймерам и предприятиям постоянно улучшать игровой процесс.
- Подключая устройство
На основе подключаемого устройства рынок сегментирован на игровые консоли, ПК и настольные компьютеры, а также смартфоны. Сегмент ПК и настольных компьютеров доминировал на рынке в 2025 году, благодаря своей превосходной вычислительной мощности, графике высокого разрешения и совместимости с передовыми гарнитурами AR / VR. Геймеры часто предпочитают ПК для конкурентного и высококачественного игрового опыта, а возможность настройки аппаратных компонентов повышает производительность. Компьютерные игры AR/VR также поддерживают иммерсивное моделирование и многопользовательские взаимодействия, которые привлекают хардкорных геймеров и любителей киберспорта. Интеграция мощных графических процессоров и систем с низкой задержкой еще больше укрепляет лидерство на рынке.
Сегмент смартфонов, по прогнозам, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствуют рост проникновения смартфонов, доступность и рост мобильных AR / VR игровых приложений. Например, Niantic популяризировала AR-игры, которые привлекают миллионы пользователей по всему миру. Смартфоны предлагают удобство, портативность и легкий доступ к AR / VR без дополнительных инвестиций в оборудование. Сегмент выигрывает от непрерывных улучшений в мобильных процессорах, камерах и датчиках, что обеспечивает более богатый интерактивный игровой процесс и принятие казуальных игр.
- Размер организации
По размеру организации игровой рынок дополненной реальности/виртуальной реальности сегментирован на крупные предприятия и малые и средние предприятия (МСП). Крупные предприятия доминировали на рынке в 2025 году, что обусловлено их способностью инвестировать в высококачественную инфраструктуру AR / VR, игровые студии и технологические партнерства. Предприятия часто используют AR/VR для создания крупномасштабных игр, обучающих симуляций и сетей распространения контента, которые требуют значительного капитала и технических знаний. Стратегическое сотрудничество и внутренние НИОКР позволяют предприятиям сохранять конкурентные преимущества и развивать передовой опыт. Возможность интеграции AR/VR с другими технологиями, такими как ИИ и облачные вычисления, усиливает их доминирование на рынке.
Ожидается, что в сегменте МСП будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный растущей доступностью доступных инструментов разработки AR / VR, облачных игровых решений и недорогого оборудования. Например, Oculus Studios предоставляет ресурсы, которые позволяют небольшим студиям создавать захватывающие игры. МСП фокусируются на нишевом игровом опыте, интерактивном повествовании и экспериментальном контенте AR/VR для захвата определенных сегментов пользователей. Сегмент выигрывает от гибких бизнес-моделей, масштабируемых платформ развития и участия в играх на основе сообщества, что способствует быстрому внедрению в разных регионах.
- С помощью приложения
На основе приложения игровой рынок дополненной реальности/виртуальной реальности сегментирован на потребительский и корпоративный. Потребительский сегмент доминировал на рынке в 2025 году, чему способствовала растущая популярность захватывающих игр, развлекательных приложений и социальных AR / VR-опытов. Потребители отдают приоритет увлекательному геймплею, многопользовательскому опыту и интерактивному контенту, который повышает реалистичность и волнение. Постоянные достижения в гарнитурах AR/VR, контроллерах движения и устройствах тактильной обратной связи укрепляют потребительский сегмент. Интеграция с популярными игровыми платформами, интернет-магазинами и службами подписки еще больше подпитывает широкое распространение.
Сегмент предприятий, по прогнозам, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует растущее использование AR / VR для моделирования обучения, виртуального сотрудничества и захватывающего маркетингового опыта. Например, Sony Interactive Entertainment предлагает индивидуальные VR-решения для корпоративных программ обучения. Предприятия используют AR/VR для повышения операционной эффективности, вовлечения сотрудников и взаимодействия с клиентами. Сегмент предприятия извлекает выгоду из масштабируемых программных платформ AR / VR, настройки контента и межотраслевой интеграции, поддерживая быстрое расширение в секторах за пределами игр.
- Вертикальная промышленность
На основе отраслевой вертикали рынок сегментирован на развлечения и медиа, аэрокосмическую и оборонную промышленность, здравоохранение, образование, производство, розничную торговлю и другие. Сегмент развлечений и медиа доминировал на рынке в 2025 году, чему способствовало широкое внедрение AR / VR игровых приложений, захватывающее повествование и интерактивный медиа-опыт. Пользователи все чаще ищут привлекательный, реалистичный контент, который обеспечивает полное сенсорное погружение. Сегмент выигрывает от инвестиций в игровой дизайн, кинематографический опыт VR и киберспортивные приложения, усиливая свое доминирование. Высокая осведомленность потребителей, растущие библиотеки контента и интеграция платформы также способствуют лидерству на рынке.
Ожидается, что в сегменте здравоохранения будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный растущим внедрением AR / VR для медицинского обучения, терапии и реабилитации на основе моделирования. Например, Osso VR предоставляет VR-платформы для хирургического обучения и процедурного моделирования. Медицинские работники используют AR/VR для улучшения обучения, уменьшения ошибок и улучшения взаимодействия с пациентами. Сегмент выигрывает от растущих инвестиций в иммерсивные технологии, растущего спроса на интерактивное медицинское образование и растущего внедрения программ терапии на основе моделирования.
В каком регионе находится наибольшая доля рынка виртуальной реальности
- Азиатско-Тихоокеанский регион доминировал на игровом рынке дополненной реальности / виртуальной реальности с самой большой долей дохода около 50% в 2025 году, чему способствовало увеличение проникновения смартфонов и ПК, расширение игровых сообществ и быстрое внедрение аппаратных и программных решений AR / VR.
- Экономически эффективное развитие технологий в регионе, растущие инвестиции в игровые студии и поддерживающие правительственные инициативы в области цифровых развлечений ускоряют расширение рынка.
- Доступность квалифицированных разработчиков, растущий располагаемый доход потребителей и растущие киберспортивные и иммерсивные контент-платформы способствуют более широкому внедрению AR / VR-игр в регионе.
Китайская дополненная реальность / Игорный рынок виртуальной реальности
В 2025 году Китай занимал самую большую долю на рынке дополненной реальности / виртуальной реальности в Азиатско-Тихоокеанском регионе, благодаря своей позиции мирового лидера в разработке игровых и цифровых технологий. Сильная инфраструктура информационных технологий страны, большая база игроков и активные инвестиции в стартапы дополненной реальности и виртуальной реальности являются основными драйверами роста. Кроме того, растущий интерес потребителей к мобильным и консольным играм дополненной реальности и виртуальной реальности, наряду с государственной поддержкой инноваций в области цифровых развлечений, стимулирует расширение рынка.
Индия Дополненная реальность / Игорный рынок виртуальной реальности
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствует быстро растущая база пользователей смартфонов, растущее проникновение в Интернет и растущие инвестиции в разработку игр дополненной реальности и виртуальной реальности. Правительственные инициативы, такие как Digital India и растущие киберспортивные турниры, усиливают внедрение дополненной реальности и игр виртуальной реальности. Кроме того, расширение мобильных игровых платформ, рост вовлеченности молодежи и местных студий разработки игр способствуют устойчивому росту рынка.
Европа Дополненная реальность / Игорный рынок виртуальной реальности
Европейский рынок дополненной реальности / виртуальной реальности постоянно расширяется благодаря высоким потребительским расходам на игры, сильной технологической инфраструктуре и акценту на захватывающие развлечения. В регионе особое внимание уделяется высококачественному игровому контенту, кроссплатформенным решениям дополненной реальности и виртуальной реальности, а также интеграции с облачными игровыми сервисами. Увеличение инвестиций в независимые игровые студии, а также поддерживающие правила для цифровых инноваций, способствуют развитию рынка.
Германия Дополненная реальность / Игорный рынок виртуальной реальности
Немецкий рынок дополненной реальности / виртуальной реальности обусловлен внедрением передовых технологий, сильными экосистемами разработки игр и растущим интересом к захватывающим развлечениям. В стране есть хорошо зарекомендовавшие себя игровые студии и научно-исследовательские и опытно-конструкторские работы, способствующие инновациям в игровом процессе дополненной реальности и виртуальной реальности и опыте моделирования. Спрос особенно высок для высококачественных персональных компьютеров и консольных игр, аркад виртуальной реальности и образовательных приложений дополненной реальности и виртуальной реальности.
Дополненная реальность / Виртуальная реальность Gaming Market Insight
Рынок Великобритании поддерживается зрелой игровой индустрией, растущими инвестициями в создание контента дополненной реальности и виртуальной реальности, а также растущим интересом к виртуальному киберспорту и развлечениям. Партнерства в академической отрасли и поддерживаемые правительством инновационные программы способствуют развитию дополненной реальности и игр виртуальной реальности. Расширение взаимодействия потребителей с гарнитурами виртуальной реальности, мобильными приложениями дополненной реальности и интерактивными игровыми платформами усиливает роль Великобритании в захватывающем игровом ландшафте Европы.
Северная Америка Дополненная реальность / Игорный рынок виртуальной реальности
Прогнозируется, что Северная Америка будет расти самыми быстрыми совокупными годовыми темпами роста с 2026 по 2033 год, что обусловлено высоким спросом на высококачественное игровое оборудование, облачные платформы дополненной и виртуальной реальности и захватывающие многопользовательские возможности. Надежная игровая экосистема, растущая популярность киберспорта и постоянные инновации в области аппаратного и программного обеспечения стимулируют рост рынка. Кроме того, более широкое внедрение дополненной реальности и виртуальной реальности для моделирования, образования и развлечений поддерживает расширение.
Дополненная реальность США / Виртуальная реальность Gaming Market Insight
На долю США в 2025 году пришлась наибольшая доля на рынке дополненной реальности / виртуальной реальности в Северной Америке, чему способствовала развитая игровая инфраструктура, сильная экосистема разработчиков и широкое распространение устройств дополненной реальности и виртуальной реальности среди потребителей. Ориентация страны на технологические инновации, облачные игровые решения и создание захватывающего контента способствует широкому распространению. Наличие ведущих компаний дополненной реальности и виртуальной реальности, хорошо зарекомендовавших себя дистрибьюторских сетей и динамичного игрового сообщества еще больше укрепляют лидирующие позиции США в регионе.
Каковы лучшие компании на рынке дополненной реальности / виртуальной реальности
Игровая индустрия дополненной реальности / виртуальной реальности в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- FOVE, Inc. (Япония)
- Google LLC (США)
- Facebook Technologies, LLC (США)
- Razer Inc. (Сингапур)
- Sony Corporation (Япония)
- Carl Zeiss AG (Германия)
- AMD Global Telemedicine, Inc. (США)
- GoPro, Inc. (США)
- Largan Precision Co., Ltd. (Тайвань)
- NVIDIA Corporation (США)
- Qualcomm Technologies, Inc. (США)
- bHaptics Inc. (Южная Корея)
- HTC Corporation (Тайвань)
- Samsung Electronics Co., Ltd. (Южная Корея)
- TESLASUIT (Великобритания)
Каковы последние разработки на рынке дополненной реальности / виртуальной реальности
- В сентябре 2024 года Ubisoft запустила ритм-игру виртуальной реальности Just Dance VR: Welcome to Dancity для платформы Meta Quest, расширив одну из наиболее широко признанных франшиз танцевальных игр в захватывающие среды виртуальной реальности. Игра обеспечивает взаимодействие движения всего тела, многопользовательское участие и социальный геймплей в виртуальных пространствах, значительно повышая вовлеченность пользователей. Эта разработка подчеркивает растущую интеграцию популярных игровых франшиз с иммерсивными технологиями и поддерживает расширение игрового рынка дополненной реальности / виртуальной реальности путем привлечения как существующих игроков франшизы, так и новых пользователей виртуальной реальности.
- В октябре 2023 года Meta Platforms представила гарнитуру смешанной реальности Meta Quest 3, отличающуюся улучшенной графической производительностью, расширенными возможностями обработки Snapdragon XR2, полноцветной технологией прохождения и расширенными функциями пространственного взаимодействия для захватывающих игровых впечатлений. Устройство позволяет разработчикам разрабатывать игры, которые сочетают физическую и цифровую среду, создавая более интерактивный игровой процесс. Этот запуск значительно укрепил аппаратную экосистему, поддерживающую захватывающие игры, и способствовал более широкому участию разработчиков, ускорению внедрения инноваций и пользователей на игровом рынке дополненной реальности / виртуальной реальности.
- В июне 2023 года Apple представила пространственную вычислительную гарнитуру Apple Vision Pro во время конференции разработчиков Apple Worldwide, представив мощную платформу смешанной реальности, способную поддерживать захватывающие игровые приложения дополненной реальности и виртуальной реальности. Устройство объединяет передовые датчики, дисплеи с высоким разрешением, пространственное аудио и управление на основе жестов для создания высоко интерактивных виртуальных сред. Вхождение крупного технологического новатора в иммерсивные вычисления значительно увеличило инвестиции и конкуренцию в отрасли, поощряя быстрые инновации в игровом оборудовании, разработке программного обеспечения и создании иммерсивного контента на игровом рынке дополненной реальности / виртуальной реальности.
- В мае 2023 года Meta Platforms расширила сотрудничество с Unity Technologies для улучшения инструментов разработки, программных рамок и возможностей оптимизации для создания контента на платформах виртуальной реальности Meta. Партнерство фокусируется на упрощении процессов разработки игр, улучшении оптимизации производительности и предоставлении разработчикам возможности создавать более продвинутые игровые возможности дополненной реальности и виртуальной реальности. Это сотрудничество укрепляет экосистему разработчиков, снижая барьеры для входа и ускоряя создание высококачественных иммерсивных игр, что поддерживает долгосрочное расширение игрового рынка дополненной реальности / виртуальной реальности.
- В феврале 2023 года Sony Interactive Entertainment выпустила гарнитуру следующего поколения PlayStation VR2, предназначенную для консоли PlayStation 5, интегрируя передовые технологии, такие как отслеживание глаз, адаптивные триггеры, тактильная обратная связь и точное зондирование движения. Эти функции позволяют игрокам испытать очень отзывчивые и реалистичные виртуальные среды, улучшая погружение в игровой процесс и взаимодействие. Запуск усилил иммерсивную игровую экосистему Sony и повысил интерес потребителей к играм в виртуальной реальности на консолях, способствуя растущему внедрению иммерсивных игровых платформ на игровом рынке дополненной реальности / виртуальной реальности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











