



Сегментация мирового рынка терапии аутизма по возрастным группам (дети и взрослые), типу (синдром Аспергера, первазивное расстройство развития и аутистическое расстройство), типу лечения (АВА, гипербарическая оксигенотерапия, хелатная терапия, окситоциновая терапия, коммуникационная и поведенческая терапия и другие), лекарственным препаратам (противосудорожные препараты, антипсихотики, препараты от бессонницы, СИОЗС, стимуляторы и другие), каналу распространения (больницы и клиники, розничные аптеки и интернет-аптеки) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка терапии аутизма и темпы роста
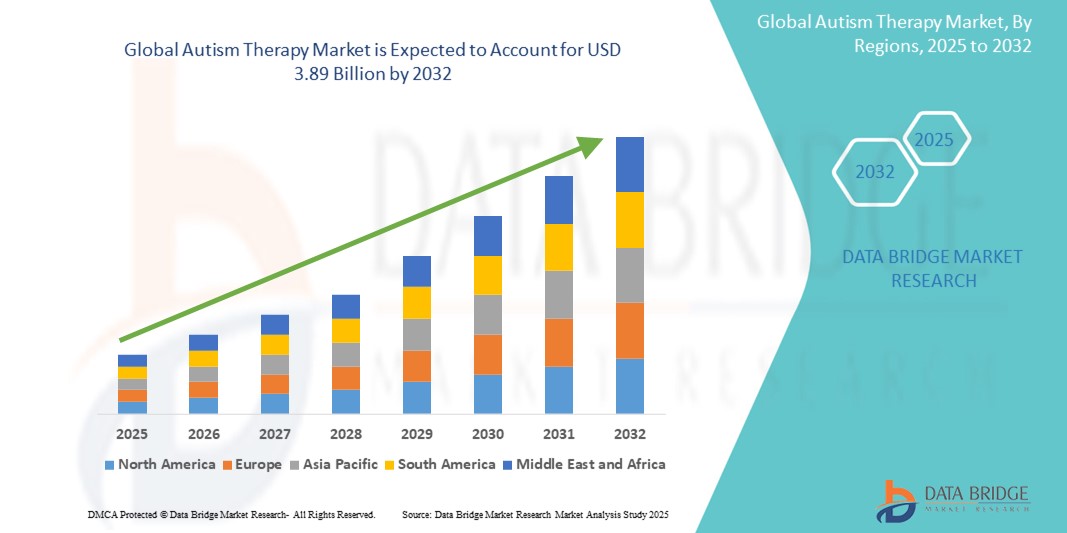
- По данным Data Bridge Market Research Analysis Мировой объем рынка терапии аутизма оценивается2,33 млрд долларов в 2024 годуОжидается, что он достигнет3,89 млрд долларов к 2032 году, вCAGR 6,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью расстройств аутистического спектра, растущей осведомленностью среди родителей и лиц, осуществляющих уход, а также растущим спросом на раннее вмешательство и персонализированные терапевтические решения.
- Технологические достижения в области цифровой терапии и интеграция искусственного интеллекта в терапевтические инструменты еще больше ускоряют инновации и расширяют доступ к эффективным вариантам лечения.
Основные выводы рынка терапии аутизма
- Рынок терапии аутизма переживает устойчивый рост с увеличением спроса на доказательную терапию, которая поддерживает поведенческое, коммуникационное и социальное развитие у людей с аутизмом.
- Растущее внедрение передовых терапевтических подходов, включая виртуальные платформы и интерактивные инструменты, повышает доступность лечения и персонализацию ухода за пациентами в разных возрастных группах.
- Северная Америка доминирует на мировом рынке терапии аутизма с самой большой долей дохода в 57,5% в 2024 году. Это обусловлено высокой осведомленностью о расстройстве аутистического спектра (РАС) и установленными диагностическими путями, а также значительными расходами на здравоохранение и надежным государственным и частным финансированием исследований и вспомогательных услуг по аутизму.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке терапии аутизма в течение прогнозируемого периода из-за растущей урбанизации, роста располагаемых доходов и технологических достижений в ключевых странах. Этот рост также стимулируется повышением осведомленности о РАС и улучшением инфраструктуры здравоохранения в регионе.
- Детский сегмент занимает самую большую долю на рынке терапии аутизма, в первую очередь потому, что расстройство аутистического спектра обычно проявляется в раннем детстве. Растущая осведомленность среди родителей и медицинских работников привела к увеличению скрининга и диагностики в более молодом возрасте, что привело к более раннему терапевтическому вмешательству. Правительственные инициативы, школьные программы и информационно-пропагандистские кампании еще больше побуждают семьи обращаться за ранней поддержкой. Исследования продолжают подчеркивать эффективность ранней терапии в улучшении коммуникации, поведения и когнитивных результатов у детей. В результате растет спрос на специализированные методы лечения, ориентированные на детей, включая речевые, профессиональные и поведенческие вмешательства. Этот сегмент продолжает расти, поскольку как государственный, так и частный секторы расширяют услуги, ориентированные на молодых людей.
Сфера охвата и сегментация рынка терапии аутизма
|
Атрибуты |
Терапия аутизма ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке терапии аутизма
«Интеграция цифровой терапии и телездравоохранения в терапии аутизма»
- Приложения цифровой терапии широко используются для поддержки управления поведением и развития навыков у детей с аутизмом.
- Например, Mightier использует видеоигры с биологической обратной связью, чтобы помочь детям научиться эмоциональной регуляции, в то время как Cognoa предлагает инструменты раннего вмешательства через платформу с искусственным интеллектом.
- Платформы телемедицины сокращают разрыв для семей в отдаленных или недостаточно обслуживаемых районах, которые не имеют доступа к личной терапии.
- Эти технологии обеспечивают гибкость, уменьшая нагрузку на поездки и планирование, позволяя семьям получать постоянную терапию из дома.
- Терапевты могут отслеживать прогресс и корректировать планы лечения в режиме реального времени, улучшая взаимодействие и долгосрочные результаты.
- По мере роста осведомленности и принятия виртуального ухода цифровые решения становятся важными компонентами доставки терапии аутизма.
Динамика рынка терапии аутизма
водитель
«Повышение осведомленности и ранняя диагностика»
- Растущая осведомленность о расстройстве аутистического спектра приводит к более ранней диагностике и вмешательству, поскольку все больше родителей, педагогов и медицинских работников распознают ранние признаки и ищут своевременную терапию.
- Например, глобальные информационно-пропагандистские кампании таких организаций, как Autism Speaks и Всемирная организация здравоохранения, подчеркивают важность раннего скрининга развития и снижения стигмы.
- Правительственные и медицинские программы способствуют регулярному скринингу детей, что делает раннее выявление стандартной частью педиатрической помощи во многих странах.
- Достижения в диагностических инструментах, таких как системы отслеживания глаз и приложения на основе искусственного интеллекта, позволяют быстрее и точнее идентифицировать аутизм.
- Например, такие инструменты, как приложение для ранней диагностики аутизма Cognoa, помогают выявить проблемы развития у детей до того, как станут ясными традиционные клинические признаки.
- Рост ранних диагнозов подпитывает спрос на поведенческую, профессиональную и речевую терапию, а школы и поставщики медицинских услуг расширяют свои услуги поддержки в соответствии с потребностями.
- Семьи все чаще инвестируют в долгосрочную персонализированную помощь, включая частные терапевтические центры и цифровые программы, способствуя устойчивому и растущему рынку терапии аутизма.
Сдержанность/вызов
«Высокая стоимость терапии и ограниченный доступ»
- Одной из основных проблем на рынке терапии аутизма является высокая стоимость долгосрочного лечения, которое включает поведенческую, речевую и профессиональную терапию, проводимую в течение нескольких лет.
- Страховое покрытие является непоследовательным для разных стран и поставщиков, часто вынуждая семьи платить из своего кармана, что может задержать или прервать терапию из-за финансовых ограничений.
- Например, в США многие частные страховые планы не полностью покрывают лечение аутизма, что приводит к тому, что семьи тратят тысячи долларов в год.
- Доступ к терапии остается ограниченным в сельских и малообеспеченных регионах, где ощущается нехватка квалифицированных специалистов и специализированных центров.
- Например, в некоторых частях Африки и Юго-Восточной Азии семьям, возможно, придется путешествовать часами или даже днями, чтобы получить доступ к основным услугам по аутизму.
- Даже в развитых странах услуги сосредоточены в городских центрах, что приводит к длительному ожиданию и недостаточному обслуживанию сельского населения.
- В то время как цифровые платформы и телемедицина предлагают альтернативные решения, они полагаются на стабильный доступ в Интернет и цифровую грамотность, которые не всегда доступны, особенно в маргинализированных сообществах.
Как сегментируется рынок терапии аутизма
Глобальный рынок терапии аутизма сегментирован на основе возрастной группы, типа, типа лечения, лекарственного средства и канала распространения.
- Возрастная группа
По возрастной группе рынок терапии аутизма сегментирован на детский и взрослый. Детский сегмент занимает самую большую долю на рынке терапии аутизма, в первую очередь потому, что расстройство аутистического спектра обычно проявляется в раннем детстве. Растущая осведомленность среди родителей и медицинских работников привела к увеличению скрининга и диагностики в более молодом возрасте, что привело к более раннему терапевтическому вмешательству. Правительственные инициативы, школьные программы и информационно-пропагандистские кампании еще больше побуждают семьи обращаться за ранней поддержкой. Исследования продолжают подчеркивать эффективность ранней терапии в улучшении коммуникации, поведения и когнитивных результатов у детей. В результате растет спрос на специализированные методы лечения, ориентированные на детей, включая речевые, профессиональные и поведенческие вмешательства. Этот сегмент продолжает расти, поскольку как государственный, так и частный секторы расширяют услуги, ориентированные на молодых людей.
Сегмент взрослых набирает обороты, поскольку все больше людей с аутизмом переходят во взрослую жизнь и ищут постоянную поддержку. Поставщики услуг все чаще предлагают методы лечения, которые удовлетворяют специфические потребности взрослых, такие как готовность к трудоустройству, социальная интеграция и независимая жизнь. Несмотря на исторически недостаточную поддержку, взрослые с аутизмом в настоящее время извлекают выгоду из растущей осведомленности и политических изменений, которые способствуют пожизненной поддержке. Различные экономически эффективные модели терапии, включая профессиональное обучение и поведенческое консультирование, внедряются общественными центрами, учреждениями здравоохранения и частными поставщиками. Рост этого сегмента поддерживается улучшенной диагностикой у подростков и взрослых и более широким признанием обществом важности ухода за взрослыми людьми с аутизмом.
- По типу
Исходя из типа, рынок терапии аутизма подразделяется на синдром Аспергера, распространенное расстройство развития и аутистическое расстройство. Сегмент расстройств аутистического спектра занимал самую большую долю рынка терапии аутизма, что обусловлено его более высокой глобальной распространенностью по сравнению с другими типами расстройств аутистического спектра. Этот сегмент выигрывает от повышенного внимания исследователей и поставщиков медицинских услуг, что приводит к более широкому спектру вариантов терапии и диагностических инструментов, специально предназначенных для классических симптомов аутизма. Государственные программы и частные инициативы также направляют ресурсы на раннее выявление и лечение аутистического расстройства, что еще больше укрепляет его доминирование на рынке. Сегмент продолжает лидировать благодаря наличию устоявшихся протоколов лечения и более сильной инфраструктуры, поддерживающей раннее вмешательство и постоянный уход. Поскольку все больше детей диагностируется по этой классификации, терапевтические центры и учебные заведения отдают приоритет услугам, ориентированным на эту группу.
Сегменты распространенного расстройства развития и синдрома Аспергера являются одними из самых быстрорастущих на рынке терапии аутизма, поскольку осведомленность и клиническое понимание этих более мягких или атипичных форм РАС улучшаются. Достижения в области диагностических критериев и растущее признание различных проявлений симптомов привели к более высоким показателям диагностики в этих категориях. Это создало растущий спрос на специализированные методы лечения, которые решают уникальные социальные, поведенческие и коммуникационные проблемы, наблюдаемые в этих условиях. Увеличение информационно-пропагандистской деятельности, образовательных ресурсов и усилий по включению также способствуют росту этого сегмента. В то время как эти сегменты в настоящее время занимают меньшую долю по сравнению с аутистическим расстройством, они быстро расширяются из-за лучших инструментов скрининга, особенно для детей старшего возраста и взрослых, которые, возможно, ранее не были диагностированы.
- Тип лечения
На основе типа лечения рынок терапии аутизма сегментирован на ABA (Applied Behaviour Analysis).гипербарическая кислородная терапия, хелатная терапия, терапия окситоцином, коммуникационная и поведенческая терапия и другие. Поведенческая и коммуникационная терапия, особенно АВА, считается золотым стандартом и занимает значительную долю рынка. Это обусловлено их доказанной эффективностью в улучшении социальных, коммуникационных и поведенческих навыков у людей с РАС. Сегмент также переживает рост из-за повышения осведомленности и принятия во всем мире.
Ожидается, что сегмент терапии окситоцином будет наблюдать самые быстрые темпы роста с 2023 по 2030 год. Этот прогнозируемый рост обусловлен продолжающимися достижениями в клинических исследованиях, исследующих потенциал окситоцина для улучшения социальной коммуникации и повторяющегося поведения у людей с РАС. По мере того, как все больше исследований дают положительные результаты и углубляется понимание его механизмов, растет интерес и потенциал для более широкого клинического применения, особенно для специфического управления симптомами, позиционируя его для быстрого расширения с относительно меньшей текущей рыночной базы.
- Наркотики
На основе препарата рынок терапии аутизма сегментирован на противосудорожные препараты, антипсихотики,бессонницапрепараты, СИОЗС (селективные ингибиторы обратного захвата серотонина), стимуляторы и другие. Сегмент стимуляторов занимал значительную долю на рынке терапии аутизма из-за широкого использования лекарств, таких как Аддералл и Риталин, для управления такими симптомами, как гиперактивность, невнимательность и импульсивность, обычно наблюдаемые у людей с расстройством аутистического спектра. Эти препараты хорошо известны, легко доступны и часто назначаются в рамках более широкого плана лечения, особенно для детей с перекрывающимися симптомами расстройств дефицита внимания. Их установленные профили безопасности и быстрые действия делают их предпочтительным выбором среди поставщиков медицинских услуг. Наличие как фирменных, так и родовых версий также способствует их широкому использованию. В результате стимуляторы остаются доминирующим сегментом в области фармакологического лечения поведенческих проблем, связанных с аутизмом.
Ожидается, что сегменты антипсихотиков и селективных ингибиторов обратного захвата серотонина (СИОЗС) станут свидетелями значительного роста рынка терапии аутизма. Антипсихотические препараты, такие как рисперидон и арипипразол, являются одними из немногих препаратов, одобренных специально для лечения раздражительности и агрессии у людей с аутизмом, что делает их все более популярными у врачей. С другой стороны, СИОЗС часто назначают для лечения сопутствующих состояний, таких как беспокойство, обсессивно-компульсивное поведение и депрессия, которые распространены у людей с аутизмом. По мере улучшения понимания этих связанных с ними состояний психического здоровья спрос на эти лекарства растет. Ожидается, что продолжающаяся разработка лекарств нового поколения с улучшенными профилями безопасности и эффективности также будет стимулировать рост в этих сегментах в ближайшие годы.
- Дистрибьюторский канал
На основе канала распространения рынок терапии аутизма сегментирован на больницы и клиники, розничные аптеки и онлайн-аптеки.
Сегмент розничных аптек занимал самую большую долю рынка на рынке терапии аутизма, в основном из-за широкого распространения сетей и простоты доступа к назначенным лекарствам, таким как стимуляторы, антипсихотики и антидепрессанты. Лица и лица, осуществляющие уход, часто полагаются на розничные аптеки для регулярного заполнения лекарств и консультаций, особенно в городских и полугородских районах. Этот сегмент также выигрывает от фармацевтических маркетинговых кампаний и рекомендаций врачей, которые направляют пациентов в близлежащие розничные магазины. Удобство покупок, обработки страховки и поддержки фармацевта способствует его доминированию. С ростом числа диагнозов аутизма и текущих планов лечения, розничные аптеки продолжают оставаться основным источником для получения основных методов лечения.
Сегмент больниц и клиник составляет значительную часть рынка, что обусловлено наличием моделей комплексного ухода и специализированных центров лечения аутизма. Пациенты, получающие многомерную помощь, включая поведенческую терапию, лекарства и оценки, часто получают рецепты, заполненные непосредственно в больничных системах или аффилированных клиниках. Сегмент онлайн-аптек становится самым быстрорастущим, поскольку цифровые платформы здравоохранения становятся все более распространенными. Удобство доставки, конфиденциальность и расширенный доступ в отдаленных регионах сделали интернет-аптеки привлекательным вариантом. Кроме того, растущий комфорт с электронными рецептами и телемедициной ускоряет эту тенденцию, особенно среди технически подкованных и молодых опекунов. Вместе эти сегменты меняют способы доступа и доставки терапии аутизма.
В каком регионе самая большая доля рынка терапии аутизма
- Северная Америка доминирует на мировом рынке терапии аутизма, занимая самую большую долю дохода в 57,5%, что обусловлено высокой осведомленностью о расстройствах аутистического спектра (РАС), установленными диагностическими путями, значительными расходами на здравоохранение и надежным государственным и частным финансированием исследований и вспомогательных услуг по аутизму.
- Регион также выигрывает от высокой концентрации специализированных центров лечения аутизма и сильного акцента на программах раннего вмешательства.
- Кроме того, поддерживается благоприятная политика возмещения расходов на лечение аутизма в различных штатах и провинциях.
Американский рынок терапии аутизма Insight
На рынок терапии аутизма в США приходится наибольшая доля доходов в 81,5% в Северной Америке, чему способствуют всеобъемлющие мандаты страхования для лечения аутизма, увеличение распространенности диагнозов РАС и хорошо развитая инфраструктура для поведенческой и развивающей терапии. Сильное присутствие научно-исследовательских учреждений и групп по защите интересов способствует дальнейшему росту рынка, наряду с высоким уровнем принятия научно обоснованных мер, таких как прикладной анализ поведения (ABA).
Европейский рынок аутистической терапии
Ожидается, что европейский рынок терапии аутизма будет расти значительными темпами в течение прогнозируемого периода. Этот рост обусловлен повышением осведомленности общественности, улучшением диагностических возможностей и растущими правительственными инициативами по поддержке людей с РАС и их семей. Расширение доступа к терапевтическим услугам, реализация национальных стратегий в области аутизма и акцент на интеграцию лечения аутизма в основные системы здравоохранения являются ключевыми факторами, способствующими расширению рынка по всему региону.
Autism Therapy Market Insight в Великобритании
Ожидается, что рынок терапии аутизма в Великобритании будет расти значительными темпами в течение прогнозируемого периода, что обусловлено ростом распространенности аутизма, повышением осведомленности среди родителей и педагогов и расширением доступа к диагностическим услугам. Государственное финансирование и инициативы, направленные на улучшение поддержки лиц с РАС в сочетании с растущей доступностью специализированных поставщиков терапии, вносят значительный вклад в рост рынка в Великобритании.
Немецкий рынок аутистической терапии
Ожидается, что немецкий рынок терапии аутизма будет расти значительными темпами в течение прогнозируемого периода, чему будет способствовать сильная система здравоохранения, увеличение показателей ранней диагностики и растущий спрос родителей на эффективные вмешательства. Акцент на уходе, ориентированном на пациента, в сочетании с достижениями в терапевтических подходах и растущим признанием долгосрочных преимуществ раннего вмешательства способствуют принятию методов лечения аутизма в Германии.
Азиатско-Тихоокеанский рынок терапии аутизма
Ожидается, что в течение прогнозируемого периода рынок терапии аутизма в Азиатско-Тихоокеанском регионе будет расти значительными темпами. Этот быстрый рост обусловлен повышением осведомленности о РАС, улучшением диагностических возможностей, ростом располагаемых доходов, позволяющих доступ к частным методам лечения, и растущей государственной поддержкой инициатив, связанных с аутизмом, в таких странах, как Китай, Индия и Австралия. Расширение населения и развитие инфраструктуры здравоохранения также являются ключевыми факторами, способствующими ускоренному внедрению методов лечения аутизма в регионе.
Японский рынок терапии аутизма
Ожидается, что рынок терапии аутизма в Японии будет расти значительными темпами из-за повышения осведомленности и понимания РАС, акцента на раннюю диагностику и развития специализированных вспомогательных услуг. Передовая система здравоохранения страны и социальный акцент на благополучие способствуют растущему спросу на комплексные мероприятия по аутизму, включая образовательную поддержку и поведенческую терапию.
Китайский рынок терапии аутизма
Ожидается, что рынок терапии аутизма в Китае будет расти значительными темпами в Азиатско-Тихоокеанском регионе, что связано с его огромным населением, увеличением распространенности диагнозов РАС и быстро развивающимся сектором здравоохранения. Растущая осведомленность родителей в сочетании с появлением специализированных центров терапии аутизма и увеличением государственных и частных инвестиций в инфраструктуру ухода за детьми с аутизмом являются ключевыми факторами, способствующими развитию рынка в Китае.
Каковы основные компании на рынке терапии аутизма
Индустрия терапии аутизма в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc.(США)
- Центр Лили(США)
- Abbvie, Inc.(США)
- Merck & Co., Inc.(США)
- Teva Pharmaceutical Industries Ltd.(Израиль)
- Novartis AG (Швейцария)
- Johnson & Johnson Services, Inc. (США)
- Hopebridge, LLC. (США)
- Bristol-Myers Squibb Company (США)
- Otsuka America Pharmaceutical, Inc (Япония)
- Curemark, LLC (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Mylan N.V. (США)
- Endo, Inc. (Ирландия)
- F. Hoffmann-La Roche Ltd (Швейцария)
Каковы последние события на рынке терапии аутизма
- В сентябре 2022 года Bened Life запустил Neuralli, новаторскую разработку, ознаменовавшую введение первого медицинского пробиотика кишечника и мозга. Разработанная для поддержки неврологических состояний, таких как болезнь Паркинсона и расстройство аутистического спектра, эта инновация направлена на улучшение психического здоровья через связь кишечника и мозга. Предлагая новый, неинвазивный терапевтический вариант, Neuralli может дополнить существующие методы лечения и способствовать более широкому признанию вмешательств на основе микробиома на рынке терапии аутизма.
- В декабре 2022 года швейцарская биотехнологическая компания STALICLA завершила испытания фазы 1b для своего ведущего кандидата на препарат STP1, ориентированного на лечение расстройств нейроразвития. Этот прогресс демонстрирует прогресс компании в области точной медицины, используя омические подходы к целевым биологическим подтипам. Успех ранних испытаний STP1 сигнализирует о многообещающем терапевтическом потенциале и может проложить путь для более адаптированных и эффективных методов лечения, способствуя расширению и научному авторитету рынка терапии аутизма.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ТЕРАПИИ АУТИЗМА
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК ТЕРАПИИ АУТИЗМА
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.11 ДАННЫЕ ОБ ОБЪЕМЕ ПРОДАЖ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИАЛЬНЫХ ИНСАЙТОВ
5.1 Анализ Пестеля
5.2 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
6 ОТРАСЛЕВЫХ ИНДЕКСОВ
6.1 МИКРО- И МАКРОЭКОНОМИЧЕСКИЕ ФАКТОРЫ
6.2 КАРТИРОВАНИЕ ПЕРСПЕКТИВ ПРОНИКНОВЕНИЯ И РОСТА
6.3 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
6.4 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ
6.5 АНАЛИЗ И РЕКОМЕНДАЦИИ
7 ПОРТФЕЛЬ ИНТЕЛЛЕКТУАЛЬНОЙ СОБСТВЕННОСТИ (ИС)
7.1 КАЧЕСТВО И ПРОЧНОСТЬ ПАТЕНТА
7.2 ПАТЕНТНЫЕ СЕМЕЙСТВА
7.3 ЛИЦЕНЗИРОВАНИЕ И СОТРУДНИЧЕСТВО
7.4 КОНКУРЕНТНЫЙ ЛАНДШАФТ
7.5 СТРАТЕГИЯ И УПРАВЛЕНИЕ ИС
7.6 ДРУГОЕ
8. РАЗБИВКА АНАЛИЗА СТОИМОСТИ
9. ТЕХНОЛОГИЧЕСКАЯ ДОРОЖНАЯ КАРТА
10 ИННОВАЦИОННЫЙ ТРЕКЕР И СТРАТЕГИЧЕСКИЙ АНАЛИЗ
10.1 АНАЛИЗ КРУПНЫХ СДЕЛОК И СТРАТЕГИЧЕСКИХ АЛЬЯНСОВ
10.1.1 СОВМЕСТНЫЕ ПРЕДПРИЯТИЯ
10.1.2 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.1.3 ЛИЦЕНЗИРОВАНИЕ И ПАРТНЕРСТВО
10.1.4 ТЕХНОЛОГИЧЕСКОЕ СОТРУДНИЧЕСТВО
10.1.5 СТРАТЕГИЧЕСКИЕ ОТЧУЖДЕНИЯ
10.2 КОЛИЧЕСТВО ПРОДУКТОВ В РАЗРАБОТКЕ
10.3 СТАДИЯ РАЗВИТИЯ
10.4 СРОКИ И ВЕХИ
10.5 ИННОВАЦИОННЫЕ СТРАТЕГИИ И МЕТОДОЛОГИИ
10.6 ОЦЕНКА РИСКОВ И ИХ СМЯГЧЕНИЕ
10.7 ПЕРСПЕКТИВЫ БУДУЩЕГО
11. СООТВЕТСТВИЕ НОРМАТИВНЫМ ТРЕБОВАНИЯМ
11.1 РЕГУЛИРУЮЩИЕ ОРГАНЫ
11.2 НОРМАТИВНЫЕ КЛАССИФИКАЦИИ
11.3 НОРМАТИВНЫЕ ДОКУМЕНТЫ
11.4 МЕЖДУНАРОДНАЯ ГАРМОНИЗАЦИЯ
11.5 СИСТЕМЫ СОБЛЮДЕНИЯ ТРЕБОВАНИЙ И УПРАВЛЕНИЯ КАЧЕСТВОМ
11.6 ПРОБЛЕМЫ И СТРАТЕГИИ РЕГУЛИРОВАНИЯ
12 СТРУКТУРА ВОЗМЕЩЕНИЯ
13 АНАЛИЗ КАРТЫ ВОЗМОЖНОСТЕЙ
14 УСТАНОВЛЕННЫХ БАЗОВЫХ ДАННЫХ
15 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
16 ЭКОНОМИКА ЗДРАВООХРАНЕНИЯ
16.1 РАСХОДЫ НА ЗДРАВООХРАНЕНИЕ
16.2 КАПИТАЛЬНЫЕ РАСХОДЫ
16.3 Тенденции капитальных затрат
16.4 РАСПРЕДЕЛЕНИЕ КАПИТАЛЬНЫХ ЗАТРАТ
16.5 ИСТОЧНИКИ ФИНАНСИРОВАНИЯ
16.6 ОТРАСЛЕВЫЕ ПОКАЗАТЕЛИ
16.7 ДОЛЯ ВВП В ОБЩЕМ ВВП
16.8 СТРУКТУРА СИСТЕМЫ ЗДРАВООХРАНЕНИЯ
16.9 ПОЛИТИКА ГОСУДАРСТВА
16.1 ЭКОНОМИЧЕСКОЕ РАЗВИТИЕ
17 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА, ПО ТИПУ
17.1 ОБЗОР
17.2 ПОВЕДЕНЧЕСКАЯ ТЕРАПИЯ
17.2.1 ПРИКЛАДНОЙ ПОВЕДЕНЧЕСКИЙ АНАЛИЗ (ABA)
17.2.2 КОГНИТИВНО-ПОВЕДЕНЧЕСКАЯ ТЕРАПИЯ (КПТ)
17.2.3 Лечение основного ответа (PRT)
17.2.4 РАННЕЕ ИНТЕНСИВНОЕ ПОВЕДЕНЧЕСКОЕ ВМЕШАТЕЛЬСТВО (EIBI)
17.3 ТРУДОТЕРАПИЯ
17.3.1 ТЕРАПИЯ СЕНСОРНОЙ ИНТЕГРАЦИИ
17.3.2 ТРЕНИРОВКА МЕЛКОЙ МОТОРИКИ
17.3.3 ОБУЧЕНИЕ ПОВСЕДНЕВНОЙ ЖИЗНИ (ADLS)
17.3.4 ИГРОВАЯ ТЕРАПИЯ
17.4 ЛОГОПЕДИЧЕСКАЯ ТЕРАПИЯ
17.4.1 РАЗВИТИЕ ЯЗЫКА
17.4.2 СОЦИАЛЬНО-КОММУНИКАЦИОННЫЕ МЕРОПРИЯТИЯ
17.4.3 СИСТЕМА ОБМЕНА ИЗОБРАЖЕНИЯМИ (PECS)
17.4.4 ВСПОМОГАТЕЛЬНЫЕ СРЕДСТВА КОММУНИКАЦИИ (НАПРИМЕР, УСТРОЙСТВА AAC)
17.5 ФИЗИОТЕРАПИЯ
17.5.1 РАЗВИТИЕ КРУПНОЙ МОТОРИКИ
17.5.2 ТРЕНИРОВКА РАВНОВЕСИЯ И КООРДИНАЦИИ
17.5.3 УКРЕПЛЕНИЕ МЫШЦ
17.5.4 ТРЕНИРОВКА ОСАНКИ
17.6 ОБУЧЕНИЕ СОЦИАЛЬНЫМ НАВЫКАМ
17.6.1 ГРУППОВЫЕ ПРОГРАММЫ РАЗВИТИЯ СОЦИАЛЬНЫХ НАВЫКОВ
17.6.2 ПРОГРАММЫ ВЗАИМОДЕЙСТВИЯ СО СВЕРСТНИКАМИ
17.6.3 ТРЕНИНГ ЭМОЦИОНАЛЬНОЙ РЕГУЛЯЦИИ
17.7 ТЕРАПИЯ СЕНСОРНОЙ ИНТЕГРАЦИИ
17.7.1 ТЕРАПИЯ СЛУХОВОЙ ИНТЕГРАЦИИ
17.7.2 ВИЗУАЛЬНАЯ ИНТЕГРАЦИОННАЯ ТЕРАПИЯ
17.7.3 ПРОГРАММЫ ТАКТИЛЬНОЙ СТИМУЛЯЦИИ
17.8 КОГНИТИВНАЯ ТЕРАПИЯ
17.8.1 ВМЕШАТЕЛЬСТВА ПО КОГНИТИВНОМУ РАЗВИТИЮ
17.8.2 КОГНИТИВНАЯ ТЕРАПИЯ, ОСНОВАННАЯ НА ОСНОВЕ ОСОЗНАННОСТИ (MBCT)
17.8.3 ОБУЧЕНИЕ ИСПОЛНИТЕЛЬНЫМ ФУНКЦИЯМ
17.9 РАЗВИВАЮЩАЯ ТЕРАПИЯ
17.9.1 Модель развития, индивидуальных различий, основанная на отношениях (DIR)
17.9.2 ТЕРАПИЯ НА ЭТАЖЕ
17.9.3 ВМЕШАТЕЛЬСТВО В РАЗВИТИЕ ОТНОШЕНИЙ (RDI)
17.1 ЛЕКАРСТВА
17.10.1 АНТИПСИХОТИЧЕСКИЕ ПРЕПАРАТЫ
17.10.1.1. РИСПЕРИДОН
17.10.1.2. АРИПИПРАЗОЛ
17.10.2 АНТИДЕПРЕССАНТЫ
17.10.2.1. СЕЛЕКТИВНЫЕ ИНГИБИТОРЫ ОБРАТНОГО ЗАХВАТА СЕРОТОНИНА (СИОЗС)
17.10.2.2. Трициклические антидепрессанты (ТЦА)
17.10.3 СТИМУЛЯТОРЫ
17.10.3.1. МЕТИЛФЕНИДАТ
17.10.3.2. ПРЕПАРАТЫ НА ОСНОВЕ АМФЕТАМИНА
17.10.4 ПРОТИВОТРЕВОЖНЫЕ ПРЕПАРАТЫ
17.10.5 ПРОТИВОСУДОРОЖНЫЕ СРЕДСТВА
18 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА ПО СПОСОБАМ ДОСТАВКИ
18.1 ОБЗОР
18.2 ЛИЧНАЯ ТЕРАПИЯ
18.2.1 ИНДИВИДУАЛЬНЫЕ СЕАНСЫ
18.2.2 ГРУППОВАЯ ТЕРАПИЯ
18.3 ДОМАШНЯЯ ТЕРАПИЯ
18.3.1 ПРОГРАММЫ ПОД УПРАВЛЕНИЕМ РОДИТЕЛЕЙ
18.3.2 Специалисты, посещающие пациентов на дому
18.4 ТЕЛЕМЕДИЦИНСКАЯ ТЕРАПИЯ
18.4.1 ВИРТУАЛЬНАЯ ПОВЕДЕНЧЕСКАЯ ТЕРАПИЯ
18.4.2 ЛОГОПЕДИЧЕСКАЯ ТЕРАПИЯ ОНЛАЙН
18.4.3 ДИСТАНЦИОННОЕ ОБУЧЕНИЕ СОЦИАЛЬНЫМ НАВЫКАМ
18.5 ШКОЛЬНАЯ ТЕРАПИЯ
18.5.1 ПОДДЕРЖКА ИНДИВИДУАЛЬНОЙ ОБРАЗОВАТЕЛЬНОЙ ПРОГРАММЫ (ИОП)
18.5.2 УСЛУГИ ПОДДЕРЖКИ В КЛАССЕ
18.6 ТЕРАПИЯ НА ОСНОВЕ СООБЩЕСТВА
18.6.1 ПРОГРАММЫ РЕКРЕАЦИОННОЙ ТЕРАПИИ
18.6.2 ВНЕШКОЛЬНЫЕ СОЦИАЛЬНЫЕ ПРОГРАММЫ
19 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА, ПО ВОЗРАСТНЫМ ГРУППАМ
19.1 ОБЗОР
19.2 ДЕТИ
19.3 ПОДРОСТКИ
19.4 ВЗРОСЛЫХ
20 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
20.1 ОБЗОР
20.2 ТЕРАПЕВТИЧЕСКИЕ ЦЕНТРЫ
20.3 БОЛЬНИЦЫ
20.4 УСЛОВИЯ ДОМАШНЕГО УХОДА
20.5 ШКОЛЫ И ОБРАЗОВАТЕЛЬНЫЕ УЧРЕЖДЕНИЯ
20.6 НАУЧНО-ИССЛЕДОВАТЕЛЬСКИЕ ИНСТИТУТЫ
20.7 РЕАБИЛИТАЦИОННЫЕ ЦЕНТРЫ
20.8 ОБЩЕСТВЕННЫЕ ЦЕНТРЫ
21 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА, ПО РЕГИОНАМ
21.1 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
21.1.1 СЕВЕРНАЯ АМЕРИКА
21.1.1.1. США
21.1.1.2.КАНАДА
21.1.1.3.МЕКСИКА
21.1.2 ЕВРОПА
21.1.2.1. ГЕРМАНИЯ
21.1.2.2. ФРАНЦИЯ
21.1.2.3.Великобритания
21.1.2.4. НОРВЕГИЯ
21.1.2.5.ПОЛЬША
21.1.2.6.ИТАЛИЯ
21.1.2.7.ИСПАНИЯ
21.1.2.8.РОССИЯ
21.1.2.9. ТУРЦИЯ
21.1.2.10. НИДЕРЛАНДЫ
21.1.2.11. ШВЕЙЦАРИЯ
21.1.2.12. ОСТАЛЬНАЯ ЕВРОПА
21.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
21.1.3.1. ЯПОНИЯ
21.1.3.2.КИТАЙ
21.1.3.3. ЮЖНАЯ КОРЕЯ
21.1.3.4. ИНДИЯ
21.1.3.5. АВСТРАЛИЯ
21.1.3.6. СИНГАПУР
21.1.3.7.ТАИЛАНД
21.1.3.8. МАЛАЙЗИЯ
21.1.3.9. ИНДОНЕЗИЯ
21.1.3.10. ФИЛИППИНЫ
21.1.3.11. ВЬЕТНАМ
21.1.3.12. ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
21.1.4 ЮЖНАЯ АМЕРИКА
21.1.4.1. БРАЗИЛИЯ
21.1.4.2. АРГЕНТИНА
21.1.4.3. ПЕРУ
21.1.4.4 ОСТАЛЬНАЯ ЮЖНАЯ АМЕРИКА
21.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
21.1.5.1. ЮЖНАЯ АФРИКА
21.1.5.2. САУДОВСКАЯ АРАВИЯ
21.1.5.3. ОАЭ
21.1.5.4.ЕГИПЕТ
21.1.5.5. КУВЕЙТ
21.1.5.6.ИЗРАИЛЬ
21.1.5.7. ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
21.1.6 ОСНОВНЫЕ ПЕРВИЧНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
22 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА, SWOT-АНАЛИЗ И DBMR-АНАЛИЗ
23 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА, СТРАТЕГИЯ КОМПАНИЙ
23.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: БЛИЖНИЙ ВОСТОК И АФРИКА
23.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
23.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
23.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
23.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
23.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
23.7 РАСШИРЕНИЯ
23.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
23.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
24 МИРОВОЙ РЫНОК ТЕРАПИИ АУТИЗМА, ПРОФИЛЬ КОМПАНИИ
24.1 CENTRIA HEALTHCARE
24.1.1 ОБЗОР КОМПАНИИ
24.1.2 АНАЛИЗ ДОХОДОВ
24.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.2 СЕТЬ СООБЩЕСТВА АУТИЗМА (ACN)
24.2.1 ОБЗОР КОМПАНИИ
24.2.2 АНАЛИЗ ДОХОДОВ
24.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.2.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.3 ПАРТНЕРЫ ПО ОБУЧЕНИЮ АУТИЗМУ
24.3.1 ОБЗОР КОМПАНИИ
24.3.2 АНАЛИЗ ДОХОДОВ
24.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.4 ЦЕНТР АУТИЗМА И СВЯЗАННЫХ С НИМИ РАССТРОЙСТВ (CARD)
24.4.1 ОБЗОР КОМПАНИИ
24.4.2 АНАЛИЗ ДОХОДОВ
24.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.5 Центры терапии аутизма «Хоупбридж»
24.5.1 ОБЗОР КОМПАНИИ
24.5.2 АНАЛИЗ ДОХОДОВ
24.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.6 ПАСХАЛЬНЫЕ ПЕЧАТИ
24.6.1 ОБЗОР КОМПАНИИ
24.6.2 АНАЛИЗ ДОХОДОВ
24.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.7 Аутизм говорит
24.7.1 ОБЗОР КОМПАНИИ
24.7.2 АНАЛИЗ ДОХОДОВ
24.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.8 ПОВЕДЕНЧЕСКОЕ ЗДОРОВЬЕ ТРУМПЕТ
24.8.1 ОБЗОР КОМПАНИИ
24.8.2 АНАЛИЗ ДОХОДОВ
24.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.9 БЛЮСПРИГ ПЕДИАТРИЯ
24.9.1 ОБЗОР КОМПАНИИ
24.9.2 АНАЛИЗ ДОХОДОВ
24.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.1 ЗДРАВООХРАНЕНИЕ АВЕАННА
24.10.1 ОБЗОР КОМПАНИИ
24.10.2 АНАЛИЗ ДОХОДОВ
24.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.11 ГРАНИЦЫ ПОВЕДЕНИЯ
24.11.1 ОБЗОР КОМПАНИИ
24.11.2 АНАЛИЗ ДОХОДОВ
24.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.12 Магеллан Хелс
24.12.1 ОБЗОР КОМПАНИИ
24.12.2 АНАЛИЗ ДОХОДОВ
24.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.13 THERAPLAY, INC.
24.13.1 ОБЗОР КОМПАНИИ
24.13.2 АНАЛИЗ ДОХОДОВ
24.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.14 ДОСТИГАЙТЕ НЕПРЕВЗОЙДЕННОГО
24.14.1 ОБЗОР КОМПАНИИ
24.14.2 АНАЛИЗ ДОХОДОВ
24.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.15 LITTLE LEAVES ПОВЕДЕНЧЕСКИЕ УСЛУГИ
24.15.1 ОБЗОР КОМПАНИИ
24.15.2 АНАЛИЗ ДОХОДОВ
24.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.15.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.16 НОВАЯ АНГЛИЯ ABA
24.16.1 ОБЗОР КОМПАНИИ
24.16.2 АНАЛИЗ ДОХОДОВ
24.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.16.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.17 МЕЛЬМАРК
24.17.1 ОБЗОР КОМПАНИИ
24.17.2 АНАЛИЗ ДОХОДОВ
24.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.17.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.18 ИНСТИТУТ ЛОВААС
24.18.1 ОБЗОР КОМПАНИИ
24.18.2 АНАЛИЗ ДОХОДОВ
24.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.18.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.19 ПАРТНЕРЫ ПО УХОДУ ЗА ЛЮДЬМИ С АУТИЗМОМ
24.19.1 ОБЗОР КОМПАНИИ
24.19.2 АНАЛИЗ ДОХОДОВ
24.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.19.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
24.2 ТЕРАПИИ 4 ДЕТЕЙ
24.20.1 ОБЗОР КОМПАНИИ
24.20.2 АНАЛИЗ ДОХОДОВ
24.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
24.20.4 ПОРТФЕЛЬ ПРОДУКТОВ
24.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ.
25 СВЯЗАННЫХ ОТЧЕТОВ
26 ЗАКЛЮЧЕНИЕ
27 АНКЕТА
28 О МАРКЕТИНГОВЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











