



Global Automatic Power Factor Controller Market Segmentation, By Type (Active APFC, Passive APFC), Component (Capacitors, Relays, Microcontrollers, Displays, Switches, Resistors), Installation Type (Self-Standing Panels, Wall-Mounted, Rack-Mounted), Voltage Rating (Low Voltage, Medium Voltage, High Voltage), Connection Type (Three-Phase, Single-Phase), End User (Industrial, Commercial, Utility, Residential), Sales Channel (Direct/OEM, Distributors & System Integrators) - Industry Trends and Forecast to 2033
Каков размер рынка и темпы роста автоматического регулятора факторов мощности
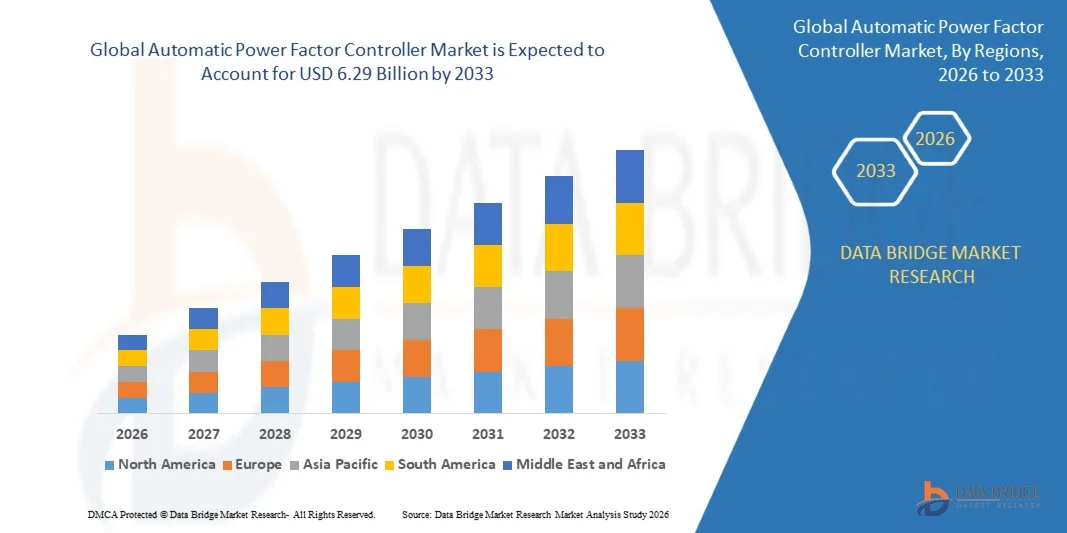
- Согласно анализу Data Bridge Market Research, рынок контроллеров автоматических факторов мощности оценивается как4,39 млрд долларов в 2025 годуи, по прогнозам, достигнет$6,29 млрд. к 2033 годуРастущий в aCAGR 4,60% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущим глобальным акцентом на энергоэффективность промышленности, растущими штрафами за коммунальные услуги из-за низкого коэффициента мощности и продолжающейся модернизацией стареющей электрической инфраструктуры как на развитых, так и на развивающихся рынках.
- Растущие промышленные и коммерческие инвестиции в управление качеством электроэнергии в сочетании с растущим внедрением цифрового мониторинга и технологии конденсаторного банка с поддержкой IoT заставляют ведущих поставщиков автоматизации постоянно улучшать свои портфели продуктов APFC. Ожидается, что продолжающаяся индустриализация в Азиатско-Тихоокеанском регионе будет способствовать дальнейшему удовлетворению спроса в долгосрочной перспективе.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,39 млрд
- Ожидаемая рыночная стоимость (2033): $6,29 млрд.
- Прогноз CAGR (2026–2033): 4,60%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка контроллеров автоматических факторов мощности
- Северная Америка доминировала на рынке контроллеров автоматических факторов мощности с самой большой долей дохода в 43,20% в 2025 году, чему способствовала обширная промышленная и коммерческая электрическая инфраструктура и сильный нормативный акцент на энергоэффективность.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 5,2% с 2026 по 2033 год, чему способствуют быстрая индустриализация, повышение осведомленности об энергосбережении и растущая потребность в оптимизации качества электроэнергии в различных производственных секторах в Китае и Индии.
- Активный сегмент APFC возглавил категорию типов с долей 67,30% в 2025 году, что обусловлено его способностью достигать точности коэффициента мощности до 0,99.
- Сегмент конденсаторов доминировал в категории компонентов с долей выручки 35,20% в 2025 году, что отражает их фундаментальную роль в компенсации реактивной мощности.
- Сегмент автономных панелей возглавил категорию типов установок с долей 59,30% в 2025 году, что отражает широко распространенное предпочтение промышленных и коммерческих установок большей мощности.
- Промышленный сегмент доминировал в категории конечных пользователей с долей 45,20% в 2025 году, что обусловлено широким использованием крупных электродвигателей и тяжелого оборудования, требующих коррекции коэффициента мощности.
- Сегмент микроконтроллеров является самой быстрорастущей категорией компонентов с CAGR 5,0%, что отражает растущую интеграцию функций цифрового мониторинга и подключения в современные системы APFC.
Сфера охвата и сегментация автоматического контроллера факторов мощности
|
Атрибуты |
Автоматический контроллер факторов мощности Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Какова ключевая тенденция на рынке контроллеров автоматических факторов мощности
- Ведущие поставщики автоматизации продолжают интегрировать функции цифрового мониторинга и подключения в конденсаторные банки и панели APFC, обеспечивая прогнозное обслуживание и дистанционную диагностику.
- Интеллектуальные решения банка конденсаторов низкого напряжения Schneider Electric EcoStruxure иллюстрируют более широкий переход отрасли к подключенным системам коррекции коэффициента мощности, которые снижают эксплуатационные и капитальные затраты при одновременном повышении эффективности энергосистемы.
- Производители продолжают расширять предложения по коррекции гибридных коэффициентов мощности, которые сочетают обычные конденсаторы с технологией активной гармонической фильтрации.
- Например, в ноябре 2024 года каталог PowerLogic PFC компании Schneider Electric описал свои интеллектуальные низковольтные конденсаторы как решения для управления реактивной энергией, повышения доступности электроэнергии, снижения затрат на электроэнергию и повышения эффективности бизнеса. Диапазон позиционируется как часть связанного портфеля энергоменеджмента компании.
- Гибридная система Schneider Electric VarSet Hybrid, которая объединяет традиционную коррекцию коэффициента мощности с активной гармонической фильтрацией на основе IGBT, отражает растущий спрос отрасли на сверхбыстрый отклик и бесконечно переменную реактивную мощность в таких приложениях, как сварочное оборудование и запуск большого двигателя.
- Например, в январе 2025 года Европейская комиссия заявила, что государства-члены должны трансформировать новые правила рынка электроэнергии в национальное законодательство, причем реформы частично направлены на повышение предсказуемости затрат на энергию и повышение эффективности энергетического рынка. Такие изменения в политике усиливают более широкий акцент на энергоэффективность и управление затратами среди коммерческих и промышленных пользователей.
- Нормы регулирования и энергоэффективности, ориентированные на коммунальные услуги, продолжают формировать модели внедрения технологии коррекции коэффициента мощности на основных рынках.
- Отраслевой анализ, опубликованный в 2025 году, подтвердил, что глобальный акцент на энергосбережении, наряду с такими стандартами, как директива ЕС ErP и программа ENERGY STAR в США, продолжает оставаться ключевым фактором, поддерживающим устойчивый спрос на автоматические контроллеры коэффициента мощности в промышленных и коммерческих приложениях.
Поскольку ведущие вендоры продолжают интегрировать цифровой мониторинг, гибридную гармоническую фильтрацию и функции подключения в свои линейки продуктов APFC, ожидается, что рынок контроллеров автоматических факторов мощности будет поддерживать устойчивый рост как на зрелых, так и на развивающихся промышленных рынках.
Каковы основные драйверы рынка контроллеров автоматических факторов мощности
- Растущий глобальный акцент на энергоэффективность в промышленности и растущие штрафы за коммунальные услуги из-за низкого коэффициента мощности продолжают стимулировать внедрение систем автоматической коррекции коэффициента мощности на промышленных и коммерческих объектах.
- Отраслевой анализ подтвердил, что модернизация промышленных объектов для повышения энергоэффективности остается ключевым фактором, стимулирующим рост рынка автоматических регуляторов коэффициента мощности, поскольку индуктивные нагрузки от крупных электродвигателей и тяжелого оборудования продолжают создавать проблемы с коэффициентом мощности, требующие коррекции.
- Продолжающаяся модернизация стареющей электрической инфраструктуры на развитых рынках продолжает поддерживать замену и модернизацию спроса на технологию коррекции коэффициента мощности.
- Быстрая индустриализация и расширение производственных мощностей на развивающихся рынках, особенно в Азиатско-Тихоокеанском регионе, продолжают создавать значительный растущий спрос на системы управления качеством электроэнергии.
- Растущий акцент регулирующих органов на энергосбережении, включая такие стандарты, как директива ЕС ErP и программа ENERGY STAR в США, продолжает усиливать внедрение автоматических контроллеров коэффициента мощности как в промышленных, так и в коммерческих приложениях.
В связи с тем, что глобальные стандарты энергоэффективности продолжают ужесточаться, а промышленная электрификация продолжает расширяться, особенно в Азиатско-Тихоокеанском регионе, ожидается, что рынок автоматических контроллеров факторов мощности останется основополагающей категорией в более широком ландшафте управления качеством электроэнергии и промышленной автоматизации.
Какие факторы препятствуют росту рынка автоматических контроллеров
- Рынок контроллеров автоматического коэффициента мощности остается относительно зрелой и умеренно фрагментированной категорией, при этом многие региональные производители конкурируют по цене, ограничивая возможности ценообразования для крупных глобальных поставщиков.
- Колебания затрат на сырье для конденсаторов и полупроводниковых элементов, используемых в активных системах APFC, продолжают создавать давление затрат для производителей.
- Ограниченная осведомленность о преимуществах коррекции коэффициента мощности среди небольших коммерческих и жилых конечных пользователей на некоторых развивающихся рынках по-прежнему ограничивает более широкое внедрение категорий за пределами основных промышленных приложений.
- Например, в апреле 2025 года исследование, опубликованное в IEEE Access, продемонстрировало разработку унифицированных решений энергетического качества, сочетающих коррекцию коэффициента мощности с гармонической фильтрацией и другими функциями энергетического качества. Такие технологии отвечают нескольким требованиям к электрическому качеству в рамках одной системы, увеличивая конкурентное давление на автономные решения для коррекции мощности.
- Конкуренция со стороны интегрированных платформ управления качеством электроэнергии, которые объединяют коррекцию коэффициента мощности с более широкими функциями управления энергопотреблением и гармонической фильтрации, продолжает оказывать давление на автономные предложения продуктов APFC.
- Сочетание волатильности стоимости сырья, ограниченной осведомленности конечных пользователей в определенных сегментах и конкуренции со стороны интегрированных платформ качества электроэнергии продолжает создавать препятствия для рынка контроллеров автоматического коэффициента мощности, даже несмотря на то, что устойчивая промышленная электрификация и регулирование энергоэффективности поддерживают долгосрочный спрос категории.
Как сегментируется рынок автоматического контроллера факторов мощности
Рынок контроллеров автоматических факторов мощности сегментируется на основе типа, компонента, типа установки, рейтинга напряжения, типа подключения, конечного пользователя и канала продаж.
- По типу
В зависимости от типа, рынок контроллеров автоматических факторов мощности подразделяется на активные и пассивные APFC. Активный сегмент APFC доминировал на рынке с долей 67,30% в 2025 году, благодаря использованию активных компонентов, таких как диоды и транзисторы, которые позволяют инженерам достигать точности коэффициента мощности до 0,99, что делает его предпочтительным выбором в коммерческих, производственных и коммунальных приложениях.
По прогнозам, пассивный сегмент APFC будет регистрировать сравнительно скромный CAGR с 2026 по 2033 год, поддерживаемый постоянным использованием в более простых, чувствительных к затратам приложениях, где точная коррекция коэффициента мощности менее важна.
- Компонент
На основе компонента рынок контроллеров автоматического фактора мощности разделен на конденсаторы, реле, микроконтроллеры, дисплеи, переключатели и резисторы. Сегмент конденсаторов доминировал на рынке с долей 35,20% в 2025 году, что отражает их фундаментальную роль в компенсации реактивной мощности во всех конфигурациях системы APFC.
Ожидается, что в сегменте микроконтроллеров самый быстрый CAGR составит 5,0% с 2026 по 2033 год, что обусловлено растущей интеграцией цифрового мониторинга, логики точного переключения и функций подключения в современные системы APFC.
- Тип установки
На основе типа установки рынок контроллера автоматического фактора мощности сегментирован на автономные панели, настенные и реечные. Сегмент автономных панелей доминировал на рынке с долей 59,30% в 2025 году, что отражает их широкое предпочтение промышленным и коммерческим установкам, требующим компенсации реактивной мощности большей емкости.
Ожидается, что самый быстрый CAGR составит 4,9% с 2026 по 2033 год, что обусловлено растущим спросом на космические форматы установки в модернизированных коммерческих и дата-центрах.
- По рейтингу напряжения
На основе рейтинга напряжения рынок контроллера автоматического фактора мощности сегментирован на низкое напряжение, среднее напряжение и высокое напряжение. Сегмент низкого напряжения доминировал на рынке с наибольшей долей в 2025 году, что отражает его широкое использование в коммерческих зданиях и легких промышленных объектах.
Ожидается, что в сегменте среднего напряжения самый быстрый CAGR составит 5,1% с 2026 по 2033 год, что обусловлено растущим спросом на управление качеством электроэнергии в крупных промышленных и коммунальных установках.
- Тип подключения
На основе типа подключения рынок контроллеров автоматического фактора мощности подразделяется на трехфазный и однофазный. Трехфазный сегмент доминировал на рынке с наибольшей долей в 2025 году, что отражает его широкое использование в промышленных и коммерческих электрических системах, которые преимущественно работают на трехфазной мощности.
Однофазный сегмент, по прогнозам, станет свидетелем самого быстрого CAGR в 5,0% с 2026 по 2033 год, чему будет способствовать растущее внедрение коррекции коэффициента мощности в небольших коммерческих и жилых приложениях.
- Конечный пользователь
На базе конечного пользователя рынок контроллеров автоматических факторов мощности сегментирован на промышленный, коммерческий, коммунальный и жилой. Промышленный сегмент доминировал на рынке с долей 45,20% в 2025 году, что обусловлено широким использованием крупных электродвигателей и тяжелого оборудования, которые создают проблемы с коэффициентом мощности, требующие коррекции, чтобы избежать штрафов за коммунальные услуги.
Ожидается, что в коммерческом сегменте самый быстрый CAGR составит 4,8% с 2026 по 2033 год, что обусловлено ростом инвестиций в модернизацию энергоэффективности коммерческих зданий и центров обработки данных.
- Канал продаж
На основе канала продаж, рынок Automatic Power Factor Controller сегментирован на прямых / OEM и дистрибьюторов и системных интеграторов. Сегмент дистрибьюторов и системных интеграторов доминировал на рынке с наибольшей долей в 2025 году, отражая важную роль региональных партнеров в установке, настройке и послепродажной поддержке панелей APFC.
Сегмент прямых / OEM, по прогнозам, будет расти быстрее всего с CAGR 4,7% с 2026 по 2033 год, поддерживаемый постоянными отношениями с крупными счетами между ведущими поставщиками автоматизации и промышленными клиентами на уровне предприятия.
В каком регионе находится наибольшая доля рынка контроллеров автоматической мощности
- Северная Америка доминировала на рынке контроллеров автоматических факторов мощности и составляла самую большую долю дохода в 43,20% в 2025 году, чему способствовала обширная промышленная и коммерческая электрическая инфраструктура, сильный нормативный акцент на энергоэффективность и широкое внедрение передовых технологий управления качеством электроэнергии.
- Регион также выигрывает от зрелой промышленной базы, установленных структур штрафов за коэффициент полезной мощности, которые стимулируют внедрение технологий коррекции, и сильного присутствия ведущих поставщиков автоматизации. Ожидается, что продолжающаяся модернизация стареющей электрической инфраструктуры еще больше укрепит лидирующие позиции Северной Америки на мировом рынке.
Американский автоматический контроллер факторов мощности Market Insight
Рынок контроллеров автоматического коэффициента мощности в США по-прежнему опирается на обширную промышленную и коммерческую электрическую инфраструктуру, сильный регулирующий акцент на энергоэффективность в рамках таких программ, как ENERGY STAR, и сильное внутреннее присутствие ведущих поставщиков, включая Schneider Electric, Eaton и General Electric. Продолжающаяся модернизация стареющей электросетевой инфраструктуры поддерживает текущий спрос на замену и модернизацию в стране.
Германия Automatic Power Factor Controller
Рынок автоматических регуляторов коэффициента мощности Германии выигрывает от сильной промышленной производственной базы страны и строгих стандартов энергоэффективности в соответствии с директивой ЕС ErP. Продолжающиеся инвестиции в технологии управления качеством электроэнергии от известных поставщиков, включая Siemens, поддерживают продолжающийся рост категории в стране.
Asia-Pacific Automatic Power Factor Controller Market Insight (недоступная ссылка)
Ожидается, что рынок автоматических регуляторов коэффициента мощности в Азиатско-Тихоокеанском регионе продемонстрирует самый быстрый рост CAGR на 5,2% во всем мире, что обусловлено быстрой индустриализацией, повышением осведомленности об энергосбережении и растущей потребностью в оптимизации качества электроэнергии в различных производственных секторах в Китае и Индии.
Индия Automatic Power Factor Controller Обзор рынка
Индийский рынок контроллеров автоматического коэффициента мощности продолжает извлекать выгоду из расширения промышленного потенциала и нормативно-правовой базы, которые наказывают плохой коэффициент мощности в коммерческом и промышленном потреблении электроэнергии. Растущее внутреннее производственное присутствие, возглавляемое такими компаниями, как Crompton Greaves и Larsen & Toubro, продолжает поддерживать рост категории в стране.
Какие компании являются ведущими на рынке контроллеров автоматических факторов мощности
Глобальная индустрия автоматических контроллеров коэффициента мощности в основном возглавляется хорошо зарекомендовавшими себя компаниями промышленной автоматизации и электрооборудования, в том числе:
- Schneider Electric SE(Франция)
- Siemens AG(Германия)
- ABB Ltd.(Швейцария)
- Компания Eaton Corporation PLC(Ирландия)
- Компания General Electric(США)
- Rockwell Automation, Inc.(США)
- Emerson Electric Co. (США)
- Mitsubishi Electric Corporation (Япония)
- Crompton Greaves Consumer Electricals Ltd.
- Larsen & Toubro Limited (Индия)
- STMicroelectronics N.V. (Швейцария)
- AVEVA Group plc (Великобритания)
- Fujitsu Limited (Япония)
- Havells India Ltd. (Индия)
- L&T Electrical & Automation (Индия)
- Legrand SA (Франция)
- WEG S.A. (Бразилия)
- Epcos AG (TDK) (Германия)
- Vishay Intertechnology, Inc. (США)
- Frako Kondensatoren- und Anlagenbau GmbH (Германия)
Каковы последние события на рынке контроллеров автоматических факторов мощности
- В течение 2025 года Schneider Electric продолжала расширять свой портфель интеллектуальных конденсаторов низкого напряжения EcoStruxure, интегрируя функции цифрового мониторинга и подключения для поддержки прогнозного обслуживания и удаленной диагностики качества электроэнергии.
- В течение 2024 и 2025 годов ведущие вендоры, включая Siemens, ABB и Eaton, продолжали инвестировать в гибридную технологию коррекции коэффициента мощности, сочетающую обычные конденсаторы с активной гармонической фильтрацией для решения проблем качества электроэнергии от современных нелинейных промышленных нагрузок.
- В течение 2025 года отраслевой анализ подтвердил, что активные системы APFC по-прежнему занимают доминирующую долю в сегменте типов, что отражает устойчивое промышленное и коммерческое предпочтение прецизионной реактивной компенсации мощности.
- В течение 2025 года Северная Америка продолжала представлять собой крупнейший региональный рынок для автоматических контроллеров коэффициента мощности, чему способствовали сильный нормативный акцент на энергоэффективность и продолжающаяся модернизация стареющей электрической инфраструктуры.
- В течение 2025 года азиатско-тихоокеанские производители, в том числе региональные игроки в Индии и Китае, продолжали расширять внутренние производственные мощности для оборудования для коррекции коэффициента мощности в ответ на быструю индустриализацию и повышение осведомленности об энергосбережении.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











