


Глобальный рынок подшипников шатунов для автомобилей: сегментация по каналам сбыта (производители оригинального оборудования (OEM) и вторичный рынок), типу материала (алюминий, нержавеющая сталь, высокоуглеродистая сталь и баббит), типу транспортного средства (тяжелые коммерческие автомобили, легкие коммерческие автомобили, гибридные электромобили и мотоциклы) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка автомобильных подключений
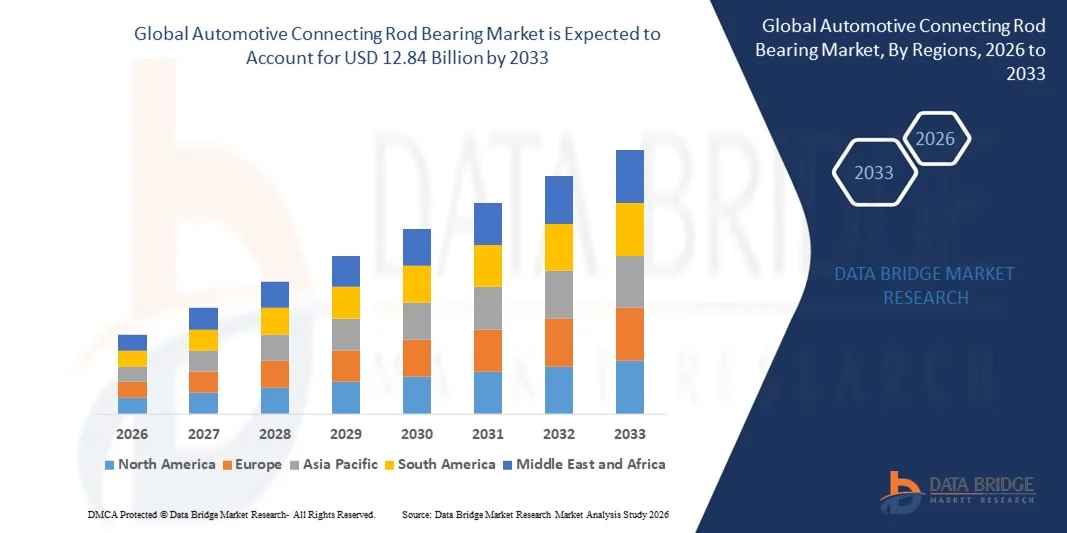
- Согласно анализу Data Bridge Market Research, глобальный размер рынка автомобильных подшипников для подключения стержней был оценен как5,49 млрд долларов в 2025 годуОжидается, что он достигнет12,84 млрд долларов к 2033 году, вCAGR 11,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на высокопроизводительные и экономичные двигатели для легковых автомобилей, коммерческих автомобилей и гибридных электромобилей, что создает устойчивую потребность в надежных и высокоточных подшипниках стержней.
- Кроме того, растущее внедрение легких материалов, таких как алюминий и высокоуглеродистая сталь, наряду с передовыми производственными технологиями, позволяет повысить эффективность двигателя, долговечность и сократить выбросы, тем самым поддерживая расширение рынка подшипников автомобильных стержней.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$5,49 млрд.
- Ожидаемая рыночная стоимость (2033):USD 12,84 млрд.
- Прогноз CAGR (2026–2033):11.20%
Каковы основные выводы глобального рынка автомобильных подшипников
- Подшипники автомобильных соединительных стержней, основные компоненты в двигателях внутреннего сгорания и гибридных двигателях, обеспечивают плавное движение между коленчатым валом и соединительными стержнями при одновременном снижении трения и износа, что делает их критически важными для производительности двигателя, долговечности и надежности в различных типах транспортных средств.
- Растущий спрос на подшипники для подключения стержней в первую очередь обусловлен увеличением производства автомобилей, строгой эффективностью двигателя и нормами выбросов, а также растущим вниманием к снижению затрат на техническое обслуживание, позиционируя эти компоненты как незаменимые как для OEM, так и для послепродажного применения.
- Северная Америка доминировала на рынке автомобильных стыковочных подшипников с долей в39,62% в 2025 году из-за высокой концентрации автопроизводителей, высокого спроса на коммерческие и пассажирские транспортные средства и жестких стандартов производительности двигателя
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке подшипников для автомобильных стержней в течение прогнозируемого периода из-за увеличения производства автомобилей, роста располагаемых доходов и быстрой индустриализации в таких странах, как Китай, Индия и Япония.
- Алюминиевый сегмент доминировал на рынке с долей рынка 45,5% в 2025 году из-за его легких характеристик, высокой несущей способности и отличной теплопроводности, которые повышают эффективность двигателя. Алюминиевые подшипники широко используются в легковых и легких коммерческих автомобилях из-за их долговечности и совместимости с высокоскоростными двигателями. Спрос также поддерживается производителями автомобилей, уделяя особое внимание топливной экономичности и сокращению выбросов, что способствует более легким компонентам двигателя.
Сфера охвата и сегментация рынка автомобильных подшипников
|
Атрибуты |
Автомобильные подключения Rod Bearing Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы ключевые тенденции на мировом рынке автомобильных подшипников
Увеличение использования легких, высокопрочных материалов
- Значительной тенденцией на рынке автомобильных подшипников к стержням является растущее внедрение легких и высокопрочных материалов, таких как алюминиевые сплавы, титан и передовые композиты, для повышения эффективности двигателя и снижения общего веса автомобиля. Эта тенденция обусловлена необходимостью экономии топлива, сокращения выбросов и повышения производительности двигателя в современных транспортных средствах.
- Например, Federal-Mogul Motorparts (компания Tenneco) и Mahle представили высокопрочные алюминиевые и стальные подшипники, которые оптимизируют долговечность при уменьшении массы, обеспечивая более плавную работу двигателя и более высокую производительность RPM. Такие инновации материалов повышают долговечность подшипников, поддерживая более строгие экологические правила.
- Акцент на легких материалах также способствует лучшему управлению температурой в двигателях, поскольку материалы с высокими свойствами рассеивания тепла уменьшают износ и предотвращают ранний отказ. Это ставит эти передовые подшипники в качестве критических факторов для высокопроизводительных и турбированных двигателей.
- Автопроизводители все чаще интегрируют эти передовые подшипники в двигатели, предназначенные для гибридных и электрических транспортных средств, где минимизация механических потерь и повышение энергоэффективности имеют первостепенное значение. Это ускоряет спрос на подшипники, способные обрабатывать высокие нагрузки без добавления лишнего веса.
- Эта тенденция еще больше усиливается переходом автомобильной промышленности к уменьшенным двигателям, которые требуют высокопроизводительных материалов для поддержания структурной целостности при повышенном давлении. Подшипники с повышенной утомляемостью становятся стандартом в современных двигателях внутреннего сгорания
- В целом, растущее использование легких и высокопрочных материалов формирует более конкурентную рыночную среду, где производители инвестируют в материальные инновации для достижения целей производительности, эффективности и устойчивости.
Динамика рынка автомобильных подключений Rod Bearing
водитель
Растущий спрос на экономичные и высокопроизводительные двигатели
- Растущее внимание к топливной эффективности и высокой производительности двигателя стимулирует спрос на передовые соединительные подшипники, которые могут выдерживать более высокие нагрузки, трение и скорости вращения при одновременном снижении потерь энергии. Эти подшипники имеют решающее значение для обеспечения надежности и долговечности современных высокопроизводительных двигателей.
- Например, NSK Ltd. поставляет высокоточные подшипники для турбированных и высокопроизводительных двигателей, используемых в автомобилях BMW и Toyota. Их подшипники повышают долговечность, уменьшают трение и позволяют двигателям достигать более высокой эффективности без ущерба для производительности
- Тенденция к ужесточению норм выбросов во всем мире поощряет внедрение подшипников, которые повышают механическую эффективность и способствуют снижению расхода топлива. Это способствует более широкому переходу к экологически устойчивым автомобильным технологиям.
- Увеличение потребительского спроса на спортивные и мощные транспортные средства также повышает потребность в подшипниках, которые обеспечивают постоянную производительность в экстремальных условиях эксплуатации. Это усиливает инвестиции в НИОКР в конструкции подшипников с высокой нагрузкой и низким трением.
- Интеграция передовых систем управления двигателем и технологий турбонаддува создает спрос на подшипники, которые могут обрабатывать колебания давления и температуры при сохранении точных допусков. Эта динамика формирует рынок в сторону технологически передовых, ориентированных на производительность решений.
Сдержанность/вызов
Высокие производственные затраты и точные требования к современным подшипникам
- Автомобильный рынок подшипников к стержням сталкивается с проблемами из-за высоких затрат и точной инженерии, необходимых для производства передовых подшипников, способных соответствовать строгим стандартам производительности и долговечности. Производство этих подшипников включает в себя специализированные материалы, жесткие допуски и передовые обработки поверхности, увеличивая общие производственные затраты.
- Например, Clevite (бренд Tenneco) использует сложные металлургические процессы и прецизионную обработку для производства высокопроизводительных подшипников для коммерческих и пассажирских транспортных средств. Эти процессы требуют квалифицированной рабочей силы и передовых технологий, что способствует увеличению производственных расходов.
- Поддержание точности размеров, качества отделки поверхности и усталостной устойчивости требует строгих методов контроля и проверки качества, продления сроков производства и дальнейшего увеличения эксплуатационных расходов.
- Использование премиальных материалов, таких как биметаллические сплавы и композиты из медного свинца, создает проблемы в цепочке поставок, включая поиск специализированного сырья и управление согласованностью производства. Эти факторы усложняют масштабирование производства для приложений массового рынка.
- В целом, сочетание высоких материальных затрат, точных требований и сложности производства продолжает сдерживать расширение рынка и оказывает давление на производителей для оптимизации процессов при обеспечении производительности и надежности.
Как сегментируется мировой рынок автомобильных подшипников
Рынок сегментируется на основе каналов продаж, типа материала и типа транспортного средства.
- По каналам продаж
На основе каналов продаж автомобильный рынок подшипников сцепления сегментирован на производителей оригинального оборудования (OEM) и вторичного рынка. Сегмент OEM доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовало растущее мировое производство автомобилей и строгие стандарты качества, которые благоприятствуют заводским подшипникам. Подшипники OEM часто предпочтительны из-за их высокой надежности, точных допусков и гарантийных характеристик, обеспечивающих более длительный срок службы двигателя и снижение потребностей в обслуживании. Производители транспортных средств часто стандартизируют OEM-подшипники в разных моделях для поддержания согласованности и соответствия нормативным нормам. Кроме того, партнерство OEM с ведущими производителями подшипников обеспечивает своевременную поставку и интеграцию передовых технологий подшипников в новые транспортные средства. Спрос также поддерживается ростом производства на развивающихся рынках с расширением автомобильной промышленности.
Ожидается, что в сегменте Aftermarket будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено увеличением парка транспортных средств и необходимостью технического обслуживания двигателя и замены компонентов. Например, такие компании, как Federal-Mogul Motorparts, расширяют предложения на вторичном рынке для обслуживания старых автомобилей, требующих высококачественных подшипников для замены. Спрос на вторичном рынке обусловлен сознательными потребителями, ищущими надежные альтернативы OEM-компонентам, а также наличием улучшающих производительность и индивидуальных подшипниковых решений. Кроме того, продажи послепродажного обслуживания поддерживаются ростом в сервисных центрах и ремонтных мастерских, особенно в регионах с высокими показателями старения транспортных средств. Простота доступа и более короткое время выполнения заказа также делают подшипники послепродажного обслуживания привлекательными как для коммерческих, так и для личных владельцев транспортных средств.
- Тип материала
На основе типа материала автомобильный рынок соединительных подшипников сегментирован на алюминий, нержавеющую сталь, высокоуглеродистую сталь и Babbitt. Алюминиевый сегмент доминировал на рынке с самой большой долей в 45,5% в 2025 году благодаря своим легким характеристикам, высокой несущей способности и отличной теплопроводности, которые повышают эффективность двигателя. Алюминиевые подшипники широко используются в легковых и легких коммерческих автомобилях из-за их долговечности и совместимости с высокоскоростными двигателями. Спрос также поддерживается автопроизводителями, которые сосредоточены на топливной эффективности и сокращении выбросов, что способствует более легким компонентам двигателя. Алюминиевые подшипники также обеспечивают равномерное износостойкость, снижая риск отказа двигателя и повышая общую производительность автомобиля. Кроме того, инновации в алюминиевых сплавах улучшают прочность и утомляемость, что способствует дальнейшему внедрению в современные двигатели.
Ожидается, что сегмент Babbitt продемонстрирует самый быстрый рост с 2026 по 2033 год, что обусловлено его широким использованием в тяжелых условиях эксплуатации, требующих высокой переносимости и долговечности. Например, Clevite Engine Bearings производит подшипники Babbitt специально для высокопроизводительных и коммерческих двигателей. Материал Babbitt обеспечивает отличную конформность и встраиваемость, что минимизирует повреждение из-за загрязнений и уменьшает трение при различных условиях эксплуатации. Сегмент выигрывает от продолжающихся исследований в улучшении сплавов Babbitt для более длительного срока службы и лучшего рассеивания тепла. Кроме того, рост производства тяжелых коммерческих автомобилей и промышленных двигателей создает значительный спрос на подшипники Babbitt как в OEM, так и на вторичном рынке.
- Тип транспортного средства
В зависимости от типа транспортного средства, автомобильный рынок подшипников соединительных стержней сегментирован на тяжелые коммерческие транспортные средства (HCV), легкие коммерческие транспортные средства (LCV), гибридные электрические транспортные средства (HEV) и два колеса. Сегмент ВГС доминировал на рынке в 2025 году, что обусловлено растущим спросом на грузовые перевозки и логистику, требующие долговечных и мощных компонентов двигателя. Двигатели HCV работают при более высоком напряжении и длительном использовании, что увеличивает потребность в высококачественных подшипниках для подключения стержней, чтобы обеспечить долговечность двигателя и эффективность работы. Спрос также поддерживается нормативными стандартами безопасности транспортных средств и контроля выбросов, которые требуют высокоточных компонентов двигателя. Кроме того, производители HCV все чаще используют передовые подшипниковые материалы, чтобы выдерживать тяжелые циклы и сокращать время простоя обслуживания.
Ожидается, что в сегменте HEV будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует глобальный сдвиг в сторону электрификации и гибридных технологий в автомобильном секторе. Например, Federal-Mogul Motorparts разрабатывает подшипники, оптимизированные для гибридных двигателей, которые уравновешивают механическую прочность с уменьшенным трением для повышения топливной эффективности. Подшипники HEV требуют точного выбора материала и конструкции для обеспечения частых циклов запуска двигателя и более высоких оборотов. Рост также поддерживается государственными стимулами, способствующими гибридным транспортным средствам, и растущими предпочтениями потребителей в отношении экологически чистых перевозок. Кроме того, непрерывные исследования и разработки в гибридных силовых агрегатах стимулируют спрос на специализированные подшипники для подключения стержней, которые повышают производительность и надежность.
В каком регионе находится самая большая доля мирового рынка автомобильных подшипников
- Северная Америка доминировала на рынке подшипников для автомобильных стыковочных подшипников с самой большой долей выручки в 39,62% в 2025 году, что обусловлено высокой концентрацией производителей автомобилей, высоким спросом на коммерческие и пассажирские транспортные средства и строгими стандартами производительности двигателя.
- Потребители и производители в регионе отдают приоритет долговечным высокопроизводительным подшипникам, которые повышают надежность двигателя и эффективность использования топлива.
- Это широкое внедрение дополнительно поддерживается передовыми автомобильными научно-исследовательскими предприятиями, устоявшимися цепочками поставок и растущим спросом на заменяющие компоненты в растущем парке транспортных средств, устанавливая подшипники соединительных стержней в качестве важнейшего компонента двигателя как в новых, так и в существующих транспортных средствах.
Американский автомобильный рынок Rod Bearing Market Insight
Американский рынок подшипников для автомобильных стыковочных подшипников занял самую большую долю дохода в Северной Америке в 2025 году, чему способствовало надежное производство автомобилей и модернизация конструкций двигателей. OEM-производители все чаще используют легкие и высокопрочные подшипники, особенно алюминиевые, для повышения эффективности использования топлива и сокращения выбросов. Растущее предпочтение гибридных и коммерческих автомобилей, требующих передовых компонентов двигателя, способствует дальнейшему росту рынка. Кроме того, послепродажный спрос на надежные, точно спроектированные подшипники продолжает поддерживать расширение рынка, что обусловлено потребностями в обслуживании и ремонте транспортных средств.
Европейская автомобильная сеть Rod Bearing Market Insight
Прогнозируется, что европейский рынок подшипников автомобильных стержней будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено строгими нормами выбросов, спросом на экономичные двигатели и высоким внедрением легких компонентов двигателя. Растущая урбанизация и растущее производство коммерческих и пассажирских транспортных средств способствуют освоению рынка. Европейские OEM-производители подчеркивают точность инженерных подшипников для повышения производительности двигателя и долговечности, в то время как спрос на вторичном рынке поддерживается требованиями технического обслуживания транспортных средств. Такие страны, как Германия и Великобритания, инвестируют в передовые технологии производства и оптимизации двигателя, поддерживая рост рынка в нескольких сегментах транспортных средств.
Великобритания Automotive Connecting Rod Bearing Market
Ожидается, что в течение прогнозируемого периода рынок Великобритании будет расти с заметным CAGR, что обусловлено растущим спросом на высокопроизводительные компоненты двигателей в коммерческих и пассажирских транспортных средствах. OEM-производители и игроки вторичного рынка все чаще используют подшипники из алюминия и высокоуглеродистой стали для соответствия стандартам эффективности и долговечности. Кроме того, рост услуг по ремонту и техническому обслуживанию автомобилей поддерживает продажи послепродажного обслуживания, в то время как мощная автомобильная инженерная инфраструктура Великобритании продолжает стимулировать расширение рынка.
Немецкий автомобильный рынок Rod Bearing
Ожидается, что в течение прогнозируемого периода рынок автомобильных подшипников для соединительных стержней Германии будет расширяться на значительном CAGR, что обусловлено передовым автомобильным производственным сектором страны и акцентом на эффективность двигателя. Немецкие производители отдают приоритет высококачественным подшипникам для обеспечения надежности двигателя и соответствия строгим стандартам выбросов и производительности. Интеграция подшипников с высокопроизводительными и гибридными двигателями становится все более распространенной, при этом предпочтение отдается долговечным и высокоточным решениям, соответствующим ожиданиям потребителей и промышленности.
Азиатско-Тихоокеанский автомобильный рынок Rod Bearing
Азиатско-тихоокеанский рынок подшипников к автомобильным стержням будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением производства автомобилей, ростом располагаемых доходов и быстрой индустриализацией в таких странах, как Китай, Индия и Япония. Растущий спрос на пассажирские, коммерческие и гибридные электромобили ускоряет внедрение высокопроизводительных подшипников. Кроме того, APAC становится производственным центром для подключения подшипников стержней, предлагая экономически эффективные решения как для OEM, так и для послепродажного применения, тем самым расширяя доступность для более широкой базы транспортных средств.
Japan Automotive Connecting Rod Bearing Market
Японский рынок набирает обороты благодаря высоким стандартам автомобильных технологий, акценту на эффективность двигателя и спросу на прочные подшипники в пассажирских и коммерческих транспортных средствах. Интеграция подшипников с гибридными и высокопроизводительными двигателями стимулирует рост, поддерживаемый OEM-производителями, подчеркивающими легкие и высокопрочные материалы, такие как алюминий. Японская автомобильная инновационная экосистема и предпочтение низкообслуживаемых и долговечных компонентов двигателя продолжают стимулировать рынок.
China Automotive Connecting Rod Bearing Market
Китайский рынок составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением автомобильной промышленности страны, быстрой урбанизацией и высоким объемом производства. Китай является ключевым центром как для OEM, так и для производства подшипников на вторичном рынке, а отечественные производители поставляют доступные и надежные компоненты. Рост спроса на коммерческие автомобили, легковые автомобили и гибридные электромобили в сочетании с правительственными инициативами, способствующими модернизации и эффективности автомобилей, являются основными факторами, стимулирующими рынок в Китае.
Каковы ведущие компании на мировом рынке автомобильных подшипников
Индустрия подшипников автомобильных стыковочных подшипников в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Tianrun Crankshaft Co., Ltd. (Китай)
- Arrow Precision Ltd. (Индия)
- Albon Engineering & Manufacturing plc (Великобритания)
- JD Norman Industries (Великобритания)
- CP Carrillo (США)
- Wossner Pistons (Германия)
- Wiseco Piston Company Inc. (США)
- Pauter Machine Co. (США)
- ИНДУСТРИИ ВЛАСТИ (США)
- Mahle GmbH (Германия)
- Cummins Inc. (США)
- Honda Motor Co. Ltd. (Япония)
- Dover Corporation (США)
- IT Forging (Thailand) Co. Ltd. (Таиланд)
- Линамар (Канада)
- YASUNAGA CORPORATION (Япония)
- American Axle & Manufacturing, Inc. (США)
Каковы последние события на мировом рынке автомобильных подшипников
- В феврале 2026 года Timken Company завершила приобретение CGI, Inc., производителя систем точного привода, ориентированных на автоматизацию и робототехнику. Это приобретение позволяет Timken повысить точность и эффективность производства для подключения подшипников стержня при интеграции передовых технологий автоматизации. Расширяя свои технологические возможности, Timken может удовлетворить растущий спрос на высокопроизводительные и низкотолерантные подшипники как в сегментах OEM, так и в сегментах вторичного рынка, укрепляя свое присутствие на мировом рынке и конкурентные преимущества.
- В сентябре 2025 года Schaeffler в партнерстве с ведущим производителем электромобилей разработала специализированные подшипники для электрических трансмиссий. Это сотрудничество позволяет Schaeffler согласовать свой портфель продуктов с тенденцией быстрой электрификации в автомобильной промышленности. Сосредоточив внимание на долговечности и специализированных подшипниках, компания, как ожидается, укрепит свои позиции в секторе электромобилей, одновременно решая растущие требования к силовым агрегатам и расширяя долю рынка.
- В августе 2025 года Mahle запустила новую линейку легких соединительных подшипников, предназначенных для повышения эффективности использования топлива в двигателях внутреннего сгорания. Используя передовые материалы и инновационные конструкции, Mahle повышает производительность двигателя, поддерживая цели устойчивого развития и сокращения выбросов. Этот стратегический шаг укрепляет позиции Mahle на рынке и позволяет компании захватить большую долю на рынке, все более ориентированном на экологически чистые автомобильные решения.
- В июле 2025 года Federal-Mogul завершила приобретение регионального производителя подшипников, расширив свой продуктовый портфель и производственные возможности в Северной Америке. Приобретение повышает операционную эффективность, снижает производственные затраты и увеличивает способность компании удовлетворять растущий спрос со стороны как OEM-производителей, так и клиентов послепродажного обслуживания. Эта консолидация отражает более широкую тенденцию стратегических слияний в отрасли, укрепляя конкурентные позиции «Федерал-Могола» на рынке.
- В июне 2024 года Daido Metal Company приобрела специализированного производителя подшипников в Мексике, увеличив свое производство в Северной Америке и устойчивость цепочки поставок. Приобретение позволяет быстрее доставлять соединительные подшипники к региональным OEM-производителям и поставщикам уровня 1 при одновременном повышении уровня обслуживания. Увеличивая мощности и местные производственные возможности, Daido Metal может извлечь выгоду из растущего спроса на программы внутреннего сгорания и гибридных транспортных средств, расширяя свою долю на рынке в ключевом автомобильном регионе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











