


Сегментация мирового рынка автомобильных индукторов по типу продукции (SMD-индукторы мощности и подключаемые индукторы мощности), диапазону индуктивности (менее 1 мкГенри, от 1 до 10 мкГенри, от 10 до 20 мкГенри, от 20 до 30 мкГенри, от 30 до 40 мкГенри и более 40 мкГенри), типу транспортного средства (легковой автомобиль, компактный автомобиль, автомобиль среднего размера, автомобиль класса люкс, внедорожник, легкий коммерческий автомобиль и тяжелый коммерческий автомобиль), каналу сбыта (производитель оригинального оборудования (OEM) и послепродажное обслуживание), применению (блоки управления трансмиссией, драйверы светодиодов, HID-освещение и шумоподавление) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста мирового рынка автомобильных индукторов
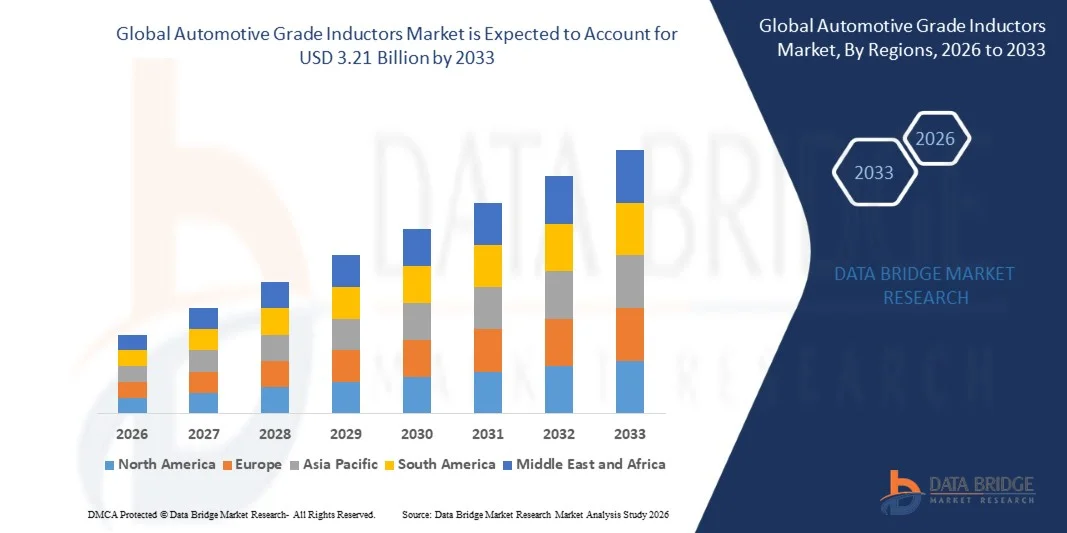
- Объем мирового рынка индукторов автомобильного класса был оценен в2,49 млрд долларов в 2025 годуОжидается, что он достигнет3,21 млрд долларов к 2033 году, вCAGR 3,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением электрических и гибридных транспортных средств, растущей интеграцией электронных блоков управления (ECU) и растущей сложностью автомобильной электроники, требующей эффективного управления питанием и кондиционирования сигналов.
- Кроме того, растущий спрос на энергоэффективные, высокопроизводительные и термически стабильные индукторы в системах трансмиссии, информационно-развлекательных модулях и приложениях ADAS побуждает производителей внедрять передовые индукторы автомобильного класса. Эти факторы ускоряют внедрение индукторов на пассажирских и коммерческих транспортных средствах, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка автомобильных индукторов
- Индукторы автомобильного класса, необходимые для регулирования напряжения, подавления EMI и преобразования мощности в электронных системах транспортных средств, становятся все более важными компонентами из-за роста электрифицированных силовых агрегатов, подключенных транспортных средств и передовых систем помощи водителю.
- Растущий спрос на автомобильные индукторы в первую очередь подпитывается растущим проникновением электромобилей, увеличением сложности электроники в автомобиле, ростом требований к безопасности и эффективности, а также потребностью в надежных, компактных и высокоточных компонентах обработки.
- Азиатско-Тихоокеанский регион доминирует на рынке индукторов автомобильного класса с долей в47,7% в 2025 году в связи с расширением производства автомобилей, увеличением развертывания электронных блоков управления (ECU) и быстрым переходом к электрической мобильности в основных экономиках.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке индукторов автомобильного класса в течение прогнозируемого периода из-за растущего внедрения электрических и гибридных транспортных средств, растущей интеграции ADAS и информационно-развлекательных систем и сильных инвестиций в производство автомобильных полупроводников.
- Сегмент силовых индукторов SMD доминировал на рынке с долей рынка 62,5% в 2025 году из-за их компактного размера, совместимости с поверхностью и сильного внедрения в ECU, информационно-развлекательных блоках и электронике трансмиссии. Автопроизводители предпочитают индукторы SMD, поскольку они поддерживают высокочастотные операции и эффективное регулирование мощности в современных автомобильных схемах. Их способность выдерживать тепловое напряжение и вибрацию делает их пригодными для окружающей среды под капотом в электромобилях и гибридных транспортных средствах. Частая интеграция в модули ADAS и системы управления батареями еще больше ускоряет их лидерство на рынке. Производители продолжают инвестировать в высокоточные и низкопоточные проекты SMD, усиливая доминирование этого сегмента.
Сфера охвата и сегментация индукторов автомобильного класса
|
Атрибуты |
Индукторы автомобильного класса ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Тенденции рынка индукторов автомобильного класса
«Растущее использование индукторов в электрических и гибридных транспортных средствах»
- Значительной тенденцией на рынке индукторов автомобильного класса является растущее развертывание индукторов в электрических и гибридных транспортных средствах, обусловленное ростом электрификации и необходимостью эффективного управления мощностью между силовыми агрегатами и бортовой электроникой. Эта тенденция усиливает роль автомобильных индукторов как основных компонентов в энергоэффективных и высокопроизводительных системах транспортных средств.
- Например, Murata Manufacturing и TDK Corporation поставляют высокопроизводительные индукторы для преобразователей мощности электромобилей и систем управления батареями. Эти компоненты поддерживают стабильное регулирование напряжения, уменьшают потери энергии и повышают надежность электрифицированных систем транспортных средств.
- Принятие передовых индукторов в гибридных и подключаемых гибридных транспортных средствах быстро растет, поскольку эти компоненты обеспечивают эффективное преобразование DC-DC, подавление EMI и текущую обработку в компактных электронных модулях. Это позиционирует автомобильные индукторы как критически важные элементы для мобильных платформ следующего поколения.
- Увеличение интеграции индукторов в электронные блоки управления и модули трансмиссии ускоряет инновации в высокоточных, термически стабильных конструкциях, которые обеспечивают эффективную работу в сложных автомобильных условиях.
- Производители также расширяют использование индукторов в ADAS, информационно-развлекательных и автономных системах вождения, подчеркивая их важность в повышении общей функциональности транспортных средств и энергоэффективности.
- На рынке наблюдается сильный рост высоковольтной и высокоточной автомобильной электроники, где передовые индукторы способствуют повышению производительности системы, надежности и энергосбережению. Это растущее включение усиливает общий переход к электрифицированным и цифровым транспортным средствам.
Динамика рынка автомобильных индукторов
водитель
«Растущая интеграция передовой автомобильной электроники»
- Растущая сложность автомобильной электроники стимулирует спрос на высокопроизводительные индукторы, способные поддерживать преобразование мощности, подавление EMI и регулирование напряжения в ECU, инверторах и информационно-развлекательных системах. Эти компоненты имеют решающее значение для поддержания стабильной работы в электрифицированных и подключенных транспортных средствах.
- Например, Vishay Intertechnology и Coilcraft предоставляют индукторы автомобильного класса, предназначенные для гибридных и EV силовых агрегатов, что обеспечивает эффективную передачу энергии и надежную обработку тока. Такие компоненты укрепляют долговечность системы и обеспечивают постоянную производительность при переменных условиях эксплуатации автомобиля.
- Растущее внедрение систем подключенных транспортных средств, ADAS и автономных технологий еще больше подпитывает спрос на прецизионные индукторы. Эти компоненты поддерживают быструю обработку сигналов, энергоэффективное распределение мощности и надежную интеграцию системы.
- Растущее развертывание электромобилей и мощных электронных модулей создает потребность в компактных высокоэффективных индукторах, которые могут выдерживать тепловое напряжение и вибрацию. Эта тенденция усиливает их роль в качестве критических факторов современной автомобильной электроники.
- Растущие инвестиции OEM в электромобили и гибридные технологии в сочетании с нормативным давлением на энергоэффективность усиливают расширение рынка. Спрос на современные индукторы становится ключевым фактором в обеспечении более безопасных, эффективных и технологически сложных автомобильных систем.
Сдержанность/вызов
«Высокие производственные затраты и строгие стандарты качества»
- Рынок автомобильных индукторов сталкивается с проблемами из-за высоких производственных затрат, строгих требований соответствия AEC-Q200 и необходимости точности в высокоточных, термически стабильных компонентах. Эти факторы увеличивают общую сложность производства и повышают структуру затрат для производителей.
- Например, Bourns и Murata используют передовые технологии изготовления и строгие проверки качества для соответствия стандартам надежности автомобилей. Эти процедуры требуют специализированного оборудования, квалифицированной рабочей силы и точной обработки материалов, повышая эксплуатационные расходы.
- Производство высокопроизводительных автомобильных индукторов требует соблюдения строгих стандартов толерантности и долговечности для обеспечения безопасной и надежной работы в суровых автомобильных условиях. Эти меры контроля качества расширяют сроки производства и способствуют повышению удельных затрат.
- Опора на передовые материалы и высокоточные процессы сборки увеличивает сложность цепочки поставок и влияет на экономическую эффективность. Производители сталкиваются с трудностями балансирования производительности, надежности и экономической целесообразности.
- Рынок продолжает сталкиваться с ограничениями в масштабировании производства компактных высокоэффективных индукторов при сохранении экономической эффективности. Эти проблемы коллективно заставляют производителей внедрять инновации в оптимизацию процессов и разработку материалов для удовлетворения растущего спроса.
Как сегментируется рынок автомобильных индукторов
Рынок сегментирован на основе типа продукта, диапазона индуктивности, типа транспортного средства, канала распределения и применения.
• По типу продукции
Исходя из типа продукта, рынок автомобильных индукторов сегментирован на силовые индукторы SMD и подключаемые силовые индукторы. Сегмент силовых индукторов SMD доминировал на рынке с самой большой долей в 62,5% в 2025 году из-за их компактного размера, совместимости с поверхностью и сильного внедрения в ECU, информационно-развлекательных блоках и электронике трансмиссии. Автопроизводители предпочитают индукторы SMD, поскольку они поддерживают высокочастотные операции и эффективное регулирование мощности в современных автомобильных схемах. Их способность выдерживать тепловое напряжение и вибрацию делает их пригодными для окружающей среды под капотом в электромобилях и гибридных транспортных средствах. Частая интеграция в модули ADAS и системы управления батареями еще больше ускоряет их лидерство на рынке. Производители продолжают инвестировать в высокоточные и низкопоточные проекты SMD, усиливая доминирование этого сегмента.
Сегмент подключаемых силовых индукторов, по прогнозам, станет свидетелем самого быстрого роста с 2026 по 2033 год, обусловленного увеличением использования в мощных автомобильных приложениях. Эти индукторы обеспечивают более сильную механическую стабильность и более высокие уровни тока насыщения, что делает их пригодными для электроники транспортных средств большой мощности. Рост электрических внедорожников, грузовиков и коммерческих автомобилей усиливает спрос из-за необходимости надежных индукторов в преобразователях и инверторах постоянного тока. Их крепление через отверстие обеспечивает повышенную долговечность в суровых условиях эксплуатации. Расширение мощных светодиодных систем освещения и безопасности также поддерживает внедрение. С ростом спроса на стабильные высокоточные компоненты, подключаемые индукторы будут быстро расти на платформах автомобилей следующего поколения.
• По диапазону индуктивности
На основе диапазона индуктивности рынок включает менее 1 микро Генри, 1-10 микро Генри, 10-20 микро Генри, 20-30 микро Генри, 30-40 микро Генри и более 40 категорий микро Генри. Сегмент от 1 до 10 микро-Генри доминировал на рынке в 2025 году из-за его широкого использования в схемах регулирования мощности в ЭБУ, системах зажигания и информационно-развлекательной электронике. Эти индукторы уравновешивают оптимальную обработку тока с компактным размером, что делает их пригодными для высокочастотных коммутационных приложений. Автопроизводители предпочитают этот диапазон, потому что он поддерживает стабильное регулирование напряжения в электронных блоках управления, работающих в различных функциях автомобиля. Их надежность в условиях колеблющейся нагрузки способствует внедрению на массовом рынке и в автомобилях премиум-класса. Интеграция в бортовые зарядные устройства и преобразователи DC-DC еще больше усиливает их доминирование на рынке.
По прогнозам, более 40 микро-сегментов Генри будут испытывать самый быстрый рост с 2026 по 2033 год из-за растущего спроса на мощные автомобильные системы. Эти индукторы поддерживают более высокое хранение энергии, что делает их идеальными для компонентов электропривода, рекуперативных тормозных систем и тяговых инверторов. Переход к высоковольтным EV-архитектурам значительно повышает спрос на большие значения индуктивности. Тяжелые коммерческие транспортные средства и электробусы все чаще полагаются на такие индукторы для стабильной передачи энергии. Их способность управлять тепловым напряжением и высокими текущими нагрузками поддерживает ускоренное развертывание на платформах EV следующего поколения. Растущие инвестиции в передовую силовую электронику способствуют быстрому внедрению этого сегмента.
• Тип транспортного средства
Исходя из типа транспортного средства, рынок сегментирован на легковые автомобили, компактные, средние, роскошные, внедорожники, легкие коммерческие транспортные средства и тяжелые коммерческие транспортные средства. Пассажирские автомобили доминировали на рынке в 2025 году благодаря существенной интеграции электронных блоков управления, информационно-развлекательных систем, светодиодного освещения и технологий помощи водителю. Рост гибридных и полностью электрических легковых автомобилей еще больше увеличивает потребность в эффективных силовых индукторах в системах управления батареями и инверторах. Автопроизводители отдают приоритет индукторам с высокой стабильностью и низкой производительностью EMI, что повышает спрос на модели массового рынка. Растущие ожидания потребителей в отношении расширенных возможностей подключения и безопасности также способствуют внедрению. Постоянные электронные инновации в пассажирских транспортных средствах укрепляют позиции этого сегмента.
Ожидается, что сегмент SUV зафиксирует самый быстрый рост с 2026 по 2033 год из-за роста мирового производства и растущего внедрения премиальной автомобильной электроники. Внедорожники обычно включают в себя более крупные развлекательные системы, расширенный климат-контроль и многосенсорные конфигурации ADAS, которые требуют нескольких индукторов для стабильной подачи энергии. Рост электрических внедорожников ускоряет спрос на индукторы в мощных электрических подсистемах, таких как преобразователи постоянного тока и приводные агрегаты. Сегмент также выигрывает от потребительских предпочтений в отношении высокопроизводительных и безопасных моделей. Поскольку OEM-производители расширяют программы электрификации внедорожников, спрос на надежные автомобильные индукторы продолжает быстро расти. Усовершенствованная сложность трансмиссии стимулирует устойчивый рост в этой категории.
• Распределительный канал
Сегмент OEM доминировал на рынке в 2025 году благодаря сильной интеграции передовых индукторов при производстве автомобилей. Автопроизводители полагаются на индукторы, поставляемые OEM, для обеспечения согласованности, качества и совместимости в сложных электронных системах. Рост производства электромобилей и автомобилей премиум-класса стимулирует прямые закупки у OEM-производителей критически важных компонентов, таких как преобразователи и модули управления. OEM-производители поддерживают долгосрочные партнерские отношения с производителями индукторов для оптимизации цепочек поставок и обеспечения высокопроизводительных деталей. Строгие стандарты качества автомобилей также способствуют зависимости от OEM-каналов. Расширение интегрированной электроники на новых платформах транспортных средств усиливает доминирование этого сегмента.
Сегмент вторичного рынка, по прогнозам, будет расти быстрее с 2026 по 2033 год из-за растущих потребностей в замене индукторов в стареющих парках транспортных средств. Увеличение срока службы транспортных средств во всем мире приводит к более частому техническому обслуживанию и модернизации компонентов. Спрос также растет из-за модернизации светодиодных систем освещения, аудиосистем и повышения производительности, которые требуют высококачественных индукторов. Рост послепродажного обслуживания электромобилей повышает необходимость замены компонентов силовой электроники, подверженных тепловому и электрическому напряжению. Небольшие ремонтные мастерские и сервисные центры все чаще используют индукторы самостоятельно, что приводит к расширению рынка послепродажного обслуживания. Переход на автомобильную электронику DIY еще больше ускоряет рост этого канала.
• Подача заявки
На основе применения рынок включает в себя блоки управления трансмиссией, светодиодные драйверы, HID-освещение и подавление шума. Блоки управления трансмиссией доминировали на рынке в 2025 году за счет увеличения электрификации трансмиссий и внедрения передовых систем автоматической коробки передач. Эти устройства в значительной степени полагаются на индукторы для стабилизации напряжения, фильтрации электромагнитного шума и обработки высокочастотных сигналов. Электромобили и гибриды используют более сложные блоки управления, повышая спрос на силовые индукторы, которые поддерживают быстрые циклы переключения. Их потребность в точном и стабильном электронном контроле усиливает широкое распространение. Непрерывное совершенствование технологий передачи транспортных средств укрепляет лидирующие позиции этого сегмента.
Ожидается, что сегмент светодиодных драйверов будет наблюдать самый быстрый рост с 2026 по 2033 год из-за быстрого расширения автомобильных светодиодных систем освещения. Светодиодные фары, дневные ходовые лампы и освещение салона требуют индукторов для регулирования тока и поддержки эффективного преобразования мощности. Автопроизводители все чаще используют светодиодное освещение для энергоэффективности, долговечности и эстетики премиум-класса, повышая спрос на схемы водителя с использованием высокопроизводительных индукторов. Рост электромобилей и роскошных автомобилей ускоряет переход к полностью светодиодной архитектуре. Растущее внедрение адаптивных систем освещения повышает потребность в высококачественных индукторах. Расширение интеллектуальных модулей освещения обеспечивает быстрый рост этого сегмента приложений.
Региональный анализ индукторов автомобильного класса
- Азиатско-Тихоокеанский регион доминировал на рынке индукторов автомобильного класса с самой большой долей выручки 47,7% в 2025 году, чему способствовало расширение производства автомобилей, растущее развертывание электронных блоков управления (ECU) и быстрый переход к электрической мобильности в основных экономиках.
- Сильная производственная экосистема региона, увеличение инвестиций в автомобильную электронику и крупномасштабное внедрение компонентов управления энергопотреблением ускоряют рост рынка.
- Наличие квалифицированной рабочей силы, благоприятная государственная политика и быстрая индустриализация в развивающихся странах способствуют повышению спроса на автомобильные индукторы в электромобилях, гибридных транспортных средствах и передовых системах безопасности.
China Automotive Grade Inductors Market
В 2025 году Китай занимал самую большую долю на рынке индукторов автомобильного класса в Азиатско-Тихоокеанском регионе, чему способствовала его позиция в качестве глобального центра производства автомобилей и электронных компонентов. Надежная цепочка поставок полупроводников, быстрое внедрение электромобилей и крупномасштабное производство ЭКУ и силовой электроники являются ключевыми факторами роста. Политика, продвигающая новые энергетические транспортные средства и постоянное расширение аккумуляторных и инверторных технологий, усиливает внутренний спрос на индукторы автомобильного класса. Растущие экспортные возможности автомобильной электроники еще больше укрепляют лидирующие позиции Китая.
Индийский рынок автомобильных индукторов
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствуют рост производства автомобилей, расширение производства электромобилей и растущее использование автомобильной электроники в моделях массового рынка. Правительственные инициативы, такие как FAME II и Make in India, стимулируют инвестиции в автомобильную электронику и локализацию компонентов. Растущая экосистема страны по сборке полупроводниковой упаковки и силовой электроники поддерживает более высокий спрос на индукторы. Расширение производства двухколесных, компактных автомобилей и электрических трехколесных транспортных средств способствует быстрому расширению рынка.
Европейский рынок индукторов автомобильного класса
Европейский рынок автомобильных индукторов неуклонно расширяется, чему способствует высокий спрос на высоконадежные компоненты в автомобилях премиум-класса, растущее внедрение функций ADAS и лидерство региона в автомобильной технике. Строгие правила безопасности и выбросов ускоряют инвестиции в электронные системы управления и электрифицированные силовые агрегаты. Наличие передовых поставщиков автомобилей и сильный толчок к устойчивой мобильности повышают спрос на высокопроизводительные индукторы. Рост производства электрических и гибридных автомобилей продолжает стимулировать поглощение специализированных индуктивных компонентов.
Немецкий рынок автомобильных индукторов
Рынок автомобильных индукторов Германии обусловлен его устоявшимся лидерством в области точного производства автомобилей, высоким внедрением электронных блоков управления и сильным акцентом на инженерное превосходство. Автомобильные OEM-производители страны отдают приоритет передовой силовой электронике для эффективного управления мощностью, повышая спрос на высококачественные индукторы. Сильные сети исследований и разработок и сотрудничество между поставщиками автомобилей и поставщиками технологий поддерживают непрерывные инновации. Спрос усиливается быстрым расширением в Германии моделей электромобилей и платформ премиум-класса, требующих сложной электронной архитектуры.
U.K. Automotive Grade Inductors Market
Рынок Великобритании поддерживается технологически продвинутым автомобильным сектором, растущим вниманием к развитию электромобилей и растущим спросом на силовую электронику на платформах мобильности следующего поколения. Усилия по укреплению внутренних цепочек поставок и увеличению инвестиций в НИОКР способствуют внедрению высокоэффективных индукторов. Сотрудничество в академической отрасли и достижения в области аккумуляторных систем EV и трансмиссионной электроники еще больше стимулируют рост рынка. Страна продолжает сохранять сильное присутствие в дорогостоящей автомобильной электронике и решениях для управления энергопотреблением.
Североамериканский рынок автомобильных индукторов
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим внедрением электрических и гибридных транспортных средств, растущей интеграцией ADAS и информационно-развлекательных систем и сильными инвестициями в производство автомобильных полупроводников. Надежные разработки в силовой электронике, передовых аккумуляторных системах и технологиях подключенных транспортных средств повышают спрос на индукторы автомобильного класса. Расширение усилий по реструктуризации и расширение партнерских отношений между OEM-производителями и производителями электронных компонентов еще больше способствуют расширению регионального рынка.
Американские индукторы автомобильного класса Market Insight
На долю США пришлась наибольшая доля на рынке Северной Америки в 2025 году, чему способствовала сильная инновационная экосистема автомобилей, обширные производственные мощности электромобилей и широкое внедрение передовой автомобильной электроники. Значительные инвестиции в разработку полупроводников и технологии управления мощностью повышают спрос на индукторы в ECU, тяговые инверторы и бортовые зарядные устройства. Акцент страны на соответствие требованиям безопасности, технологическое развитие и стратегии электрификации укрепляет ее рыночные позиции. Зрелая база поставщиков и ведущие производители автомобилей укрепляют лидерство США на региональном рынке автомобильных индукторов.
Доля рынка индукторов автомобильного класса
Индустрия индукторов автомобильного класса в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Ловушка(США)
- Корпорация TDK(Япония)
- Абракон(США)
- TTI, Inc. (США)
- Avnet, Inc.(США)
- Vishay Intertechnology, Inc.(США)
- Bourns, Inc.(США)
- TAIYO YUDEN CO., LTD.
- NIC Components Corp (США)
- Coilmaster Electronics Co., Ltd. (Китай)
- Murata Manufacturing Co., Ltd. (Япония)
- BEC Distribution Ltd (Великобритания)
- Panasonic Corporation (Япония)
- Texas Instruments Incorporated (США)
- Pulse Electronics (США)
- Coilcraft, Inc. (США)
- Tokin Corporation (Япония)
- Чилисин (Тайвань)
- SUMIDA CORPORATION (Япония)
- KEMET Corporation (США)
- Viking Tech Corporation (Тайвань)
Последние разработки на мировом рынке индукторов автомобильного класса
- В сентябре 2025 года TDK Corporation (Япония) заключила стратегическое партнерство с ведущим автомобильным OEM для совместной разработки передовых индуктивных технологий, адаптированных для автономных автомобильных платформ. Это сотрудничество укрепляет позиции TDK как перспективного поставщика, который тесно связан с будущими потребностями сектора мобильности. Интегрируя свои возможности проектирования непосредственно в архитектуру AV OEM, TDK усиливает свою роль в высокоточном управлении мощностью, кондиционировании сигналов и электронике с сенсорным управлением, используемой в автономных системах. Ожидается, что партнерство повысит долгосрочный компонентный конвейер TDK, расширит его влияние в проектах ADAS и автономии и ускорит внедрение его индукторов на автомобильных платформах следующего поколения.
- В августе 2025 года Murata Manufacturing Co., Ltd. (Япония) объявила о запуске новой серии автомобильных индукторов, разработанных для соответствия строгим стандартам производительности электромобилей, особенно связанным с эффективностью, термостабильностью и компактным дизайном. Внедрение этого продукта подчеркивает приверженность Murata инновациям и укрепляет ее конкурентное положение на быстро электрифицирующем автомобильном рынке. Сосредоточив внимание на высокоэффективных компонентах, которые улучшают преобразование энергии и системы управления батареями, Murata позиционирует себя, чтобы удовлетворить растущий спрос со стороны производителей электромобилей, ищущих надежные, экономичные индукторы. Ожидается, что запуск будет способствовать расширению рынка Murata за счет удовлетворения критических потребностей в инверторных модулях, бортовых зарядных устройствах и преобразователях DC-DC.
- В июле 2025 года Vishay Intertechnology, Inc. (США) расширила свои операционные возможности путем создания специализированного производственного предприятия для индукторов автомобильного класса, подчеркнув свою стратегию масштабирования производства в ответ на растущий глобальный спрос. Эти инвестиции повышают способность Vishay поставлять продукцию большего объема, сокращать время выполнения заказов и обеспечивать стабильное предложение для автопроизводителей и поставщиков Tier-1. Новый завод укрепляет конкурентные позиции Vishay за счет повышения эффективности производства, расширения возможностей автоматизации и поддержки разработки индукторов следующего поколения для силовых агрегатов EV и передовых электронных систем. Этот шаг позволит компании удовлетворить растущий спрос как со стороны традиционных, так и со стороны электромобилей.
- В августе 2023 года CODACA представила серию индукторов автомобильного класса VSRU27, предлагая высокую пропускную способность тока, низкотемпературное повышение и минимизировав потери по восьми значениям индуктивности в диапазоне от 0,1 до 15 мкГ. Эта разработка учитывает растущую потребность в прочных и термически стабильных индукторах в высокоточных автомобильных приложениях, таких как электроника трансмиссии и ECU. Повышая производительность при сохранении компактного дизайна, CODACA укрепляет свою конкурентоспособность среди OEM-производителей и поставщиков Tier-1, которые ищут надежные индуктивные компоненты, которые поддерживают энергоэффективность и стабильность системы. Серия позиционирует CODACA как способного поставщика для требовательных автомобильных сред, где электрическая точность и тепловая надежность имеют решающее значение.
- В июне 2023 года Bourns Inc. запустила серию полузащитных силовых индукторов AEC-Q200 SRN8040HA, способных работать в экстремальных температурных условиях от -40°C до 150°C. Это введение расширяет портфель прочных индукторов Bourns, спроектированных для суровых автомобильных условий, включая моторные отсеки и термоинтенсивные электронные модули. Интеграция магнитного экранирования на основе кремния улучшает долговечность, уменьшает электромагнитные помехи и поддерживает стабильную производительность при непрерывной нагрузке. Запуск усиливает присутствие Bourns на рынке индукторов автомобильного класса, удовлетворяя спрос OEM-производителей на компоненты, которые сочетают надежность, выносливость при высоких температурах и соответствие строгим автомобильным стандартам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











