


Сегментация мирового рынка литья металлических деталей для автомобильной промышленности по материалу (железо, алюминий, магний, цинк и другие), процессу (литье под давлением, литье под высоким и низким давлением, литье в песчаные формы), применению (сборка кузова, двигатели и трансмиссии) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка автомобильного литья металлов и темпы роста
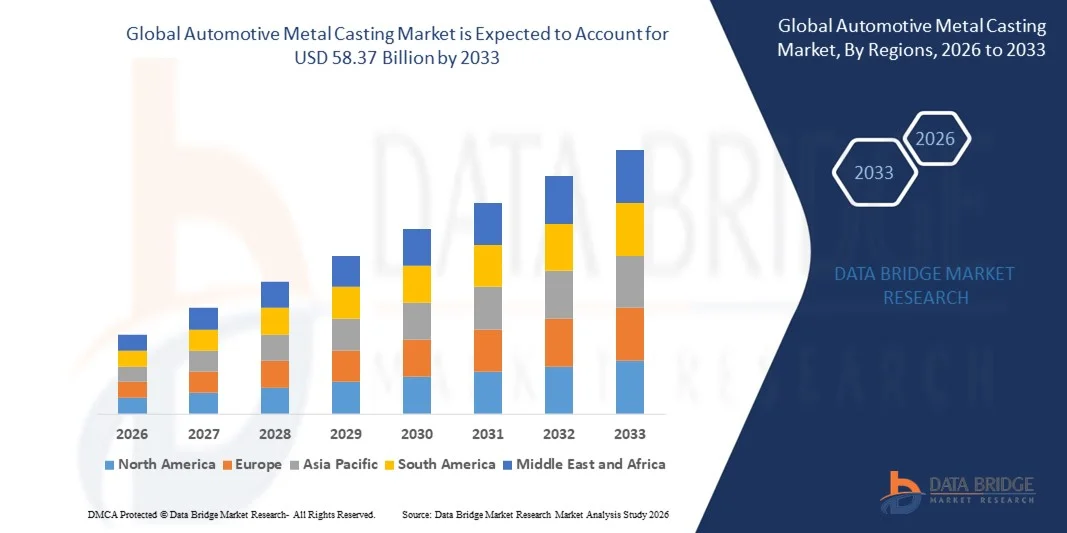
- Согласно анализу Data Bridge Market Research, объем мирового рынка литья автомобильных металлов был оценен как31,30 млрд долларов в 2025 годуОжидается, что он достигнет58,37 млрд долларов к 2033 году, вCAGR 8.10%в течение прогнозируемого периода
- Рост рынка автомобильной литья металлов в значительной степени обусловлен растущим спросом на легкие, высокопрочные компоненты в транспортных средствах, что обусловлено строгими правилами топливной эффективности и выбросов на мировых рынках.
- Кроме того, растущее внедрение электрических и гибридных транспортных средств ускоряет потребность в алюминиевых, магниевых и современных литьях из сплавов, поскольку эти материалы помогают снизить вес автомобиля без ущерба для структурной целостности. Эти сходящиеся тенденции стимулируют инвестиции в передовые технологии литья, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):31,30 млрд долларов
- Ожидаемая рыночная стоимость (2033):58,37 млрд долларов
- Прогноз CAGR (2026–2033): 8.10%
Каковы основные выводы рынка автомобильного литья металлов
- Автомобильные металлические отливки, в том числе компоненты для двигателей, трансмиссий и кузовных сборок, становятся все более важными в современных транспортных средствах из-за их способности сочетать долговечность, точность и снижение веса, которые имеют решающее значение для производительности, безопасности и эффективности.
- Растущий спрос на металлические литые компоненты в первую очередь обусловлен переходом к электрической мобильности, увеличением производства легких транспортных средств и технологическими достижениями в литье под давлением, литье песка и других процессах точного литья, которые позволяют производителям производить сложные, высококачественные детали в масштабе.
- Северная Америка доминировала на рынке автомобильного литья металлов с долей в39% в 2025 году из-за сильного присутствия ведущих автопроизводителей, достижений в технологиях литья и растущего спроса на легкие компоненты транспортных средств.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке литья автомобильных металлов в течение прогнозируемого периода из-за роста производства автомобилей, расширения производства электромобилей и быстрой индустриализации в развивающихся странах.
- Алюминиевый сегмент доминировал на рынке с долей рынка 48,1% в 2025 году, благодаря своей легкой природе, высокому соотношению прочности к весу и превосходной коррозионной стойкости. Автопроизводители все чаще используют алюминиевые отливки для снижения веса автомобиля, повышения эффективности использования топлива и соблюдения строгих правил выбросов. Гибкость материала для замысловатой конструкции компонентов и перерабатываемости еще больше укрепляют его применение как в двигателе внутреннего сгорания (ICE), так и в электромобилях. Широкое использование алюминия в критических компонентах, таких как блоки двигателя, корпуса трансмиссии и конструктивные детали, продолжает способствовать его доминированию на рынке.
Сфера охвата и сегментация рынка автомобильного литья металлов
|
Атрибуты |
Автоматическое литье металла ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автомобильного литья металлов
Увеличение использования легких материалов в производстве транспортных средств
- Рынок литья автомобильных металлов демонстрирует рост, обусловленный спросом на легкие материалы, которые повышают топливную эффективность и снижают выбросы транспортных средств. Переход к алюминиевым и магниевым сплавам в процессах литья помогает производителям транспортных средств соответствовать строгим нормативным стандартам и ожиданиям потребителей в отношении более экологичных транспортных средств.
- Например, такие компании, как Nemak и Georg Fischer, производят передовые компоненты литья алюминия, используемые в электрических и гибридных транспортных средствах, чтобы уменьшить общий вес автомобиля без ущерба для структурной целостности. Эти инновации способствуют повышению производительности и расширению диапазонов вождения для электрифицированных транспортных средств.
- Легкое металлическое литье также обеспечивает гибкость конструкции, позволяя производителям создавать сложные, высокопрочные детали с меньшими производственными затратами и более короткими сроками изготовления. Эта возможность поддерживает более широкую тенденцию к модульности и настройке автомобилей в автомобильной промышленности.
- Кроме того, интеграция автоматизированного проектирования (CAD) и технологий моделирования оптимизирует процессы литья, уменьшая дефекты и материальные отходы. Принятие этих цифровых инструментов ускоряет производственные циклы и повышает контроль качества по всей цепочке поставок.
- Растущее внимание к устойчивому развитию стимулирует использование переработанных металлов и энергоэффективных методов литья, что еще больше стимулирует рост рынка. Приверженность автопроизводителей круговой экономике подталкивает поставщиков к разработке инновационных решений для литья, которые минимизируют воздействие на окружающую среду.
- В целом, растущее внедрение легкого литья металлов представляет собой фундаментальную трансформацию в автомобильном производстве. Эта эволюция тесно связана с амбициями отрасли по разработке более эффективных, экологически чистых и высокопроизводительных автомобилей.
Динамика рынка автомобильного литья металлов
водитель
Растущий спрос на электрические и гибридные автомобили
- Ускоряющийся мировой спрос на электрические и гибридные транспортные средства (EV и HEV) является ключевым фактором рынка для литья автомобильных металлов. Эти транспортные средства требуют специализированных литых компонентов, таких как корпуса батарей, детали электродвигателя и легкие конструктивные элементы, чтобы соответствовать стандартам производительности и безопасности.
- Например, Mahindra Castings увеличила свои производственные мощности для алюминиевых литейных деталей для поставок ведущим производителям электромобилей. Этот шаг подчеркивает растущую потребность в высокоточных металлических отливках, адаптированных к компонентам трансмиссии.
- Государственные стимулы и правила, продвигающие автомобили с нулевым уровнем выбросов, поощряют автопроизводителей переходить на электрификацию, тем самым увеличивая спрос на литые компоненты, совместимые с конструкциями электромобилей. Эта тенденция мотивирует поставщиков к инновациям и соответствующим образом масштабировать свои литейные операции.
- Кроме того, расширение инфраструктуры зарядки и принятие потребителями электромобилей подпитывает продажи автомобилей, что еще больше стимулирует потребность в надежных и легких литых металлических деталях. Этот рост ускоряет инвестиции в развитие технологий литья, ориентированных на требования к электромобилям.
- Совокупный эффект экологической политики, технологических достижений и изменения потребительских предпочтений обеспечивает устойчивый спрос на автомобильные металлические отливки в сегменте электрических и гибридных транспортных средств. Этот продолжающийся переход меняет стратегии поставщиков и траектории роста рынка.
Сдержанность/вызов
Высокая стоимость производства и волатильность цен на материалы
- Высокие производственные затраты, связанные с передовыми методами литья металлов, представляют собой серьезную проблему, которая может ограничить расширение рынка. Расходы, связанные с сырьем, потреблением энергии и точной оснасткой, повышают производственные затраты, особенно для легких сплавов, таких как алюминий и магний.
- Например, колебания мировых цен на алюминий из-за сбоев в цепочке поставок и геополитических факторов напрямую влияют на структуру затрат поставщиков литья. Эта волатильность влияет на стратегии ценообразования и прибыль, создавая неопределенность как для производителей, так и для покупателей.
- Кроме того, сложность поддержания жестких допусков и стандартов качества в автомобильных отливках требует квалифицированной рабочей силы и высококлассной техники, что еще больше увеличивает эксплуатационные расходы. Эти факторы могут ограничить способность мелких игроков эффективно конкурировать на рынке.
- Кроме того, экономические спады или сдвиги в объемах производства автомобилей могут увеличить влияние постоянных затрат на литейные заводы, снижая общую рентабельность. Автопроизводители, чувствительные к затратам, могут уделять приоритетное внимание альтернативным методам производства или материалам в течение таких периодов, что влияет на спрос на литье.
- Решение этих проблем с издержками и волатильностью цен посредством оптимизации цепочки поставок, инвестиций в энергоэффективные технологии и материальных инноваций будет иметь решающее значение. Решения, которые уравновешивают контроль затрат с постоянным качеством, позволят обеспечить долгосрочную конкурентоспособность на рынке литья автомобильных металлов.
Как сегментируется рынок автомобильного литья металлов
Рынок сегментируется на основе материала, процесса и применения.
- По материалам
На основе материала рынок литья автомобильных металлов сегментирован на железо, алюминий, магний, цинк и другие. Сегмент алюминия доминировал на рынке с самой большой долей выручки в 48,1% в 2025 году, что обусловлено его легкой природой, высоким соотношением прочности к весу и превосходной коррозионной стойкостью. Автопроизводители все чаще используют алюминиевые отливки для снижения веса автомобиля, повышения эффективности использования топлива и соблюдения строгих правил выбросов. Гибкость материала для замысловатой конструкции компонентов и перерабатываемости еще больше укрепляют его применение как в двигателе внутреннего сгорания (ICE), так и в электромобилях. Широкое использование алюминия в критических компонентах, таких как блоки двигателя, корпуса трансмиссии и конструктивные детали, продолжает способствовать его доминированию на рынке.
Ожидается, что в сегменте магния будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за растущего акцента на сверхлегкие материалы в транспортных средствах следующего поколения. Исключительная прочность магния и на 75% меньший вес, чем сталь, делают его идеальным для электромобилей, где снижение веса напрямую влияет на производительность батареи и дальность движения. Его более широкое использование в рулевых колесах, рамах сидений и корпусах коробок передач отражает переход автомобильной промышленности к высокопроизводительным материалам. Продолжающиеся исследования по повышению долговечности и экономической эффективности магния также поддерживают его быстрое расширение рынка.
- посредством процесса
На основе процесса рынок литья автомобильных металлов сегментирован на гравитация, высокое и низкое давление и литье песка. Сегмент литья под высоким и низким давлением доминировал на рынке в 2025 году благодаря своей способности производить сложные и высокоточные компоненты с превосходной отделкой поверхности. Этот процесс широко предпочтителен для изготовления блоков двигателя, колес и деталей подвески, где точность и прочность имеют решающее значение. Автопроизводители полагаются на литье под высоким и низким давлением для постоянного качества, минимальной пористости и эффективного использования металла, что способствует его широкому признанию как в производстве автомобилей класса люкс, так и на массовом рынке.
Сегмент литья песка, по прогнозам, будет наблюдать самые быстрые темпы роста в течение 2026–2033 годов, чему способствуют его гибкость, экономичность и пригодность для производства в небольших объемах. Отливка песка позволяет создавать большие, сложные детали, такие как коллекторы двигателя и корпуса при более низких затратах на оснастку, что делает его привлекательным для разработки прототипов и специализированных компонентов транспортного средства. Приспособляемость процесса к различным металлам и способность быстро адаптироваться к изменениям дизайна также способствуют его использованию среди производителей электрических и гибридных транспортных средств. Непрерывные инновации в материалах песчаной формы и технологиях автоматизации еще больше ускоряют рост рынка.
- С помощью приложения
На основе применения рынок литья автомобильных металлов сегментирован на сборку кузова, двигатель и трансмиссию. Сегмент двигателей занимал самую большую долю выручки в 2025 году, что обусловлено постоянным спросом на прочные, термостойкие литые компоненты как в ICE, так и в гибридных транспортных средствах. Литые металлы обеспечивают необходимую механическую прочность и термостойкость для таких деталей, как головки цилиндров, поршни и блоки двигателя. Использование алюминиевых и железных сплавов в системах двигателей помогает производителям достичь эффективности производительности при сохранении надежности в высоких условиях эксплуатации, усиливая доминирование сегмента.
Ожидается, что сегмент сборки кузова зафиксирует самый быстрый CAGR с 2026 по 2033 год, что связано с ростом производства легких и модульных конструкций транспортных средств. Автопроизводители все чаще используют литые алюминиевые и магниевые компоненты для панелей кузова, деталей шасси и структурных подкреплений для повышения топливной эффективности и безопасности при аварии. Переход к электромобилям еще больше увеличил спрос на легкие литые конструкции, чтобы компенсировать тяжелые аккумуляторные батареи. Рост сегмента сборки кузова также поддерживается достижениями в технологиях литья под высоким давлением, позволяющих создавать большие цельные структуры кузова, часто называемые «гигакастингом», принятыми ведущими производителями электромобилей.
В каком регионе находится наибольшая доля рынка литья автомобильных металлов
- Северная Америка доминировала на рынке литья автомобильных металлов с самой большой долей дохода 39% в 2025 году, что обусловлено сильным присутствием ведущих автопроизводителей, достижениями в технологиях литья и растущим спросом на легкие компоненты транспортных средств.
- Акцент региона на повышении топливной эффективности и соблюдении строгих стандартов выбросов ускоряет внедрение алюминиевых и магниевых отливок на автомобильных платформах.
- Наличие устоявшихся автомобильных производственных центров и технологических инноваций в литейных процессах продолжает укреплять позиции Северной Америки на мировом рынке.
Американский рынок автомобильного литья металлов Insight
Рынок литья автомобильных металлов в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало устойчивое производство автомобилей и растущий переход к электромобилям (EV). Автопроизводители в США все чаще используют методы литья под давлением и точного литья песка для разработки легких, высокопроизводительных деталей. Спрос на алюминиевые и магниевые компоненты в двигателях, трансмиссиях и кузовных сборках дополнительно подпитывается строгими стандартами CAFÉ. Кроме того, быстрое внедрение автоматизации и аддитивного производства на литейных заводах повышает эффективность производства и качество компонентов на рынке США.
Европейский рынок автомобильного литья металлов Insight
Прогнозируется, что европейский рынок литья автомобильных металлов будет расти со значительным CAGR в течение прогнозируемого периода, что обусловлено сильной автомобильной производственной базой региона и строгими правилами выбросов CO2. Европейские автопроизводители быстро внедряют передовые литейные материалы для достижения легкой конструкции без ущерба для прочности или безопасности. Растущий спрос на электрические и гибридные транспортные средства также стимулирует внедрение алюминиевых и магниевых отливок. Продолжающийся сдвиг региона в сторону устойчивости и кругового производства также способствует использованию переработанных металлов и энергоэффективных методов литья.
Великобритания Automotive Metal Casting Market Insight
Ожидается, что рынок литья автомобильных металлов в Великобритании будет расти на стабильном уровне CAGR в течение прогнозируемого периода, чему будет способствовать рост отечественной индустрии электромобилей и приверженность правительства к углеродной нейтральности. Местные литейные заводы инвестируют в легкие сплавы и технологии цифрового литья для удовлетворения требований автопроизводителя к высокоточным и долговечным компонентам. Присутствие мировых автомобильных брендов и их центров исследований и разработок способствует инновациям и внедрению передовых решений для литья металлов, особенно в электрических трансмиссиях и конструктивных приложениях.
Немецкий рынок автомобильного литья металлов Insight
Ожидается, что рынок автомобильного литья металла в Германии в течение прогнозируемого периода будет наблюдать значительный рост, обусловленный его сильными инженерными возможностями и лидирующими позициями в производстве автомобилей премиум-класса. Немецкие автопроизводители все чаще используют алюминиевые и магниевые отливки для деталей двигателя, трансмиссии и шасси для достижения легкой и производительной эффективности. Акцент страны на интеграцию Индустрии 4.0 в литейных заводах в сочетании с инновациями в литье под высоким давлением повышает эффективность производства. Кроме того, устойчивые производственные практики и инициативы по переработке соответствуют экологической политике страны, что способствует дальнейшему принятию.
Азиатско-Тихоокеанский рынок автомобильного литья металлов Insight
Ожидается, что рынок литья автомобильных металлов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено ростом производства автомобилей, расширением производства электромобилей и быстрой индустриализацией в развивающихся странах. Увеличение инвестиций со стороны мировых автопроизводителей и доступность экономически эффективной рабочей силы и сырья повышают конкурентоспособность региона. Растущий спрос на легкие материалы и правительственные стимулы, способствующие внутреннему производству автомобилей, еще больше ускоряют расширение рынка в Китае, Индии и Японии.
Китайский рынок автомобильного литья металлов Insight
Китайский рынок литья автомобильных металлов составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала его обширная производственная база и высокий внутренний спрос. Акцент страны на электрическую мобильность, наряду с обширными инвестициями в НИОКР в технологии легкого литья, стимулирует крупномасштабное внедрение алюминиевых и магниевых сплавов. Кроме того, наличие многочисленных литейных цехов и благоприятные правительственные инициативы, способствующие местному производству, укрепляют лидерство Китая на региональном рынке.
Индийский рынок автомобильного литья металлов Insight
Индия, по прогнозам, станет самой быстрорастущей страной на рынке литья автомобильных металлов в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода, чему будет способствовать быстрый рост производства автомобилей и правительственные инициативы в рамках программы «Сделано в Индии». Растущее внедрение экономичных и легких компонентов транспортных средств в сочетании с ростом иностранных инвестиций в литейную инфраструктуру поддерживает расширение рынка. Отечественные производители все чаще используют автоматизированные системы литья и передовые материалы для удовлетворения глобальных стандартов качества и удовлетворения как экспортных, так и внутренних потребностей.
Каковы основные компании на рынке автомобильного литья металлов
Индустрия литья автомобильных металлов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Немак С.А.Б. де К.В. (Мексика)
- Ryobi Limited (Япония)
- Georg Fischer Ltd. (Швейцария)
- Rheinmetall Automotive AG (Германия)
- Ahresty Corporation (Япония)
- Dynacast (США)
- Endurance Technologies Limited (Индия)
- MINO Industry USA, Inc. (США)
- Acast AB (Швеция)
- Aluminum Castings Company LLC (США)
- Alcoa Corporation (США)
- Bühler AG (Швейцария)
- Form Technologies (США)
- TOSHIBA MACHINE CO., LTD. (Япония)
Каковы последние разработки на рынке автомобильного литья металлов
- В августе 2025 года Nemak завершила сделку по приобретению в Румынии компании GF Casting Solutions по производству легких компонентов, которая включает в себя два передовых производственных объекта в Питешти и Скорничешти. Это расширение усиливает производственное присутствие Nemak в Европе и повышает его способность поставлять высокоэффективные алюминиевые и магниевые отливки для электрических и гибридных транспортных средств. Разработка подчеркивает стратегию компании по удовлетворению растущего глобального спроса на легкие, энергоэффективные автомобильные компоненты, укрепляя ее лидерство в технологиях устойчивого литья.
- В июле 2025 года Georg Fischer AG (GF) заключила соглашение о продаже своего подразделения автомобильного литья GF Casting Solutions Nemak S.A.B. de C.V. примерно за 336 миллионов долларов США. Этот шаг позволяет GF перестроить свою бизнес-стратегию в сторону промышленного применения, позволяя Nemak расширить свой технологический опыт и клиентскую базу в легком литье. Сделка подчеркивает продолжающуюся консолидацию в отрасли литья автомобильных металлов, поскольку крупные игроки укрепляют свои позиции в области электромобильности и передовых материальных решений.
- В мае 2025 года корпорация Alcoa представила новую серию алюминиевых сплавов автомобильного класса, специально предназначенных для литья под давлением. Эти сплавы обеспечивают превосходное снижение веса, повышенную прочность и улучшенную перерабатываемость, что соответствует переходу автомобильной промышленности к устойчивому и легкому строительству транспортных средств. Ожидается, что это нововведение ускорит внедрение алюминиевого литья в электрических и гибридных транспортных средствах, позиционируя Alcoa как ключевого новатора в передовых литейных материалах.
- В апреле 2025 года Thyssenkrupp объявила о стратегическом партнерстве с JFE Holdings для совместной разработки передовых решений для литья алюминия для электромобилей следующего поколения. Сотрудничество направлено на оптимизацию прочности материала, улучшение тепловых характеристик и снижение общего веса автомобиля. Эта инициатива отражает растущий акцент на научно-исследовательские инновации для повышения эффективности производства электромобилей, способствуя росту и модернизации мирового рынка литья автомобильных металлов.
- В марте 2025 года Pace Industries заключила многолетний контракт на 150 миллионов долларов с ведущим мировым автопроизводителем на поставку высокоточных алюминиевых компонентов для новых платформ электромобилей. Соглашение усиливает растущую роль литья под давлением в производстве электромобилей и укрепляет позиции Pace Industries как ключевого поставщика легких структурных компонентов. Эта разработка призвана стимулировать технологический прогресс и повысить эффективность производства в секторе литья автомобильных металлов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











