



Сегментация мирового рынка автономных сетей по компонентам (решения и услуги), по способу развертывания (локальные и облачные), по типу предприятия (крупные предприятия и малые и средние предприятия), по конечному пользователю (ИТ и телекоммуникации, бизнес-финансирование, транспорт, государственный сектор, здравоохранение, розничная торговля, производство, образование и другие) — отраслевые тенденции и прогноз до 2032 года
Каков размер и темпы роста автономных сетей
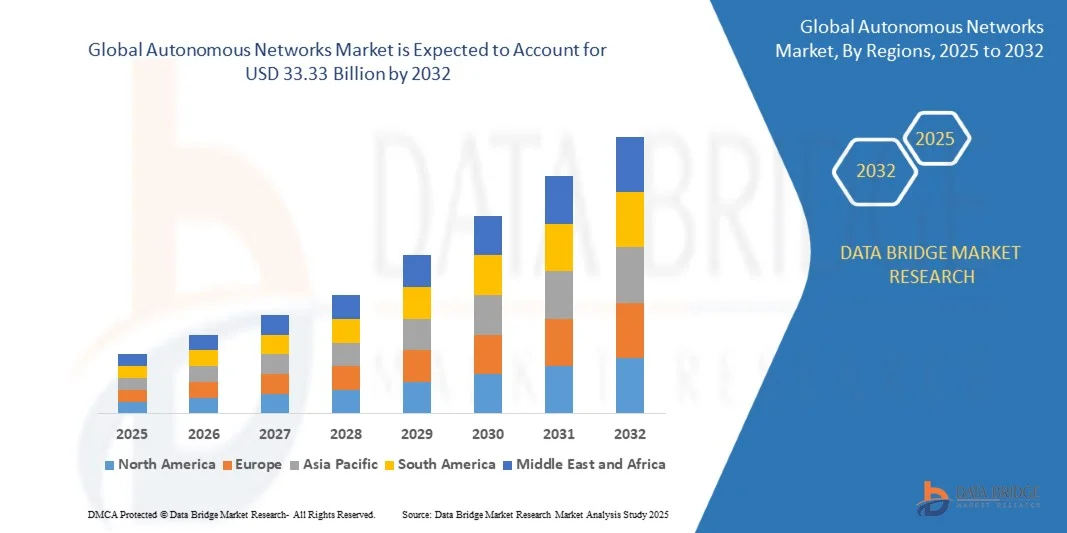
- По данным Data Bridge Market Research Analysis Объем мирового рынка автономных сетей оценивается в7,82 млрд долларов в 2024 годуОжидается, что он достигнет33,33 млрд долларов к 2032 году, вCAGR 19,87%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен быстрым принятиемискусственный интеллект(AI),машинное обучение(ML) и технологии автоматизации в телекоммуникационных и корпоративных сетях, обеспечивающие самоуправление, самооптимизацию и самоисцеление сетевых инфраструктур, которые минимизируют вмешательство человека и эксплуатационные расходы.
- Кроме того, растущий спрос на эффективное управление трафиком, профилактическое обслуживание и повышенную надежность обслуживания побуждает организации интегрировать автономные сетевые системы. Эти достижения превращают традиционные сетевые операции в интеллектуальные, адаптивные экосистемы, тем самым ускоряя общее расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$7,82 млрд.
- Ожидаемая рыночная стоимость (2032):$33,33 млрд.
- Прогноз CAGR (2024-2032):19.87%
Каковы основные выводы ветеринарных опиоидов
- Автономные сети используют ИИ, аналитику и автоматизацию для создания интеллектуальных, самодействующих систем, способных динамически оптимизировать производительность и реагировать на сетевые условия в реальном времени. Эти сети становятся критически важными для управления растущей сложностью 5G, IoT и облачных сред в таких отраслях, как ИТ, телекоммуникации и производство.
- Растущий акцент на цифровую трансформацию в сочетании с необходимостью низкой задержки, масштабируемой и устойчивой сетевой инфраструктуры стимулирует спрос на рынке. Возможность автономных сетей сократить время простоя, повысить безопасность и повысить операционную эффективность позиционирует их как краеугольный камень решений для подключения следующего поколения.
- Северная Америка доминирует на рынке автономных сетей с долей в43,5% в 2024 году из-за раннего внедрения технологий искусственного интеллекта, машинного обучения и автоматизации в основных секторах телекоммуникаций и ИТ
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке автономных сетей в течение прогнозируемого периода из-за быстрой урбанизации, увеличения развертывания 5G и роста инвестиций в цифровые экосистемы.
- Сегмент крупных предприятий доминировал на рынке с долей рынка 68,6% в 2024 году из-за обширной сетевой инфраструктуры и более высоких инвестиций в автоматизацию сетей на основе ИИ. Крупные организации в области телекоммуникаций, финансов и производства внедряют автономные системы для повышения надежности сети, оптимизации использования полосы пропускания и обеспечения прогнозного обслуживания. Растущее внимание к эффективности, принятию решений на основе данных и операционной устойчивости продолжает стимулировать принятие среди крупных корпораций.
Сфера охвата и сегментация рынка автономных сетей
|
Атрибуты |
Автономные сети — ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции развития автономных сетей
«Автоматизация сети в реальном времени»
- Рынок автономных сетей быстро расширяется, поскольку технологии автоматизации в реальном времени, основанные на ИИ, трансформируют способы управления, оптимизации и защиты сетей. Эти системы используют алгоритмы машинного обучения, предиктивную аналитику и автоматизацию замкнутого цикла для принятия автономных операционных решений без вмешательства человека, обеспечивая более быстрые ответы и более высокую надежность.
- Например, Nokia внедрила возможности автоматизации с поддержкой ИИ в своей системе автономных операций, что позволяет в режиме реального времени оптимизировать сеть и устранять неисправности для операторов связи. Аналогичным образом, платформа Intelligent Automation от Ericsson использует ИИ и основанные на данных политики для улучшения предоставления услуг и повышения качества обслуживания клиентов в сложных многодоменных сетях.
- Автоматизация сети на основе ИИ поддерживает непрерывный мониторинг производительности, обнаружение аномалий и адаптивное распределение ресурсов, обеспечивая оптимальное функционирование при различных нагрузках трафика и условиях окружающей среды. Этот проактивный подход сокращает время простоя, улучшает качество обслуживания и повышает операционную эффективность для крупномасштабных сетей.
- Развертывание инструментов автоматизации с использованием ИИ в автономных сетях соответствует растущему спросу на операции с нулевым касанием в современных телекоммуникационных экосистемах. Это позволяет сетевым операторам динамически настраивать системы, расставлять приоритеты рабочих нагрузок и решать проблемы, прежде чем они повлияют на пользователей.
- Интеграция с интеллектуальными платформами оркестровки позволяет автономным сетям облегчать сквозное управление жизненным циклом в режиме реального времени. Эта возможность приносит пользу телекоммуникационным, корпоративным и облачным поставщикам услуг, обеспечивая последовательную производительность и соответствие, минимизируя ручные вмешательства.
- Рост автоматизации в режиме реального времени, управляемой ИИ, представляет собой фундаментальный сдвиг в сетевых операциях, обеспечивающий высокочувствительную, самооптимизирующую инфраструктуру. По мере ускорения цифровой трансформации автономные сети станут краеугольным камнем для связи и предоставления услуг следующего поколения.
Динамика рынка автономных сетей
водитель
«Растущее внедрение 5G и IoT»
- Ускорение глобального развертывания 5G и расширение развертывания экосистем IoT являются ключевыми факторами, способствующими внедрению автономных сетей. Эти технологии предъявляют беспрецедентные требования к масштабируемости сети, задержке и надежности, создавая потребность в интеллектуальной автоматизации для управления сложными шаблонами трафика и подключенными устройствами.
- Например, Huawei Technologies интегрирует автономные сетевые возможности в свои основные решения 5G, обеспечивая оптимизацию в режиме реального времени для плотного развертывания IoT в таких отраслях, как производство и логистика. Это поддерживает постоянную производительность для приложений с высокой пропускной способностью и сверхнизкой задержкой
- Сети 5G требуют адаптивного распределения ресурсов для управления различными сегментами услуг, начиная от промышленной автоматизации и заканчивая потребительскими потоковыми услугами. Автономные сети позволяют проводить такую оптимизацию с помощью самонастраивающихся алгоритмов, которые поддерживают соглашения на уровне обслуживания без ручного контроля.
- Развертывания IoT часто охватывают огромные сети устройств, генерируя непрерывные потоки разнообразных данных. Автономные системы контролируют и расставляют приоритеты рабочих нагрузок, управляют перегрузками и обеспечивают безопасность подключенных устройств, что делает их жизненно важными для промышленного IoT и инфраструктуры умного города.
- С ростом межотраслевых приложений, таких как автономные транспортные средства, интеллектуальное производство и удаленное здравоохранение, потребность в самооптимизации сетевых архитектур становится все более важной. Автономные сети удовлетворяют этот спрос, обеспечивая устойчивость и гибкость для сложных высокопроизводительных сред подключения.
Сдержанность/вызов
«Высокие затраты и сложность с устаревшими сетями»
- Высокая стоимость внедрения автономных сетевых возможностей и сложность их интеграции с устаревшей инфраструктурой создают значительные проблемы для расширения рынка. Передовые системы автоматизации требуют значительных инвестиций в платформы ИИ, инструменты многодоменной оркестровки и масштабируемые вычислительные ресурсы.
- Например, операторы, переходя от традиционных систем управления сетью к автономным архитектурам, часто сталкиваются с проблемами совместимости с устаревшим оборудованием от нескольких поставщиков. Эта сложность интеграции увеличивает инженерные затраты и расширяет сроки развертывания, как это видно в проектах модернизации многорегиональных телекоммуникационных сетей.
- Наследственным сетям может не хватать программируемости и открытости на основе API, необходимой для поддержки автономных функций в реальном времени, что требует обширной модернизации до интеграции. Это добавляет финансовые и технические барьеры для внедрения, особенно для операторов на рынках со старой инфраструктурой.
- Потребность в квалифицированном персонале для управления миграционными проектами, настройки взаимодействия и поддержания гибридной инфраструктуры еще больше увеличивает затраты и операционные риски. Меньшие поставщики услуг могут найти эти требования запретительными по сравнению с более крупными операторами с более широкими финансовыми ресурсами.
- Устранение этих проблем будет включать стандартизацию протоколов, внедрение модульных систем автоматизации и реализацию поэтапных стратегий миграции. Повышение совместимости между новыми автономными системами и существующими устаревшими средами будет иметь важное значение для ускорения внедрения на рынок при одновременном контроле затрат и сложности эксплуатации.
Как сегментируются автономные сети
Рынок сегментирован на основе компонентов, развертывания, типа предприятия и конечного пользователя.
- Компонент
На основе компонента рынок автономных сетей сегментирован на решения и услуги. Сегмент решений доминировал на рынке с самой большой долей выручки в 65% в 2024 году, чему способствовало увеличение развертывания автоматизации, аналитики на основе искусственного интеллекта и платформ оркестровки для управления сложными сетевыми инфраструктурами. Предприятия все чаще используют автономные сетевые решения для минимизации вмешательства человека, улучшения масштабируемости и обеспечения более быстрого обнаружения и исправления ошибок. Необходимость управления большими объемами данных из IoT, 5G и периферийных сетей еще больше ускорила внедрение интегрированных решений автоматизации, которые оптимизируют производительность и сокращают время простоя.
Ожидается, что в сегменте услуг будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущий спрос на консалтинговые, интеграционные и управляемые услуги для поддержки развертывания и обслуживания автономных систем. Организации ищут экспертную поддержку для внедрения систем автоматизации на основе ИИ и обеспечения бесперебойной совместимости в устаревших и современных сетевых средах. Ожидается, что растущая зависимость от поставщиков услуг для постоянного мониторинга, аналитики и обновления программного обеспечения будет поддерживать динамику этого сегмента в течение прогнозируемого периода.
- путем развертывания
На основе развертывания рынок автономных сетей сегментирован на локальный и облачный. Наибольшую долю рынка в 2024 году занимал локальный сегмент, что обусловлено предпочтением крупных предприятий поддерживать контроль над безопасностью данных и соблюдением требований в рамках их частной инфраструктуры. Такие отрасли, как BFSI и правительство, отдают приоритет локальному развертыванию для защиты конфиденциальных данных и обеспечения соблюдения нормативных требований. Возможность настройки систем автоматизации в соответствии с внутренней политикой и интеграции с существующими ИТ-фреймворками также поддерживает доминирование этого сегмента.
Ожидается, что облачный сегмент будет расти самыми быстрыми темпами с 2025 по 2032 год благодаря масштабируемости, экономичности и простоте удаленного управления. Облачные автономные сети обеспечивают более быстрое развертывание средств автоматизации, аналитики в реальном времени и возможностей ИИ в распределенных средах. Растущий переход к гибридным рабочим моделям, цифровая трансформация и распространение платформ управления сетями на основе SaaS являются ключевыми факторами быстрого внедрения облачных моделей развертывания.
- Тип предприятия
По типу предприятия рынок сегментирован на крупные предприятия и МСП. Сегмент крупных предприятий доминировал на рынке с долей 68,6% в 2024 году, в первую очередь благодаря обширной сетевой инфраструктуре и более высоким инвестициям в автоматизацию сетей на основе ИИ. Крупные организации в области телекоммуникаций, финансов и производства внедряют автономные системы для повышения надежности сети, оптимизации использования полосы пропускания и обеспечения прогнозного обслуживания. Растущее внимание к эффективности, принятию решений на основе данных и операционной устойчивости продолжает стимулировать принятие среди крупных корпораций.
Ожидается, что в сегменте МСП будет наблюдаться самый быстрый рост с 2025 по 2032 год, чему будет способствовать повышение доступности облачных средств автоматизации. МСП используют автономные сетевые решения для снижения эксплуатационных расходов, упрощения управления и повышения видимости сети, не требуя обширных внутренних ИТ-экспертиз. Рост моделей развертывания на основе подписки и модулей облегчил МСП постепенное внедрение этих технологий, что привело к расширению сегмента.
- конечным пользователем
На основе конечного пользователя рынок сегментирован в IT & Telecom, BFSI, транспорт, правительство, здравоохранение, розничную торговлю, производство, образование и другие. Сегмент ИТ и телекоммуникаций доминировал на рынке в 2024 году благодаря быстрому развертыванию сетей 5G, высокому трафику данных и необходимости самооптимизации и самовосстановления сетевых возможностей. Операторы связи вкладывают значительные средства в автоматизацию на основе ИИ для улучшения предоставления услуг, управления сложными сетевыми топологиями и минимизации задержки. Принятие автономных сетей позволяет им эффективно обрабатывать динамические нагрузки трафика и обеспечивать превосходный опыт работы с клиентами.
Сегмент здравоохранения, по прогнозам, будет расти самыми быстрыми темпами с 2025 по 2032 год, чему способствует растущая цифровизация инфраструктуры здравоохранения и растущая зависимость от подключения к данным в режиме реального времени. Автономные сети обеспечивают бесперебойную работу подключенных медицинских устройств, телемедицинских платформ и систем мониторинга пациентов с повышенной безопасностью и надежностью. Потребность в непрерывном потоке данных и минимальном простое время в критических условиях здравоохранения является основным фактором, способствующим быстрому внедрению в этом секторе.
В каком регионе самая большая доля автономных сетей
- Северная Америка доминировала на рынке автономных сетей с самой большой долей дохода в 43,5% в 2024 году, что обусловлено ранним внедрением технологий искусственного интеллекта, машинного обучения и автоматизации в основных секторах телекоммуникаций и ИТ.
- Регион выигрывает от присутствия ведущих сетевых операторов и технологических новаторов, инвестирующих в самооптимизацию и самовосстановление сетевых систем.
- Спрос на эффективное управление дорожным движением, снижение эксплуатационных расходов и повышение надежности обслуживания способствует широкому распространению в различных отраслях. Надежное развертывание 5G и растущее развертывание передовых вычислений еще больше укрепляют лидерство Северной Америки в развитии автономных сетей.
Рынок автономных сетей США Insight
На долю рынка автономных сетей США в 2024 году пришлась наибольшая доля в Северной Америке, чему способствовали быстрая цифровая трансформация и высокие инвестиции в решения для управления сетями на основе ИИ. Крупные операторы связи и поставщики облачных услуг отдают приоритет автоматизации для повышения качества обслуживания и операционной эффективности. Растущее внедрение сетей 5G, IoT и приложений с интенсивным использованием данных требует передовых автономных систем, способных динамически распределять ресурсы и прогнозировать обслуживание. Кроме того, поддерживающие правительственные инициативы по модернизации цифровой инфраструктуры продолжают стимулировать рост рынка в США.
Европейский рынок автономных сетей Insight
Ожидается, что европейский рынок автономных сетей будет расти в течение прогнозируемого периода, чему будет способствовать сильная нормативная поддержка цифровой трансформации и интеллектуальных подключений. Европейские страны все чаще инвестируют в сетевые решения на основе ИИ для повышения трансграничной передачи данных и устойчивости к кибербезопасности. Растущая потребность в автоматизации в телекоммуникациях и корпоративных сетях стимулирует внедрение, особенно в промышленном и государственном секторах. Акцент региона на устойчивость и энергоэффективность систем также способствует внедрению интеллектуальных, самоуправляемых сетевых технологий.
Рынок автономных сетей Великобритании Insight
Ожидается, что в течение прогнозируемого периода рынок автономных сетей в Великобритании будет расти на значительном CAGR, что обусловлено быстрым расширением инфраструктуры 5G и растущей зависимостью от облачных и ИИ-интегрированных сетей связи. Компании внедряют автоматизацию для повышения оперативной гибкости и снижения задержки в передаче данных. Растущая цифровая экономика в сочетании с сильными инициативами в отношении проектов умного города и передовой сетевой оркестровкой поддерживает расширение рынка. Сосредоточение внимания Великобритании на кибербезопасности и инновациях в автоматизации телекоммуникаций, вероятно, сохранит свое конкурентное преимущество в Европе.
Немецкий рынок автономных сетей Insight
Ожидается, что рынок автономных сетей Германии значительно расширится в течение прогнозируемого периода, чему будет способствовать сильная промышленная база страны и акцент на внедрение Индустрии 4.0. Немецкие предприятия интегрируют ИИ и машинное обучение для автоматизированной оптимизации сети, особенно в производственном и автомобильном секторах. Акцент правительства на цифровую трансформацию и подключение к 5G стимулирует инновации в автоматизации сетей. Кроме того, наличие передовой ИТ-инфраструктуры и твердая приверженность конфиденциальности данных являются ключевыми факторами, способствующими росту рынка Германии.
Азиатско-тихоокеанские автономные сети
По прогнозам, рынок автономных сетей Азиатско-Тихоокеанского региона будет регистрировать самый быстрый CAGR с 2025 по 2032 год, что обусловлено быстрой урбанизацией, увеличением развертывания 5G и растущими инвестициями в цифровые экосистемы. Такие страны, как Китай, Япония и Индия, лидируют по внедрению автоматизации на основе ИИ для управления телекоммуникационными и корпоративными сетями. Расширение трафика данных в регионе в сочетании с необходимостью интеллектуального мониторинга сети и управления неисправностями стимулирует спрос. Поддерживаемые правительством инициативы, способствующие цифровизации и «умной» инфраструктуре, еще больше улучшают перспективы рынка.
Китайский рынок автономных сетей
Китай занимал самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовало его агрессивное развертывание 5G и огромные инвестиции в ИИ и автоматизацию. Телекоммуникационные гиганты страны находятся на переднем крае разработки самооптимизирующих и прогнозирующих сетевых систем для поддержки своих расширяющихся IoT и интеллектуальных городских рамок. Внутренние инновации, сильные производственные возможности и государственная поддержка цифровой трансформации ускоряют внедрение. Кроме того, растущий спрос предприятий на высокоскоростные автоматизированные сети обеспечивает постоянное доминирование Китая в регионе.
Японский рынок автономных сетей
Японский рынок автономных сетей демонстрирует сильный рост, подкрепленный акцентом страны на технологические инновации и передовые возможности подключения. Японские операторы связи и ИТ интегрируют автоматизацию на основе ИИ для повышения надежности обслуживания и оптимизации производительности сети. Рост умных городов, автономных транспортных средств и экосистем IoT подпитывает потребность в самоуправляемых сетях. Кроме того, акцент Японии на эффективность, точность и минимальное время простоя соответствует основным целям внедрения автономной сети, позиционируя ее как ключевой рынок роста в Азиатско-Тихоокеанском регионе.
Как сегментируются автономные сети
Индустрия автономных сетей в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Ciena Corporation (США)
- Huawei Technologies Co., Ltd.(Китай)
- Juniper Networks, Inc.(США)
- NEC Corporation (Япония)
- Nokia Corporation(Финляндия)
- Broadcom (США)
- Cisco Systems, Inc.(США)
- Эрикссон(Швеция)
- Extreme Networks, Inc. (США)
- Hewlett-Packard Enterprise (США)
- Корпорация IBM (США)
- ZTE Corporation (Китай)
- Versa Networks (США)
- Arrcus, Inc. (США)
Каковы последние достижения в автономных сетях
- В августе 2025 года Cisco Systems запустила свой автономный сетевой облачный пакет, всеобъемлющую платформу, которая объединяет аналитику, основанную на ИИ, сети на основе намерений и автоматизацию прогнозирования. Это значительно расширяет возможности Cisco по созданию полностью самоуправляемых сетевых экосистем, способных к оптимизации и обнаружению неисправностей в режиме реального времени. Позволяя предприятиям развертывать адаптивные сети, которые разумно реагируют на колебания трафика и угрозы безопасности, решение сокращает время простоя и эксплуатационные расходы. Этот стратегический запуск укрепляет лидерство Cisco на рынке, а также ускоряет глобальное внедрение автономных сетевых архитектур в корпоративном и телекоммуникационном секторах.
- В июне 2025 года Nokia Corporation вступила в стратегическое партнерство с Microsoft Azure для совместной разработки облачных автономных сетевых решений следующего поколения. Сотрудничество сосредоточено на интеграции ИИ, машинного обучения и передовых инструментов оркестровки для оптимизации производительности сети 5G и автоматизации управления жизненным циклом. Эта инициатива позволяет операторам связи достичь более высокой гибкости, масштабируемости и энергоэффективности в своей сетевой инфраструктуре. Альянс позиционирует Nokia как ключевого новатора в конвергенции облачных и автономных сетей, стимулировании цифровой трансформации и повышении надежности обслуживания в глобальных телекоммуникациях.
- В апреле 2025 года Huawei Technologies представила свою платформу Autonomous Driving Network (ADN) 3.0, в которой представлены передовые возможности управления ИИ, автоматизация замкнутого цикла и прогнозное техническое обслуживание. Платформа направлена на обеспечение интеллектуальных, самооптимизирующихся и самовосстанавливающихся сетевых операций в крупномасштабных телекоммуникационных средах. Позволяя операторам быстрее предоставлять услуги и улучшать управление неисправностями, Huawei укрепляет свои позиции в области автоматизации сетей на основе ИИ. Эта разработка также поддерживает переход отрасли к более экологичным и эффективным сетям, которые отвечают требованиям растущего развертывания 5G и IoT.
- В марте 2025 года Arista Networks представила серию сетевых проектов ИИ, сосредоточенных вокруг инфраструктур на основе Ethernet, для удовлетворения растущих требований к пропускной способности кластеров серверов ИИ и машинного обучения. Инициатива направлена на повышение масштабируемости, автоматизации и эффективности работы в центрах обработки данных высокой плотности. Выравнивая свои сетевые решения с меняющимися требованиями вычислительных сред, управляемых ИИ, Arista укрепляет свое лидерство в предоставлении высокопроизводительных автономных сетевых решений, обеспечивая надежный поток данных и минимальную задержку для рабочих нагрузок ИИ.
- В феврале 2025 года Redwire Corporation завершила сделку по приобретению Edge Autonomy за 925 миллионов долларов, что ознаменовало стратегический шаг по расширению своего присутствия в области автоматизации и интеграции автономных систем. Это приобретение расширяет возможности Redwire в использовании беспилотных воздушных систем наряду с интеллектуальными автономными сетевыми технологиями. Слияние расширяет свой инновационный потенциал в области обороны, аэрокосмической и промышленной автоматизации, укрепляя свое присутствие на рынке автономных сетей и прокладывая путь для передовых систем управления сетями на основе ИИ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











