


Сегментация мирового рынка автономных судов по уровню автономности (частичная автоматизация, полная автономия и дистанционное управление), решению (аппаратное и программное обеспечение), типу судна (коммерческие (балкеры, танкеры, сухогрузы, контейнеровозы и другие) и оборонные), конечному пользователю (линейная сборка и модернизация) — тенденции отрасли и прогноз до 2032 года
Каковы глобальные размеры и темпы роста автономных судов
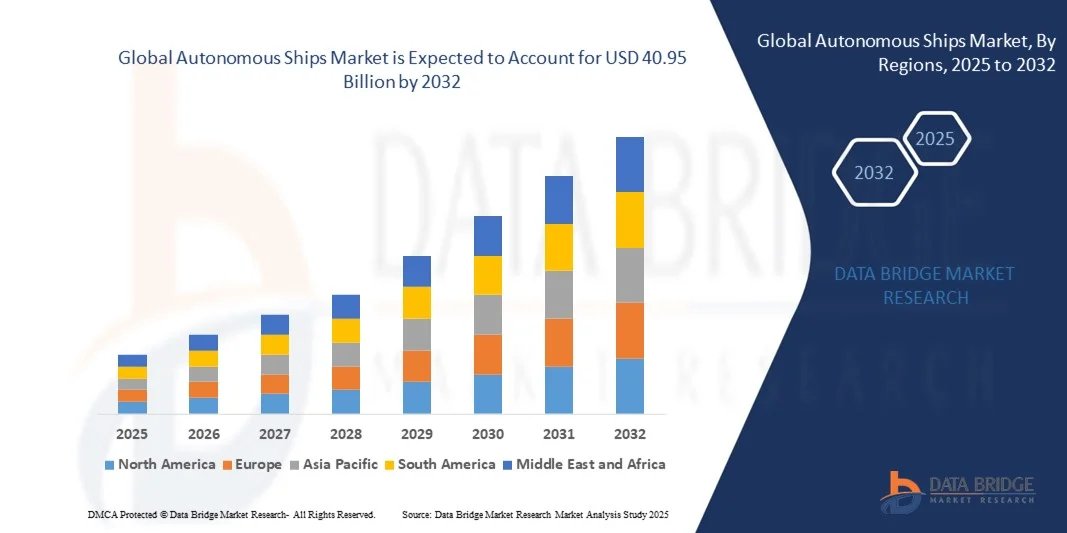
- По данным Data Bridge Market Research Analysis Объем мирового рынка автономных судов был оценен в 20,25 млрд долларов США в 2024 году и, по прогнозам, достигнет 40,95 млрд долларов США к 2032 году, увеличившись на 9,20% в течение прогнозируемого периода.
- Расширение рынка обусловлено быстрыми достижениями в области искусственного интеллекта, сенсорных технологий и морской связи, что позволяет повысить автоматизацию, эффективность и безопасность морских операций.
- Кроме того, растущее внимание к снижению человеческих ошибок, повышению эффективности использования топлива и повышению безопасности на море позиционирует автономные суда как преобразующее решение, подпитывая сильный импульс отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):20,25 млрд. долларов США
- Ожидаемая рыночная стоимость (2032):40,95 млрд. долларов США
- Прогноз CAGR (2024-2032): 9.20%
Каковы основные выводы глобальных автономных судов
- Автономные суда, использующие передовые технологии, такие как ИИ, датчики, GPS и IoT, становятся важными инновациями в современных морских операциях, предлагая повышенную безопасность, снижение человеческих ошибок, снижение эксплуатационных расходов и повышение эффективности использования топлива как в коммерческих, так и в военных приложениях.
- Растущее внедрение беспилотных и дистанционно управляемых судов в основном обусловлено стремлением морской отрасли к цифровой трансформации, повышенным спросом на эффективную логистику и более строгими правилами безопасности экипажа и выбросов.
- Азиатско-Тихоокеанский регион доминировал на рынке автономных судов с самой большой долей доходов в 41,2% в 2024 году, что обусловлено сильной государственной поддержкой, крупными военно-морскими инвестициями и присутствием ведущих морских технологических компаний, особенно в таких странах, как Норвегия и Финляндия, возглавляющих автономные судоходные испытания и развертывания.
- Ожидается, что Европа станет самым быстрорастущим регионом на рынке автономных судов в течение прогнозируемого периода из-за быстрого расширения морской торговли, технологических достижений и увеличения оборонных бюджетов в таких странах, как Китай, Япония и Южная Корея.
- Сегмент частичной автоматизации занимал самую большую долю рынка в 54,6% в 2024 году, чему способствовало растущее внедрение бортовых цифровых систем, таких как усовершенствованные радары, автопилот и навигация на основе датчиков.
Сфера охвата и сегментация мирового рынка автономных судов
|
Атрибуты |
Автономные корабли - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции развития автономных судов
Повышение операционной эффективности с помощью ИИ и автономной навигации
- Значительной и ускоряющейся тенденцией на глобальном рынке автономных судов является более глубокая интеграция искусственного интеллекта (ИИ), машинного обучения (ML) и автономных навигационных технологий, которые трансформируют морские операции за счет повышения эффективности, снижения затрат и повышения безопасности. Эти системы позволяют судам выполнять критически важные задачи, такие как предотвращение столкновений, оптимизация маршрута и принятие решений в режиме реального времени без вмешательства человека.
- Например, автономные суда Kongsberg используют комбинацию искусственного интеллекта, радара, лидара и усовершенствованного синтеза датчиков для интерпретации экологических данных и принятия автономных навигационных решений. Аналогичным образом, система SM300 от Sea Machines Robotics позволяет дистанционно и автономно управлять рабочими катерами и коммерческими судами, предлагая передовую ситуационную осведомленность и интеллектуальный контроль.
- Интеграция ИИ в автономные суда позволяет прогнозировать техническое обслуживание, оптимизацию расхода топлива и поведенческую аналитику на основе характеристик судна и условий окружающей среды. Например, некоторые системы могут автоматически регулировать маршруты, чтобы избежать неблагоприятных погодных условий или пробок на дорогах, снижая риск и экономя время работы.
- Бесшовная интеграция автономных систем с береговыми центрами управления и платформами управления морским движением поддерживает скоординированные операции, мониторинг флота и соблюдение нормативных требований, что позволяет централизованно управлять несколькими судами. Такой подход повышает масштабируемость и снижает зависимость от бортового экипажа.
- Эта тенденция к интеллектуальным, подключенным и самонавигационным судам коренным образом меняет ожидания морской отрасли в отношении судоходства и морских операций. Такие компании, как Wärtsilä и Rolls-Royce, являются ведущими разработками в области морских технологий с поддержкой ИИ, которые поддерживают полностью автономные и дистанционно управляемые суда, с приложениями, охватывающими грузовой транспорт, морские операции и оборону.
- Спрос на суда, которые предлагают бесшовную интеграцию ИИ и автономные возможности, быстро растет как в коммерческом, так и в оборонном секторах, поскольку заинтересованные стороны все чаще отдают приоритет безопасности, экономической эффективности и оперативной устойчивости в глобальной морской логистике.
Динамика мирового рынка автономных судов
водитель
Растущая потребность в повышении безопасности, эффективности и автоматизации на море
-
Растущий акцент на безопасность на море, эффективность эксплуатации и снижение человеческой зависимости значительно стимулирует спрос на автономные суда. Рост мировой торговли, нехватка рабочей силы в судоходной отрасли и растущее давление по сокращению выбросов подталкивают заинтересованные стороны к автономным морским решениям.
- В марте 2024 года Wärtsilä Voyage запустила платформу NaviFleet следующего поколения, предназначенную для оптимизации производительности флота и обеспечения более интеллектуальных навигационных решений с помощью искусственного интеллекта. Эти события показывают, как ключевые игроки отрасли ускоряют автоматизацию морских операций.
- Автономные суда предлагают неоспоримые преимущества, такие как снижение затрат на экипаж, повышение навигационной точности и повышение безопасности за счет мониторинга в режиме реального времени и возможностей прогнозного обслуживания. Эти преимущества становятся все более привлекательными как в коммерческих, так и в военных целях.
- Кроме того, рост загруженности портов, спрос на устойчивые методы судоходства и интеграция цифровых систем между флотами позиционируют автономные суда как центральные для будущего морской логистики. Возможность дистанционного управления или полной автоматизации судов также помогает в условиях высокого риска, таких как арктические судоходные маршруты или военная разведка.
- Тенденция к более интеллектуальным операциям на судах с искусственным интеллектом набирает обороты как в развитых, так и в развивающихся морских экономиках, причем такие страны, как Норвегия, Япония и Южная Корея, вкладывают значительные средства в автономные морские технологии. Эти инвестиции в сочетании с растущей нормативной поддержкой автономных навигационных испытаний способствуют быстрому внедрению в отрасли.
Сдержанность/вызов
Риски кибербезопасности и неопределенность регулирования создают значительные проблемы
- Уязвимости кибербезопасности представляют собой серьезную проблему для широкого внедрения автономных судов. Поскольку эти суда в значительной степени полагаются на цифровые системы, спутниковую связь и навигацию на основе искусственного интеллекта, они по своей сути восприимчивы к киберугрозам, включая спуфинг GPS, утечку данных и захват системы.
- Например, несколько морских инцидентов, связанных с помехой или подменой сигналов GPS, вызвали обеспокоенность по поводу надежности и безопасности автономных операций в открытых водах. Это побудило глобальные морские власти пересмотреть протоколы кибербезопасности для беспилотных судов.
- Решение этих рисков требует надежных рамок кибербезопасности, включая сквозное шифрование, обнаружение угроз в реальном времени, безопасные системы команд и регулярные обновления программного обеспечения. Такие компании, как Northrop Grumman и Sea Machines Robotics, инвестируют в функции кибербезопасности на основе ИИ для снижения операционных рисков.
- Кроме того, нормативная неопределенность вокруг автономных судов препятствует более быстрому внедрению на рынок. Действующие морские законы, в том числе SOLAS и COLREG, строятся вокруг судов с экипажем и еще не полностью вмещают беспилотные или дистанционно управляемые суда.
- Отсутствие стандартизированных глобальных правил для автономного судоходства приводит к эксплуатационным ограничениям, ограничениям на развертывание на большие расстояния и нерешительности среди судоходных компаний вкладывать значительные средства в недоказанные структуры.
- Для преодоления этих препятствий необходимо более тесное международное сотрудничество между морскими властями, поставщиками технологий и судостроителями. Установление четких стандартов безопасности, обновление международных конвенций и демонстрация успешного развертывания пилотов будет ключом к раскрытию полного потенциала рынка автономных судов..
Как сегментируются автономные суда
Рынок сегментирован на основе автономии, решения, типа судна и конечного пользователя.
- По автономности
На основе автономии рынок автономных судов сегментирован на частичную автоматизацию, полностью автономный и дистанционно управляемый. Сегмент частичной автоматизации занимал самую большую долю рынка в 54,6% в 2024 году, чему способствовало растущее внедрение бортовых цифровых систем, таких как усовершенствованные радары, автопилот и навигация на основе датчиков. Частичная автоматизация позволяет операторам судов повышать безопасность и уменьшать человеческие ошибки без полного удаления членов экипажа, что делает его наиболее жизнеспособным и совместимым вариантом в соответствии с действующими морскими правилами.
Полностью автономный сегмент, по прогнозам, станет свидетелем самого быстрого CAGR в 22,9% с 2025 по 2032 год, чему способствуют растущие достижения в области ИИ, дистанционного зондирования и машинного обучения. Эти суда работают полностью без присутствия человека на борту, обеспечивая долгосрочную экономию затрат и эффективность, особенно при перевозках грузов на большие расстояния. Несколько пилотных проектов в Норвегии и Азии ускоряют разработку и нормативную поддержку полностью автономных судов.
- Решение
По решению рынок сегментирован на аппаратное и программное обеспечение. В 2024 году сегмент аппаратного обеспечения доминировал на рынке с самой большой долей выручки в 62,8%, чему способствовал высокий спрос на физические системы, включая двигательные установки, автономные навигационные датчики, системы управления и устройства морской связи. Эти компоненты необходимы для сбора данных в режиме реального времени и эксплуатации судна, что делает оборудование основой любой автономной морской системы.
Сегмент программного обеспечения, как ожидается, вырастет на 23,6% с 2025 по 2032 год из-за растущей потребности в передовых алгоритмах навигации, платформах принятия решений на основе искусственного интеллекта, панелях управления автопарком и системах кибербезопасности. С ростом оцифровки программное обеспечение играет важную роль в оптимизации маршрутов, мониторинге состояния судов, прогнозировании технического обслуживания и обеспечении удаленных операций на берегу. Рост инвестиций в морскую аналитику и автономные системы искусственного интеллекта стимулирует рост этого сегмента.
- Тип судна
Исходя из типа судна, рынок подразделяется на коммерческие (наливные перевозчики, танкеры, сухогрузы, контейнеры, другие) и оборонные. В 2024 году доля коммерческого сегмента составила 68,4%, что обусловлено глобальной потребностью в повышении эффективности логистики, сокращении эксплуатационных расходов и повышении безопасности судов. Коммерческие операторы все чаще используют автономные технологии для грузовых судов, танкеров и контейнеровозов для оптимизации дальнемагистральных операций и преодоления нехватки экипажей.
Сегмент обороны, по прогнозам, будет расти на самом быстром CAGR 21,4% с 2025 по 2032 год, чему способствует рост государственных инвестиций в автономные военно-морские системы. Оборонные приложения включают беспилотные суда наблюдения, автономные противоминные корабли и высокоскоростные перехватчики. Ключевые оборонные подрядчики и военно-морские силы в США, Великобритании и Китае отдают приоритет морской автономии для повышения возможностей миссии, снижения риска для персонала и обеспечения круглосуточного патрулирования и разведывательных операций.
- Конечный пользователь
На основе конечного пользователя, рынок автономных судов сегментирован в соответствии и модернизации. Наибольшая доля рынка в 2024 году составила 57,9% из-за растущего спроса на новые суда, оснащенные полностью интегрированными автономными системами. Судостроители все чаще сотрудничают с технологическими фирмами, чтобы предложить суда, оснащенные интеллектуальными навигационными, коммуникационными и двигательными системами, обеспечивая лучшую оптимизацию дизайна и эксплуатационную надежность с самого начала.
Ожидается, что в сегменте модернизации будет зарегистрирован самый быстрый CAGR в 22,1% с 2025 по 2032 год, что обусловлено необходимостью модернизации стареющих автопарков и соблюдения новых нормативных и эксплуатационных стандартов. Модернизация позволяет модернизировать существующие суда с помощью автономных возможностей, таких как удаленный мониторинг, системы предотвращения столкновений и расширенная аналитика без затрат на полную замену. Этот подход особенно популярен среди операторов, стремящихся продлить срок службы и эффективность своих текущих флотов.
Какой регион имеет наибольшую долю в сегменте автономных судов
- Азиатско-Тихоокеанский регион доминировал на мировом рынке автономных судов с самой большой долей доходов в 41,2% в 2024 году, чему способствовало сильное морское наследие, ранние инициативы в области регулирования и значительные инвестиции в исследования и разработки морской автономии. Такие страны, как Норвегия, Финляндия и Нидерланды, находятся на переднем крае развертывания и тестирования технологий автономных судов в реальных коммерческих и исследовательских операциях.
- В регионе наблюдается быстрое внедрение полуавтономных и полностью автономных систем, особенно в области морских перевозок, внутренних водных путей и грузовых перевозок, что обусловлено целями сокращения выбросов, повышения операционной эффективности и решения проблемы нехватки экипажей.
- Кроме того, поддерживаемые правительством программы, сотрудничество между судостроителями и технологическими фирмами и поддерживающие правила Европейского агентства по безопасности на море (EMSA) ускорили инновации. Сочетание экологических мандатов, цифровой инфраструктуры и квалифицированной морской рабочей силы позиционирует Европу как ключевой центр для развития автономного судоходства как в коммерческом, так и в оборонном секторах.
Японский рынок автономных судов
Японский рынок автономных судов набирает обороты благодаря технологически развитой морской отрасли и государственным стимулам, способствующим интеллектуальному судоходству. Старение морской рабочей силы в стране и акцент на безопасность труда увеличивают спрос на автономные и дистанционно управляемые суда. Интеграция автономных технологий с японской инфраструктурой интеллектуальных портов и системами IoT способствует повышению операционной эффективности и безопасности. Кроме того, лидерство Японии в области робототехники и искусственного интеллекта поддерживает разработку сложных автономных навигационных систем, что делает ее значительным вкладом в траекторию роста мирового рынка.
Китайский рынок автономных судов
На долю Китая в 2024 году пришлась наибольшая доля доходов рынка Азиатско-Тихоокеанского региона, что объясняется его огромным коммерческим судоходным флотом и агрессивными инвестициями в автономные морские технологии. Стратегические инициативы китайского правительства, направленные на развитие умного судоходства, цифровых портов и экологичных судоходных решений, ускоряют внедрение автономных судов. Китайская судостроительная промышленность и поставщики технологий быстро внедряют автономные навигационные системы, сенсорные системы и платформы удаленной эксплуатации. Растущий спрос со стороны коммерческих судоходных компаний на снижение затрат, повышение безопасности и соблюдение экологических норм позиционирует Китай как доминирующую силу на мировом рынке автономных судов.
Рынок автономных судов США Insight
Мировой рынок автономных судов в США в 2024 году получил наибольшую долю доходов в 38% в Северной Америке, что обусловлено значительными инвестициями в автономные морские технологии и сильной государственной поддержкой развертывания беспилотных судов. Быстрое внедрение цифровых навигационных систем, систем управления судами на основе искусственного интеллекта и дистанционно управляемых судов в коммерческом судоходстве и оборонном секторе ускоряет рост рынка. Кроме того, американские технологические фирмы и судостроители являются ведущими инновациями в области синтеза датчиков, кибербезопасности и анализа данных, повышая безопасность судна и эффективность работы. Растущая обеспокоенность по поводу безопасности экипажа и экологических норм еще больше подпитывает переход к автономным и дистанционно управляемым судам, позиционируя США в качестве ключевого игрока на мировом рынке.
Европейский рынок автономных судов Insight
Европа доминировала на мировом рынке автономных судов с самой большой долей выручки в 39,8% в 2024 году, чему способствовали строгие правила безопасности на море и амбициозные цели по декарбонизации. Такие страны, как Норвегия, Финляндия и Нидерланды, являются пионерами полномасштабных испытаний и коммерческого развертывания автономных судов, особенно в области морских перевозок и морских операций. Регулятивная база Европейского агентства по безопасности на море и совместные проекты правительств, научных кругов и промышленности ускоряют внедрение полностью автономных и частично автоматизированных судов. Увеличение инвестиций в зеленые технологии и цифровую инфраструктуру также поддерживает сильные позиции региона на рынке.
Британская компания Autonomous Ships Market Insight
Ожидается, что рынок автономных судов в Великобритании будет расти до 2032 года благодаря сильной государственной поддержке, инновационным морским стартапам и фокусу на интеллектуальных портовых технологиях. Стратегический акцент страны на цифровизацию морских перевозок и повышение эффективности портов способствует разработке и внедрению автономных транспортных решений. Кроме того, опасения по поводу безопасности на море, благосостояния экипажа и снижения эксплуатационных расходов мотивируют заинтересованные стороны к внедрению технологий автономной навигации и удаленной эксплуатации. Надежное морское наследие Великобритании и нормативная поддержка продолжают способствовать расширению рынка как в коммерческом, так и в оборонном сегментах.
Немецкий рынок автономных судов Insight
Ожидается, что мировой рынок автономных судов в Германии будет значительно расти благодаря передовой судостроительной отрасли и приверженности технологиям Индустрии 4.0. Интеграция IoT, ИИ и аналитики больших данных в работу судов набирает обороты, особенно в коммерческом судоходстве и оффшорных секторах. Фокус Германии на устойчивой морской практике и сокращении выбросов способствует принятию частично и полностью автономных судов. Сотрудничество между судостроителями, поставщиками технологий и исследовательскими институтами способствует инновациям, с растущим предпочтением безопасных, эффективных и экологически чистых автономных транспортных решений в соответствии со строгими правилами ЕС.
Какие компании входят в число крупнейших в мире автономных судов
Автономная судостроительная промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- АББ(Швейцария)
- АСЕЛСАН А.Ш. (Турция)
- Системы BAE(Великобритания)
- Фугро (Нидерланды)
- GE (General Electric)(США)
- Honeywell International Inc.(США)
- Kongsberg Gruppen Maritime (Норвегия)
- L3 ASV (США)
- Northrop Grumman (США)
- Rolls-Royce plc(Великобритания)
- Siemens Energy (Германия)
- Wärtsilä (Финляндия)
- Marine Technologies LLC (США)
- Ulstein Group ASA (Норвегия)
- Мицуи (Япония)
- Компания Sea Machines Robotics Inc.(США)
- Neptec Technologies Corp. (Канада)
Каковы последние тенденции на мировом рынке автономных судов
- В апреле 2023 года Kongsberg Gruppen ASA, мировой лидер в области морской автоматизации и оборонных решений, запустила стратегическую инициативу в Южной Африке по продвижению автономных технологий судоходства, адаптированных для региональных коммерческих и морских применений. Эти усилия подчеркивают приверженность Kongsberg внедрению передовых автономных навигационных систем и возможностей удаленной эксплуатации, решению местных проблем безопасности и эффективности на море, а также укреплению своих позиций на расширяющемся глобальном рынке автономных судов.
- В марте 2023 года компания Sea Machines Robotics, пионер в области автономных систем управления судами, представила свою новую систему автономной навигации SM400, разработанную специально для прибрежных и внутренних коммерческих судов. Система повышает безопасность и эксплуатационную эффективность, обеспечивая расширенное дистанционное управление и автономное маневрирование, что отражает приверженность Sea Machines инновациям в автономных морских технологиях для коммерческого судоходства и оборонного сектора.
- В марте 2023 года Mitsubishi Heavy Industries (MHI) успешно развернула в Японии проект автономного судна Yokohama, направленный на революцию в городской портовой логистике посредством полностью автономных судовых операций. Эта инициатива использует системы с поддержкой ИИ и IoT для оптимизации эффективности и безопасности судоходства в оживленных портовых средах, подчеркивая лидерство MHI в интеграции интеллектуальных технологий в устойчивый морской транспорт.
- В феврале 2023 года Wärtsilä Corporation, ведущий поставщик интеллектуальных морских решений, объявила о стратегическом партнерстве с Сингапурским морским и портовым управлением (MPA) для разработки автономного коридора испытаний судов. Это сотрудничество облегчает реальные испытания технологий автономной навигации и удаленной эксплуатации, подчеркивая приверженность Wärtsilä ускорению инноваций и нормативного развития в автономном судоходстве.
- В январе 2023 года Rolls-Royce Marine под руководством своего автономного судоходного подразделения представила платформу дистанционного управления судном следующего поколения на Nor-Shipping Conference 2023. Оснащенная передовыми функциями слияния датчиков, навигации ИИ и кибербезопасности, платформа позволяет операторам доставки проводить удаленный мониторинг и контроль с повышенной безопасностью и эффективностью. Этот запуск усиливает стратегический акцент Rolls-Royce на интеграцию передовых технологий автоматизации на мировом рынке автономных судов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











