


Глобальная сегментация рынка автономных шаттлов по типу шаттлов (автономные шаттлы Пассажира, грузовые автономные шаттлы и смешанные шаттлы), технология (системы на основе LiDAR, системы на основе камер, радиолокационные системы и системы связи V2X), применение (общественный транспорт, аэропортовый транспорт, университетские и корпоративные кампусы, умные города, туризм и гостиничный бизнес, промышленные объекты, медицинские кампусы и жилые сообщества), модель обслуживания (общественный транспорт, междугородный транспорт, корпоративные услуги шаттлов и услуги мобильности по требованию) - тенденции отрасли и прогноз до 2033 года
Каков размер рынка автономных челноков и темпы роста
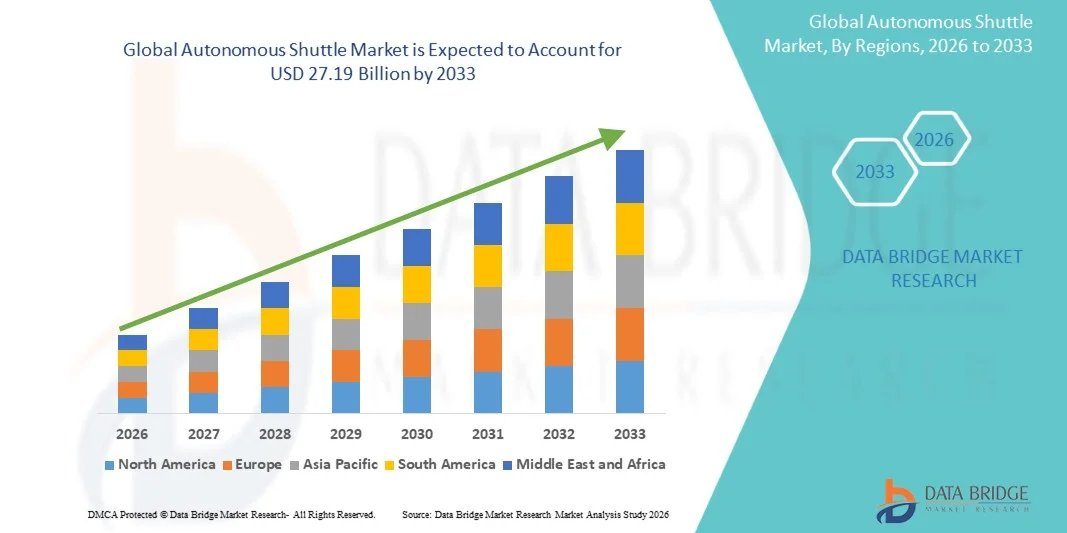
- Согласно анализу Data Bridge Market Research, рынок автономных челноков был оценен как самый дорогой.$6,20 млрд. в 2025 годуи, по прогнозам, достигнет27,19 млрд долларов к 2033 годуРастущий в aCAGR 20,30% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим спросом на автономные и общие решения для мобильности, быстрыми достижениями в области искусственного интеллекта, LiDAR, сенсорных технологий и связи между транспортными средствами и всем, а также расширением приложений в общественном транспорте, аэропортах, корпоративных кампусах и умных городах.
- Растущее внимание к сокращению выбросов, связанных с транспортом, повышению безопасности дорожного движения и решению проблемы нехватки водителей в сочетании с растущими инвестициями в инфраструктуру умных городов и программы автономной мобильности заставляют транспортные органы, операторов мобильности и частные организации внедрять автономные технологии челноков. Электрические и автономные челноки 4-го уровня все чаще используются в контролируемых и фиксированных маршрутах, предлагая экономически эффективные, гибкие и безопасные решения для мобильности, поддерживая переход к подключенным и устойчивым перевозкам.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $6,20 млрд.
- Ожидаемая рыночная стоимость (2033): 27,19 млрд долларов США
- Прогноз CAGR (2026–2033): 20,30%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные особенности рынка автономных шаттлов
- Северная Америка доминировала на рынке автономных шаттлов с самой большой долей доходов в 41,2% в 2025 году, поддерживаемой передовой автономной технологической инфраструктурой, сильными инвестициями в исследования и разработки и благоприятной нормативной базой.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 18,6% с 2026 по 2033 год, чему способствуют быстрая урбанизация, инициативы «умных городов», расширение инфраструктуры мобильности и увеличение развертывания автономных услуг шаттлов в Китае, Японии, Южной Корее и Индии.
- Сегмент пассажирских автономных шаттлов возглавил рынок с долей 70% в 2025 году, что обусловлено увеличением развертывания решений автономной мобильности для общественного транспорта, кампусов, аэропортов и подключения последней мили.
- Грузовые автономные челноки являются наиболее быстро растущим типом челноков, которые, по прогнозам, зарегистрируют CAGR в 20%, что отражает всплеск спроса на автоматизированное перемещение товаров через аэропорты, логистические объекты, промышленные парки и коммерческие кампусы.
- Сегмент систем на основе LiDAR доминировал в технологической категории с долей выручки 44,8% в 2025 году, что обусловлено его способностью обеспечивать высокоточное трехмерное отображение, обнаружение объектов и восприятие окружающей среды.
- Доля общественного транспорта на рынке в 2025 году составила 34%, что обусловлено повышением интереса правительства к автономной мобильности и необходимостью улучшения связи между первой и последней милями.
- Сегмент услуг мобильности по требованию является самой быстрорастущей категорией моделей услуг с CAGR 25%, что обусловлено растущим спросом на гибкие перевозки, которые могут реагировать на потребности пассажиров, а не полагаться исключительно на фиксированные графики.
Сфера охвата и сегментация рынка автономных шаттлов
|
Атрибуты |
Автономный шаттл Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автономных шаттлов
- Агентства общественного транспорта и операторы мобильной связи все чаще используют автономные шаттлы для связи первой и последней мили, особенно на фиксированных маршрутах, где предсказуемые условия эксплуатации обеспечивают более безопасную и надежную автономную работу.
- Например, в апреле 2026 года Сингапур открыл для публики автономные маршрутные маршрутные маршруты в Пунгголе, соединяя жилые комплексы с ключевыми удобствами, такими как станции метро и поликлиники, и дополняя существующую сеть общественного транспорта.
- Интеграция автономных шаттлов с существующими сетями общественного транспорта обеспечивает гибкое покрытие маршрутов, улучшает доступность к недостаточно обслуживаемым районам и снижает зависимость от обычных услуг, предоставляемых водителем.
- Аэропорты, кампусы, промышленные объекты, больницы и жилые районы все чаще принимают автономные шаттлы, потому что контролируемые или полуконтролируемые среды упрощают проверку маршрутов и автономное управление автопарком.
- Например, в сентябре 2025 года аэропорт Цюриха сообщил, что его пилот автономного шаттла достиг уровня автоматизации 3, а в качестве следующего шага к работе уровня 4 планируется провести тестирование пассажиров и удаленный мониторинг.
- По мере того, как города и транспортные операторы продолжают уделять приоритетное внимание устойчивой мобильности, соединению последней мили и автоматизированному общественному транспорту, ожидается, что развертывание автономных челноков по фиксированной маршрутной и контролируемой среде ускорится, усиливая автономную мобильность как важный компонент городского транспорта следующего поколения.
Каковы основные драйверы рынка автономных шаттлов
- Растущая потребность в эффективных перевозках последней мили и растущая нехватка транспортного персонала значительно увеличивают спрос на автономные шаттлы, способные дополнять обычные услуги общественного транспорта.
- Например, в сентябре 2025 года сингапурская компания ComfortDelGro объявила о планах по внедрению автономных шаттлов с Pony.ai в Пунгголе, сославшись на необходимость дополнить нехватку водителей, маршрутов и автобусов в сообществе. Компания начала обучение операторов безопасности, в том числе бывших таксистов, для автономной работы шаттла.
- Транспортные власти, муниципалитеты и операторы мобильной связи интегрируют автономные челноки в сети общественного транспорта, чтобы расширить охват, повысить гибкость обслуживания и обеспечить устойчивую мобильность, не требуя водителя для каждого транспортного средства.
- Например, в июле 2025 года Транспортное управление Джексонвилла запустило первый автономный общественный транспорт в США, развернув 14 электрических автономных транспортных средств вдоль 3,5-мильного маршрута с 12 назначенными станциями в центре Джексонвилла, демонстрируя использование автономных челноков для расширения услуг общественного транспорта.
- Поскольку правительства все чаще внедряют автоматизированные, подключенные и устойчивые транспортные системы, автономные шаттлы останутся важным решением для удовлетворения потребностей в мобильности первой и последней мили и повышения эффективности будущих сетей общественного транспорта.
Какие факторы препятствуют росту рынка автономных шаттлов
- Развертывание автономных челноков требует значительных инвестиций в датчики, системы управления транспортными средствами, инфраструктуру подключения, картографирование, наблюдение за флотом и проверку безопасности, что увеличивает стоимость и сложность коммерческого развертывания.
- Эти требования могут ограничить внедрение среди небольших транспортных операторов и муниципалитетов, особенно там, где все еще развивается специализированная инфраструктура, технический опыт и нормативная база для автономных транспортных средств.
- Например, в ноябре 2025 года Министерство транспорта Сингапура заявило, что пилоты автономных транспортных средств помогут определить, потребуется ли для будущего развертывания дополнительная инфраструктура, включая специальные точки посадки и высадки или датчики.
- Регуляторное утверждение и требования безопасности пассажиров также создают эксплуатационные проблемы, поскольку автономные шаттлы, работающие на дорогах общего пользования, требуют авторизации, оценки маршрута, анализа рисков и проверки безопасности перед коммерческим обслуживанием.
- Например, в июне 2025 года Департамент транспорта Великобритании опубликовал исследование, посвященное роли водителя и инклюзивности пассажиров в автоматизированных пассажирских услугах, выделив такие проблемы, как помощь в инвалидной коляске и поддержка пассажиров с нарушениями зрения, когда нет водителя или бортпроводника.
- Сочетание высоких затрат на развертывание, требований к инфраструктуре, сложности регулирования и соображений безопасности пассажиров продолжает замедлять крупномасштабную коммерциализацию, особенно для автономных шаттлов на сложных дорогах общего пользования.
Как сегментируется рынок автономных шаттлов
Рынок автономных челноков сегментирован на основе типа челнока, технологии, приложения и модели обслуживания.
- Тип шаттла
На основе типа шаттла рынок автономных шаттлов сегментирован на пассажирские автономные шаттлы, грузовые автономные шаттлы и шаттлы смешанного использования. Сегмент пассажирских автономных шаттлов доминировал на рынке с долей 70% в 2025 году, благодаря увеличению развертывания автономных мобильных решений для общественного транспорта, кампусов, аэропортов и подключения последней мили. Пассажирские шаттлы особенно подходят для маршрутов на короткие расстояния, где предсказуемые маршруты и частые остановки поддерживают автономную работу. Муниципалитеты и транспортные операторы все чаще оценивают эти транспортные средства, чтобы дополнить обычные автобусы и устранить пробелы в перевозках первой и последней мили. Растущая урбанизация и спрос на устойчивую общую мобильность еще больше способствуют внедрению пассажирских шаттлов. Сегмент также выигрывает от увеличения развертывания электрических автономных челноков в контролируемых городских и институциональных средах.
Сегмент грузовых автономных челноков, по прогнозам, зафиксирует самый быстрый рост на уровне 20% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на автоматизированное перемещение грузов через аэропорты, логистические объекты, промышленные парки и коммерческие кампусы. Грузовые челноки могут работать на повторяющихся маршрутах с ограниченным вмешательством человека, что делает их пригодными для условий, где требуются предсказуемые циклы транспортировки. Растущая активность электронной коммерции и расширение автоматизированных логистических операций создают дополнительный спрос на автономное перемещение пакетов, поставок и материалов. Нехватка рабочей силы и растущие эксплуатационные расходы на транспорт также побуждают предприятия оценивать перевозки грузов без водителя. Интеграция платформ LiDAR, камер, радаров, искусственного интеллекта и управления флотом повышает надежность навигации и эксплуатации.
- По технологии
На основе технологий глобальный рынок автономных челноков сегментирован на системы на основе LiDAR, системы на основе камер, системы на основе радаров и системы связи V2X. Сегмент систем на основе LiDAR доминировал на рынке с долей 44,8% в 2025 году, благодаря своей способности обеспечивать высокоточное трехмерное отображение, обнаружение объектов и восприятие окружающей среды. LiDAR позволяет автономным челнокам определять пешеходов, транспортные средства, границы дорог и препятствия с высокой пространственной точностью. Технология особенно ценна для шаттлов, работающих в кампусах, аэропортах, выделенных маршрутах и городских условиях, где необходимо надежное восприятие. Производители все чаще объединяют LiDAR с искусственным интеллектом и другими сенсорными технологиями для улучшения автономной навигации и резервирования. Растущий акцент на безопасность пассажиров и надежную автономную работу также способствует внедрению LiDAR.
Сегмент систем связи V2X, по прогнозам, зафиксирует самый быстрый рост на 25% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на подключенные и скоординированные автономные перевозки. V2X позволяет шаттлам общаться с другими транспортными средствами, транспортной инфраструктурой, пешеходами и сетевыми системами в режиме реального времени. Это соединение может предоставить автономным транспортным средствам информацию, выходящую за рамки того, что бортовые датчики могут самостоятельно обнаруживать, поддерживая более безопасную и эффективную навигацию. Расширение развертывания «умной» транспортной инфраструктуры и подключенных дорожных систем создает благоприятные условия для шаттлов с поддержкой V2X. Расширение передовых беспроводных сетей также повышает скорость и надежность связи между транспортными средствами и инфраструктурой.
- С помощью приложения
На основе применения рынок автономных челноков сегментирован на общественный транспорт, аэропортовый транспорт, университетские и корпоративные кампусы, умные города, туризм и гостеприимство, промышленные объекты, кампусы здравоохранения и жилые сообщества. Сегмент общественного транспорта доминировал на рынке с долей 34% в 2025 году, чему способствовали растущий интерес правительства к автономной мобильности и необходимость улучшения связи между первой и последней милями. Агентства общественного транспорта используют автономные шаттлы в дополнение к обычным автобусным сетям и обслуживают маршруты, где традиционные автобусы могут быть неэффективными. Операции на стационарных маршрутах также обеспечивают относительно предсказуемые условия для развертывания автономных технологий и проверки эффективности безопасности. Растущие городские заторы, нехватка водителей и давление с целью обеспечить устойчивый транспорт еще больше побуждают органы транзита оценивать автономные шаттлы. Технология также может улучшить связь между основными транзитными станциями и прилегающими районами.
Сегмент аэропортовых перевозок, по прогнозам, будет наблюдать самый быстрый рост в 10% CAGR с 2026 по 2033 год, что обусловлено потребностью аэропортов в эффективном и надежном передвижении пассажиров и сотрудников между терминалами, парковочными зонами, объектами проката автомобилей и другими удобствами аэропорта. Среды аэропорта обычно имеют заранее определенные маршруты и операционные зоны, что делает их пригодными для автономного развертывания шаттлов. Автономные операции также могут снизить зависимость от водителей-людей и потенциально улучшить использование автопарка в течение дня. Увеличение пассажиропотока побуждает аэропорты инвестировать в технологии, которые улучшают связь терминалов и сокращают время ожидания. Возможность эксплуатации электрических автономных челноков также согласуется с более широкими целями сокращения выбросов в аэропортах. Автономные челноки могут еще больше снизить потребности в рабочей силе, одновременно повышая эффективность перевозок в больших помещениях аэропорта.
- Модель сервиса
На основе модели обслуживания глобальный рынок автономных челноков сегментирован на общественный транспорт, междугородние перевозки, корпоративные услуги челноков и услуги мобильности по требованию. Сегмент общественного транспорта доминировал на рынке с долей 45,5% в 2025 году, чему способствовала растущая интеграция автономных шаттлов в сети общественного транспорта. Транзитные агентства развертывают автономные транспортные средства для обеспечения связи первой и последней мили и расширения охвата в районах, которые могут не оправдывать обычные автобусные услуги. Развертывание общественного транспорта также выигрывает от фиксированных маршрутов, установленных остановок и централизованных систем управления автопарком. Растущие государственные инвестиции в интеллектуальную мобильность и устойчивую транспортную инфраструктуру усиливают спрос на автономный общественный транспорт. Нехватка водителей и увеличение эксплуатационных расходов создают дополнительные стимулы для транзитных операторов для автоматизации повторяющихся маршрутов челноков.
Сегмент услуг мобильности по требованию, по прогнозам, продемонстрирует самый быстрый рост на уровне 25% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на гибкие перевозки, которые могут реагировать на потребности пассажиров, а не полагаться исключительно на фиксированные графики. Автономные челноки по требованию могут динамически регулировать маршруты или точки посадки на основе запросов пассажиров, улучшая использование транспортных средств и уменьшая ненужные поездки. Эти услуги особенно актуальны для жилых общин, деловых районов, кампусов, аэропортов и недостаточно обслуживаемых городских районов. Интеграция с приложениями для смартфонов, облачными диспетчерскими платформами, мониторингом флота в режиме реального времени и цифровыми платежными системами делает мобильность, отвечающую требованиям, все более осуществимой. Модель может также дополнять существующий общественный транспорт, обеспечивая гибкие соединения с основными станциями и центрами мобильности.
В каком регионе находится наибольшая доля рынка автономных челноков
- Северная Америка доминировала на рынке автономных шаттлов с самой большой долей доходов в 41,2% в 2025 году, поддерживаемой передовой автономной технологической инфраструктурой, сильными инвестициями в исследования и разработки и благоприятной нормативной базой.
- Регион также извлекает выгоду из присутствия крупных автономных автомобильных технологических компаний, установленных экосистем мобильности, обширных программ тестирования и растущего внедрения автономных шаттлов в общественном транспорте, аэропортах, кампусах и корпоративной среде. Увеличение инвестиций в интеллектуальную мобильную инфраструктуру, подключенные транспортные системы и устойчивые решения последней мили продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Автономный рынок шаттлов США
Рынок автономных челноков США демонстрирует сильный рост благодаря растущим инвестициям в автономный общественный транспорт, интеллектуальную инфраструктуру мобильности и программы тестирования беспилотных транспортных средств. Зрелая технологическая экосистема страны, наряду с растущим внедрением искусственного интеллекта, LiDAR, систем подключенных транспортных средств и электрических автономных шаттлов, стимулирует спрос на общественный транспорт, аэропорты, кампусы и корпоративные объекты. Кроме того, растущий акцент на устранении нехватки водителей, улучшении связи на последней миле и разработке более безопасных и устойчивых транспортных решений ускоряет развертывание автономных шаттлов в муниципалитетах и мобильных операторах.
Азиатско-Тихоокеанский автономный рынок шаттлов
Ожидается, что рынок автономных шаттлов в Азиатско-Тихоокеанском регионе будет быстро расти, чему способствуют растущая урбанизация, расширение инициатив в области «умных» городов и увеличение инвестиций в автономную транспортную инфраструктуру в таких странах, как Китай, Япония, Южная Корея и Индия. Растущий спрос на эффективную мобильность последней мили, растущее внедрение электромобилей и государственная поддержка интеллектуальных транспортных систем поддерживают расширение регионального рынка. Кроме того, растущее присутствие автомобильных технологических компаний, программ тестирования автономного вождения и подключенной инфраструктуры мобильности ускоряет внедрение автономных шаттлов в приложениях общественного и частного транспорта.
Японский автономный шаттл Market Insight
Японский рынок автономных челноков демонстрирует устойчивый рост благодаря растущим инвестициям в технологии автоматизированной мобильности, транспортные инновации и решения, направленные на решение проблем мобильности в стареющих и недостаточно обслуживаемых сообществах. Транспортные операторы, муниципалитеты и технологические компании все чаще развертывают автономные шаттлы для местного общественного транспорта, мобильности сообщества и подключения последней мили. Более того, растущая интеграция искусственного интеллекта, LiDAR, технологий «автомобиль-все» и электрических силовых агрегатов, наряду с акцентом страны на безопасные и эффективные транспортные решения, еще больше способствует росту рынка.
Китайский автономный рынок шаттлов
Китайский рынок автономных челноков быстро растет, что обусловлено растущей урбанизацией, расширением интеллектуальной транспортной инфраструктуры и сильной государственной поддержкой автономного вождения и развития умных городов. Растущее внедрение искусственного интеллекта, LiDAR, 5G-подключения и технологий «автомобиль-все» в приложениях общественного транспорта и коммерческой мобильности значительно повышает спрос на рынке. Кроме того, растущие инвестиции в исследования и разработки автономных транспортных средств, расширение пилотных зон и расширение развертывания услуг мобильности без водителя позиционируют Китай как один из самых быстрорастущих рынков для автономных шаттлов во всем мире.
Автономный шаттл Market Insight
Рынок автономных челноков в Великобритании переживает устойчивый рост, чему способствует растущее внедрение автоматизированных пассажирских перевозок, технологий умной мобильности и программ тестирования автономных транспортных средств. Увеличение инвестиций в инфраструктуру автономных шаттлов и растущий спрос на гибкие, устойчивые и экономически эффективные решения для общественного транспорта способствуют росту рынка. Кроме того, интеграция искусственного интеллекта, передовых датчиков, технологий подключения и удаленного мониторинга автопарка улучшает производительность автономных челноков и операционную эффективность, позиционируя Великобританию как ключевой инновационный рынок в отрасли автономной мобильности.
Немецкий автономный шаттл Market Insight
Рынок автономных шаттлов Германии неуклонно расширяется благодаря сильной автомобильной производственной базе страны, передовым исследовательским возможностям и растущему внедрению технологий автономной мобильности следующего поколения. Автомобильные компании, транспортные операторы, муниципалитеты и исследовательские учреждения все чаще используют автономные шаттлы для общественного транспорта, тестирования, мобильности пассажиров и приложений для умных городов. Непрерывные достижения в области искусственного интеллекта, сенсорных технологий, подключения и платформ электромобилей, наряду с сильным акцентом правительства на устойчивый транспорт и инновации в области автономного вождения, способствуют дальнейшему росту рынка в Германии.
Какие компании занимают лидирующие позиции на рынке автономных шаттлов
Автономная шаттл-индустрия в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- EasyMile SAS(Франция)
- Мобильность Navya(Франция)
- Может мобильность(США)
- Perrone Robotics, Inc.(США)
- Омми(Новая Зеландия)
- Auve Tech (Эстония)
- Aurrigo International PLC (Великобритания)
- Karsan Otomotiv San. ve Tic. A.Ş. (Турция)
- BENTELER (Германия)
- WeRide Inc. (Китай)
- Pony AI Inc. (Китай)
- Hyundai Motor Company (Южная Корея)
- Toyota Motor Corporation (Япония)
- Mobileye Global Inc (Израиль)
- ZF Friedrichshafen AG (Германия)
- Oxa Autonomy (Великобритания)
- TIER IV, Inc. (Япония)
- Beep, Inc. (США)
- Volvo Group (Швеция)
- Ridecell, Inc. (США)
Каковы последние события на рынке автономных шаттлов
- В сентябре 2025 года аэропорт Цюриха объявил, что его автономный пилот автобуса-шаттла достиг уровня автоматизации 3 после испытаний, которые начались в марте 2025 года. Сотрудники использовали шаттлы с июня, в то время как команда проекта подготовила систему дистанционного мониторинга для обеспечения будущей работы без водителя. Технология, поставляемая WeRide, тестируется в помещениях аэропорта для создания технических, эксплуатационных и нормативных основ для автономных пассажирских перевозок более высокого уровня.
- В июле 2025 года WeRide запустила полностью беспилотные операции Robobus в Resorts World Sentosa в Сингапуре, отметив первую в Юго-Восточной Азии автономную работу транспортного средства без сотрудника службы безопасности на борту. Развертывание представляло собой значительный шаг к коммерческим автономным челночным услугам в контролируемых средах и продемонстрировало использование беспилотных технологий для пассажирских перевозок. Операция основана на технологии автономного вождения WeRide и усилиях Сингапура по расширению услуг автоматизированной мобильности.
- В июне 2025 года Управление транспорта Джексонвилла запустило автономную службу общественного транспорта NAVI, став первой службой дохода от автономных транспортных средств в Соединенных Штатах. В первоначальном сервисе используется парк из 14 настраиваемых электромобилей Ford E-Transit, оснащенных автоматизированной системой вождения Oxa. Транспортные средства могут вмещать пассажиров и включать функции доступности, демонстрируя, как автономные технологии могут быть включены в обычный общественный транспорт.
- В августе 2024 года Гонконг начал подготовку к испытанию двух автономных автобусов-челноков в парке Фэйрвью в Юэнь Лонге. Автомобили были оснащены искусственным интеллектом, 15 радарами, камерами распознавания, электронными картами высокой четкости и возможностью подключения 5G для мониторинга в режиме реального времени. Примерно семимесячное испытание было разработано для оценки пассажироперевозок без водителя на жилой петле длиной 2,5 километра.
- В марте 2022 года Volkswagen обнародовал ID. Buzz как платформа для транспортных средств, предназначенная для поддержки будущих концепций автономной мобильности, в том числе основанных на приложениях электрических шаттлов MOIA и услуг по организации поездок. Volkswagen подчеркнул роль автомобиля в будущем городском транспорте и его совместимость с автономным вождением. Идентификатор. Buzz объединил полностью электрическую трансмиссию с подключенными технологиями транспортных средств, включая связь Car2X, создав основу для будущих автоматизированных приложений мобильности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











