


Глобальный рынок технологий автономных поездов: сегментация по компонентам (тахометр, доплеровский датчик, акселерометр, камера, антенна и радиоаппаратура), технологиям (CBTC, ERTMS, PTC и ATC), типам поездов (метро/монорельс, легкорельсовый транспорт и высокоскоростные поезда), автоматизации (GOA1, GOA2, GOA3 и GOA4) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка автономных железнодорожных технологий
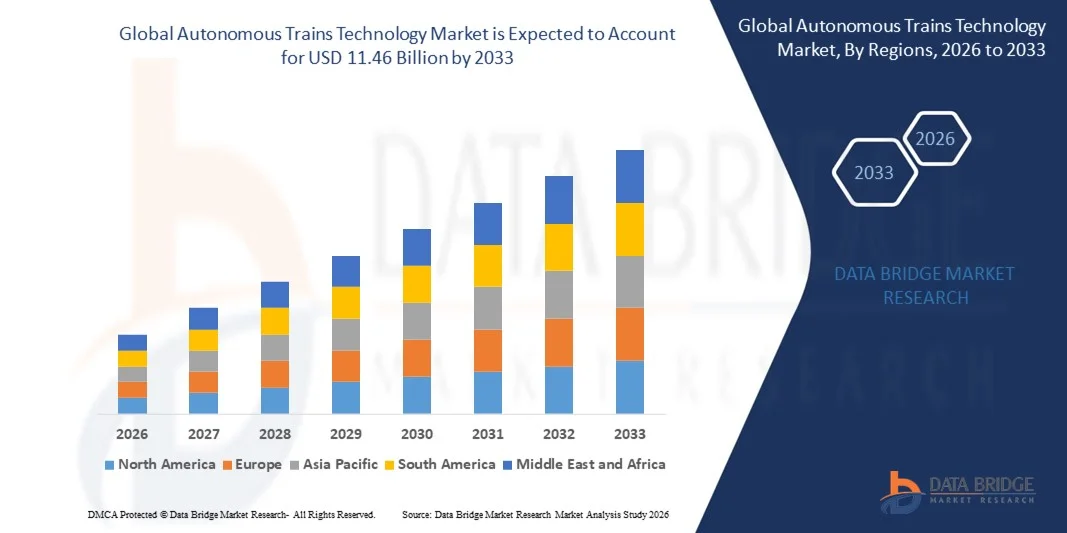
- Согласно анализу Data Bridge Market Research, размер мирового рынка технологий автономных поездов был оценен как7,88 млрд долларов в 2025 годуОжидается, что он достигнет11,46 млрд долларов к 2033 году, вCAGR 4,80%в течение прогнозируемого периода
- Принятие автономных перевозок в связи с постоянным развитием транспортных технологий, положительное влияние технологий на все виды транспорта, такие как поезда и растущий спрос на безопасность, безопасность и эффективный транспорт, являются основными факторами, определяющими рынок технологий автономных поездов.
- Технологический прогресс в рельсах, использование передовых технологий, таких как мощные камеры, передовые навигационные системы, датчики и бортовые компьютерные системы, а также популярность этих типов поездов, владеющих меньшим количеством времени, которое они занимают по сравнению с обычными поездами, ускоряют рост рынка автономных поездов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):7,88 млрд долларов
- Ожидаемая рыночная стоимость (2033):11,46 млрд долларов
- Прогноз CAGR (2026–2033): 4.80%
Каковы основные выводы рынка технологий автономных поездов
- Внедрение автономных технологий в поездах с целью сокращения числа аварий и загрязнения, снижения нагрузки на ископаемое топливо, повышения эффективности и высокого использования этих поездов, поскольку они, как известно, имеют подключенный сервер, помогающий им измерять точное расстояние между поездами, являются факторами, влияющими на рынок технологий автономных поездов.
- Кроме того, высокая безопасность и преимущества обслуживания пассажиров на борту и увеличение бюджетных ассигнований на развитие железных дорог положительно влияют на рынок технологий автономных поездов. Кроме того, развитие автономных грузовых поездов и низкое потребление энергии и эксплуатационные расходы автономных поездов расширяют выгодные возможности для игроков рынка технологий автономных поездов.
- Азиатско-Тихоокеанский регион доминировал на рынке технологий автономных поездов с долей дохода 44,12% в 2025 году, что обусловлено быстрой урбанизацией, расширением сетей метро и ускоренным внедрением автономных и беспилотных железнодорожных технологий в Китае, Японии, Южной Корее и Индии.
- По прогнозам, в Северной Америке будет зарегистрирован самый быстрый CAGR в 12,23% с 2026 по 2033 год, чему будет способствовать быстрая модернизация железнодорожной инфраструктуры, широкое внедрение передовых систем сигнализации и растущий спрос на автоматизированные и дистанционно управляемые железнодорожные решения.
- Сегмент камер доминировал на рынке с долей 31,6% в 2025 году, чему способствовала растущая интеграция систем видения с высоким разрешением для обнаружения препятствий, мониторинга платформ, контроля дорожек и автономного принятия решений.
Сфера охвата и сегментация рынка автономных поездов
|
Атрибуты |
Автономные поезда Технологии Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке технологий автономных поездов
Увеличение перехода к высокоскоростным, интеллектуальным и полностью интегрированным автономным железнодорожным системам
- Рынок технологий автономных поездов переживает быстрое внедрение систем принятия решений с поддержкой ИИ, богатых датчиками и в режиме реального времени, которые повышают безопасность, точность автоматизации и эффективность работы.
- Производители внедряют передовые бортовые блоки управления, программное обеспечение для беспилотных поездов, инструменты предиктивного обслуживания и мультисенсорные термоядерные платформы, объединяющие LiDAR, радар, камеры и связь V2X.
- Растущий спрос на энергоэффективные, полуавтономные и полностью автономные железнодорожные решения ускоряет развертывание сетей метро, высокоскоростных железных дорог и грузовых коридоров.
- Например, такие компании, как Alstom, Siemens, Hitachi Rail и CRRC модернизируют платформы автоматизации с улучшенной локализацией, улучшенным обнаружением препятствий и облачными системами управления.
- Растущая потребность в более быстром транзите, уменьшении человеческих ошибок и автоматизированном управлении трафиком усиливает переход к более высоким уровням автоматизации (GoA 2-4).
- По мере расширения железнодорожных сетей и ускорения урбанизации автономные железнодорожные технологии будут оставаться необходимыми для безопасной, высокой пропускной способности и устойчивой железнодорожной мобильности во всем мире.
Каковы основные драйверы рынка технологий автономных поездов
- Растущий спрос на безопасные, эффективные и беспилотные железнодорожные перевозки для снижения аварийности, повышения пунктуальности и оптимизации потока железнодорожного транспорта
- Например, в 2025 году глобальные игроки, такие как Alstom, Thales и Siemens Mobility, укрепили свои портфели автономных поездов с помощью модернизированных систем сигнализации, предотвращения столкновений и цифровых решений управления поездами.
- Растущее внедрение умной мобильности, расширение городских железных дорог и модернизация высокоскоростных железных дорог в США, Европе и Азиатско-Тихоокеанском регионе стимулируют инвестиции в автоматизацию.
- Достижения в области CBTC, ETCS Level 3, наблюдения на основе ИИ, мониторинга в режиме реального времени и обслуживания с поддержкой IoT повышают надежность системы и операционную производительность
- Растущее использование подключенных датчиков, программного обеспечения автоматизации и интеллектуальных сетей связи стимулирует спрос на автономные железнодорожные решения следующего поколения.
- Ожидается, что благодаря сильным государственным расходам, программам цифровой трансформации железных дорог и обязательствам по устойчивому развитию рынок автономных железнодорожных технологий станет свидетелем устойчивого долгосрочного роста.
Какой фактор влияет на рост рынка технологий автономных поездов
- Высокие первоначальные затраты, связанные с передовой сигнализацией, автономными системами управления и технологиями безопасности с несколькими датчиками, ограничивают внедрение, особенно в развивающихся регионах.
- Например, в течение 2024-2025 годов рост затрат на электронику, нехватка специализированных чипсетов и более длительные сроки развертывания увеличили расходы на интеграцию систем для нескольких глобальных производителей железнодорожных перевозок.
- Сложность внедрения систем принятия решений на основе ИИ, смешанное управление трафиком и автоматизация на уровне GoA 4 увеличивает потребность в высококвалифицированных инженерах и программах повышения квалификации.
- Ограниченная осведомленность и медленное внедрение технологий на развивающихся рынках препятствуют крупномасштабному развертыванию автономных железнодорожных систем.
- Конкуренция со стороны полуавтономных железнодорожных технологий, обычных обновлений сигнализации и ручных железнодорожных операций создает ценовое давление и задерживает полный переход на автоматизацию.
- Для решения этих проблем компании сосредотачиваются на оптимизированной по стоимости архитектуре автоматизации, прогнозном обслуживании, облачном мониторинге и модульных решениях для повышения глобального внедрения технологий автономных поездов.
Как сегментируется рынок технологий автономных поездов
Рынок сегментирован на основекомпонент, технология, тип поезда и автоматизация.
- Компонент
На основе компонента рынок технологий автономных поездов сегментирован на Tachometer, Doppler, Accelerometer, Camera, Antenna и Radio Set. Сегмент камер доминировал на рынке с долей 31,6% в 2025 году, чему способствовала растущая интеграция систем видения с высоким разрешением для обнаружения препятствий, мониторинга платформ, контроля дорожек и автономного принятия решений. Камеры поддерживают аналитику на основе ИИ, обработку видео в реальном времени и прогнозирование поведения, что делает их необходимыми для автоматизации безопасности в метро, скоростных поездах и скоростных поездах. Их роль в обеспечении ситуационной осведомленности и вождении с помощью компьютерного зрения усиливает широкое распространение.
Ожидается, что сегмент Antenna будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует растущее внедрение связи V2X, спутникового позиционирования, обновлений CBTC и связанных экосистем поездов. Растущая зависимость от беспроводной связи, точной локализации и бесперебойного обмена данными ускоряет спрос на передовые антенные системы в глобальных автономных железнодорожных проектах.
- По технологии
На основе технологий рынок сегментирован на CBTC, ERTMS, PTC и ATC. Сегмент CBTC (Communication-Based Train Control) доминировал на рынке с долей 42,3% в 2025 году, чему способствовала масштабная модернизация метро, более короткие пути, улучшенное управление движением и более высокие уровни автоматизации, принятые в Европе, Азиатско-Тихоокеанском регионе и на Ближнем Востоке. Системы CBTC обеспечивают превосходную точность, непрерывную связь и гибкость для операций GoA2-GoA4, что делает их глобальным стандартом для беспилотных метро.
Сегмент ERTMS (Европейская система управления железнодорожным движением) будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено расширением высокоскоростных железнодорожных сетей, программ трансграничной совместимости и цифровой трансформацией железных дорог, поддерживаемой правительством. Все более широкое внедрение ETCS Level-2 и Level-3 для повышения безопасности, повышения пропускной способности и усовершенствованной автоматической защиты поездов стимулирует спрос на ERTMS в Европе, Азии и на развивающихся рынках.
- Тип поезда
На основе типа поезда рынок технологий автономных поездов сегментирован на Metro/Monorail, Light Rail и High-Speed Rail/Bullet Train. Сегмент Metro/Monorail доминировал на рынке с долей 49,1% в 2025 году, чему способствовала быстрая урбанизация, инициативы по управлению перегрузками и широкое развертывание автоматизированных сетей метро в Китае, Индии, Европе и регионе Персидского залива. Системы метро используют передовую автоматизацию для повышения пунктуальности, снижения эксплуатационных расходов и повышения безопасности пассажиров, что делает их основной областью применения автономных технологий.
Ожидается, что сегмент высокоскоростных железных дорог / скоростных поездов будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено расширением национальных высокоскоростных железных дорог, государственными инвестициями в автономные коридоры на большие расстояния и спросом на профилактическое обслуживание, автоматизированный контроль и управление движением в режиме реального времени. Усиливающееся глобальное внимание к быстрому и устойчивому междугороднему транспорту ускоряет развертывание технологий высокоскоростных железных дорог с автономной поддержкой.
- Уровень автоматизации
На основе автоматизации рынок сегментирован на GOA1, GOA2, GOA3 и GOA4. Сегмент GOA2 доминировал на рынке с долей 38,7% в 2025 году, поскольку он представляет собой наиболее широко внедренный уровень автоматизации в глобальных системах метро. GOA2 предлагает улучшенную эффективность, уменьшенную человеческую ошибку и частичную автоматизацию, сохраняя при этом надзор оператора.
Ожидается, что сегмент GOA4 (полностью беспилотный, не обслуживаемый поезд) будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим внедрением полностью автономных метро, оптимизацией труда, улучшенными функциями безопасности и экономичными операциями. Растущая зависимость от передовых CBTC, мониторинга на основе искусственного интеллекта, удаленных операционных центров и прогнозного обслуживания позиционирует GOA4 в качестве будущего стандарта для глобальной автономной железнодорожной инфраструктуры.
В каком регионе самая большая доля рынка автономных железнодорожных технологий
- Азиатско-Тихоокеанский регион доминировал на рынке технологий автономных поездов с долей дохода 44,12% в 2025 году, чему способствовала быстрая урбанизация, расширение сетей метро и ускоренное внедрение автономных и беспилотных железнодорожных технологий в Китае, Японии, Южной Корее и Индии. Сильные инвестиции в высокоскоростные железные дороги, крупномасштабные инфраструктурные проекты и системы сигнализации следующего поколения укрепляют региональное лидерство.
- Правительства и железнодорожные власти в Азиатско-Тихоокеанском регионе все чаще внедряют CBTC, ERTMS-совместимые системы, мониторинг на основе искусственного интеллекта и передовые архитектуры связи, стимулируя крупномасштабное развертывание технологий автоматизации.
- Сильные производственные экосистемы, расширение НИОКР и быстрое внедрение цифровой железнодорожной трансформации еще больше усиливают доминирование региона в автономных железнодорожных инновациях.
Китайский автономный железнодорожный рынок
Китай является ведущим поставщиком из-за массового расширения метро, передовых высокоскоростных железнодорожных сетей и правительственных инициатив, способствующих интеллектуальным перевозкам и полностью автоматизированным транзитным системам. Быстрое развертывание линий метро GoA3 и GoA4, наряду с местными сигнальными технологиями, ускоряет внедрение решений для автономных поездов следующего поколения.
Японский рынок автономных поездов Insight
Япония поддерживает устойчивый рост, поддерживаемый передовыми железнодорожными стандартами, точной инженерией и все более широким внедрением автоматизации в метро, пригородных и высокоскоростных сетях. Упор на безопасность, надежность и прогнозируемое техническое обслуживание стимулирует спрос на сложные автономные системы управления по всей стране.
Индийский рынок автономных поездов Insight
Индия становится быстро растущим рынком из-за крупномасштабного развития метро, модернизации региональных железнодорожных сетей и сильного внимания правительства к умной мобильности. Растущее внедрение линий метро на основе CBTC, систем помощи водителю и автоматизированных операционных центров способствует проникновению на рынок в крупных городах.
Североамериканский рынок автономных поездов Insight
По прогнозам, в Северной Америке будет зарегистрирован самый быстрый CAGR в 12,23% с 2026 по 2033 год, чему будет способствовать быстрая модернизация железнодорожной инфраструктуры, широкое внедрение передовых систем сигнализации и растущий спрос на автоматизированные и дистанционно управляемые железнодорожные решения. Инвестиции региона в прогнозное техническое обслуживание, подвижной состав с поддержкой IoT и интеллектуальные транспортные сети продолжают ускорять технологическое обновление грузовых и пассажирских железнодорожных систем.
Американский рынок автономных поездов Insight
США являются крупнейшим участником в Северной Америке, что обусловлено сильным развертыванием автономных грузовых систем, предложениями по высокоскоростным железным дорогам и передовым внедрением PTC на национальных железных дорогах. Увеличение инвестиций в мониторинг на основе ИИ, цифровые двойники и инструменты управления флотом в режиме реального времени повышают эффективность и безопасность работы. Активное участие технологических лидеров, расширение платформ технического обслуживания на основе робототехники и инициативы по модернизации в городских транзитных системах еще больше повышают спрос на автономные железнодорожные технологии.
Канадский рынок автономных поездов Insight
Канада вносит значительный вклад в региональный рост благодаря постоянному обновлению пригородных железных дорог, систем метро и железнодорожных сетей дальнего следования. Растущее внедрение интеллектуальных систем сигнализации, автоматизированного торможения и технологий помощи водителю усиливает расширение рынка. Поддерживаемые правительством инновационные программы, сильные научные исследования и модернизация грузовых коридоров способствуют ускоренной интеграции автономных объектов в канадскую железнодорожную экосистему.
Какие крупнейшие компании на рынке автономных железнодорожных технологий
Индустрия технологий автономных поездов в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Alstom (Франция)
- Siemens (Германия)
- Бомбардье (Канада)
- Hitachi, Ltd. (Япония)
- Kawasaki Heavy Industries, Ltd. (Япония)
- General Electric (США)
- Thales Group (Франция)
- Mitsubishi Heavy Industries, Ltd (Япония)
- CRRC Corporation Limited (Китай)
- ABB (Швейцария)
- Фонд благотворительной помощи (Великобритания)
- CalAmp (США)
- Бхарат Фордж (Индия)
- Tech Mahindra Limited (Индия)
- HollySys Asia Pacific Pte Ltd. (Сингапур)
- Deutsche Bahn (Германия)
- DEUTA-WERKE GmbH (Германия)
- Belden Inc. (США)
- American Equipment Company (США)
- Ingeteam (Испания)
- Wabtec Corporation (США)
Каковы последние достижения на рынке технологий автономных поездов
- В августе 2025 года Alstom заключила контракт на поставку 234 вагонов метрополитена Metropolis вместе с усовершенствованной системой сигнализации управления поездами на основе связи (CBTC) и пятилетним обслуживанием линии метро Мумбаи 4, укрепив возможности автоматизации метро региона и повысив операционную эффективность по всему коридору.
- В январе 2025 года Siemens Mobility заключила контракты на сумму 670 миллионов евро для HS2, охватывающие автоматическую эксплуатацию поездов (АТО) над уровнем ETCS 2, высоковольтные энергетические системы и телекоммуникации на участке протяженностью 225 километров, что ознаменовало значительный шаг вперед в модернизации высокоскоростных железных дорог и автоматизации сети.
- В январе 2025 года Федеральное управление железных дорог санкционировало пилота железнодорожного транспортного средства без экипажа Parallel Systems на Центральной железной дороге Джорджии, отметив первую автономную грузовую операцию в США и продемонстрировав растущее внедрение устойчивых, беспилотных железнодорожных технологий.
- В июле 2024 года Bengaluru Metro Rail Corporation Limited (BMRCL) инициировала динамические испытания сигнализации для первого беспилотного поезда на жёлтой линии метро Namma, охватывающей 19-километровый участок от Electronics City и R V Road до Боммасандры, которые, как ожидается, произведут революцию в общественном транспорте с поездами, работающими с 20-минутными интервалами.
- В ноябре 2022 года Alstom SA в сотрудничестве с Lineas и ProRail продемонстрировала самый высокий уровень автоматизации, GoA4, на маневровом локомотиве в Нидерландах, что позволило полностью автономно начинать, управлять, останавливаться и обрабатывать неожиданные события без бортового персонала, демонстрируя будущее полностью автономных железнодорожных операций.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











