



Глобальный рынок устройств для сердечной ресинхронизационной терапии (СРТ), по типу продукции (кардиостимуляторы и дефибрилляторы), конечным пользователям (клиники и амбулаторные хирургические центры ) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка устройств для сердечной ресинхронизации (CRT) и темпы роста
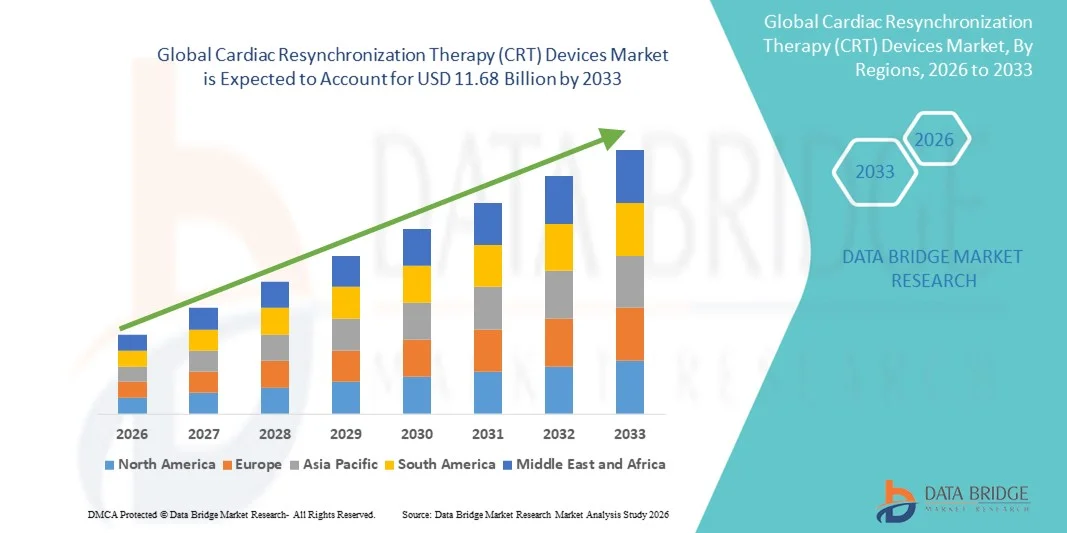
- Размер рынка устройств для ресинхронизации сердца (CRT) был оценен7,94 млрд долларов в 2025 годуОжидается, что он достигнет11,68 млрд долларов к 2033 году, вCAGR 4,95%в течение прогнозируемого периода
- Растущая распространенность сердечной недостаточности в сочетании с технологическими достижениями в имплантируемых сердечных устройствах стимулирует рост рынка устройств сердечной ресинхронизации (CRT). Устройства ЭЛТ все чаще используются для пациентов с запущенной сердечной недостаточностью для улучшения сердечной функции, качества жизни и снижения частоты госпитализации.
- Кроме того, растущая осведомленность среди врачей и пациентов о клинических преимуществах ЭЛТ, наряду с улучшенными функциями устройств, такими как совместимость с МРТ, увеличенное время автономной работы и возможности удаленного мониторинга, ускоряет внедрение на рынок. Эти факторы вносят значительный вклад в расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 год): 7,94 млрд долларов США
- Ожидаемая рыночная стоимость (2033): 11,68 млрд долларов США
- Прогноз CAGR (2026–2033): 4,95%
Каковы основные выводы рынка устройств для сердечной ресинхронизации (CRT)
- Устройства для сердечной ресинхронизации (CRT), обеспечивающие синхронизированную ходьбу для пациентов с сердечной недостаточностью и аномалиями проводимости, становятся все более важными для улучшения сердечной функции, сокращения госпитализаций и повышения качества жизни пациентов в передовых системах здравоохранения во всем мире.
- Растущий спрос на устройства ЭЛТ в первую очередь подпитывается растущей распространенностью сердечной недостаточности, повышением осведомленности среди врачей и пациентов, технологическими достижениями в имплантируемых устройствах и политикой поддержки возмещения в развитых и развивающихся регионах.
- Северная Америка доминировала на рынке устройств для сердечной ресинхронизации (CRT) с самой большой долей дохода около 42% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильной политикой возмещения расходов, высокой распространенностью сердечной недостаточности и присутствием крупных производителей устройств. На США приходится большая часть регионального спроса из-за установленных сетей кардиологической помощи, растущего внедрения имплантируемых устройств и постоянных инвестиций в программы лечения сердечно-сосудистых заболеваний.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для сердечной ресинхронизации (CRT) в течение прогнозируемого периода, регистрируя CAGR около 11,8% с 2026 по 2033 год. Рост в этом регионе обусловлен увеличением распространенности сердечно-сосудистых заболеваний, улучшением инфраструктуры здравоохранения, повышением осведомленности о передовых методах кардиотерапии и расширением доступа к специализированным учреждениям кардиологической помощи в таких странах, как Китай, Индия и Япония.
- Сегмент CRT-Pacemakers доминировал над крупнейшей долей рынка в 57,8% в 2025 году, что обусловлено их широким распространением среди пациентов с умеренной и тяжелой сердечной недостаточностью и дисфункцией левого желудочка.
Сфера охвата и терапия сердечной ресинхронизации (CRT) устройств сегментации рынка
|
Атрибуты |
Кардиологическая ресинхронизирующая терапия (CRT) устройства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Медтроник(Ирландия) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке устройств для сердечной ресинхронизации (CRT)
Растущая распространенность сердечной недостаточности и сердечно-сосудистых расстройств
- Растущая глобальная распространенность сердечной недостаточности и других сердечно-сосудистых заболеваний является важным фактором для более широкого внедрения ЭЛТ-устройств. Всемирная организация здравоохранения сообщает, что сердечно-сосудистые заболевания остаются ведущей причиной смерти во всем мире, подчеркивая необходимость передовых терапевтических вмешательств.
- Устройства CRT улучшают сердечный выброс, уменьшают симптомы сердечной недостаточности и улучшают качество жизни пациентов, что делает их предпочтительным лечением для подходящих пациентов.
- Например, в марте 2024 года Medtronic расширила свой портфель устройств CRT-D, включив в него систему GallantTM CRT-D с улучшенной долговечностью батареи и адаптивными функциями пробега, предназначенную для пациентов с запущенной сердечной недостаточностью.
- Достижения в миниатюризации устройств и дизайне свинца улучшили показатели успеха имплантации, что еще больше поддерживает рост рынка.
- Повышение осведомленности кардиологов и пациентов о преимуществах ЭЛТ-устройств приводит к более высоким показателям внедрения как на развитых, так и на развивающихся рынках.
- Интеграция с платформами удаленного мониторинга позволяет врачам отслеживать реакцию пациентов, оптимизировать терапию и сократить госпитализацию, усиливая рыночный спрос.
- Растущие правительственные инициативы и политика возмещения расходов на сердечно-сосудистые вмешательства в таких странах, как США, Германия и Япония, положительно влияют на рынок.
- Развивающиеся страны стали свидетелями расширения центров третичной кардиологической помощи, улучшения доступа к устройствам ЭЛТ для пациентов, которые ранее не получали достаточного обслуживания.
- Сочетание клинической эффективности, улучшенных результатов лечения пациентов и поддерживающей инфраструктуры здравоохранения продолжает способствовать внедрению ЭЛТ-устройств во всем мире.
- Рынок также стимулируется партнерскими отношениями между производителями устройств и больницами для учебных и просветительских программ по терапии ЭЛТ.
- Новые продукты с увеличенным временем автономной работы и совместимостью с МРТ также способствуют внедрению среди врачей.
- В целом, ожидается, что рост частоты сердечной недостаточности в сочетании с технологическими достижениями в устройствах ЭЛТ останется ключевым фактором роста в течение прогнозируемого периода.
Кардиологическая ресинхронизирующая терапия (CRT) устройства динамика рынка
водитель
Усиление дистанционного мониторинга пациентов и интеграции телемедицины
- Заметной тенденцией на рынке устройств ЭЛТ является растущее внедрение технологий удаленного мониторинга пациентов (RPM) и телемедицины, позволяющих постоянно оценивать сердечную функцию пациентов.
- Например, в январе 2025 года компания Abbott получила нормативное разрешение на использование системы ConfirmTM CRT-D с расширенными возможностями удаленного мониторинга, позволяющими клиницистам удаленно отслеживать производительность устройств и сердечные ритмы пациентов.
- Дистанционный мониторинг помогает уменьшить количество посещений больницы, улучшает соответствие терапии и позволяет своевременно принимать меры в случае осложнений. Интеграция с телемедицинскими платформами облегчает наблюдение за пациентами без необходимости личных консультаций, что повышает удобство как для пациентов, так и для медицинских работников.
- Медицинские приборные панели обеспечивают аналитику в реальном времени по производительности устройства, что позволяет проводить активные корректировки лечения. Эта тенденция особенно набирает обороты в Северной Америке и Европе, где системы здравоохранения делают акцент на ценностном уходе и снижении расходов на госпитализацию.
- В странах с формирующейся рыночной экономикой процесс внедрения постепенно расширяется по мере совершенствования инфраструктуры и механизмов возмещения расходов. Современные устройства ЭЛТ теперь позволяют автоматически обнаруживать аритмии и обострения сердечной недостаточности, вызывая оповещения для врачей через удаленные платформы.
- Поставщики медицинских услуг все чаще используют облачные решения для мониторинга нескольких пациентов одновременно, повышая эффективность рабочего процесса. Приложения для привлечения пациентов, связанные с устройствами ЭЛТ, улучшают приверженность и предоставляют образовательные ресурсы об управлении сердечной недостаточностью
- Сочетание RPM и интеграции телездравоохранения формирует ориентированный на пациента подход в кардиологической помощи и расширяет использование устройств ЭЛТ во всем мире. По мере роста внедрения технологий ожидается, что эта тенденция продолжит ускорять рост рынка в течение прогнозируемого периода.
Сдержанность/вызов
Высокая стоимость устройства и процедурная сложность
- Относительно высокая стоимость ЭЛТ-устройств и процедур имплантации представляет собой серьезную проблему для роста рынка, особенно в чувствительных к цене регионах.
- Например, системы ЭЛТ-устройств могут стоить от 20 000 до 40 000 долларов США с дополнительными процедурными расходами и расходами на госпитализацию, что ограничивает доступность в развивающихся странах.
- Сложные процедуры имплантации, требующие специальной подготовки и квалифицированных электрофизиологов, могут ограничить усыновление в небольших или сельских больницах.
- Потенциальные процедурные осложнения, такие как вывих свинца, инфекция или пневмоторакс, увеличивают нерешительность как среди пациентов, так и среди медицинских работников.
- Ограниченное покрытие возмещения на некоторых развивающихся рынках еще больше ограничивает проникновение на рынок. Длительные процедуры имплантации и требования к послеоперационному мониторингу увеличивают нагрузку на медицинские учреждения.
- Отзывы устройств или неблагоприятные события, о которых сообщалось в клинических исследованиях, могут негативно повлиять на доверие врача и принятие пациента. Опасения по поводу операций по замене батарей и долговечности устройств также влияют на долгосрочное внедрение.
- Усилия по сокращению затрат на устройства с помощью инноваций и государственных стимулов продолжаются, но еще не достигли универсальной доступности. Программы подготовки врачей и стандартизация процедур имеют решающее значение для преодоления барьера сложности процедур.
- Несмотря на клиническую эффективность, высокие первоначальные инвестиции и операционные проблемы остаются ключевыми ограничениями рынка. Решение проблем затрат, повышение эффективности процедур и расширение охвата возмещением будут иметь важное значение для поддержания роста рынка устройств ЭЛТ во всем мире.
Как сегментируется рынок устройств сердечной ресинхронизации (CRT)
Рынок сегментирован на основе типа продукта и конечного пользователя.
- Тип продукта
На основе типа продукта рынок устройств для сердечной ресинхронизации (CRT) сегментирован на CRT-Pacemakers и CRT-Defibrillators. Сегмент CRT-Pacemakers доминировал над крупнейшей долей рынка в 57,8% в 2025 году, что обусловлено их широким распространением среди пациентов с умеренной и тяжелой сердечной недостаточностью и дисфункцией левого желудочка. CRT-Pacemakers часто предпочитают из-за их сравнительно низкой стоимости, простоты имплантации и установленной клинической эффективности в улучшении сердечного выброса и качества жизни пациентов. Сегмент выигрывает от хорошо установленных клинических рекомендаций, рекомендующих CRT-Pacemakers для пациентов с сердечной недостаточностью. Больницы и кардиологические клиники предпочитают CRT-Pacemakers за более низкие показатели осложнений и доказанные долгосрочные результаты. Растущая осведомленность о лечении сердечной недостаточности среди пациентов и врачей еще больше усиливает спрос. Улучшения продукта, такие как улучшение долговечности батареи, совместимость с МРТ и миниатюрные конструкции, способствуют принятию. Охват возмещением в развитых странах поддерживает высокий уровень проникновения. Клинические исследования, демонстрирующие улучшение симптомов и снижение госпитализации, также стимулируют рыночные предпочтения. Доминирование сегмента CRT-Pacemakers еще больше усиливается благодаря постоянным программам обучения врачей и сотрудничеству в больницах для внедрения устройств. В целом, сильное клиническое доверие, использование, подкрепленное рекомендациями, и растущая распространенность пациентов с сердечной недостаточностью поддерживают лидерство на рынке CRT-Pacemakers.
Ожидается, что сегмент CRT-дефибрилляторов будет наблюдать самый быстрый CAGR в 14,2% с 2026 по 2033 год, что обусловлено растущим спросом на устройства, которые сочетают ресинхронизирующую терапию с возможностями жизненно важной дефибрилляции. Эти устройства предпочтительны для пациентов с сердечной недостаточностью высокого риска, склонных к внезапной остановке сердца. Технологические достижения, такие как дистанционный мониторинг, многосайтовая прокладка и усиленное обнаружение аритмии, способствуют дальнейшему росту топлива. Растущая осведомленность кардиологов о профилактической пользе ЭЛТ-дефибрилляторов ускоряет принятие. Развивающиеся рынки постепенно расширяют доступ через улучшенную инфраструктуру здравоохранения. Расширение страхового покрытия в развитых странах делает CRT-дефибрилляторы более доступными. Клинические рекомендации все чаще рекомендуют CRT-дефибрилляторы для пациентов с тяжелой желудочковой аритмией. Растущая распространенность ишемической кардиомиопатии и желудочковой тахиаритмии поддерживает рост рынка. Миниатюризация устройств и снижение процедурной сложности улучшают прием пациентов. Больницы и специализированные клиники инвестируют в передовые программы имплантации ЭЛТ-дефибриллятора. Непрерывные исследования и разработки обеспечивают лучшую безопасность и эффективность, способствуя дальнейшему использованию. Высокая уверенность врача в результатах лечения и растущая осведомленность пациентов являются ключевыми факторами этого быстрого CAGR.
- конечным пользователем
На базе конечного пользователя рынок кардиоресинхронизирующих устройств сегментирован на клиники и амбулаторные хирургические центры. Сегмент клиник составил самую большую долю рынка в 61% в 2025 году благодаря своей сети кардиологов, наличию обученного персонала и инфраструктуры для регулярной имплантации и последующего наблюдения за устройствами ЭЛТ. Клиники часто предоставляют всестороннюю сердечную помощь, включая предварительные процедурные оценки, имплантацию устройства и послеоперационный мониторинг. Сегмент выигрывает от сильных реферальных сетей и доверительных отношений с больницами. Принятие дополнительно поддерживается политикой возмещения и клиническими рекомендациями, рекомендующими имплантацию устройства ЭЛТ в амбулаторных условиях. Клиники также имеют лучший доступ к передовым диагностическим инструментам и лабораториям электрофизиологии. Врачебная экспертиза в клиниках обеспечивает высокие показатели процедурного успеха и уверенность пациента. Доминирование сегмента усиливается за счет текущих образовательных программ для кардиологов и технического персонала. Партнерские отношения с производителями устройств повышают доступность и обучение продукции. Клиники обеспечивают персонализированный уход и долгосрочный мониторинг, что является критическим фактором, влияющим на долю доходов. Созданные системы здравоохранения в Северной Америке и Европе поддерживают дальнейший рост в этом сегменте. Доступ к системам управления пациентами и электронным медицинским картам также облегчает внедрение ЭЛТ в клиниках.
Ожидается, что сегмент амбулаторных хирургических центров будет наблюдать самый быстрый CAGR в 12,8% с 2026 по 2033 год, что обусловлено переходом к экономически эффективным и специализированным учреждениям сердечной помощи. Улучшения в минимально инвазивных методах имплантации делают амбулаторные процедуры более жизнеспособными. Более короткие сроки выздоровления и сокращение госпитализации способствуют усыновлению. Рост инвестиций в амбулаторную хирургическую инфраструктуру поддерживает рост. Растущее предпочтение пациентов удобству и снижение расходов на госпитализацию способствуют расширению. Расширение сотрудничества между производителями устройств и хирургическими центрами повышает доступность. Амбулаторные центры часто обслуживают пациентов в полугородских и городских районах, улучшая доступность. Расширение кардиологических специализированных центров во всем мире поддерживает усыновление. Программы повышения квалификации электрофизиологов в амбулаторных условиях способствуют процессуальной уверенности. Регулятивные одобрения и аккредитация амбулаторных хирургических центров способствуют дальнейшему проникновению на рынок. Экономическая эффективность в сочетании с улучшенным опытом пациентов укрепляет траекторию роста. Растущий спрос на однодневные процедуры в крупных центрах ускоряет CAGR. В целом, амбулаторные хирургические центры становятся ключевыми игроками в развертывании устройств ЭЛТ.
Кардиологическая ресинхронизационная терапия (CRT) устройств регионального анализа рынка
- Северная Америка доминировала на рынке устройств для сердечной ресинхронизации (CRT) с самой большой долей дохода около 42% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильной политикой возмещения расходов, высокой распространенностью сердечной недостаточности и присутствием крупных производителей устройств.
- На рынок приходится большая часть регионального спроса из-за установленных сетей кардиологической помощи, растущего внедрения имплантируемых устройств и постоянных инвестиций в программы лечения сердца. Кроме того, растущая осведомленность врачей и пациентов о ранней диагностике и лечении сердечной недостаточности способствует росту рынка.
- Присутствие таких ключевых игроков, как Medtronic, Boston Scientific и Abbott, еще больше укрепляет региональный рынок. Ожидается, что увеличение клинических испытаний, достижения в области устройств CRT-P и CRT-D и инициативы по улучшению результатов лечения пациентов будут поддерживать доминирование на рынке.
Американская кардиоресинхронизирующая терапия (CRT) устройства Market Insight
Американский рынок устройств для сердечной ресинхронизации (CRT) занял самую большую долю дохода в Северной Америке в 2025 году, чему способствовало быстрое внедрение имплантируемых систем CRT и хорошо налаженных программ сердечной помощи. Высокая распространенность сердечно-сосудистых заболеваний, развитая инфраструктура больниц и благоприятная политика возмещения способствуют широкому использованию. Постоянные инвестиции в инновации устройств, такие как улучшенное время автономной работы и миниатюрные устройства CRT-P, повышают соответствие пациентов и результаты. Кроме того, ожидается, что правительственные инициативы, направленные на повышение осведомленности о сердечно-сосудистых заболеваниях и программы раннего вмешательства, будут способствовать дальнейшему расширению рынка.
Европейская кардиологическая ресинхронизирующая терапия (CRT) Market Insight
Прогнозируется, что рынок устройств для сердечной ресинхронизации в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено увеличением распространенности сердечной недостаточности, ростом гериатрического населения и передовыми медицинскими услугами. Германия, Франция и Великобритания являются ключевыми участниками благодаря устоявшимся сетям кардиологической помощи и широкому внедрению имплантируемых ЭЛТ-устройств. Расширение программ информирования, строгие клинические рекомендации и растущие расходы на здравоохранение на передовые методы лечения поддерживают региональный рынок. Расширение сотрудничества между производителями устройств и больницами еще больше расширяет доступ к устройствам ЭЛТ по всей Европе.
Кардиологическая ресинхронизирующая терапия (CRT) устройств Market Insight
Ожидается, что рынок устройств для сердечной ресинхронизации (CRT) в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, чему способствует рост распространенности сердечной недостаточности, увеличение гериатрической популяции и внедрение передовых методов лечения сердца. Инициативы Национальной службы здравоохранения (NHS), направленные на лечение сердечно-сосудистых заболеваний и раннее вмешательство, поддерживают рост рынка. Кроме того, расширение специализированных кардиоцентров и программ имплантации сердца в больницах способствует более широкому внедрению ЭЛТ-устройств. Наличие ведущих производителей и непрерывные клинические исследования способствуют дальнейшему развитию регионального рынка.
Немецкая кардиоресинхронизирующая терапия (CRT) Devices Market Insight
Ожидается, что рынок устройств для сердечной ресинхронизации (CRT) в Германии в течение прогнозируемого периода будет расширяться со значительным CAGR, что обусловлено ростом распространенности сердечной недостаточности, развитой инфраструктурой здравоохранения и сильным акцентом на инновации в области сердечной помощи. Больницы все чаще используют устройства CRT-P и CRT-D для улучшения результатов лечения пациентов. Государственная поддержка модернизации здравоохранения и инициативы по ранней диагностике сердечно-сосудистых заболеваний способствуют дальнейшему росту. Сотрудничество между местными кардиоцентрами и производителями устройств улучшает доступность и распространение ЭЛТ-терапии в Германии.
Азиатско-Тихоокеанская кардиоресинхронизирующая терапия (CRT) устройства Market Insight
Ожидается, что рынок устройств для сердечной ресинхронизации в Азиатско-Тихоокеанском регионе (CRT) зарегистрирует самый быстрый CAGR в 11,8% с 2026 по 2033 год, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний, улучшением инфраструктуры здравоохранения и повышением осведомленности о передовых методах сердечной терапии. Рост сосредоточен в таких странах, как Китай, Индия и Япония, где расширяется доступ к специализированным учреждениям кардиологической помощи и увеличиваются инвестиции в расширение рынка медицинских технологий. Растущее гериатрическое население, рост располагаемых доходов и правительственные инициативы, способствующие сердечно-сосудистому здоровью, еще больше подпитывают принятие. Постоянные усилия по расширению доступа пациентов к имплантируемым ЭЛТ-устройствам и растущие программы лечения сердца способствуют быстрому росту этого регионального рынка.
Японская кардиоресинхронизирующая терапия (CRT) устройства Market Insight
Японский рынок устройств для сердечной ресинхронизации (CRT) неуклонно растет из-за высокой распространенности сердечной недостаточности, старения населения и растущего спроса на передовую сердечную терапию. Больницы и специализированные сердечные центры инвестируют в современные устройства CRT-P и CRT-D. Правительственные инициативы по улучшению инфраструктуры кардиологической помощи, наряду с благоприятной политикой возмещения, поддерживают расширение рынка. Кроме того, продолжающиеся клинические испытания и внедрение инновационных технологий устройств способствуют росту.
Китайская кардиологическая ресинхронизирующая терапия (CRT) устройств
Китайский рынок устройств для сердечной ресинхронизации (CRT) составил самую большую долю рынка устройств для сердечно-сосудистой терапии в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено растущим бременем сердечно-сосудистых заболеваний, большим количеством пациентов и увеличением расходов на здравоохранение. Быстрая урбанизация, улучшенная инфраструктура здравоохранения и государственная поддержка программ лечения сердечно-сосудистых заболеваний способствуют более широкому внедрению ЭЛТ-устройств. Местное производство устройств, расширение специализированных кардиоцентров и просветительские программы, направленные на раннюю диагностику и лечение сердечной недостаточности, еще больше поддерживают рост рынка.
Каковы ведущие компании на рынке устройств для сердечной ресинхронизации (CRT)
Индустрия устройств для сердечной ресинхронизации (CRT) в основном возглавляется хорошо известными компаниями, в том числе:
•Медтроник(Ирландия)
•Бостонский научный(США)
•Эбботт(США)
•Кордис(США)
•Биотроник(Германия)
Sorin Group (Италия)
• Ливанова (Великобритания)
MicroPort CRM (Китай)
Shenzhen Mindray Bio-Medical Electronics (Китай)
AliveCor (США)
• GE Healthcare (США)
Philips Healthcare (Нидерланды)
Последующие медицинские (США)
• Кармат (Франция)
HeartWare International (США)
Implandata Ophthalmic Products (Германия)
Neovasc Inc. (Канада)
Veloxis Pharmaceuticals (Дания)
Stimwave Technologies (США)
Virtuozo Medical (Бразилия)
Каковы последние достижения на мировом рынке устройств для сердечной ресинхронизации (CRT)
- В июле 2023 года BIOTRONIK получил одобрение регулирующих органов США для своей платформы Amvia Edge / CRT-P — компактного, условного семейства CRT-pacemaker с автоматическим алгоритмом обнаружения МРТ («MRI Guard 24/7»). Это делает МРТ-сканирование проще и безопаснее для пациентов с ЭЛТ, потенциально уменьшая осложнения и расширяя применение ЭЛТ-П.
- В феврале 2024 года MicroPort Scientific Corporation запустила в Японии новую систему CRT-D (с ее GALI SonR CRT и NAVIGO 4LV lead). Новая система оснащена гемодинамическим датчиком, который автоматически оптимизирует задержки темпа, что связано с более низкой госпитализацией при сердечной недостаточности и более эффективной ресинхронизирующей терапией.
- В сентябре 2025 года Biotronik объявила о первой в мире имплантации своего нового устройства CRT-D, спроектированного для прокладки участка левой ветви (LBBAP), с целью предложить более физиологическую активацию желудочков, чем обычная бивентрикулярная прокладка. Это знаменует собой значительный прогресс в разработке устройств ЭЛТ, потенциально расширяя варианты терапии для пациентов с сердечной недостаточностью.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











