



Сегментация мирового рынка услуг по уходу по компонентам (программное обеспечение и услуги), способу предоставления услуг (локально и в облаке), области применения (управление заболеваниями, управление случаями, управление использованием ресурсов и другие), конечному использованию (плательщики, поставщики и другие) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка медицинских услуг и темпы роста
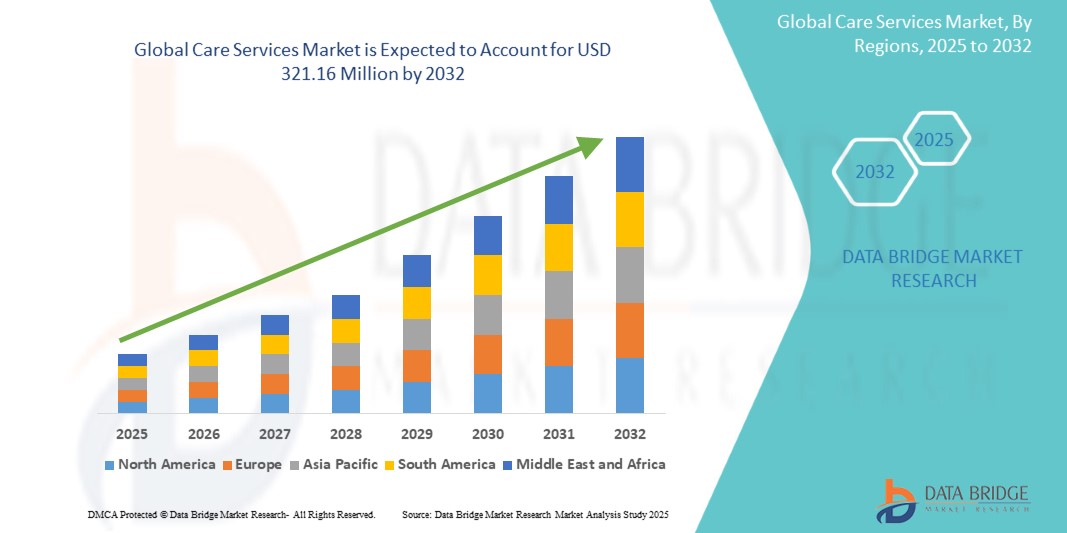
- Согласно анализу Data Bridge Market Research, глобальный рынок услуг по уходу был оценен как самый дорогой.163,56 млн долларов в 2024 годуОжидается, что он достигнет321,16 млн долларов США к 2032 году
- В течение прогнозируемого периода с 2025 по 2032 год рынок, скорее всего, будет расти.CAGR 8,80%,В первую очередь это обусловлено такими факторами, как старение мирового населения и технологические достижения.
- Этот рост подпитывается растущим спросом на уход за пожилыми людьми, особенно на услуги по уходу на дому и уходу за больными, а также такими инновациями, как телемедицина и технологии дистанционного мониторинга.
Размер рынка и прогноз
Глобальная рыночная стоимость (2024):163,56 млн. долларов США
Ожидаемая рыночная стоимость (2032):321,16 млн. долларов США
Прогноз CAGR (2025-2032):8.80%
Каковы основные тенденции рынка медицинских услуг
- Глобальный рынок услуг по уходу охватывает широкий спектр медицинских услуг, включая домашнее здравоохранение, уход за пожилыми людьми, паллиативную помощь и реабилитационные услуги. Эти услуги необходимы для лечения хронических заболеваний, послеоперационного восстановления и долгосрочных потребностей здравоохранения.
- Спрос на услуги по уходу в первую очередь обусловлен растущим старением населения, увеличением распространенности хронических заболеваний и переходом к ценностным моделям ухода. Правительства и организации здравоохранения во всем мире сосредоточены на расширении услуг по уходу для сокращения реадмиссии в больницы и улучшения результатов лечения пациентов.
- Регион Северной Америки лидирует на рынке услуг по уходу, поддерживаемый сильной политикой здравоохранения, страховым покрытием и растущим предпочтением решений по уходу на дому.
- Например, в США рынок домашнего здравоохранения значительно расширился из-за Medicare и частных страховых возмещений, что позволяет большему количеству пациентов получать помощь за пределами больниц.
- Во всем мире услуги домашнего здравоохранения входят в число самых быстрорастущих сегментов на рынке услуг по уходу, чему способствуют достижения в области телемедицины, дистанционного мониторинга и технологий поддержки лиц, осуществляющих уход. Эти инновации повышают доступность, доступность и эффективность в предоставлении медицинских услуг.
Сегментация рынка услуг по охвату и уходу
|
Атрибуты |
Услуги по уходу Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке медицинских услуг
«Усиление внедрения телемедицины и технологий дистанционного мониторинга»
- Одной из заметных тенденций на мировом рынке медицинских услуг является растущее внедрение технологий телемедицины и дистанционного мониторинга.
- Эти достижения повышают доступность и эффективность услуг по уходу, позволяя поставщикам медицинских услуг удаленно контролировать пациентов и проводить консультации через цифровые платформы.
- Например, телемедицина позволяет пациентам получать медицинские консультации и лечение. от комфорта их домов, уменьшая потребность в физических посещениях и улучшая удобство
- Технологии удаленного мониторинга облегчают непрерывное отслеживание показателей здоровья пациентов, таких как частота сердечных сокращений, кровяное давление и уровень глюкозы, что имеет решающее значение для управления хроническими состояниями.
- Эта тенденция революционизирует способ проведения офтальмологических операций, улучшая результаты лечения пациентов и увеличивая спрос на технологически продвинутые микроскопы, трансформируя предоставление услуг по уходу, улучшая результаты лечения пациентов и увеличивая спрос на инновационные цифровые решения на рынке.
Динамика рынка медицинских услуг
водитель
"Растущая потребность из-за старения населения и распространенности хронических заболеваний"
- Рост мирового пожилого населения является важным фактором, стимулирующим спрос на услуги по уходу, включая домашнее здравоохранение, помощь в проживании, уход за больными и паллиативный автомобиль.
- Благодаря достижениям в области здравоохранения, продлевающим продолжительность жизни, все большее число людей нуждаются в долгосрочном уходе и специализированной медицинской помощи, что приводит к расширению сектора услуг по уходу.
- Хронические заболевания, такие как болезнь Альцгеймера, болезнь Паркинсона, сердечно-сосудистые заболевания и диабет, становятся все более распространенными, что требует постоянной медицинской и немедицинской помощи, тем самым увеличивая спрос на профессиональные услуги по уходу.
- Технологические достижения в области оказания медицинской помощи, такие как телемедицина, удаленный мониторинг и управление уходом с помощью ИИ, еще больше повышают качество и доступность услуг по уходу.
- Нехватка квалифицированных воспитателей и медсестер во многих регионах привела к увеличению инвестиций в учебные программы и усилия по набору персонала для удовлетворения растущего спроса на услуги профессионального ухода.
Например,
- вИюль 2022Согласно статье, опубликованнойНациональный центр биотехнологической информации (NCBI)Доля пожилого населения быстро растет, причем люди в возрасте65 лет и старше, по прогнозам, составят 16% мирового населения к 2050 году.Этот демографический сдвиг подчеркивает растущую потребность в услугах по уходу за пожилыми людьми, включая уход на дому и в учреждениях, что способствует расширению рынка.
- вдекабрь 2021 года, Согласно одной из статей НКО, в таких странах, как В США, Японии и Германии число людей в возрасте 80 лет и старше удвоится к 2050 годузначительное увеличение потребностей в медицинской помощи и долгосрочных потребностей в уходе. Эта тенденция выступает в качестве ключевого фактора на мировом рынке услуг по уходу, подчеркивая необходимость устойчивых решений по уходу для удовлетворения потребностей стареющего населения.
- Поскольку стареющее население и распространенность хронических заболеваний продолжают расти, ожидается, что спрос на комплексные услуги по уходу, включая домашнее здравоохранение, дома престарелых и программы помощи пожилым людям, будет значительно расти.
Возможность
"Революционизация медицинских услуг с помощью интеграции искусственного интеллекта"
- Решения на рынке услуг по уходу, основанные на искусственном интеллекте, трансформируют уход за пациентами, повышают эффективность и улучшают персонализированную доставку медицинских услуг. Аналитика, основанная на ИИ, может предсказать ухудшение состояния пациентов, оптимизировать планы ухода и помочь лицам, осуществляющим уход, в предоставлении лучшей, более целенаправленной поддержки.
- Виртуальные помощники и чат-боты на основе ИИ все чаще используются в учреждениях по уходу за пожилыми людьми и домашнем здравоохранении для мониторинга пациентов, напоминания им о приеме лекарств и предоставления мгновенных медицинских рекомендаций.
- Предиктивная аналитика, основанная на искусственном интеллекте, может помочь поставщикам медицинских услуг прогнозировать снижение здоровья у пожилых пациентов, что позволяет проводить ранние вмешательства, которые улучшают долгосрочные результаты в отношении здоровья.
- Роботизированные воспитатели с искусственным интеллектом и интеллектуальные системы мониторинга улучшают мобильность пациентов, обеспечивают безопасность и снижают нагрузку на людей, что приводит к улучшению качества ухода.
- Интеграция ИИ в электронные медицинские записи (EHR) и удаленный мониторинг пациентов (RPM) позволяет проводить анализ данных в режиме реального времени, обеспечивая своевременные медицинские решения и сокращая реадмиссию в больницы.
Например,
- В январе 2025 года, согласно статье, опубликованной в JMA Journal, прогностические модели на основе ИИ продемонстрировали способность оценивать данные о здоровье пациентов в режиме реального времени, позволяя поставщикам медицинских услуг прогнозировать снижение здоровья у пожилых пациентов и предотвращать госпитализации. Использование ИИ в медицинских услугах революционизирует управление хроническими заболеваниями, позволяя проводить активные вмешательства.
- вНоябрь 2023Согласно статье, опубликованной вНациональная медицинская библиотекаПоказано, что виртуальные помощники на основе ИИ улучшение ухода за пожилыми людьми путем предоставления напоминаний о лекарствах, мониторинга жизненно важных признаков и выявления чрезвычайных ситуаций;Например, падения. Эти системы улучшили время реагирования и снизили риски для здоровья пожилых людей, получающих уход на дому.
- Принятие ИИ на рынке услуг по уходу стимулируетулучшение результатов лечения пациентов, повышение операционной эффективности и снижение нагрузки на опекуна.Используя прогнозную аналитику на основе искусственного интеллекта, роботизированную помощь и интеллектуальные инструменты мониторинга, поставщики медицинских услуг могут предоставлять более эффективную, персонализированную и проактивную помощь, в конечном итоге повышая качество жизни пожилых людей и людей с хроническими заболеваниями.
Сдержанность/вызов
«Высокая стоимость услуг препятствует доступности рынка»
- Высокая стоимость услуг по уходу представляет собой серьезную проблему для расширения рынка, особенно затрагивая доступность услуг для лиц с низким уровнем дохода и семей.
- Долгосрочные услуги по уходу, включая дома престарелых, вспомогательное проживание и домашнее здравоохранение, требуют значительных финансовых инвестиций, что делает их недоступными для многих людей без надлежащего страхования или государственной поддержки.
- Растущие расходы на квалифицированную сестринскую помощь, помощь на дому и специализированные медицинские услуги также способствуют финансовому бремени как для пациентов, так и для лиц, осуществляющих уход, ограничивая широкое распространение услуг профессионального ухода.
- Многие пожилые люди полагаются на фиксированные доходы, что затрудняет предоставление качественного ухода без значительной финансовой помощи, что приводит к неравенству в доступе к основным услугам.
Например,
- вноября 2024 годаСогласно статье, опубликованнойВсемирная организация здравоохранения (ВОЗ),Одной из основных проблем, связанных с ростом стоимости услуг по уходу, является их потенциальное влияние на здоровье.доступность и доступностьФинансовое бремя, связанное с долгосрочными услугами по уходу, особенно в частных учреждениях, частоНе позволяет лицам с низким доходом получать адекватный уходтем самым усугубляя неравенство в области здравоохранения
- Следовательно, такие финансовые барьеры способствуют неравенству в доступности и качестве медицинской помощи, особенно в бедных общинах. Высокая стоимость услуг по уходупрепятствует росту рынкаограничение доступа к основным медицинским услугам для стареющих групп населения и лиц с хроническими заболеваниями;
Как сегментируется рынок медицинских услуг
Рынок сегментируется на основе компонентов, модели доставки, применения и конечного использования.
|
Сегментация |
Подсегментация |
|
По компонентам |
|
|
Режим доставки |
|
|
С помощью приложения |
|
|
Конечным использованием |
|
В каком регионе самая большая доля рынка медицинских услуг
Северная Америка является доминирующим регионом на рынке медицинских услуг.
- Северная Америка лидирует на мировом рынке услуг по уходу, что обусловленохорошо развитая система здравоохранения, увеличение стареющего населения и высокий спрос на долгосрочные и домашние услуги по уходу
- TheСША занимают значительную долю рынкаБлагодаря своемуРост пожилого населения, рост распространенности хронических заболеваний и увеличение государственной поддержки программ по уходу за пожилыми людьми и инвалидами
- благоприятныйПолитика возмещения и сильное страховое покрытиеУслуги по долгосрочному уходу способствуют росту рынка, позволяя большему количеству людей получить доступ к профессиональному уходу.
- НаличиеКлючевые игроки отрасли, наряду с постоянными инвестициями в инфраструктуру здравоохранения и технологические достижения, такие как системы мониторинга на основе ИИ и решения для телемедициныПоддерживает расширение рынка
- Кроме того, растущее принятиеперсонализированные и домашние решения по уходуВ сочетании с предпочтением старения на месте, подпитывает рост домашних медицинских услуг по всему региону.
Азиатско-Тихоокеанский регион, по прогнозам, зарегистрирует самый высокий темп роста
- Ожидается, что в Азиатско-Тихоокеанском регионе будет наблюдаться самый высокий рост рынка услуг по уходу, обусловленный быстрым расширением инфраструктуры здравоохранения, повышением осведомленности о лечении пожилых людей и хронических заболеваний и растущим спросом на услуги по долгосрочному уходу.
- Такие страны какКитай, Индия и ЯпонияОни становятся значительными рынками из-за их стареющего населения, которое более уязвимо к условиям, требующим постоянного ухода и поддержки, таким как деменция, сердечно-сосудистые заболевания и проблемы мобильности.
- Японияпродолжает лидировать в принятии передовых технологий ухода, в том числе роботизированных опекунов и систем мониторинга на основе ИИ, для поддержки ухода за пожилыми людьми и улучшения результатов лечения пациентов
- вКитай и ИндияРастущий спрос на услуги по уходу за пожилыми людьми поддерживается как правительственными инициативами, так и инвестициями частного сектора. Расширение медицинских учреждений и расширение доступа к медицинским услугам способствуют росту рынка в этих странах.
Какие компании являются лучшими на рынке медицинских услуг
Конкурентный ландшафт рынка предоставляет детали конкурентам. Подробности включают в себя обзор компании, финансовые показатели компании, генерируемые доходы, рыночный потенциал, инвестиции в исследования и разработки, новые рыночные инициативы, глобальное присутствие, производственные площадки и объекты, производственные мощности, сильные и слабые стороны компании, запуск продукта, ширина и широта продукта, доминирование приложений. Приведенные выше данные касаются только фокуса компаний на рынке.
Основными лидерами рынка, работающими на рынке, являются:
- ExlService Holdings, Inc.(США)
- Casenet, LLC (США)
- Решение(США)
- Зеомега(США)
- знающий(США)
- Oracle (США)
- Allscripts Healthcare, LLC (США)
- Tata Consultancy Services Limited (Индия)
- Koninklijke Philips N.V. (Нидерланды)
- Axispoint, Inc. (США)
- Корпорация McKesson (США)
- i2i Systems (США)
- Epic Systems Corporation (США)
- Корпорация IBM (США)
- Катализатор здоровья (США)
- Pegasystems Inc. (США)
- A&D Company Limited (Япония)
Каковы последние события на рынке медицинских услуг
- В июле 2024 года Genesis HealthCare, Inc., один из крупнейших поставщиков послеострого ухода в стране, объявил, что три из его филиалов были признаны 2024 получателями премии Silver-Commitment to Quality Award. от Американская Ассоциация Здравоохранения и Национальный Центр Помощи Жизни (AHCA/NCAL). Эта награда присуждается за их приверженность улучшению жизни жителей посредством качественного ухода..Серебряная премия является вторым из трех отличий, доступных в рамках Национальной программы премии качества AHCA / NCAL, которая признает организации, которые отвечают все более строгим стандартам производительности для улучшения жизни как жителей, так и персонала в долгосрочном уходе. и Старшие жилые помещения
- В январе 2024 года McKesson приобрела Compile, платформу данных здравоохранения, которая объединяет данные со всей системы здравоохранения США. Ожидается, что это приобретение поможет McKesson в коммерциализации данных и предоставлении ценной информации своим клиентам.
- всентябрь 2024, Baxter International Inc. Внедрила систему очистки дыхательных путей следующего поколения, Система Vest Advanced Pulmonary Experience (APX) на Североамериканской конференции по кистозному фиброзу. Разработанный длявзрослые и дети с хронические заболевания легких, Система APX сохраняетнадежная технология воздушного потокапри улучшениикомфортинтеграцияОтзывы врачей и пациентов
- в2024, Катализатор здоровьяОбъявлено о приобретенииЛумеонаЦифровая медицинская компанияЭто помогает организациям-поставщикам в улучшенииКоординационное обслуживание
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА УСЛУГ ПО УХОДУ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ ГЛОБАЛЬНОГО ОБЪЕМА ПРЕПАРАТОВ НА ОСНОВЕ НУКЛЕИНОВЫХ КИСЛОТ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.11 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 КРАТКОЕ ОПИСАНИЕ
4 ПРЕМИАЛЬНЫХ ИНСАЙТА
4.1 Анализ Пестеля
4.2 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
5 ОТРАСЛЕВЫХ ИНДЕКСОВ
5.1 ПАТЕНТНЫЙ АНАЛИЗ
5.1.1 ПАТЕНТНЫЙ ЛАНДШАФТ
5.1.2 НОМЕР USPTO
5.1.3 ОКОНЧАНИЕ ДЕЙСТВИЯ ПАТЕНТА
5.1.4 ЭПИО-НОМЕР
5.1.5 СИЛА И КАЧЕСТВО ПАТЕНТА
5.1.6 Патентные формулы
5.1.7 ПАТЕНТНЫЕ ССЫЛКИ
5.1.8 ПАТЕНТНЫЕ СУДЕБНЫЕ СПОРЫ И ЛИЦЕНЗИРОВАНИЕ
5.1.9 ПАТЕНТНОЕ ДЕЛО
5.1.10 СТРАНЫ, ПОЛУЧИВШИЕ ПАТЕНТЫ
5.1.11 ТЕХНОЛОГИЧЕСКИЙ ПРЕДПОСЫЛКИ
5.2 УРОВЕНЬ ЛЕЧЕНИЯ ЗАБОЛЕВАНИЙ В СТРАНАХ С РАЗВИТЫМИ РЫНКАМИ
5.3 ДЕМОГРАФИЧЕСКИЕ ТРЕНДЫ: ВЛИЯНИЕ НА ВСЕ ПОКАЗАТЕЛИ ЗАБОЛЕВАЕМОСТИ
5.4 СХЕМА ДВИЖЕНИЯ ПАЦИЕНТА
5.5 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
5.6 ОСНОВНЫЕ СТРАТЕГИИ НАБОРА ПАЦИЕНТОВ
5.7 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ
5.8 ДРУГИЕ ФОТОГРАФИИ KOL
6 СЛИЯНИЙ И ПОГЛОЩЕНИЙ
6.1 ЛИЦЕНЗИРОВАНИЕ
6.2 СОГЛАШЕНИЯ О КОММЕРЦИАЛИЗАЦИИ
7 НОРМАТИВНАЯ БАЗА
7.1 ПРОЦЕСС УТВЕРЖДЕНИЯ РЕГУЛЯТОРНЫМИ ОРГАНАМИ
7.2 ЛЕГКОСТЬ ПОЛУЧЕНИЯ РЕГУЛЯТОРНОГО УТВЕРЖДЕНИЯ В ГЕОГРАФИЯХ
7.3 ПУТИ ПОЛУЧЕНИЯ РЕГУЛЯТОРНОГО УТВЕРЖДЕНИЯ
7.4 ЛИЦЕНЗИРОВАНИЕ И РЕГИСТРАЦИЯ
7.5 ПОСЛЕРЕГИСТРАЦИОННЫЙ НАДЗОР
8 ОБЗОР РЫНКА
8.1 ВОДИТЕЛИ
8.2 ОГРАНИЧЕНИЯ
8.3 ВОЗМОЖНОСТИ
8.4 ПРОБЛЕМЫ
9 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ПО КОМПОНЕНТАМ
9.1 ОБЗОР
9.2 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ
9.2.1 ПО ТИПУ
9.2.1.1. ПЛАТФОРМЫ УПРАВЛЕНИЯ УХОДОМ
9.2.1.2. РЕШЕНИЯ ПО ВЗАИМОДЕЙСТВИЮ С ПАЦИЕНТАМИ
9.2.1.3. ИНСТРУМЕНТЫ АНАЛИТИКИ И ОТЧЕТНОСТИ
9.2.1.4. ИНСТРУМЕНТЫ АВТОМАТИЗАЦИИ РАБОЧЕГО ПРОЦЕССА
9.2.1.5. ДРУГИЕ
9.2.2 ПО РЕЖИМУ
9.2.2.1. ИНТЕГРИРОВАННЫЙ
9.2.2.2. АВТОНОМНЫЙ
9.2.3 ПО ОПЕРАЦИОННОЙ СИСТЕМЕ
9.2.3.1. АНДРОИД
9.2.3.2. ОКНА
9.2.3.3. iOS
9.2.3.4. ДРУГИЕ
9.3 УСЛУГИ
9.3.1 КОНСУЛЬТАЦИИ И ОБУЧЕНИЕ
9.3.2 УСЛУГИ ПО РЕАЛИЗАЦИИ
9.3.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
9.3.4 УПРАВЛЯЕМЫЕ УСЛУГИ
9.3.5 ДРУГИЕ
10 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ ПО СПОСОБУ ПРЕДОСТАВЛЕНИЯ
10.1 ОБЗОР
10.2 ЛОКАЛЬНОЕ РАЗМЕЩЕНИЕ
10.3 ОБЛАЧНЫЕ
10.3.1 ПУБЛИЧНОЕ ОБЛАКО
10.3.2 ЧАСТНОЕ ОБЛАКО
10.3.3 ГИБРИДНОЕ ОБЛАКО
10.4 ДРУГИЕ
11 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ПО ПРИЛОЖЕНИЮ
11.1 ОБЗОР
11.2 ЛЕЧЕНИЕ ЗАБОЛЕВАНИЙ
11.2.1 ЛЕЧЕНИЕ ХРОНИЧЕСКИХ ЗАБОЛЕВАНИЙ
11.2.1.1. ПРОГРАММЫ ЛЕЧЕНИЯ ДИАБЕТА
11.2.1.1.1. ОПТИМИЗАЦИЯ ИНСУЛИНОТЕРАПИИ
11.2.1.1.2. ОБУЧЕНИЕ НЕПРЕРЫВНОМУ МОНИТОРИНГУ ГЛЮКОЗЫ (НМГ)
11.2.1.1.3. ДИАБЕТИЧЕСКАЯ ДИЕТА И КОНСУЛЬТАЦИИ ПО ПИТАНИЮ
11.2.1.1.4. ДРУГИЕ
11.2.1.2. ИНИЦИАТИВЫ ПО КОНТРОЛЮ ГИПЕРТОНИИ
11.2.1.2.1. ПОДДЕРЖКА ПРИВЕРЖЕННОСТИ ПРИЕМУ ЛЕКАРСТВ
11.2.1.2.2. СЕМИНАРЫ ПО МОНИТОРИНГУ АРТЕРИАЛЬНОГО ДАВЛЕНИЯ
11.2.1.2.3. ОБРАЗОВАНИЕ ПО СОКРАЩЕНИЮ ПОТРЕБЛЕНИЯ СОЛИ
11.2.1.2.4. ДРУГИЕ
11.2.1.3. ПЛАНЫ ЛЕЧЕНИЯ ХОБЛ И АСТМЫ
11.2.1.3.1. ОБУЧЕНИЕ ИСПОЛЬЗОВАНИЮ ИНГАЛЯТОРА
11.2.1.3.2. ПРОГРАММЫ ЛЕГОЧНОЙ РЕАБИЛИТАЦИИ
11.2.1.3.3. ПЛАНЫ ДЕЙСТВИЙ В СЛУЧАЕ ОБОСТРЕНИЙ
11.2.1.4. ДРУГИЕ
11.2.2 ПРОФИЛАКТИЧЕСКАЯ ПОМОЩЬ
11.2.2.1.КАМПАНИЯ ПО ВАКЦИНАЦИИ
11.2.2.1.1. АКЦИИ ПО ВАКЦИНАЦИИ ПРОТИВ ГРИППА
11.2.2.1.2. ПРОГРАММЫ ИММУНИЗАЦИИ В ШКОЛАХ
11.2.2.1.3. ИНФОРМАЦИОННЫЕ КАМПАНИИ О ВАКЦИНАЦИИ ВЗРОСЛЫХ
11.2.2.1.4. ДРУГИЕ
11.2.2.2. ОБСЛЕДОВАНИЯ И ОЦЕНКИ СОСТОЯНИЯ ЗДОРОВЬЯ
11.2.2.2.1. ЕЖЕГОДНЫЕ ФИЗИЧЕСКИЕ ОСМОТРЫ
11.2.2.2.2 ИНИЦИАТИВЫ ПО СКРИНИНГУ РАКА
11.2.2.2.3. ОЦЕНКА СЕРДЕЧНО-СОСУДИСТОГО РИСКА
11.2.2.2.4. ДРУГИЕ
11.2.2.3. ПРОГРАММЫ ИЗМЕНЕНИЯ ОБРАЗА ЖИЗНИ
11.2.2.3.1. ПРОГРАММЫ ПО ОТКАЗУ ОТ КУРЕНИЯ
11.2.2.3.2. КЛИНИКИ КОРРЕКЦИИ ВЕСА
11.2.2.3.3. МЕТОДЫ УПРАВЛЕНИЯ СТРЕССОМ
11.2.2.3.4. ДРУГИЕ
11.2.2.4. ДРУГИЕ
11.2.3 УПРАВЛЕНИЕ ПОСЛЕОСТРЫМ ПЕРИОДИЧЕСКИМ ПЕРИОДИЧЕСКИМ СОСТОЯНИЕМ
11.2.3.1. РЕАБИЛИТАЦИОННЫЕ УСЛУГИ
11.2.3.1.1. СЕАНСЫ ФИЗИОТЕРАПИИ
11.2.3.1.2. ЛОГОПЕДИЧЕСКАЯ И ЯЗЫКОВАЯ ТЕРАПИЯ
11.2.3.1.3. ТРУДОТЕРАПИЯ ДЛЯ ПОВСЕДНЕВНОЙ ЖИЗНИ
11.2.3.1.4. ДРУГИЕ
11.2.3.2. ПРОГРАММЫ ВОССТАНОВЛЕНИЯ НА ДОМУ
11.2.3.2.1. ПОСЛЕОПЕРАЦИОННЫЙ УХОД НА ДОМУ
11.2.3.2.2. УСЛУГИ ПО ПОДДЕРЖКЕ ПИТАНИЯ
11.2.3.2.3. УДАЛЕННАЯ ПОМОЩЬ В ФИЗИОТЕРАПИИ
11.2.3.2.4. ДРУГИЕ
11.2.3.3. КООРДИНАЦИЯ ПЕРЕХОДНОГО УХОДА
11.2.3.3.1. УСЛУГИ ПО ПЛАНИРОВАНИЮ ВЫПИСКИ
11.2.3.3.2. ПЛАНИРОВАНИЕ ПОСЛЕДУЮЩИХ ПРИЕМОВ
11.2.3.3.3. СОГЛАСОВАНИЕ И ОБУЧЕНИЕ ПРИЕМУ ЛЕКАРСТВ
11.2.3.3.4. ДРУГИЕ
11.2.3.4. ДРУГИЕ
11.3 УПРАВЛЕНИЕ ДЕЛАМИ
11.3.1 ИНДИВИДУАЛЬНОЕ УПРАВЛЕНИЕ ДЕЛАМИ
11.3.1.1. ПЕРСОНАЛИЗИРОВАННЫЕ ПЛАНЫ УХОДА
11.3.1.1.1. ИНДИВИДУАЛЬНЫЕ ПРОТОКОЛЫ ЛЕЧЕНИЯ
11.3.1.1.2. ЦЕЛОСТНЫЕ ПОДХОДЫ К ОХРАНЕ ЗДОРОВЬЯ
11.3.1.1.3. ИНТЕГРАЦИЯ ПОВЕДЕНЧЕСКОГО ЗДОРОВЬЯ
11.3.1.1.4. ДРУГИЕ
11.3.1.2. ИНДИВИДУАЛЬНЫЕ КОНСУЛЬТАЦИОННЫЕ УСЛУГИ
11.3.1.2.1. ПСИХОЛОГИЧЕСКАЯ ПОДДЕРЖКА ПРИ ХРОНИЧЕСКИХ ЗАБОЛЕВАНИЯХ
11.3.1.2.2. ФИНАНСОВОЕ И СТРАХОВОЕ РУКОВОДСТВО
11.3.1.2.3. ОБРАЗОВАТЕЛЬНЫЕ СЕАНСЫ ДЛЯ ОПЕКУНОВ
11.3.1.2.4. ДРУГИЕ
11.3.1.3. КООРДИНАЦИЯ ФИНАНСОВОЙ ПОМОЩИ
11.3.1.3.1. ПОМОЩЬ В ПОДАЧЕ ЗАЯВОК НА БЛАГОТВОРИТЕЛЬНОСТЬ И ГРАНТЫ
11.3.1.3.2. ПЕРЕГОВОРЫ О ПЛАНЕ ОПЛАТЫ
11.3.1.3.3. ИНСТРУМЕНТЫ ОТСЛЕЖИВАНИЯ РАСХОДОВ И БЮДЖЕТИРОВАНИЯ
11.3.1.3.4. ДРУГИЕ
11.3.1.4. ДРУГИЕ
11.3.2 ГРУППОВОЕ УПРАВЛЕНИЕ ДЕЛАМИ
11.3.2.1. КООРДИНАЦИЯ ГРУППЫ ПОДДЕРЖКИ
11.3.2.1.1. ПРОГРАММЫ КОНСУЛЬТИРОВАНИЯ ПО МЕТОДУ «РАВНЫЙ-РАВНОМУ»
11.3.2.1.2. СОВМЕСТНЫЕ СЕМИНАРЫ ПО ПРИНЯТИЮ РЕШЕНИЙ
11.3.2.1.3. ЦЕНТРЫ РЕСУРСОВ ПО ХРОНИЧЕСКИМ ЗАБОЛЕВАНИЯМ
11.3.2.1.4. ДРУГИЕ
11.3.2.2. ПРОГРАММЫ ОБЩЕСТВЕННОЙ ПОДДЕРЖКИ ПО КОНКРЕТНЫМ ЗАБОЛЕВАНИЯМ
11.3.2.2.1. СЕТИ ПОМОЩИ ЛЮДЯМ, ПЕРЕНЕСШИМ РАКОВЫЕ ЗАБОЛЕВАНИЯ
11.3.2.2.2. АЛЬЯНСЫ ПО ПРОФИЛАКТИКЕ ДИАБЕТА
11.3.2.2.3. ГРУППЫ ПОДДЕРЖКИ КАРДИОРЕАБИЛИТАЦИИ
11.3.2.2.4. ДРУГИЕ
11.3.2.3. ПЛАТФОРМЫ ОБМЕНА РЕСУРСАМИ
11.3.2.3.1. ЦИФРОВЫЕ БИБЛИОТЕКИ ПО МЕДИЦИНЕ
11.3.2.3.2. ПРИЛОЖЕНИЯ ДЛЯ ОБЩЕСТВЕННОЙ ПОМОЩИ
11.3.2.3.3. ВИРТУАЛЬНЫЕ ПОРТАЛЫ ДЛЯ СОТРУДНИЧЕСТВА
11.3.2.3.4. ДРУГИЕ
11.3.2.4. ДРУГИЕ
11.4 УПРАВЛЕНИЕ ИСПОЛЬЗОВАНИЕМ
11.4.1 ОБЗОР МЕДИЦИНСКОЙ НЕОБХОДИМОСТИ
11.4.1.1. ПРОЦЕДУРЫ ПРЕДВАРИТЕЛЬНОЙ АВТОРИЗАЦИИ
11.4.1.1.1. ПРОВЕРКА НАПРАВЛЕНИЯ К СПЕЦИАЛИСТУ
11.4.1.1.2. УТВЕРЖДЕНИЕ ПЛАНА ЛЕЧЕНИЯ
11.4.1.1.3. ОЦЕНКА ПРАВА НА ПОКРЫТИЕ
11.4.1.1.4. ДРУГИЕ
11.4.1.2. ПРОЦЕССЫ ПАРАЛЛЕЛЬНОГО ОБЗОРА
11.4.1.2.1. ОЦЕНКА ПРЕБЫВАНИЯ В СТАЦИОНАРНОМ ЛЕЧЕНИИ
11.4.1.2.2. ОПТИМИЗАЦИЯ ДЛИТЕЛЬНОСТИ ПРЕБЫВАНИЯ
11.4.1.2.3. МОНИТОРИНГ ПРОГРЕССА ТЕРАПИИ
11.4.1.2.4. ДРУГИЕ
11.4.1.3. МЕХАНИЗМЫ РЕТРОСПЕКТИВНОГО ОБЗОРА
11.4.1.3.1. Анализ претензий по предыдущим процедурам лечения
11.4.1.3.2. АУДИТ И ВЫЯВЛЕНИЕ МОШЕННИЧЕСТВА
11.4.1.3.3. МОДЕЛИ ВОЗМЕЩЕНИЯ, ОСНОВАННЫЕ НА РЕЗУЛЬТАТАХ
11.4.1.3.4. ДРУГИЕ
11.4.1.4. ДРУГИЕ
11.4.2 АНАЛИЗ СДЕРЖИВАНИЯ ЗАТРАТ
11.4.2.1. СРАВНИТЕЛЬНАЯ АНАЛИЗ СТОИМОСТИ
11.4.2.1.1. Сопоставление с отраслевыми стандартами
11.4.2.1.2. ИНСТРУМЕНТЫ ПРОЗРАЧНОСТИ ЦЕНООБРАЗОВАНИЯ
11.4.2.1.3. ПЕРЕГОВОРЫ ПО КОНТРАКТАМ НА ОСНОВЕ ДАННЫХ
11.4.2.1.4. ДРУГИЕ
11.4.2.2. ОЦЕНКА АЛЬТЕРНАТИВНЫХ МЕТОДОВ ЛЕЧЕНИЯ
11.4.2.2.1. Сравнительные исследования дженериков и брендовых препаратов
11.4.2.2.2. АНАЛИЗ УХОДА НА ДОМУ И В МЕДИЦИНСКИХ УЧРЕЖДЕНИЯХ
11.4.2.2.3. НОВЕЙШИЕ ОЦЕНКИ СТОИМОСТИ ТЕРАПИИ
11.4.2.2.4. ДРУГИЕ
11.4.2.3. СТРАТЕГИИ ОПТИМИЗАЦИИ СЕТИ
11.4.2.3.1. УРОВНИ СЕТИ ПОСТАВЩИКА
11.4.2.3.2. СТРАТЕГИИ ПЕРЕГОВОРОВ ПО КОНТРАКТАМ
11.4.2.3.3. РЕГИОНАЛЬНЫЕ МОДЕЛИ КООРДИНАЦИИ УХОДА
11.4.2.3.4. ДРУГИЕ
11.4.2.4. ДРУГИЕ
11.5 ДРУГИЕ
12 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ПО СПОСОБУ ПОКУПКИ
12.1 ОБЗОР
12.1.1 ОРГАНИЗАЦИЯ ГРУППОВЫХ ЗАКУПОК
12.1.2 ИНДИВИДУАЛЬНАЯ ПОКУПКА
13 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
13.1 ОБЗОР
13.2 ПЛАТЕЖНИКИ
13.3 ПОСТАВЩИКИ
13.3.1 БОЛЬНИЦА
13.3.2 СПЕЦИАЛИЗИРОВАННЫЕ КЛИНИКИ
13.3.3 ДРУГИЕ
13.4 ДРУГИЕ
14 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, SWOT-АНАЛИЗ И DBMR-АНАЛИЗ
15 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ЛАНДШАФТ КОМПАНИИ
15.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
15.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
15.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
15.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
15.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
15.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
15.7 РАСШИРЕНИЯ
15.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
15.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
16 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ПО РЕГИОНАМ
ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
16.1 СЕВЕРНАЯ АМЕРИКА
16.1.1 США
16.1.2 КАНАДА
16.1.3 МЕКСИКА
16.2 ЕВРОПА
16.2.1 ГЕРМАНИЯ
16.2.2 Великобритания
16.2.3 ИТАЛИЯ
16.2.4 ФРАНЦИЯ
16.2.5 ИСПАНИЯ
16.2.6 РОССИЯ
16.2.7 ШВЕЙЦАРИЯ
16.2.8 ТУРЦИЯ
16.2.9 БЕЛЬГИЯ
16.2.10 НИДЕРЛАНДЫ
16.2.11 ДАНИЯ
16.2.12 ШВЕЦИЯ
16.2.13 ПОЛЬША
16.2.14 НОРВЕГИЯ
16.2.15 ФИНЛЯНДИЯ
16.2.16 ОСТАЛЬНАЯ ЕВРОПА
16.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
16.3.1 ЯПОНИЯ
16.3.2 КИТАЙ
16.3.3 ЮЖНАЯ КОРЕЯ
16.3.4 ИНДИЯ
16.3.5 СИНГАПУР
16.3.6 ТАИЛАНД
16.3.7 ИНДОНЕЗИЯ
16.3.8 МАЛАЙЗИЯ
16.3.9 ФИЛИППИНЫ
16.3.10 АВСТРАЛИЯ
16.3.11 НОВАЯ ЗЕЛАНДИЯ
16.3.12 ВЬЕТНАМ
16.3.13 ТАЙВАНЬ
16.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
16.4 ЮЖНАЯ АМЕРИКА
16.4.1 БРАЗИЛИЯ
16.4.2 АРГЕНТИНА
16.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
16.5 БЛИЖНИЙ ВОСТОК И АФРИКА
16.5.1 ЮЖНАЯ АФРИКА
16.5.2 ЕГИПЕТ
16.5.3 БАХРЕЙН
16.5.4 ОБЪЕДИНЕННЫЕ АРАБСКИЕ ЭМИРАТЫ
16.5.5 КУВЕЙТ
16.5.6 ОМАН
16.5.7 КАТАР
16.5.8 САУДОВСКАЯ АРАВИЯ
16.5.9 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ЗАПАДА
16.6 ОСНОВНЫЕ ПЕРВИЧНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
17 ГЛОБАЛЬНЫЙ РЫНОК УСЛУГ ПО УХОДУ, ПРОФИЛЬ КОМПАНИИ
17.1 EXLSERVICE HOLDINGS, INC.
17.1.1 ОБЗОР КОМПАНИИ
17.1.2 АНАЛИЗ ДОХОДОВ
17.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 ЗИТЕР
17.2.1 ОБЗОР КОМПАНИИ
17.2.2 АНАЛИЗ ДОХОДОВ
17.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.2.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.3 РЕШЕНИЕ
17.3.1 ОБЗОР КОМПАНИИ
17.3.2 АНАЛИЗ ДОХОДОВ
17.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.4 ЗЕОМЕГА
17.4.1 ОБЗОР КОМПАНИИ
17.4.2 АНАЛИЗ ДОХОДОВ
17.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.5 КОГНИЗАНТ
17.5.1 ОБЗОР КОМПАНИИ
17.5.2 АНАЛИЗ ДОХОДОВ
17.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.6 ОРАКУЛ
17.6.1 ОБЗОР КОМПАНИИ
17.6.2 АНАЛИЗ ДОХОДОВ
17.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.7 ТЕХНОЛОГИЯ DXC
17.7.1 ОБЗОР КОМПАНИИ
17.7.2 АНАЛИЗ ДОХОДОВ
17.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.8 КОРПОРАЦИЯ «ЦЕРНЕР»
17.8.1 ОБЗОР КОМПАНИИ
17.8.2 АНАЛИЗ ДОХОДОВ
17.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.9 МЕДТРОНИК
17.9.1 ОБЗОР КОМПАНИИ
17.9.2 АНАЛИЗ ДОХОДОВ
17.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.1 SIEMENS HEALTHINEERS
17.10.1 ОБЗОР КОМПАНИИ
17.10.2 АНАЛИЗ ДОХОДОВ
17.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.11 GE ЗДРАВООХРАНЕНИЕ
17.11.1 ОБЗОР КОМПАНИИ
17.11.2 АНАЛИЗ ДОХОДОВ
17.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.12 VERINT SYSTEMS
17.12.1 ОБЗОР КОМПАНИИ
17.12.2 АНАЛИЗ ДОХОДОВ
17.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.13 ИЗМЕНЕНИЕ ЗДРАВООХРАНЕНИЯ
17.13.1 ОБЗОР КОМПАНИИ
17.13.2 АНАЛИЗ ДОХОДОВ
17.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.14 ГРУППА ИНТЕЛЛИСОФТ
17.14.1 ОБЗОР КОМПАНИИ
17.14.2 АНАЛИЗ ДОХОДОВ
17.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.15 ОПТУМ
17.15.1 ОБЗОР КОМПАНИИ
17.15.2 АНАЛИЗ ДОХОДОВ
17.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.15.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.16 ЗДРАВООХРАНЕНИЕ НОВОГО ПОКОЛЕНИЯ
17.16.1 ОБЗОР КОМПАНИИ
17.16.2 АНАЛИЗ ДОХОДОВ
17.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.16.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.17 ЛЮМЕН ТЕХНОЛОГИИ
17.17.1 ОБЗОР КОМПАНИИ
17.17.2 АНАЛИЗ ДОХОДОВ
17.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.17.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.18 ИНФОРМАЦИЯ О ЗДРАВООХРАНЕНИИ
17.18.1 ОБЗОР КОМПАНИИ
17.18.2 АНАЛИЗ ДОХОДОВ
17.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.18.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.19 АТОС
17.19.1 ОБЗОР КОМПАНИИ
17.19.2 АНАЛИЗ ДОХОДОВ
17.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.19.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 МЕДИСОЛЬВ
17.20.1 ОБЗОР КОМПАНИИ
17.20.2 АНАЛИЗ ДОХОДОВ
17.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.20.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.21 CIGNA HEALTH SERVICES
17.21.1 ОБЗОР КОМПАНИИ
17.21.2 АНАЛИЗ ДОХОДОВ
17.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.21.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.22 ВИПРО
17.22.1 ОБЗОР КОМПАНИИ
17.22.2 АНАЛИЗ ДОХОДОВ
17.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.22.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.23 АккуЗдоровье
17.23.1 ОБЗОР КОМПАНИИ
17.23.2 АНАЛИЗ ДОХОДОВ
17.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.23.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.24 PHILIPS ЗДРАВООХРАНЕНИЕ
17.24.1 ОБЗОР КОМПАНИИ
17.24.2 АНАЛИЗ ДОХОДОВ
17.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.24.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.25 IBM
17.25.1 ОБЗОР КОМПАНИИ
17.25.2 АНАЛИЗ ДОХОДОВ
17.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.25.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.26 КОНСУЛЬТАЦИОННЫЕ УСЛУГИ ТАТА
17.26.1 ОБЗОР КОМПАНИИ
17.26.2 АНАЛИЗ ДОХОДОВ
17.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.26.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.26.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.27 КОРПОРАЦИЯ МАКЕССОН
17.27.1 ОБЗОР КОМПАНИИ
17.27.2 АНАЛИЗ ДОХОДОВ
17.27.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.27.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.27.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.28 КАТАЛИЗАТОР ЗДОРОВЬЯ
17.28.1 ОБЗОР КОМПАНИИ
17.28.2 АНАЛИЗ ДОХОДОВ
17.28.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.28.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.28.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.29 PEGASYSTEMS INC
17.29.1 ОБЗОР КОМПАНИИ
17.29.2 АНАЛИЗ ДОХОДОВ
17.29.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.29.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.29.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.3 A&D COMPANY LIMITED
18 СВЯЗАННЫХ ОТЧЕТОВ
19 ЗАКЛЮЧЕНИЕ
20 АНКЕТА
21 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











