


Global Cataract Treatment Market Segmentation, By Types (Nuclear Cataracts, Cortical Cataracts, Posterior Subcapsular Cataracts and Congenital Cataracts), Treatment (Medication and Surgery), Drugs Class (Mydriatics, Antibiotics, Ophthalmic NSAIDs, Corticosteroids and Others), Route of Administration (Oral and Topical), Distribution Channel (Hospital Pharmacy, Retail Pharmacy and Online Pharmacy), End-Users (Hospitals, Homecare, Specialty Clinics and Others) - Industry Trends and Forecast to 2033
Каков размер рынка лечения катаракты и темпы роста
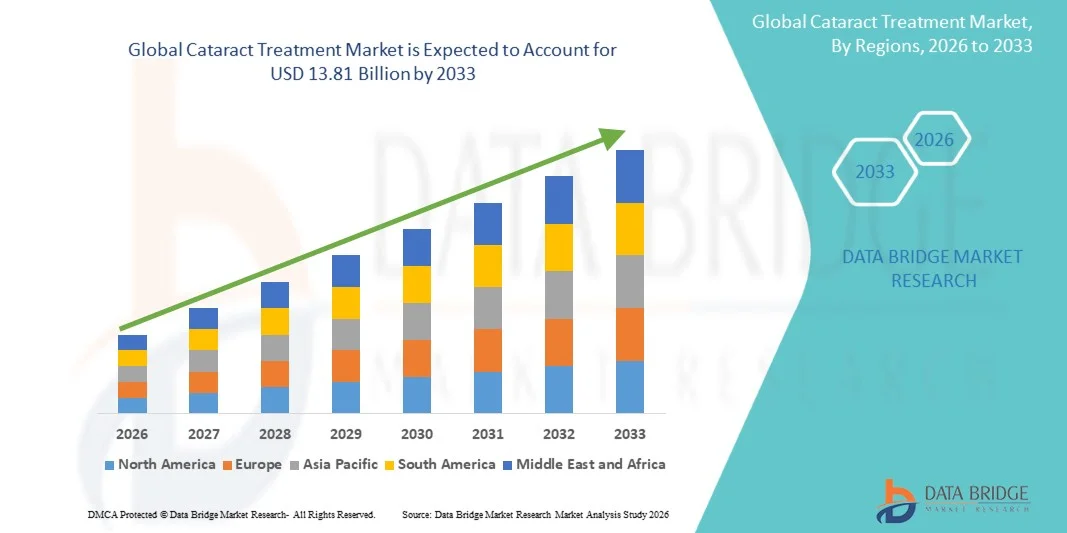
- Согласно анализу Data Bridge Market Research, размер глобального рынка лечения катаракты был оценен как9,35 млрд долларов в 2025 годуОжидается, что он достигнет$13,81 млрд к 2033 году, вCAGR 5.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью катаракты, особенно среди стареющего населения, а также растущей осведомленностью о лечении зрения и наличии передовых вариантов лечения, что приводит к более широкому принятию решений по лечению катаракты в медицинских учреждениях.
- Кроме того, непрерывные достижения в хирургических методах, таких как минимально инвазивные процедуры и разработка премиальных внутриглазных линз (IOL), улучшают результаты лечения и удовлетворенность пациентов. Растущий спрос на эффективные, безопасные и быстрые решения для восстановления зрения делает лечение катаракты важным компонентом офтальмологической помощи. Эти сходящиеся факторы ускоряют внедрение решений для лечения катаракты, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):9,35 млрд долларов
- Ожидаемая рыночная стоимость (2033):13,81 млрд долларов
- Прогноз CAGR (2026–2033): 5.00%
Каковы основные выводы рынка лечения катаракты
- Лечение катаракты, включающее хирургические процедуры и передовую имплантацию внутриглазных линз (IOL) для восстановления зрения, нарушенного помутнением линз, является важным компонентом современной офтальмологической помощи в больницах, специализированных клиниках и амбулаторных хирургических центрах из-за его высокой успешности и способности значительно улучшить качество жизни.
- Растущий спрос на лечение катаракты в первую очередь обусловлен быстро стареющим глобальным населением, растущей распространенностью расстройств зрения и растущей осведомленностью о своевременном уходе за глазами, а также растущим предпочтением минимально инвазивных и быстрых хирургических процедур восстановления.
- Северная Америка доминировала на рынке лечения катаракты с самой большой долей дохода в 36,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и ранним внедрением премиальных внутриглазных линз и хирургических технологий с лазерной поддержкой, при этом в США наблюдаются сильные объемы процедур и непрерывные технологические инновации.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения катаракты в течение прогнозируемого периода из-за роста гериатрического населения, увеличения инвестиций в здравоохранение, улучшения доступа к услугам по уходу за глазами и растущей осведомленности в таких странах, как Индия и Китай.
- Сегмент хирургии занимал самую большую долю рынка в 72,5% в 2025 году, что обусловлено тем, что хирургия остается единственным окончательным лечением катаракты.
Область охвата и сегментация рынка лечения катаракты
|
Атрибуты |
Лечение катаракты Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения катаракты
"Достижения в области хирургических технологий и интраокулярных линз (IOL)"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения катаракты является постоянное продвижение хирургических технологий и разработка инновационных интраокулярных линз, которые улучшают визуальные результаты и удовлетворенность пациентов.
- Например, применение фемтосекундной лазерной хирургии катаракты (FLACS) и методов факоэмульсификации улучшило хирургическую точность, сократило время восстановления и минимизировало осложнения по сравнению с традиционными процедурами.
- Внедрение усовершенствованных ИОЛ, включая мультифокальные, торические и расширенные линзы глубины фокусировки, позволяет пациентам достичь улучшения зрения на нескольких расстояниях, уменьшая зависимость от корректирующих очков.
- Кроме того, растущее предпочтение премиальных ИОЛ позволяет персонализировать коррекцию зрения с учетом индивидуальных потребностей пациентов, тем самым повышая общее качество жизни.
- Интеграция передовых инструментов визуализации и диагностики в предоперационном планировании также способствует более точному выбору линз и улучшению хирургических результатов.
- Эта тенденция к технологически продвинутым и ориентированным на пациента решениям лечения меняет ландшафт лечения катаракты, а медицинские работники все чаще принимают инновационные хирургические подходы и варианты премиум-объективов.
Динамика рынка лечения катаракты
водитель
«Рост гериатрической популяции и увеличение распространенности случаев катаракты»
- Увеличение глобального гериатрического населения является основным фактором для рынка лечения катаракты, поскольку старение является основным фактором риска, связанным с развитием катаракты.
- Например, увеличение продолжительности жизни как в развитых, так и в развивающихся регионах привело к увеличению числа людей, подверженных нарушениям зрения, вызванным катарактой.
- Кроме того, растущая распространенность связанных с образом жизни состояний, таких как диабет, также способствует увеличению заболеваемости катарактой, тем самым стимулируя спрос на эффективные решения для лечения.
- Правительственные инициативы и просветительские программы, направленные на снижение предотвратимой слепоты, также способствуют ранней диагностике и своевременному хирургическому вмешательству.
- Расширение инфраструктуры здравоохранения и улучшение доступа к услугам офтальмологической помощи поддерживают растущее число процедур катаракты во всем мире.
- Доступность передовых хирургических методов и усовершенствованная политика возмещения в нескольких регионах еще больше ускоряют рост рынка.
Сдержанность/вызов
"Высокая стоимость лечения и ограниченный доступ в развивающихся регионах"
- Высокие затраты, связанные с передовыми операциями по удалению катаракты и внутриглазными линзами премиум-класса, представляют собой серьезную проблему для широкого внедрения лечения катаракты, особенно в регионах с низким и средним уровнем дохода.
- Многие пациенты в развивающихся странах сталкиваются с финансовыми ограничениями и ограниченным доступом к специализированной офтальмологической помощи, что задерживает диагностику и лечение.
- Например, в некоторых сельских районах пациентам часто приходится преодолевать большие расстояния, чтобы получить доступ к услугам хирургии катаракты в городских больницах, что приводит к задержкам или полному отказу от лечения из-за расходов на поездки и проживание.
- Кроме того, недостаточная инфраструктура здравоохранения и нехватка квалифицированных офтальмологов в сельских и недостаточно обслуживаемых регионах еще больше ограничивают рост рынка.
- Озабоченность по поводу послеоперационных осложнений и недостаточная осведомленность о доступных вариантах лечения также влияют на готовность пациента к операции.
- Решение этих проблем требует увеличения инвестиций в инфраструктуру здравоохранения, расширения доступных программ лечения и подготовки квалифицированных специалистов.
- Хотя предпринимаются усилия по улучшению доступности и сокращению затрат, эти барьеры продолжают ограничивать весь потенциал рынка лечения катаракты.
- Преодоление этих проблем с помощью инициатив в области общественного здравоохранения, технологических достижений и экономически эффективных решений в области лечения будет иметь важное значение для устойчивого расширения рынка.
Как сегментируется рынок лечения катаракты
Рынок сегментирован на основе типов, лечения, класса лекарств, маршрута введения, канала распределения и конечных пользователей.
• По типам
На основе типов рынок лечения катаракты подразделяется на ядерную катаракту, корковую катаракту, заднюю субкапсулярную катаракту и врожденную катаракту. Сегмент ядерной катаракты доминировал на рынке с наибольшей долей доходов примерно 41,8% в 2025 году, что обусловлено его высокой распространенностью среди стареющего населения. Ядерная катаракта является наиболее распространенным типом, связанным с возрастными нарушениями зрения, что делает их основным фокусом в офтальмологической помощи. Увеличение глобального гериатрического населения в значительной степени способствует доминированию этого сегмента. Кроме того, факторы образа жизни, такие как длительное воздействие ультрафиолета и курение, еще больше увеличивают заболеваемость. Ранняя диагностика и широко распространенные программы информирования привели к увеличению показателей лечения. Наличие передовых хирургических методов, таких как факоэмульсификация, поддерживает эффективное управление. Больницы и центры по уходу за глазами отдают приоритет случаям ядерной катаракты из-за их объема. Правительственные инициативы, способствующие скринингу здоровья глаз, также играют решающую роль. Непрерывные достижения в технологии внутриглазных линз (IOL) еще больше укрепляют результаты лечения. Кроме того, увеличение расходов на здравоохранение и улучшение доступа к офтальмологической помощи способствуют устойчивому росту.
Ожидается, что в заднем сегменте субкапсулярной катаракты самый быстрый CAGR составит 8,6% с 2026 по 2033 год, что обусловлено ростом заболеваемости среди молодых людей и пациентов с диабетом или длительным использованием стероидов. Этот тип прогрессирует быстрее, чем другие катаракты, увеличивая срочность лечения. Растущая осведомленность о ранних симптомах, таких как блики и нарушения зрения, повышает показатели диагностики. Технологические достижения в хирургических процедурах улучшают результаты для этих пациентов. Увеличение распространенности диабета во всем мире является ключевым фактором. Кроме того, улучшение доступности услуг по уходу за глазами в странах с развивающейся экономикой способствует росту. Офтальмологи все больше внимания уделяют стратегиям раннего вмешательства в этом сегменте. Растущее внедрение минимально инвазивных операций по удалению катаракты еще больше ускоряет спрос. Исследования и инновации в имплантатах линз также способствуют улучшению визуальных результатов. Ожидается, что сегмент значительно расширится из-за изменения моделей заболеваний и улучшения инфраструктуры здравоохранения.
• Лечение
На основе лечения рынок сегментирован на медикаментозное лечение и хирургию. Сегмент хирургии занимал самую большую долю рынка в размере около 72,5% в 2025 году, что обусловлено тем, что хирургия остается единственным окончательным лечением катаракты. Такие процедуры, как факоэмульсификация и лазерная хирургия катаракты, широко применяются из-за их высоких показателей успеха. Повышение осведомленности пациентов о результатах операции значительно повышает спрос. Технологические достижения снизили хирургические риски и время восстановления, побуждая больше пациентов выбирать операцию. Растущее старение населения еще больше стимулирует необходимость хирургических вмешательств. Кроме того, улучшение инфраструктуры здравоохранения и наличие квалифицированных офтальмологов способствуют росту сегмента. Государственные инициативы и страховое покрытие операций по удалению катаракты также способствуют более широкому внедрению. Растущее число центров по уходу за глазами во всем мире повышает доступность. Непрерывные инновации в интраокулярных линзах улучшают удовлетворенность пациентов и визуальные результаты.
Сегмент лекарств, по прогнозам, будет расти на самом быстром CAGR 7,4% с 2026 по 2033 год, что обусловлено увеличением исследований вариантов нехирургического лечения. Хотя лекарства не могут полностью вылечить катаракту, они играют роль в управлении симптомами и задержке прогрессирования. Растущий интерес к раннему вмешательству поддерживает этот сегмент. Фармацевтические компании инвестируют в разработку глазных капель и антиоксидантной терапии. Повышение осведомленности о профилактическом уходе за глазами также повышает спрос. Кроме того, пациенты, которые не решаются пройти операцию, часто изначально полагаются на лекарства. Расширение доступа к офтальмологическим препаратам на развивающихся рынках способствует дальнейшему росту. Технологические достижения в системах доставки лекарств повышают эффективность. Ожидается, что этот сегмент будет неуклонно расти благодаря продолжающимся клиническим исследованиям и инновациям.
• Класс наркотиков
На основе класса препаратов рынок сегментирован на мидриатики, антибиотики, офтальмологические НПВП, кортикостероиды и другие. Сегмент кортикостероидов доминировал на рынке с долей около 33,9% в 2025 году, что обусловлено их широким использованием в снижении воспаления после операции по удалению катаракты. Эти препараты необходимы для предотвращения осложнений и обеспечения успешного выздоровления. Растущее число операций по удалению катаракты во всем мире значительно повышает спрос на кортикостероиды. Кроме того, их эффективность в управлении воспалением глаз делает их предпочтительным выбором среди офтальмологов. Наличие различных формулировок еще больше повышает доступность. Растущая осведомленность о послеоперационном уходе поддерживает рост сегмента. Фармацевтические компании продолжают разрабатывать улучшенные составы с меньшим количеством побочных эффектов. Сегмент выигрывает от сильного клинического принятия и установленных протоколов лечения. Увеличение расходов на здравоохранение также способствует его доминированию.
Ожидается, что сегмент офтальмологических НПВП будет наблюдать самый быстрый CAGR в 8,1% с 2026 по 2033 год, что обусловлено их эффективностью в управлении болью и контроле воспаления. Эти препараты все чаще используются в качестве альтернативы или дополнения к кортикостероидам. Повышение осведомленности о минимизации побочных эффектов, связанных со стероидами, способствует принятию. Увеличение хирургических объемов еще больше стимулирует спрос на послеоперационные лекарства. Достижения в разработке лекарственных препаратов улучшают комфорт и соответствие пациентов. Кроме того, растущее предпочтение комбинированной терапии поддерживает рост сегмента. Расширение услуг по офтальмологической помощи в развивающихся регионах повышает доступность. Ожидается, что постоянные исследования и разработки будут способствовать дальнейшему ускорению роста.
• По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и актуальный. Тематический сегмент занимал самую большую долю рынка в 68,2% в 2025 году, что обусловлено его прямым применением для глаз и более высокой эффективностью в предоставлении целевого лечения. Глазные капли широко используются как до, так и после операции по удалению катаракты, что делает их основным способом введения. Пациенты предпочитают местное лечение из-за простоты использования и минимальных системных побочных эффектов. Наличие широкого спектра офтальмологических составов также поддерживает рост сегмента. Повышение осведомленности об уходе за глазами и гигиене также повышает спрос. Фармацевтические достижения в составе глазных капель улучшают всасывание и эффективность препарата. Кроме того, местное администрирование является экономически эффективным и легко доступным.
Ожидается, что пероральный сегмент вырастет на 6,9% с 2026 по 2033 год, что обусловлено его ролью в поддержании общего здоровья глаз и управлении основными состояниями. Пероральные препараты часто используются в качестве дополнительной терапии при лечении катаракты. Повышение осведомленности о пищевых добавках для здоровья глаз способствует росту. Кроме того, пациенты предпочитают пероральные препараты для удобства в определенных случаях. Расширение доступа к здравоохранению на развивающихся рынках еще больше поддерживает спрос. Ожидается, что продолжающиеся исследования в области пероральной антиоксидантной терапии будут стимулировать будущий рост.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с долей 49,5% в 2025 году, чему способствовало большое количество операций по удалению катаракты, проводимых в больницах. Пациенты обычно получают лекарства непосредственно из больничных аптек во время лечения. Наличие квалифицированных медицинских работников обеспечивает правильное распределение лекарств. Кроме того, больницы поддерживают постоянный запас основных офтальмологических препаратов. Увеличение госпитализации для операций на глазах еще больше поддерживает рост сегмента. Государственные инвестиции в инфраструктуру здравоохранения также способствуют доминированию.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 9,3% с 2026 по 2033 год, что обусловлено растущим внедрением цифровых платформ здравоохранения. Пациенты все чаще предпочитают онлайн-каналы для удобства и доставки на дом. Растущее проникновение интернета и использование смартфонов поддерживают эту тенденцию. Конкурентные цены и скидки еще больше привлекают потребителей. Пандемия COVID-19 ускорила переход к онлайн-покупкам лекарств. Совершенствование нормативно-правовой базы повышает доверие потребителей. Сегмент, как ожидается, значительно вырастет с продолжением цифровой трансформации в здравоохранении.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц занимал самую большую долю рынка в 54,1% в 2025 году, что обусловлено наличием передовых хирургических учреждений и квалифицированных офтальмологов. Больницы являются основными центрами диагностики и лечения катаракты. Растущее количество хирургических процедур значительно повышает спрос. Кроме того, больницы предлагают комплексный уход, включая до- и послеоперационное управление. Государственная поддержка и финансирование еще больше укрепляют этот сегмент.
Сегмент услуг по уходу на дому, по прогнозам, будет расти на самом быстром CAGR 8,7% с 2026 по 2033 год, что обусловлено растущим предпочтением послеоперационного ухода на дому. Пациенты предпочитают уход на дому для удобства и сокращения посещений больницы. Достижения в области телемедицины и дистанционного мониторинга поддерживают эту тенденцию. Растущее пожилое население еще больше стимулирует спрос на уход на дому. Повышение осведомленности о самообслуживании и управлении восстановлением также способствует росту. Ожидается, что сегмент будет быстро расширяться с переходом к ориентированным на пациента моделям здравоохранения.
В каком регионе находится наибольшая доля рынка лечения катаракты
- Северная Америка доминировала на рынке лечения катаракты с самой большой долей дохода 36,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и ранним внедрением премиальных внутриглазных линз (IOL) и лазерных хирургических технологий.
- Регион выигрывает от большого объема процедур катаракты и сильного присутствия ведущих производителей офтальмологических устройств.
- Пациенты и поставщики медицинских услуг в регионе все чаще предпочитают передовые хирургические решения, такие как фемтосекундная лазерная хирургия катаракты и премиальные ИОЛ, которые улучшают визуальные результаты и уменьшают зависимость от очков. Кроме того, благоприятная политика возмещения, хорошо зарекомендовавшая себя клиническая практика и непрерывные технологические достижения способствуют дальнейшему росту рынка в Северной Америке.
Обзор рынка лечения катаракты в США
Рынок лечения катаракты в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали сильные объемы процедур и непрерывные технологические инновации. В стране наблюдается высокий уровень внедрения премиальных внутриглазных линз, включая мультифокальные и торические линзы, а также растущее использование минимально инвазивных и лазерных хирургических методов. Кроме того, растущее стареющее население, растущая осведомленность об уходе за зрением и присутствие ведущих игроков отрасли вносят значительный вклад в расширение рынка в Соединенных Штатах.
Европейский рынок лечения катаракты Insight
В течение прогнозируемого периода рынок лечения катаракты в Европе, по прогнозам, будет расширяться при существенном CAGR, в первую очередь за счет увеличения распространенности возрастных заболеваний глаз и устоявшихся систем общественного здравоохранения. Государственные программы здравоохранения и растущее внедрение передовых хирургических технологий поддерживают рост рынка. Кроме того, растущее гериатрическое население и растущий спрос на улучшенные визуальные результаты стимулируют использование премиальных ИОЛ и современных процедур лечения катаракты по всему региону.
Британский рынок лечения катаракты Insight
Ожидается, что рынок лечения катаракты в Великобритании будет расти в течение прогнозируемого периода, чему будет способствовать повышение осведомленности о здоровье глаз и увеличение спроса на своевременные хирургические вмешательства. Наличие структурированных медицинских услуг и инициатив по сокращению времени хирургического ожидания способствуют увеличению объема процедур. Кроме того, растущее внедрение передовых хирургических методов и внутриглазных линз улучшает результаты лечения в Великобритании.
Немецкий рынок лечения катаракты
Ожидается, что в течение прогнозируемого периода рынок лечения катаракты в Германии будет расширяться на значительном CAGR, что обусловлено сильной инфраструктурой здравоохранения страны и акцентом на медицинские инновации. Все более широкое внедрение передовых офтальмологических технологий, включая лазерную хирургию и премиальные ИОЛ, поддерживает рост рынка. Кроме того, высокие расходы на здравоохранение и растущее пожилое население также способствуют увеличению спроса на лечение катаракты в Германии.
Азиатско-Тихоокеанский рынок лечения катаракты
Ожидается, что рынок лечения катаракты в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено ростом гериатрического населения, увеличением инвестиций в здравоохранение и улучшением доступа к услугам по уходу за глазами. Растущая осведомленность о слепоте, связанной с катарактой, и расширение инфраструктуры здравоохранения в таких странах, как Индия и Китай, значительно повышают спрос. Кроме того, правительственные инициативы и информационно-пропагандистские программы, направленные на снижение предотвратимой слепоты, ускоряют внедрение операций по удалению катаракты по всему региону.
Японский рынок лечения катаракты
Японский рынок лечения катаракты набирает обороты благодаря быстрому старению населения и высокому уровню медицинских услуг. Страна уделяет большое внимание ранней диагностике и передовым вариантам лечения, что приводит к широкому распространению современных хирургических методов катаракты и премиальных внутриглазных линз. Постоянные технологические достижения и высокая осведомленность пациентов являются ключевыми факторами, поддерживающими рост рынка в Японии.
Китайский рынок лечения катаракты
Китайский рынок лечения катаракты составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется его большим старением населения и улучшением инфраструктуры здравоохранения. Растущие правительственные инициативы по борьбе с предотвратимой слепотой, наряду с повышением осведомленности о здоровье глаз, стимулируют спрос на операции по удалению катаракты. Кроме того, расширение медицинских учреждений и доступность экономически эффективных вариантов лечения являются ключевыми факторами, способствующими росту рынка в Китае.
Каковы основные компании на рынке лечения катаракты
Индустрия лечения катаракты в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Alcon Inc. (Швейцария)
- Johnson & Johnson Vision (США)
- Бауш + Ломб (Канада)
- Carl Zeiss Meditec AG (Германия)
- Hoya Corporation (Япония)
- EssilorLuxottica (Франция)
- Nidek Co., Ltd. (Япония)
- Topcon Corporation (Япония)
- STAAR Surgical Company (США)
- Rayner Intraocular Lenses Ltd. (Великобритания)
- Oculentis GmbH (Германия)
- Santen Pharmaceutical Co., Ltd. (Япония)
- Novartis AG (Швейцария)
- Pfizer Inc. (США)
- Allergan (AbbVie Inc.) (Ирландия)
- Ауролаб (Индия)
- Appasamy Associates (Индия)
- Eyekon Medical Inc. (США)
- Lenstec, Inc. (США)
- HumanOptics AG (Германия)
Каковы последние события на рынке лечения катаракты
- В октябре 2025 года BVI Medical, ведущая мировая компания по производству офтальмологических устройств, объявила, что Управление по контролю за продуктами и лекарствами США (FDA) одобрило трифокальную внутриглазную линзу FINEVISION® HP (IOL) для хирургии катаракты. Этот объектив следующего поколения, уже широко используемый на международном уровне, обеспечивает коррекцию зрения на ближнем, среднем и дальнем расстояниях с помощью усовершенствованной дифракционной оптики и улучшенного распределения света. Одобрение значительно расширяет возможности премиальной хирургии катаракты в США, укрепляя лидерство BVI в передовых интраокулярных инновациях.
- В январе 2025 года Alcon, мировой лидер в области ухода за глазами, расширил коммерческое развертывание своей трифокальной внутриглазной линзы PanOptix Pro, которая получила одобрение FDA в конце 2023 года. Линза обеспечивает повышенную контрастную чувствительность, уменьшает визуальные нарушения, такие как гало, и улучшает производительность при слабом освещении, обеспечивая большую независимость от очков для пациентов с катарактой. Этот запуск отражает непрерывные инновации в премиальных технологиях IOL, направленных на улучшение результатов послеоперационной визуализации.
- В марте 2025 года Bausch + Lomb, крупная офтальмологическая компания, выделила достижения в своей интраокулярной линзе EnVista Envy, предназначенной для обеспечения непрерывного диапазона зрения при минимизации бликов и ореолов. Включая технологии ActivSync Optic и ClearPath, объектив улучшает контрастную чувствительность и визуальную ясность, представляя собой значительное развитие в лечении катаракты, ориентированное на визуальную производительность, ориентированную на пациента.
- В феврале 2025 года Американский совет по рефракционной хирургии, отраслевая организация, специализирующаяся на осведомленности о коррекции зрения, сообщила о растущем внедрении технологии Light Adjustable Lens (LAL) в хирургии катаракты. Эта одобренная FDA инновация позволяет послеоперационную настройку зрения с использованием регулировок ультрафиолетового света, при этом клинические результаты показывают высокий процент пациентов, достигающих 20/20 зрения без очков, что знаменует собой значительный прогресс в персонализированном лечении катаракты.
- В мае 2025 года исследователи и клиницисты глобальной офтальмологии подчеркнули продолжающуюся разработку аккомодационных внутриглазных линз, предназначенных для восстановления естественной способности глаза фокусироваться после операции по удалению катаракты. Эти линзы следующего поколения, которые в настоящее время изучаются, призваны обеспечить полный спектр зрения и представляют собой ключевую инновационную область, которая, как ожидается, изменит результаты лечения катаракты в ближайшие годы.
- В июне 2023 года BVI Medical представила трифокальную интраокулярную линзу FineVision HP на международных рынках, особенно в Японии, до ее одобрения в США. Объектив продемонстрировал сильную клиническую эффективность с точными результатами преломления и улучшенным зрением на нескольких расстояниях, поддерживая его более поздний регуляторный успех и глобальное внедрение в процедуры катаракты.
- В январе 2024 года индустрия офтальмологии стала свидетелем многочисленных одобрений и запусков продуктов в сегментах лечения катаракты и пресбиопии, что отражает быстрые технологические достижения в области внутриглазных линз и хирургических методов. Эти события подчеркивают растущее внимание к улучшению визуальных результатов, снижению осложнений и повышению качества жизни пациентов после операции по удалению катаракты.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











