



Сегментация мирового рынка реагентов и добавок для клеточных культур по продуктам (добавки и факторы роста, буферы и химикаты, реагенты для диссоциации клеток, сбалансированные солевые растворы, наборы для обнаружения загрязнений, криопротекторы, антибиотики/противогрибковые препараты и другие), конечным пользователям (фармацевтические и биотехнологические компании, больницы и диагностические лаборатории, научно-исследовательские институты и банки клеток), областям применения ( биофармацевтика /терапия, технологии стволовых клеток, исследования рака, скрининг и разработка лекарств, тканевая инженерия и регенеративная медицина и другие) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста рынка реагентов и добавок для клеточной культуры
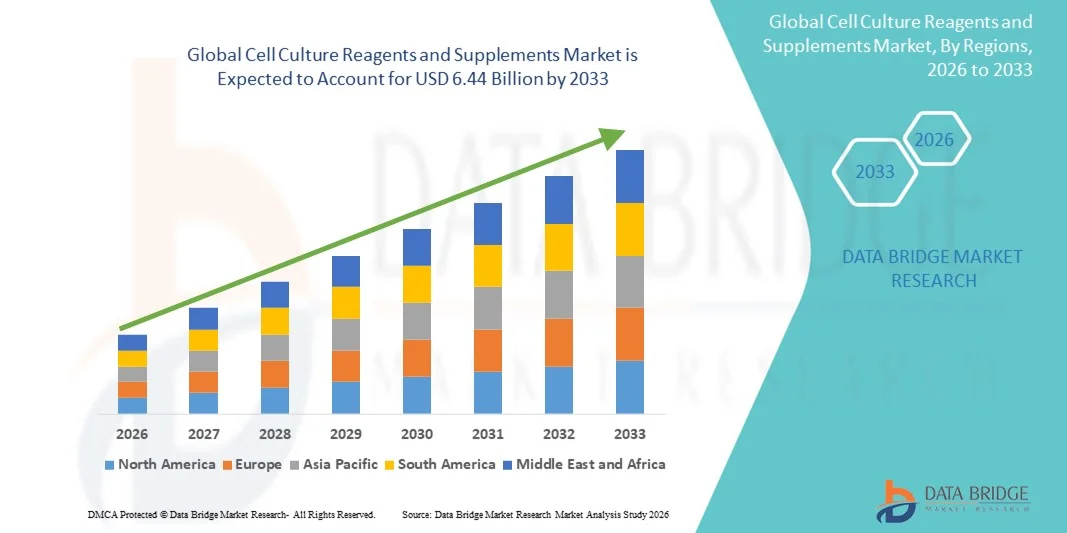
- Согласно анализу рынка Data Bridge Market Research, размер рынка реагентов и добавок для клеточной культуры был оценен как2,90 млрд долларов в 2025 годуОжидается, что он достигнет$6,44 млрд к 2033 году, вCAGR 10,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых клеточных исследований и биофармацевтических производственных процессов, что приводит к повышению спроса на высококачественные и специализированные реагенты и добавки для клеточной культуры.
- Кроме того, растущие инвестиции в регенеративную медицину, исследования стволовых клеток и персонализированную медицину стимулируют потребность в надежных, эффективных и масштабируемых решениях в лабораториях и биопроизводственных учреждениях.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$2,90 млрд.
Ожидаемая рыночная стоимость (2033):$6,44 млрд.
Прогноз CAGR (2026–2033):10.50%
Каковы основные выводы рынка реагентов и добавок для клеточной культуры
- Реагенты и добавки для клеточной культуры становятся все более важными компонентами современных исследований в области наук о жизни и биофармацевтического производства как в академических, так и в промышленных условиях из-за их критической роли в поддержке роста клеток, дифференциации и жизнеспособности в различных приложениях.
- Растущий спрос на реагенты и добавки для клеточной культуры в первую очередь подпитывается широким распространением передовых методов исследования на основе клеток, ростом инвестиций в биофармацевтические препараты и растущим акцентом на регенеративной медицине и персонализированной терапии.
- Северная Америка доминировала на рынке реагентов и добавок для клеточной культуры, что составило около 42,5% от мировой доли доходов в 2025 году. США лидируют благодаря хорошо зарекомендовавшей себя биотехнологической и фармацевтической экосистеме, передовой исследовательской инфраструктуре и широкому внедрению инновационных решений для клеточной культуры, таких как сывороточные среды, факторы роста и химически определенные добавки.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке реагентов и добавок для клеточной культуры в течение прогнозируемого периода, с предполагаемым CAGR 8,3%. Рост обусловлен увеличением инвестиций в биотехнологические исследования, расширением фармацевтической научно-исследовательской деятельности и ростом внедрения передовых методов клеточной культуры в таких странах, как Китай, Индия и Япония.
- Сегмент Biopharmaceutical/Therapeutics составил самую большую долю рынка в 42,6% в 2025 году из-за его широкого использования в разработке биологических препаратов, производстве вакцин и производстве клеточной терапии.
Отчет о масштабах и клеточной культуре реагентов и сегментации рынка добавок
|
Атрибуты |
Реагенты клеточной культуры и добавки Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке реагентов и добавок для клеточной культуры
Растущее внедрение передовых систем клеточной культуры
- Значительной тенденцией на мировом рынке реагентов и добавок для клеточной культуры является растущее внедрение передовых платформ клеточной культуры, включая 3D-культуру клеток, органоиды и системы, полученные из стволовых клеток, которые требуют специализированных реагентов и добавок для оптимизированного роста и дифференциации.
- Например, в 2024 году Thermo Fisher Scientific запустила линейку передовых сывороточных сред и добавок, специально предназначенных для 3D органоидных культур, что позволило получить более физиологически релевантные результаты.
- Исследователи все больше сосредотачиваются на разработке актуальных для человека моделей для открытия лекарств, регенеративной медицины и моделирования заболеваний, что подпитывает спрос на высококачественные реагенты, такие как факторы роста, цитокины и специализированные среды.
- Эта тенденция также обусловлена переходом от традиционных систем на основе сыворотки к химически определенным и не содержащим ксенонов реагентам для улучшения воспроизводимости, снижения изменчивости и соблюдения нормативных стандартов для клинического и промышленного применения.
- Растущий интерес к персонализированной медицине и точной онкологии повышает спрос на специфические для пациента культурные системы, которые требуют индивидуальных рецептур реагентов. Кроме того, расширение биофармацевтического производства с использованием клеточных платформ привело к увеличению потребности в добавках, которые поддерживают культуры высокой плотности и высокой урожайности.
- Такие компании, как Merck KGaA и Corning, инвестируют в исследования и разработки культурных реагентов следующего поколения для поддержки 3D-биопечати и технологий орган-на-чипе. Увеличение государственного и частного финансирования исследований стволовых клеток и регенеративной медицины еще больше ускоряет поглощение высокоэффективных реагентов и добавок.
- Доступность модульных наборов и предварительно сформулированных добавок упрощает рабочие процессы для академических и промышленных лабораторий, способствуя более широкому внедрению. Развивающиеся рынки быстро внедряются благодаря растущей биотехнологической и фармацевтической исследовательской инфраструктуре.
- Регуляторное поощрение использования реагентов, не содержащих животных, в клинических исследованиях также подталкивает рынок к определенным добавкам. В целом, эта тенденция отражает сильный переход к более эффективным, воспроизводимым и масштабируемым системам клеточной культуры, стимулируя устойчивый рост в сегменте реагентов и добавок во всем мире.
Реагенты клеточной культуры и динамика рынка добавок
водитель
Расширение биофармацевтических исследований и разработок и клеточной терапии
- Растущий спрос на биофармацевтические исследования, включая моноклональные антитела, вакцины, генную и клеточную терапию, является основным драйвером рынка реагентов и добавок для клеточной культуры.
- Например, в 2025 году Lonza объявила о расширении производства медиакультуры клеток млекопитающих для удовлетворения растущего спроса со стороны разработчиков генной терапии.
- Клеточные анализы, высокопроизводительный скрининг и процессы обнаружения лекарств требуют высокоспецифичных и надежных добавок для поддержания жизнеспособности и функциональности клеток, стимулируя последовательный рост рынка.
- Растущая распространенность хронических заболеваний, рака и инфекционных заболеваний активизировала деятельность в области НИОКР, требуя более надежных и воспроизводимых систем культуры. Расширение внедрения моделей 3D-культуры клеток и систем кокультуры в фармацевтических исследованиях и тестировании токсичности повышает спрос на специализированные реагенты и носители.
- Академические и исследовательские учреждения расширяют свои возможности в области клеточной культуры для достижения развивающихся целей исследований, способствуя потреблению реагентов. Биофармацевтические компании сосредоточены на оптимизации эффективности и качества производства, что увеличивает использование высокоэффективных добавок для масштабируемых клеточных культур.
- Правительственные инициативы по продвижению биотехнологических инноваций и исследований стволовых клеток еще больше стимулируют рынок.
- Новые применения в регенеративной медицине, тканевой инженерии и персонализированной медицине также стимулируют потребность в специализированных культурных добавках.
- Соглашения о поставках и партнерские отношения между производителями реагентов и биотехнологическими компаниями обеспечивают доступность и внедрение, усиливая рост.
- Интеграция автоматизированных систем культивирования и биореакторов в НИОКР увеличила зависимость от стандартизированных добавок для воспроизводимости.
- В целом, рост инвестиций в исследования и разработки в области биофармы, расширение сетей клеточной терапии и развитие моделей обнаружения лекарств являются ключевыми факторами, поддерживающими рост рынка.
Сдержанность/вызов
Высокие затраты и сложные нормативные требования
- Относительно высокая стоимость специализированных реагентов и добавок для культивирования клеток может препятствовать их внедрению, особенно среди небольших исследовательских лабораторий и стартапов.
- Например, премиальные сывороточные средства и добавки с факторами роста могут стоить в несколько раз дороже, чем традиционные препараты на основе сыворотки, ограничивая доступность для чувствительных к затратам учреждений.
- Строгие нормативные стандарты для клинических и промышленных применений, включая соответствие требованиям CGMP, ISO и требований, не связанных с животными, создают сложность и медленные утверждения продукции.
- Вариабельность результатов клеточной культуры и необходимость обширной проверки перед использованием в критических экспериментах также могут препятствовать принятию среди новых пользователей.
- Зависимость от высококачественного сырья, такого как рекомбинантные белки и очищенные факторы роста, увеличивает производственные затраты и влияет на ценообразование.
- Проблемы с транспортировкой, хранением и сроком хранения чувствительных к температуре реагентов добавляют логистические препятствия для лабораторий по всему миру.
- Ограниченная стандартизация продуктов разных производителей может привести к проблемам воспроизводимости, что повлияет на доверие пользователей.
- Защита интеллектуальной собственности и патентные ограничения на определенные рекомбинантные белки или добавки могут еще больше ограничить доступ на рынок.
- На развивающихся рынках более низкая инфраструктура и нехватка квалифицированного персонала препятствуют внедрению передовых реагентов и добавок.
- Чувствительность к ценам и конкуренция со стороны генерических или внутренних рецептур могут сдерживать рост в определенных сегментах.
- Компании должны сбалансировать инновации с экономической эффективностью, чтобы обеспечить широкое распространение. В целом, высокие затраты, сложность регулирования и эксплуатационные проблемы являются основными сдерживающими факторами, влияющими на рынок реагентов и добавок клеточной культуры, несмотря на сильные тенденции спроса.
Как сегментируется рынок реагентов и добавок клеточной культуры
Рынок сегментируется на основе продукта, конечного пользователя и приложения.
- По продукту
На основе продукта рынок клеточных культур реагентов и добавок подразделяется на добавки и факторы роста, буферы и химические вещества, реагенты клеточной диссоциации, сбалансированное солевое решение, наборы для обнаружения загрязнения, криопротекторные агенты, антибиотики / антимикотики и другие. Сегмент «Добавки и факторы роста» доминировал на рынке с наибольшей долей дохода в 38,5% в 2025 году, что обусловлено их важной ролью в поддержке пролиферации клеток, дифференциации и жизнеспособности как в научных исследованиях, так и в промышленных приложениях. Высокий спрос возникает из-за растущего внедрения культуры стволовых клеток, исследований органоидов и биофармацевтических производственных процессов, требующих высококачественных и воспроизводимых условий роста. Компании все чаще предлагают готовые к использованию, без сыворотки и химически определенные добавки для повышения воспроизводимости и снижения изменчивости в экспериментах. Сегмент выигрывает от технологических достижений в области рекомбинантных факторов роста, цитокинов и специализированных добавок, которые оптимизируют производительность культуры. Увеличение использования в регенеративной медицине, тканевой инженерии и персонализированных исследованиях в области медицины также поддерживает рост сегмента. Стратегическое сотрудничество и запуск новых продуктов ведущими компаниями, такими как Thermo Fisher Scientific и Merck KGaA, укрепляют доминирование на рынке. Более того, растущие инвестиции в доклинические и клинические исследования во всем мире стимулируют постоянный спрос. Сильное предпочтение препаратов без животных и без ксенона в клинических и коммерческих применениях также способствует принятию. Расширение применения в биофармацевтических НИОКР, системах 3D-культуры и платформах орган-на-чипе способствует устойчивому росту. Текущие инновации в модульных и высокопроизводительных комплектах повышают удобство для конечных пользователей, поддерживая лидерство на рынке.
Ожидается, что сегмент сбалансированного солевого раствора будет наблюдать самый быстрый CAGR в 22,3% с 2026 по 2033 год, что обусловлено его важной ролью в поддержании физиологических условий во время клеточной культуры, криоконсервации и транспорта. Растущее внедрение автоматизированных систем культивирования, исследований стволовых клеток и высокопроизводительных приложений скрининга ускоряет спрос. Растущее предпочтение определенных и готовых к использованию солевых растворов для повышения воспроизводимости поддерживает рост. Расширение применения тканевой инженерии и регенеративной медицины, где сбалансированные солевые растворы имеют решающее значение для поддержания жизнеспособности клеток, еще больше подпитывает рынок. Компании сосредоточены на инновациях продуктов, чтобы обеспечить повышенную стабильность и совместимость с различными платформами культуры. Сегмент также выигрывает от растущей распространенности клеточной терапии и необходимости стандартизированных реагентов в клинических исследованиях. Новые биотехнологические центры в Азиатско-Тихоокеанском регионе и Латинской Америке способствуют увеличению продаж. Растущая академическая и промышленная исследовательская деятельность во всем мире стимулирует потребность в высококачественных соляных растворах. Постоянные соглашения о поставках между поставщиками и конечными пользователями усиливают принятие. Кроме того, сбалансированные солевые растворы все чаще используются в рабочих процессах контроля качества и обнаружения загрязнения. Регуляторное поощрение стандартизированных реагентов, совместимых с GMP, поддерживает рост сегмента. В целом, этот сегмент будет быстро внедряться благодаря его существенному применению в различных процессах культивирования клеток.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на фармацевтические и биотехнологические компании, больницы и диагностические лаборатории, научно-исследовательские институты и клеточные банки. Фармацевтические и биотехнологические компании доминировали на крупнейшей доле рынка в 41,8% в 2025 году, благодаря широкому использованию реагентов клеточной культуры в разработке лекарств, разработке биологических препаратов, производстве вакцин и клеточной терапии. Эти компании требуют высококачественных добавок и реагентов для поддержания воспроизводимости, эффективности и соответствия нормативным требованиям в доклинических и клинических исследованиях. Рост инвестиций в исследования и разработки, особенно в моноклональные антитела, генную терапию и регенеративную медицину, стимулирует значительное потребление. Растущее внедрение систем 3D-культуры и органоидных моделей в фармацевтической НИОКР также поддерживает доминирование сегмента. Стратегические партнерские отношения с поставщиками реагентов и оптимизация внутренних рабочих процессов в области культуры также способствуют росту доходов. Расширение биофармацевтических производственных мощностей во всем мире увеличивает спрос на крупномасштабные поставки реагентов. Технологические инновации в препаратах без сыворотки и без ксенона обеспечивают повышенную безопасность и воспроизводимость. Фармацевтические компании все чаще используют автоматизацию в рабочих процессах клеточной культуры, повышая потребность в стандартизированных реагентах. Надёжный регуляторный надзор за реагентами клинического класса обеспечивает неизменное качество, что способствует дальнейшему усилению применения. Увеличение внимания к персонализированной медицине и моделям, полученным от пациентов, стимулирует дополнительное использование.
Ожидается, что в сегменте научно-исследовательских институтов будет наблюдаться самый быстрый CAGR в 23,5% с 2026 по 2033 год, чему способствует растущая академическая и правительственная исследовательская деятельность в области биологии стволовых клеток, биологии рака и регенеративной медицины. Инициативы по финансированию фундаментальных и трансляционных исследований повышают спрос на специализированные реагенты и добавки. Высокое внедрение передовых систем культуры, таких как 3D-сфероиды, платформы орган-на-чипе и модели совместной культуры, поддерживает рост. Сегмент выигрывает от необходимости воспроизводимых, масштабируемых и высококачественных реагентов для поддержки передовых исследований. Расширение сотрудничества с биотехнологическими и фармацевтическими фирмами в области трансляционных исследований способствует дальнейшему использованию реагентов. Принятие автоматизированных и высокопроизводительных рабочих процессов в исследовательских лабораториях ускоряет потребность в постоянных реагентах. Кроме того, нормативные требования и требования к соответствию для моделей in vitro обеспечивают стандартизированное потребление реагентов. Расширение исследовательской инфраструктуры в развивающихся регионах, включая Азиатско-Тихоокеанский регион и Латинскую Америку, способствует росту. Растущее внимание к моделированию заболеваний, открытию лекарств и тестированию на токсичность усиливает спрос. Технологические достижения в криоконсервации, обнаружении загрязнений и системах без сыворотки также поддерживают внедрение.
- С помощью приложения
На основе применения рынок сегментирован на биофармацевтические / терапевтические, технологии стволовых клеток, исследования рака, скрининг и разработку лекарств, тканевую инженерию и регенеративную медицину и другие. Сегмент Biopharmaceutical / Therapeutics составил самую большую долю рынка в 42,6% в 2025 году из-за его широкого использования в разработке биологических препаратов, производстве вакцин и производстве клеточной терапии. Спрос обусловлен потребностью в высококачественных воспроизводимых культурных условиях, обеспечивающих безопасность и эффективность продукции. Повышенное внимание к производству моноклональных антител, генной терапии и персонализированной медицине еще больше подпитывает рост. Зависимость биофармацевтических компаний от стандартизированных реагентов и добавок для соблюдения нормативных требований увеличивает долю рынка. Расширение производственных и научно-исследовательских мощностей по всему миру, особенно в Северной Америке и Европе, поддерживает доминирование сегмента. Принятие без сыворотки, без ксено- и химически определенных добавок в терапевтических приложениях усиливает спрос. Технологические достижения в системах культуры высокой плотности и автоматизации производства биологических препаратов также способствуют росту. Стратегическое партнерство между поставщиками реагентов и фармацевтическими компаниями обеспечивает последовательное снабжение. Регуляторное давление для реагентов, соответствующих GMP, приводит к стандартизированному использованию. Текущие инновации в продуктах и новые составы для повышения урожайности и жизнеспособности клеток еще больше поддерживают рост.
Ожидается, что сегмент технологий стволовых клеток будет наблюдать самый быстрый CAGR в 24,1% с 2026 по 2033 год, что обусловлено быстрыми достижениями в исследованиях стволовых клеток, развитии органоидов и регенеративной медицине. Рост глобальных инвестиций в трубопроводы терапии стволовыми клетками, тканевую инженерию и персонализированные медицинские приложения повышает спрос на специализированные реагенты для культивирования. Сегмент выигрывает от растущего внедрения моделей 3D-культуры и систем кокультуры, которые требуют точных и оптимизированных реагентов. Академические, клинические и коммерческие исследовательские программы, ориентированные на регенеративную медицину, способствуют дальнейшему внедрению. Развивающиеся рынки становятся свидетелями более быстрого внедрения из-за увеличения исследовательской инфраструктуры и государственного финансирования. В сегменте также наблюдается рост со стороны компаний биофармы, изучающих терапию, полученную из стволовых клеток. Инновации в химически определенных, без ксено и сывороточных добавках, предназначенных для расширения стволовых клеток и дифференциации, стимулируют рост. Увеличение использования в высокопроизводительном скрининге и моделировании заболеваний ускоряет освоение рынка. Постоянное совершенствование технологий криоконсервации и обнаружения загрязнений поддерживает внедрение сегмента.
В каком регионе находится наибольшая доля рынка реагентов и добавок для клеточной культуры
- Северная Америка доминировала на рынке реагентов и добавок для клеточной культуры с самой большой долей дохода в 42,5% в 2025 году.
- При поддержке хорошо зарекомендовавшей себя биотехнологической и фармацевтической экосистемы, передовой исследовательской инфраструктуры и широкого внедрения инновационных решений для клеточной культуры, таких как сывороточные среды, факторы роста и химически определенные добавки.
- Широкое распространение также поддерживается высокими расходами на исследования, сильным сотрудничеством между научными кругами и промышленностью, а также присутствием ведущих производителей реагентов для клеточной культуры, что делает регион ключевым центром исследований в области наук о жизни.
Американские реагенты клеточной культуры и рыночное понимание добавок
Американский рынок реагентов и добавок для клеточной культуры занял самую большую долю дохода в Северной Америке в 2025 году, чему способствовало быстрое внедрение передовых решений для клеточной культуры для открытия лекарств, регенеративной медицины и биофармацевтического производства. Увеличение инвестиций в НИОКР, широкое внедрение сывороточных и химически определенных сред и расширение возможностей производства биофармы способствуют дальнейшему росту рынка. Кроме того, сотрудничество между контрактными исследовательскими организациями и научно-исследовательскими институтами способствует развитию и использованию высококачественных реагентов и добавок.
Европейские реагенты клеточной культуры и рыночное понимание добавок
Ожидается, что рынок реагентов и добавок для культивирования клеток в Европе в течение прогнозируемого периода будет расширяться при существенном CAGR, чему способствуют растущие биофармацевтические исследования, растущий спрос на исследования стволовых клеток и регенеративной медицины, а также нормативная поддержка инновационных методов культивирования клеток. Такие страны, как Германия, Великобритания и Франция, становятся свидетелями растущего внедрения сывороточных сред, факторов роста и химически определенных добавок в исследованиях и промышленных приложениях.
Британские реагенты клеточной культуры и рыночное понимание добавок
Ожидается, что рынок реагентов и добавок для клеточной культуры в Великобритании будет неуклонно расти, чему будет способствовать надежная экосистема исследований в области наук о жизни, увеличение инвестиций в регенеративную медицину и расширение биофармацевтических исследований и разработок. Спрос на современные реагенты и добавки в области открытия лекарств, клеточной терапии и исследований стволовых клеток стимулирует расширение рынка.
Немецкая клеточная культура: реагенты и добавки
Ожидается, что на рынке реагентов и добавок для клеточной культуры в Германии будет наблюдаться значительный рост рынка, обусловленный хорошо развитой биотехнологической инфраструктурой, сильным сотрудничеством в академической отрасли и растущим внедрением передовых методов клеточной культуры в биофармацевтическом производстве. Регулятивная поддержка инноваций и контроля качества еще больше стимулирует рынок.
Азиатско-тихоокеанская клеточная культура реагенты и пищевые добавки
Рынок реагентов и добавок для культивирования клеток в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет расти с самым быстрым CAGR в 8,3%, что обусловлено увеличением инвестиций в исследования в области биотехнологий, расширением деятельности в области фармацевтических исследований и разработок и растущим внедрением передовых методов культивирования клеток в таких странах, как Китай, Индия и Япония. Правительственные инициативы, способствующие исследованиям в области наук о жизни, наряду с созданием передовых лабораторий клеточной культуры и производств биофармы, еще больше ускоряют рост.
Японские реагенты клеточной культуры и рыночное понимание добавок
Рост рынка реагентов и добавок для клеточной культуры в Японии подпитывается сильным акцентом страны на регенеративную медицину, исследования стволовых клеток и биофармацевтические инновации. Принятие сывороточных и химически определенных сред, наряду с расширением сотрудничества между научно-исследовательскими институтами и компаниями, занимающимися биофармой, способствует расширению рынка.
Китайские реагенты клеточной культуры и рыночное понимание добавок
На рынок реагентов и добавок для клеточной культуры Китая в 2025 году пришлась наибольшая доля выручки в Азиатско-Тихоокеанском регионе, связанная с расширением секторов биотехнологий, ростом инвестиций в фармацевтические исследования и разработки, а также увеличением числа академических и клинических исследовательских учреждений. Наличие высококачественных реагентов и добавок в сочетании с государственной поддержкой биофармацевтических исследований ускоряет рост рынка.
Каковы основные компании на рынке реагентов и добавок для клеточной культуры
Индустрия реагентов и добавок для клеточной культуры в основном возглавляется хорошо известными компаниями, в том числе:
- Научный Термо Фишер(США)
- Merck KGaA(Германия)
- Группа компаний LONZA(Швейцария)
- Corning Incorporated(США)
- Sigma-Aldrich (США)
- STEMCELL Technologies (Канада)
- Bio-Techne Corporation (США)
- GE Healthcare Life Sciences (США)
- Cytiva (США)
- PromoCell GmbH (Германия)
- Takara Bio Inc. (Япония)
- Miltenyi Biotec (Германия)
- ATCC (США)
- VWR International (США)
- Fujifilm Wako Chemicals (Япония)
- Cayman Chemical (США)
- Биологическая промышленность (Израиль)
- PeproTech (США)
- Лаборатории реки Чарльз (США)
- Лонза Уокерсвилл (США)
Каковы последние тенденции на рынке реагентов и добавок для клеточной культуры
- В сентябре 2023 года Thermo Fisher Scientific представила свою последнюю рекомбинантную добавку для культивирования клеток, предназначенную для исследований стволовых клеток, в ответ на растущий глобальный спрос на высококачественные культурные среды, которые улучшают результаты роста и дифференциации.
- В июне 2024 года Sartorius AG завершила приобретение компании Polyplus-transfection примерно за 2,1 млрд евро, расширив свой портфель клеточных культур, включив в него передовые трансфектные реагенты и рекомбинантные добавки, используемые в генной терапии и связанных с ней приложениях.
- В августе 2024 года Cytiva в партнерстве с WuXi Biologics создала совместную программу разработки индивидуальных рекомбинантных добавок, предназначенных для контрактного биопроизводства, сочетая биохимический опыт Cytiva с производственным масштабом WuXi.
- В ноябре 2024 года Fujifilm Irvine Scientific открыла новый инновационный центр в Нидерландах, направленный на настройку средств массовой информации и реагентов для культуры, поддерживая развитие европейской клеточной терапии и укрепление глобальных цепочек поставок.
- В июне 2024 года Corning Incorporated запустила свои новейшие сосуды для культивирования CellSTACK с улучшенной конструкцией газообмена, улучшая расширение клеток с высокой плотностью в производстве вакцин и рабочих процессах тканевой инженерии, которые полагаются на оптимизированное использование реагентов.
- В апреле 2025 года PL BioScience объявила о первом в истории производстве искусственного лизата тромбоцитов человека (HPL) в качестве масштабируемой добавки для культивирования клеток без животных, обеспечивающей устойчивую альтернативу сыворотке крупного рогатого скота (FBS) и поддерживающей более безопасный, более воспроизводимый рост клеток для регенеративной медицины и биофармацевтических приложений.
- В 2025 году Cytiva вступила в стратегическое партнерство с CellGenix, сосредоточившись на разработке рекомбинантных цитокиновых реагентов для применения в регенеративной медицине, увеличив глобальные поставки специализированных реагентов и добавок.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











