



Сегментация мирового рынка клеточной терапии по технологии (соматическая клеточная технология, технология иммортализации клеток, технология вирусных векторов, технология редактирования генома, технология пластичности клеток и трехмерная технология), типу (аутологичные и аллогенные), типу клеток (стволовые и нестволовые клетки), источнику клеток (iPSC, костный мозг, клетки, полученные из пуповинной крови, жировая ткань и нейральные стволовые клетки), применению (опорно-двигательный аппарат, сердечно-сосудистые заболевания, желудочно-кишечный тракт, неврология, онкология, дерматология, раны и травмы, глаза и другие), конечному пользователю (больницы и клиники, центры регенеративной медицины, диагностические и исследовательские центры и другие) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка клеточной терапии и темпы роста
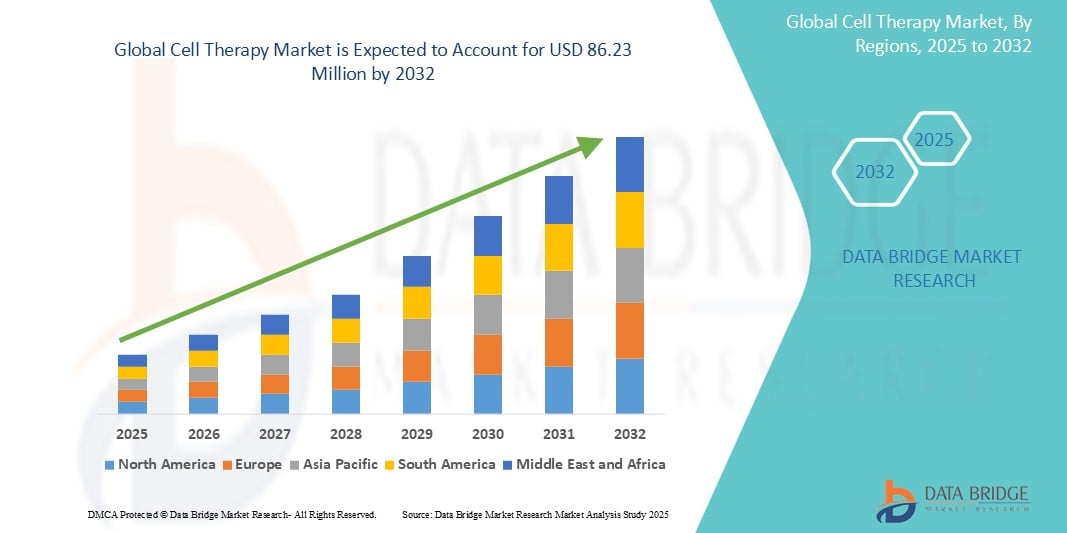
- Согласно анализу Data Bridge Market Research, глобальный размер рынка клеточной терапии был оценен как21,16 млн долларов в 2024 годуОжидается, что он достигнет86,23 млн долларов США к 2032 году, вCAGR 19,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом инвестиций в регенеративную медицину и достижениями в технологиях редактирования генов.
- Растущая распространенность хронических заболеваний, таких как рак и аутоиммунные расстройства, стимулирует спрос на персонализированные и целевые методы лечения. В сочетании с ростом одобрения регулирующих органов и успешными результатами клинических испытаний это ускоряет внедрение клеточной терапии во всем мире.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):21,16 млн. долларов США
- Ожидаемая рыночная стоимость (2032):$86,23 млн.
- Прогноз CAGR (2025-2032): 19.20%
Анализ рынка клеточной терапии
- Мировой рынок клеточной терапии в настоящее время сосредоточен на разработке и внедрении персонализированных методов лечения, которые используют собственные клетки пациента для лечения различных заболеваний, повышая точность и безопасность лечения.
- Растущие достижения в технологиях клеточной обработки и производства улучшают масштабируемость и доступность этих методов лечения, позволяя большему количеству пациентов воспользоваться индивидуальными вариантами лечения.
- Северная Америка доминирует на рынке клеточной терапии с самой большой долей дохода 58,12% в 2024 году, что обусловлено передовой инфраструктурой здравоохранения и сильными инвестициями в исследования и разработки, которые поддерживают быстрые инновации и коммерциализацию новых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке клеточной терапии в течение прогнозируемого периода из-за растущей урбанизации, роста располагаемых доходов и технологических достижений.
- Автологический сегмент занимал самую большую долю рынка в 2024 году, составляя около 91,6% рынка. Это доминирование обусловлено использованием собственных клеток пациента, что сводит к минимуму риск иммунного отторжения и побочных реакций, что приводит к повышению эффективности и безопасности лечения для персонализированных методов лечения.
Сфера охвата и сегментация рынка клеточной терапии
|
Атрибуты |
Клеточная терапия ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке клеточной терапии
"Достижения, способствующие росту персонализированной клеточной терапии"
- Мировой рынок клеточной терапии все больше сосредотачивается на персонализированных методах лечения, которые используют собственные клетки пациента, что повышает точность лечения и снижает риски иммунного отторжения.
- Достижения в технологиях клеточного производства обеспечивают более эффективное и масштабируемое производство, делая персонализированные методы лечения более доступными для более широкой популяции пациентов.
- Например, несколько компаний недавно начали клинические испытания, изучающие использование аутологичных клеточных методов лечения сложных состояний, таких как болезнь Паркинсона и некоторые виды рака, демонстрируя растущую уверенность в этом подходе.
- Кроме того, улучшение технологий хранения и транспортировки клеток помогает поддерживать жизнеспособность и потенцию клеток, что имеет решающее значение для успеха персонализированной терапии.
- Продолжающаяся тенденция к персонализированной клеточной терапии в сочетании с технологическим прогрессом в производстве и логистике формирует будущее рынка, предлагая новую надежду для пациентов с трудноизлечимыми заболеваниями.
Динамика рынка клеточной терапии
водитель
«Расширение применения методов регенеративной медицины»
- Рост регенеративной медицины стимулирует рост клеточной терапии путем восстановления поврежденных тканей, а одобрение FDA, такое как терапия CAR-T для лечения рака, подчеркивает прогресс в этой области.
- Клеточная терапия нацелена на аутоиммунные заболевания, ортопедические травмы и сердечные расстройства, как видно в исследованиях мезенхимальных стволовых клеток для лечения остеоартрита и сердечной недостаточности
- Крупные фармацевтические компании, такие как Novartis и Gilead Sciences, увеличивают инвестиции в клеточную терапию, ускоряя переход от исследований к утвержденным клиническим применениям.
- Регулирующие органы поддерживают инновации, оптимизируя процессы, примером которых является назначение передовой терапии регенеративной медицины FDA, ускоряя доступ на рынок для новых методов лечения.
- Растущая осведомленность пациентов, обусловленная положительными результатами аутологичных методов лечения болезни Паркинсона, поощряет более широкое принятие и рекомендации медицинских работников.
- Вместе эти факторы создают прочную основу для регенеративной медицины, чтобы значительно продвинуть рынок клеточной терапии.
Сдержанность/вызов
"Сложные проблемы производства и масштабируемости"
- Производство клеточной терапии включает в себя сложные этапы, такие как поиск клеток, модификация и контроль качества, требующие специализированного оборудования и строгих протоколов для поддержания жизнеспособности и безопасности клеток.
- Аутологичность многих методов лечения означает, что каждая партия использует клетки, специфичные для пациента, создавая изменчивость, которая усложняет стандартизацию и повышает производственные затраты.
- Персонализированная обработка и быстрая обработка ограничивают масштабное производство и требуют передовой логистики, такой как транспорт с контролируемой температурой, чтобы обеспечить своевременную доставку.
- Строгие нормативные требования к потенции, чистоте и стерильности добавляют длительные процессы проверки и увеличивают производственные расходы, что может сделать терапию менее доступной.
- Современные производственные мощности часто не могут удовлетворить растущий спрос, что приводит к задержкам в доступности лечения и замедлению коммерческого расширения клеточной терапии.
- В целом, преодоление этих проблем производства и масштабируемости имеет важное значение для рынка клеточной терапии для достижения широкого распространения и устойчивого роста.
Рынок клеточной терапии
Мировой рынок клеточной терапии сегментирован на основе технологий, типа, типа клеток, источника клеток, применения и конечного пользователя.
- По технологии
На основе технологии рынок клеточной терапии сегментирован на соматическую клеточную технологию, технологию бессмертия клеток, технологию вирусного вектора, технологию редактирования генома, технологию пластичности клеток и трехмерную технологию. Сегмент соматических клеточных технологий, по оценкам, займет самую большую долю рынка в 2024 году. Это доминирование обусловлено его устоявшимися и широко распространенными методами модификации и использования соматических клеток в терапевтических целях, особенно в таких областях, как терапия кар-т-клетками, которые показали значительный клинический успех и одобрение регулирующих органов.
Ожидается, что сегмент технологий редактирования генома будет наблюдать самые быстрые темпы роста с 2025 по 2032 год. Этот быстрый рост подпитывается достижениями в таких инструментах, как crispr-cas9, которые предлагают беспрецедентную точность в модификации генов для терапевтических применений. Потенциал исправления генетических дефектов и улучшения функции клеток при различных заболеваниях стимулирует значительные исследования и инвестиции в эту область.
- По типу
Исходя из типа, рынок клеточной терапии сегментирован на аутологичный и аллогенный. Автологический сегмент занимал самую большую долю рынка в 2024 году, составляя около 91,6% рынка. Это доминирование обусловлено использованием собственных клеток пациента, что сводит к минимуму риск иммунного отторжения и побочных реакций, что приводит к повышению эффективности и безопасности лечения для персонализированной терапии.
Ожидается, что аллогенный сегмент станет самым быстрым CAGR с 2025 по 2032 год. Этот рост обусловлен его потенциалом для масштабируемости, немедленной доступности («готовых» методов лечения) и экономической эффективности по сравнению с аутологичными методами лечения. Текущие исследования и клинические испытания сосредоточены на преодолении проблем иммунного отторжения для расширения применения аллогенной терапии.
- Тип клеток
На основе типа клеток рынок клеточной терапии сегментирован на стволовые и нестволовые клетки. Сегмент стволовых клеток, по оценкам, займет самую большую долю рынка в 2024 году. Это связано с присущими регенеративным и дифференцирующими возможностями стволовых клеток, что делает их очень универсальными для лечения широкого спектра дегенеративных заболеваний, восстановления тканей и различных хронических состояний.
Ожидается, что сегмент нестволовых клеток будет значительно расти с 2025 по 2032 год. Этот рост обусловлен растущим исследованием и развитием нествольных клеточных методов лечения, таких как Т-клеточная терапия (например, кар-Т-клетки) для онкологии, которые продемонстрировали замечательный успех в лечении конкретных заболеваний и быстро расширяют свои терапевтические показания.
- Источник Cell
На основе клеточного источника рынок клеточной терапии сегментирован на индуцированные плюрипотентные стволовые клетки, костный мозг, клетки пуповинной крови, жировые ткани и нервные стволовые клетки. Сегмент костного мозга, по оценкам, займет самую большую долю рынка в 2024 году. Это связано с тем, что костный мозг является традиционным и хорошо зарекомендовавшим себя источником гемопоэтических стволовых клеток, широко используемых при трансплантации при гематологических злокачественных новообразованиях и других заболеваниях крови, с обширным клиническим опытом и инфраструктурой.
Ожидается, что сегмент индуцированных плюрипотентных стволовых клеток (IPSCS) станет самым быстрым CAGR с 2025 по 2032 год. Этот быстрый рост подпитывается их уникальной способностью дифференцироваться в различные типы клеток, предлагая очень универсальный и специфический для пациента источник для регенеративной медицины без этических проблем, связанных с эмбриональными стволовыми клетками, что приводит к значительным исследованиям и разработкам.
- Подача заявления
На основе применения рынок клеточной терапии сегментирован на опорно-двигательный, сердечно-сосудистый, желудочно-кишечный, неврологический, онкологический, дерматологический, раны и травмы, глазные и другие. Сегмент онкологии занимал самую большую долю выручки рынка в 2024 году, составляя примерно 70,2% рынка. Это доминирование обусловлено значительными прорывами и коммерческим успехом клеточной терапии при лечении различных видов рака крови в сочетании с высокой неудовлетворенной потребностью и обширными исследованиями в области иммунотерапии рака.
Ожидается, что сегмент дерматологии станет свидетелем самого быстрого CAGR с 2025 по 2032 год. Этот рост подпитывается растущим применением клеточной терапии для лечения различных кожных заболеваний, включая хронические раны, ожоги и эстетические процедуры, что обусловлено достижениями в области тканевой инженерии и регенеративных подходов к восстановлению и регенерации кожи.
- конечным пользователем
На базе конечного пользователя рынок клеточной терапии сегментирован на больницы и клиники, центры регенеративной медицины, диагностические и исследовательские центры и другие. Сегмент больниц и клиник составил самую большую долю выручки рынка в 2024 году, владея примерно 41,7% рынка. Это обусловлено их ролью в качестве основных пунктов ухода за пациентами, где проводится клеточная терапия, и растущей интеграцией этих передовых методов лечения в стандартную клиническую практику.
Ожидается, что сегмент центров регенеративной медицины станет самым быстрым CAGR с 2025 по 2032 год. Этот рост обусловлен увеличением специализации в клеточной терапии, значительными инвестициями в специализированные учреждения и растущим вниманием к исследованиям и клиническим испытаниям новых регенеративных методов лечения, что делает их важными центрами для продвижения и доставки клеточной терапии.
Региональный анализ рынка клеточной терапии
- Северная Америка доминирует на рынке клеточной терапии с самой большой долей дохода 58,12% в 2024 году, что обусловлено передовой инфраструктурой здравоохранения и сильными инвестициями в исследования и разработки, которые поддерживают быстрые инновации и коммерциализацию новых методов лечения.
- Регион извлекает выгоду из благоприятной нормативно-правовой базы, которая ускоряет процессы утверждения, поощряя фармацевтические компании и биотехнологические фирмы запускать передовые методы клеточной терапии, тем самым способствуя росту рынка.
- Кроме того, повышение осведомленности среди пациентов и поставщиков медицинских услуг о персонализированной медицине и регенеративных методах лечения повышает уровень внедрения, в то время как сотрудничество между научными кругами и промышленностью еще больше ускоряет клинические достижения и доступность продукта.
Американский рынок клеточной терапии Insight
США занимают самую большую долю рынка в мире, что обусловлено высокими расходами на здравоохранение, передовыми исследовательскими возможностями и широким внедрением передовых методов клеточной терапии. Соединенные Штаты лидируют со значительными инвестициями в биотехнологические инновации, сильной нормативной поддержкой и растущим одобрением новых продуктов клеточной терапии. Растущий спрос на персонализированную медицину и рост заболеваемости раком и редкими заболеваниями еще больше стимулируют рост рынка. Надежная инфраструктура здравоохранения региона и присутствие крупных игроков рынка создают благоприятные условия для дальнейшего расширения.
Европейский рынок клеточной терапии Insight
Европейский рынок клеточной терапии настроен на значительный рост, поддерживаемый хорошо зарекомендовавшими себя системами здравоохранения и растущими правительственными инициативами по стимулированию инноваций. Строгие нормативные стандарты и акцент на безопасность способствуют разработке высокоэффективных и стандартизированных методов лечения. Такие страны, как Германия, Великобритания и Франция, лидируют на рынке с высокой активностью клинических испытаний и растущим внедрением как в государственном, так и в частном секторах здравоохранения. Урбанизация и старение населения также являются ключевыми факторами, повышающими спрос.
Британский рынок клеточной терапии Insight
Ожидается, что в течение прогнозируемого периода рынок клеточной терапии в Великобритании будет расти с заметным CAGR, что обусловлено расширением инвестиций в исследования и разработки в области биотехнологий. Увеличение государственного финансирования, сотрудничество между академическими учреждениями и промышленностью, а также повышение осведомленности пациентов о новых методах лечения поддерживают рост рынка. Благоприятная нормативная среда Великобритании и сильная инфраструктура здравоохранения способствуют внедрению передовых методов клеточной терапии в различных областях медицины.
Немецкий рынок клеточной терапии
Ожидается, что немецкий рынок клеточной терапии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать увеличение активности клинических испытаний и повышение осведомленности о клеточных методах лечения хронических заболеваний. Хорошо развитая инфраструктура здравоохранения Германии, акцент на инновации и поддерживающая политика возмещения способствуют росту сектора клеточной терапии. Интеграция клеточной терапии в персонализированную медицину и регенеративные методы лечения набирает обороты, особенно для онкологии и редких генетических нарушений.
Азиатско-Тихоокеанский рынок клеточной терапии
Азиатско-тихоокеанский рынок клеточной терапии будет расти самыми быстрыми темпами в 2025 году, что обусловлено увеличением инвестиций в здравоохранение, быстрой урбанизацией и технологическими достижениями в таких странах, как Китай, Япония и Индия. Растущее внимание региона к регенеративной медицине и растущая распространенность хронических заболеваний стимулируют спрос. Правительственные инициативы по поддержке инноваций в области биотехнологий и расширению инфраструктуры клинических испытаний еще больше стимулируют рынок. Кроме того, доступность клеточной терапии улучшается, расширяя потребительскую базу.
Японский рынок клеточной терапии
Японский рынок клеточной терапии набирает обороты из-за сильного внимания страны к передовым медицинским технологиям и регенеративной медицине. Старение населения и рост заболеваемости хроническими заболеваниями, такими как рак и неврологические расстройства, являются ключевыми факторами. Продвижение правительством регенеративной медицины и упорядоченные пути регулирования поддерживают расширение рынка. Акцент Японии на безопасность и эффективность обеспечивает развитие высококачественных методов лечения, с увеличением использования в больницах и исследовательских центрах.
Китайский рынок клеточной терапии
Китайский рынок клеточной терапии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением инфраструктуры здравоохранения и увеличением государственной поддержки биотехнологических инноваций. Большой пул пациентов в Китае и растущая распространенность хронических и редких заболеваний создают значительный спрос на решения для клеточной терапии. Страна также становится центром клинических испытаний и производства продуктов клеточной терапии. Доступные цены и растущая осведомленность общественности способствуют дальнейшему росту рынка.
Доля рынка клеточной терапии
Индустрия клеточной терапии в основном возглавляется хорошо известными компаниями, в том числе:
- Kolon TissueGene, Inc. (США)
- JCR Pharmaceuticals Co. Ltd. (Япония)
- MEDIPOST (Южная Корея)
- Stemedica Cell Technologies Inc. (США)
- NuVasive Inc. (США)
- Castle Creek Biosciences, Inc. (США)
- Cellectis (Франция)
- BioNTech IMFS (Германия)
- Pluri Biotech Ltd. (Израиль)
- PRAXIS HEALTHCARE & PHARMACEUTICALS PVT. LTD.
- PHARMICELL Co. Ltd (Южная Корея)
- ANTEROGEN CO. LTD. (Южная Корея)
- Novartis AG (Швейцария)
- GSK plc (Великобритания)
- Bristol-Myers Squibb Company (США)
- Celyad Oncology SA (Бельгия)
- Regen BioPharma, Inc. (США)
- Advancells (Индия)
Последние события на мировом рынке клеточной терапии
- В марте 2025 года AGC Biologics запустила специальный отдел клеточных и генных технологий для усиления поддержки разработчиков клеточной и генной терапии. Новое подразделение предоставляет расширенные возможности, научные знания и специализированные услуги CDMO на объектах в Милане, Лонгмонте, Колорадо и Йокогаме, Япония. Эта инициатива направлена на ускорение разработки и производства передовых методов лечения во всем мире.
- В октябре 2023 года Aurion Biotech инициировала клиническое испытание фазы 1/2 в США для оценки клеточной терапии, направленной на лечение отеков роговицы. Это исследование знаменует собой значительный прогресс в изучении инновационных вариантов лечения этого заболевания глаз. Прогрессирование исследования будет тщательно контролироваться, поскольку оно стремится продемонстрировать безопасность и эффективность терапии у пациентов.
- В октябре 2023 года Nkarta, Inc. получила одобрение FDA для своей заявки на исследование нового препарата (IND) для изучения NKX019, аллогенной клеточной терапии CAR NK, нацеленной на CD19. Эта терапия направлена на предоставление нового варианта лечения нефрита волчанки, сложного аутоиммунного состояния. Одобрение знаменует собой важный шаг в продвижении NKX019 к клиническим испытаниям, где будет оцениваться его эффективность и безопасность.
- В июне 2023 года Vertex Pharmaceuticals Incorporated в партнерстве с Lonza создала совместное предприятие, направленное на расширение производства исследуемых методов лечения стволовыми клетками Vertex. Это сотрудничество нацелено на лечение диабета 1 типа (T1D), концентрируясь на программах клинических испытаний VX-880 и VX-264. Ожидается, что инициатива упростит производственные процессы и поддержит продвижение этих перспективных методов лечения.
- В мае 2023 года Johnson & Johnson заключила глобальное соглашение о сотрудничестве и лицензировании с Cellular Biomedicine Group для совместной разработки передовых методов лечения CAR-T. Это партнерство направлено на инновации и повышение эффективности лечения CAR-T, что отражает приверженность обеих компаний продвижению методов лечения рака. Ожидается, что сотрудничество ускорит разработку этих методов лечения следующего поколения в онкологическом пространстве.
- В марте 2023 года компании Adaptimmune Therapeutics plc и TCR2 Therapeutics объявили о стратегическом партнерстве, направленном на создание ведущей организации клеточной терапии, ориентированной на лечение солидных опухолей. Этот альянс призван использовать опыт и ресурсы каждой компании для продвижения инновационных методов лечения в этой сложной области онкологии. Сотрудничество отражает общую приверженность улучшению
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











