Сегментация мирового рынка анорексигенных препаратов центрального действия для лечения ожирения по типу продукта (монокомпонентные анорексигенные препараты, комбинированные препараты, агонисты рецепторов ГПП-1, действующие на ЦНС), типу препарата (рецептурные препараты, безрецептурные препараты), способу введения (перорально, инъекционно), каналу сбыта (больничные аптеки, розничные аптеки, интернет-аптеки) — тенденции отрасли и прогноз до 2032 г.
Каковы размеры и темпы роста рынка анорексических препаратов
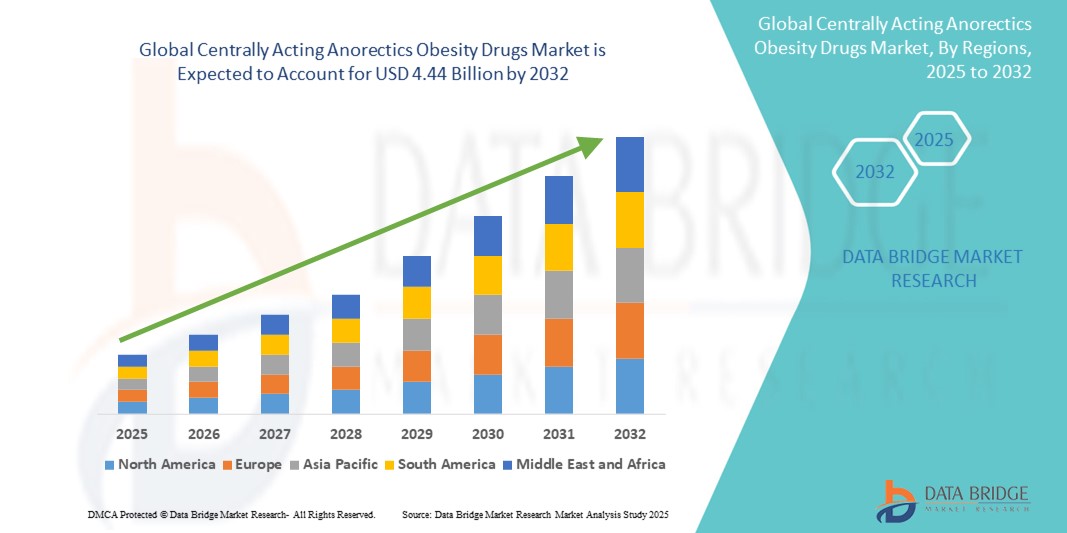
- Глобальный рынок анорексических препаратов для лечения ожирения ценился на$1,44 млрд в 2024 годуОжидается, что он достигнет4,44 млрд долларов к 2032 году, вCAGR 15,13%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью ожирения и растущим спросом на фармакологические вмешательства, которые действуют непосредственно на центральную нервную систему, чтобы подавить аппетит и способствовать потере веса.
- Кроме того, растущая осведомленность о рисках для здоровья, связанных с ожирением, и всплеск одобрения и коммерциализации комбинированной терапии с использованием ЦНС и аналогов GLP-1 усиливают расширение рынка. Эти сходящиеся факторы усиливают клиническое принятие аноректиков центрального действия, тем самым значительно ускоряя рост отрасли.
Каковы основные выводы рынка лекарств от анорексии
- Аноректики, которые подавляют аппетит, нацеливаясь на центры сытости и вознаграждения мозга, становятся все более важными компонентами современного управления ожирением из-за их эффективности, механизмов, специфичных для ЦНС, и способности поддерживать долгосрочный контроль веса как в клинических, так и в амбулаторных условиях.
- Растущий спрос на эти препараты в первую очередь обусловлен глобальным ростом показателей ожирения, повышением осведомленности о сопутствующих заболеваниях, связанных с ожирением, и расширением доступности новых фармакотерапевтических препаратов центрального действия, таких как агонисты рецепторов GLP-1 и комбинированная терапия.
- Северная Америка доминировала на рынке препаратов для лечения ожирения с самой большой долей дохода в 60,5% в 2024 году, что объясняется ранними одобрениями регулирующих органов, сильной инфраструктурой здравоохранения, растущей распространенностью ожирения и присутствием крупных фармацевтических производителей, особенно в США, где наблюдается увеличение рецептов агентов, действующих на ЦНС, таких как семаглутид и бупропион-налтрексон.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на этом рынке в течение прогнозируемого периода из-за изменения привычек питания, роста расходов на здравоохранение и расширения доступа к лечению ожирения в таких странах, как Китай, Индия и Южная Корея.
- Сегмент агонистов рецепторов GLP-1, действующих на ЦНС, доминировал на рынке анорексии с центральным действием с долей 85,5% в 2024 году, что обусловлено его превосходной эффективностью потери веса, подавлением аппетита, опосредованным ЦНС, и широким распространением как инъекционных, так и пероральных рецептур.
Сфера охвата и центрально-действующая сегментация рынка анорексических препаратов
|
Атрибуты |
Центрально-действующие анорексические препараты от ожирения ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Тенденции рынка лекарств от анорексии
Какова ключевая тенденция на рынке препаратов для лечения анорексии
«AI-Driven Персонализация и цифровая интеграция здравоохранения»
- Основной и ускоряющейся тенденцией на мировом рынке анорексии является интеграция.искусственный интеллект(AI) и цифровые платформы для улучшения приверженности пациентов и персонализации лечения. Эта конвергенция позволяет применять индивидуальные терапевтические подходы, основанные на индивидуальных метаболических реакциях, поведенческих данных и мониторинге образа жизни.
- Например, такие платформы, как Noom и Oura, хотя и не являются разработчиками лекарств, интегрируются с лекарствами против ожирения, чтобы обеспечить поведенческую поддержку, оптимизировать графики дозирования и предупредить поставщиков медицинских услуг о ранних признаках несоблюдения или побочных реакций.
- Инструменты на основе искусственного интеллекта все чаще используются в удаленном мониторинге пациентов, захвате данных, таких как диета, физическая активность, сон и использование лекарств для точной настройки протоколов лечения. Фармацевтические игроки изучают алгоритмы дозирования на основе ИИ для повышения эффективности и минимизации побочных эффектов
- Интеграция с цифровыми терапевтическими и телемедицинскими экосистемами также поддерживает централизованный сбор данных и коучинг в режиме реального времени, повышая результаты лечения и долгосрочное управление весом.
- Этот переход к более умному, технологическому лечению ожирения меняет ожидания рынка и побуждает фармацевтические компании разрабатывать комплексные пакеты терапии, которые сочетают препараты центрального действия с вмешательствами на основе приложений и реальными циклами обратной связи данных пациентов.
- Поскольку системы здравоохранения и страховщики отдают приоритет возмещению на основе результатов, спрос на цифровые лекарственные средства растет как на развитых, так и на развивающихся рынках.
Динамика рынка анорексических препаратов от ожирения
водитель
«Эскалация глобального бремени ожирения и неудовлетворенная потребность в эффективной терапии ЦНС»
- Растущая глобальная распространенность ожирения и сопутствующих заболеваний, связанных с ожирением, таких как диабет, сердечно-сосудистые заболевания и гипертония, является основным фактором роста для аноректиков центрального действия. По оценкам ВОЗ, более 1 миллиарда человек во всем мире в настоящее время классифицируются как страдающие ожирением.
- Центрально действующие препараты, которые нацелены на сигнальные пути голода, такие как агонисты рецепторов GLP-1 и налтрексон-бупропион, обеспечивают эффективный фармакологический подход к долгосрочному управлению весом, особенно там, где одна только модификация образа жизни потерпела неудачу.
- Например, одобрение FDA Wegovy (семаглутида) и растущее использование других препаратов GLP-1, таких как Ozempic для похудения, значительно повысили осведомленность о центрально действующих препаратах для лечения ожирения в качестве основного медицинского решения.
- Неудовлетворенная клиническая потребность в эффективных, устойчивых методах снижения веса вызывает сильный интерес со стороны поставщиков, плательщиков и пациентов, что еще больше усиливается растущими инвестициями в НИОКР и фармацевтические инновации в области нейроэндокринной терапии и регулирования аппетита.
- Кроме того, увеличение страхового покрытия и признание политики ожирения как хронического заболевания на таких рынках, как США, помогают расширить число пациентов, имеющих право на лечение, и стимулировать принятие лекарств.
Сдержанность/вызов
«Высокая стоимость лечения и проблемы долгосрочного соблюдения»
- Несмотря на клиническую эффективность, высокая стоимость препаратов для лечения ожирения, особенно агонистов рецепторов GLP 1, остается основным препятствием для более широкого внедрения, особенно в странах с низким и средним уровнем дохода и среди незастрахованных групп населения.
- Например, ежемесячная стоимость лечения на основе семаглутида может превышать сотни долларов на рынках без надежной страховой поддержки.
- Кроме того, побочные эффекты, такие как тошнота, рвота и желудочно-кишечный дистресс, как правило, со многими препаратами центрального действия, могут привести к раннему прекращению лечения, особенно среди пациентов, не готовых к таким реакциям.
- Соблюдение централизованно действующих препаратов от ожирения также ослабевает, когда пациенты не видят быстрой потери веса или одновременно не поддерживаются поведенческими вмешательствами, подчеркивая важность моделей комплексного ухода.
- Кроме того, изменчивость регулирования и возмещения на глобальных рынках приводит к задержкам и проблемам в выходе на рынок и коммерциализации, при этом некоторые правительства по-прежнему рассматривают ожирение скорее как проблему образа жизни, чем излечимое хроническое заболевание.
- Устранение этих барьеров посредством реформ ценообразования, обучения пациентов и инструментов цифрового взаимодействия будет иметь решающее значение для поддержания долгосрочного роста рынка и реализации полного потенциала централизованной аноректики.
Как сегментируется рынок лекарств от анорексии
Рынок сегментирован на основе типа продукта, типа препарата, маршрута введения и канала распределения.
- Тип продукта
На основе типа продукта глобальный рынок препаратов для лечения ожирения с центральным действием сегментирован на монокомпонентные аноректики, комбинированные препараты и агонисты рецепторов GLP-1, действующие на ЦНС. Сегмент агонистов рецепторов GLP-1, действующих на ЦНС, доминировал на рынке с долей 85,5% в 2024 году, что обусловлено его превосходной эффективностью потери веса, подавлением аппетита, опосредованным ЦНС, и широким распространением как инъекционных, так и пероральных рецептур.
Сегмент агонистов рецепторов GLP-1, действующих на ЦНС, также, по прогнозам, будет наблюдать самые быстрые темпы роста с 2025 по 2032 год из-за их двойного преимущества регулирования аппетита и гликемического контроля. Эти препараты, такие как лираглутид и семаглутид, модулируют центральную сигнализацию сытости, предлагая существенные результаты потери веса, подкрепленные надежными клиническими испытаниями. Ожидается, что их расширение применения в лечении ожирения за пределами диабета изменит парадигмы лечения в ближайшие годы.
- Тип препарата
На основе типа лекарственного средства глобальный рынок препаратов для лечения ожирения с центральным действием сегментирован на отпускаемые по рецепту лекарства и безрецептурные (OTC) препараты. Сегмент рецептурных препаратов доминировал на рынке в 2024 году из-за нормативных ограничений на аноректику центрального действия и необходимости клинического надзора из-за потенциальных побочных эффектов и рисков неправильного использования. Врачи, как правило, предпочитают лечение на основе рецепта для обеспечения надлежащего мониторинга и соблюдения пациентом.
Ожидается, что сегмент безрецептурных препаратов будет неуклонно расти в течение прогнозируемого периода, чему будет способствовать растущий интерес потребителей к самостоятельному управлению весом и доступности более мягких составов. Однако этот сегмент остается ограниченным в аноректике центрального действия из-за проблем регулирования и безопасности.
- По маршруту администрации
На основе маршрута администрирования глобальный рынок препаратов для лечения ожирения сегментирован на пероральный и инъекционный. Сегмент ротовой полости занял самую большую долю рынка в 2024 году, что обусловлено предпочтением пациентов неинвазивному введению, простотой дозирования и более широкой доступностью пероральных аноректиков. Таблетки и капсулы продолжают доминировать благодаря удобству, особенно при длительной терапии.
Ожидается, что в инъекционном сегменте будет зарегистрирован значительный рост с 2025 по 2032 год, в основном за счет увеличения использования инъекционных агонистов рецепторов GLP-1, таких как семаглутид. Эти инъекционные препараты предлагают расширенные рецептуры и превосходную эффективность, привлекая растущее распространение как среди поставщиков медицинских услуг, так и среди пациентов.
- Дистрибьюторский канал
На основе канала дистрибуции глобальный рынок препаратов для лечения ожирения с центральным действием классифицируется на больничные аптеки, розничные аптеки и онлайн-аптеки. Сегмент больничных аптек занимал доминирующую долю в 2024 году из-за высоких объемов рецептур для препаратов центрального действия и регулирующего надзора при дозировании контролируемых веществ. Больницы остаются основными точками доступа для начала лечения под медицинским наблюдением.
Сегмент онлайн-аптек, по прогнозам, будет расти самыми быстрыми темпами до 2032 года, чему будет способствовать глобальный сдвиг в сторону цифрового здравоохранения, повышение удобства потребителей и расширение платформ телемедицины. По мере того, как все больше регионов внедряют электронные рецепты и онлайн-модели доставки лекарств, этот канал, как ожидается, получит значительную поддержку, особенно в городских условиях.
В каком регионе находится самая большая доля рынка лекарств от анорексии
- Северная Америка доминировала на рынке препаратов для лечения ожирения с самой большой долей дохода в 60,5% в 2024 году, что объясняется ранними одобрениями регулирующих органов, сильной инфраструктурой здравоохранения, растущей распространенностью ожирения и присутствием крупных фармацевтических производителей.
- Регион демонстрирует высокий спрос на контролируемые с медицинской точки зрения варианты управления весом, при этом аноректика центрального действия набирает обороты из-за их доказанной эффективности и одобрения регулирующих органов.
- Такие факторы, как благоприятные рамки возмещения, растущие инвестиции в исследования ожирения и повышение осведомленности общественности о сопутствующих заболеваниях, связанных с весом, поддерживают надежное проникновение на рынок как в США, так и в Канаде, что делает регион ведущим центром терапевтических достижений в лечении ожирения.
Американский рынок анорексических препаратов от ожирения Insight
Американский рынок препаратов для лечения ожирения с центральным действием занял самую большую долю дохода в 78,4% в 2024 году в Северной Америке, чему способствовали высокие показатели ожирения, благоприятная политика возмещения и более широкое принятие рецептурных лекарств для похудения. Надежная нормативная база и ускоренные одобрения FDA для централизованно действующих методов лечения еще больше укрепляют рынок. Повышение осведомленности пациентов, вмешательства, проводимые врачами, и интегрированная цифровая поддержка здоровья для управления весом способствуют постоянному спросу на аноректику центрального действия в клинических и розничных условиях.
Европа Центрально-действующая Аноректика Ожирение Рынок наркотиков Проницательность
Прогнозируется, что европейский рынок препаратов для лечения ожирения с центральным действием анорексии будет расширяться при заметном CAGR в течение прогнозируемого периода, в основном за счет роста распространенности ожирения и усиления стратегий общественного здравоохранения, направленных на метаболические расстройства. Правительства по всему региону продвигают фармацевтические вмешательства в рамках национальных программ по снижению ожирения. Растущее предпочтение персонализированной медицины и доступность комбинированной анорексии способствуют росту рынка, особенно в странах Западной Европы, таких как Германия, Франция и Нидерланды.
Великобритания Центрально-действующая аноректика Ожирение Рынок наркотиков Проницательность
Ожидается, что в течение прогнозируемого периода рынок препаратов для лечения ожирения в Великобритании будет расти на здоровом CAGR, поддерживаемом инициативами NHS, расширением сотрудничества между государственным и частным секторами в области исследований и разработок и растущим спросом на неинвазивные альтернативы лечения ожирения. Открытость потребителей к новым методам фармакотерапии и уверенность клиницистов в центрально действующих агентах, особенно агонистах рецепторов GLP-1 с активностью центральной нервной системы, усиливают расширение рынка. Кампании общественного здравоохранения еще больше повышают осведомленность и доступ к лечению ожирения.
Германия Центрально-действующий рынок анорексии наркотиков
Ожидается, что в течение прогнозируемого периода значительно расширится рынок анорексических препаратов для лечения ожирения в Германии, что обусловлено структурированной системой здравоохранения, программами активного управления ожирением и сильным присутствием в стране глобальных фармацевтических компаний. Растет спрос на рецептурные аноректики с доказанной долгосрочной эффективностью, особенно при лечении пациентов с диабетом, связанным с ожирением, или сердечно-сосудистыми рисками. Регулятивная поддержка и возмещение расходов на лекарства нового поколения являются ключевыми факторами роста рынка.
Азиатско-Тихоокеанский Центрально-действующий рынок анорексических препаратов для лечения ожирения
Азиатско-тихоокеанский рынок анорексических препаратов для лечения ожирения будет расти самыми быстрыми темпами с 2025 по 2032 год, что обусловлено ростом заболеваемости ожирением, связанным с образом жизни, и расширением доступа к передовой терапии в развивающихся странах. В таких странах, как Китай, Индия и Южная Корея, наблюдается увеличение инвестиций в инфраструктуру по уходу за ожирением, при этом фармацевтические компании запускают препараты централизованного действия, адаптированные к местным потребностям. Рынок выигрывает от улучшения доступа к здравоохранению, поддерживаемых правительством кампаний по информированию о здоровье и увеличения располагаемого дохода.
Япония Центрально действующий рынок анорексических препаратов для лечения ожирения
Рынок анорексических препаратов для лечения ожирения в Японии набирает обороты из-за старения населения, растущей распространенности метаболического синдрома и сильного общественного интереса к здоровому старению и контролю веса. Врачи все чаще назначают аноректики центрального действия для управления весом у пациентов с сопутствующими заболеваниями. Интеграция фармакологической терапии в национальные планы здравоохранения и предпочтение научно обоснованных вмешательств способствуют освоению рынка, особенно среди городского населения.
Индия Центрально действующий рынок лекарств от ожирения анорексии
На индийский рынок препаратов для лечения ожирения с центральным действием анорексии в 2024 году пришлась самая большая доля доходов на рынке Азиатско-Тихоокеанского региона, чему способствовали рост показателей ожирения в городских центрах, повышение осведомленности о рисках для здоровья, связанных с весом, и улучшение доступа к медицинским вариантам потери веса. Растущий спрос на рецептурную анорексию в частных клиниках и больницах, наряду с ростом местных разработок лекарств, способствует расширению рынка. Медико-технологические платформы и телемедицина также повышают доступность лекарств и приверженность различным социально-экономическим группам.
Центрально-действующая доля рынка анорексических препаратов от ожирения
Индустрия препаратов для лечения ожирения с центральным действием анорексии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Ново Нордиск A/S(Дания)
- Лилли (США)
- Amgen Inc.(США)
- Pfizer Inc. (США)
- Компания Currax Pharmaceuticals LLC(США)
- Boehringer Ingelheim International GmbH (Германия)
- Санофи.Франция
- Зеландская Фарма A/S (Дания)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Altimmune, Inc. (США)
- Hanmi Pharmaceutical Co., Ltd. (Южная Корея)
- Gelesis, Inc. (США)
- Structure Therapeutics Inc. (США)
- Rhythm Pharmaceuticals, Inc. (США)
- Vivus LLC (США)
- AstraZeneca plc (Великобритания)
- Regeneron Pharmaceuticals, Inc. (США)
- Zydus Lifesciences Limited (Индия)
- Innovent Biologics, Inc. (Китай)
- Viking Therapeutics, Inc. (США)
Каковы последние события на мировом рынке анорексических препаратов
- В мае 2024 года Novo Nordisk A/S запустила научное исследование для своего агониста рецепторов GLP-1 Wegovy в нескольких регионах с целью оценки долгосрочной безопасности, приверженности и сердечно-сосудистых исходов у пациентов с ожирением. Исследование подчеркивает приверженность компании продвижению клинической валидации и расширению доступа к своим инновационным методам лечения, поскольку спрос на фармакологические решения для лечения ожирения растет.
- В апреле 2024 года Eli Lilly и компания объявили об одобрении FDA Zepbound (тирзепатида), двойного агониста рецепторов GIP / GLP-1 с активностью центральной нервной системы, для хронического управления весом. Это знаменует собой важную веху в терапевтическом ландшафте ожирения, а Zepbound предлагает значительную эффективность в подавлении аппетита и метаболической регуляции. Запуск позиционирует Лилли на переднем крае разработки лекарств от ожирения
- В марте 2024 года Currax Pharmaceuticals LLC расширила дистрибуцию своего препарата от ожирения Contrave (налтрексон HCl / бупропион HCl) на несколько новых европейских рынков после нормативного разрешения. Этот шаг отражает стратегическое намерение компании глобализировать доступ к рецептурным лекарствам для похудения и удовлетворить растущий спрос на комбинированную аноректическую терапию с центральной активностью.
- В феврале 2024 года Gelesis Inc. инициировала клинические испытания аноректической композиции на основе гидрогеля следующего поколения с центральными эффектами, нацеленными на нейрогормональные пути, участвующие в регуляции аппетита. В то время как компания наиболее известна своими механическими подавителями аппетита, это нововведение сигнализирует о диверсификации в централизованные методы, согласующиеся с новыми тенденциями в фармакотерапии ожирения.
- В январе 2024 года Amgen Inc. объявила о многообещающих результатах испытаний фазы 1 для AMG 133, нового рецептора GLP-1 и агониста GIPR с центральными механизмами действия. Кандидат продемонстрировал значительное снижение аппетита и потерю веса у людей с ожирением, что побудило перейти к поздним клиническим испытаниям. Это событие отражает выход Amgen на быстро развивающийся рынок лечения ожирения, ориентированного на ЦНС.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.