


Сегментация глобального рынка упаковки чип-масштабной электроники по типу пакета (пакет масштаба чипа чипа Flip Chip Scale Package, пакет масштаба чипа Wire Bonding, пакет масштаба чипа уровня Wafer, пакет масштаба чипа Fan-In, пакет масштаба чипа Fan-Out, пакет масштаба чипа Fan-Out и другие), материал (пластика, металл, стекло и другие), приложение (потребительская электроника, аэрокосмическая и оборонная промышленность, автомобильная промышленность, телекоммуникации и другие), конечный пользователь (производители оригинального оборудования, производители оригинального дизайна и поставщики услуг по производству электроники) Отраслевые тенденции и прогноз до 2033 года
Каковы размеры и темпы роста рынка упаковки электроники в масштабе чипа
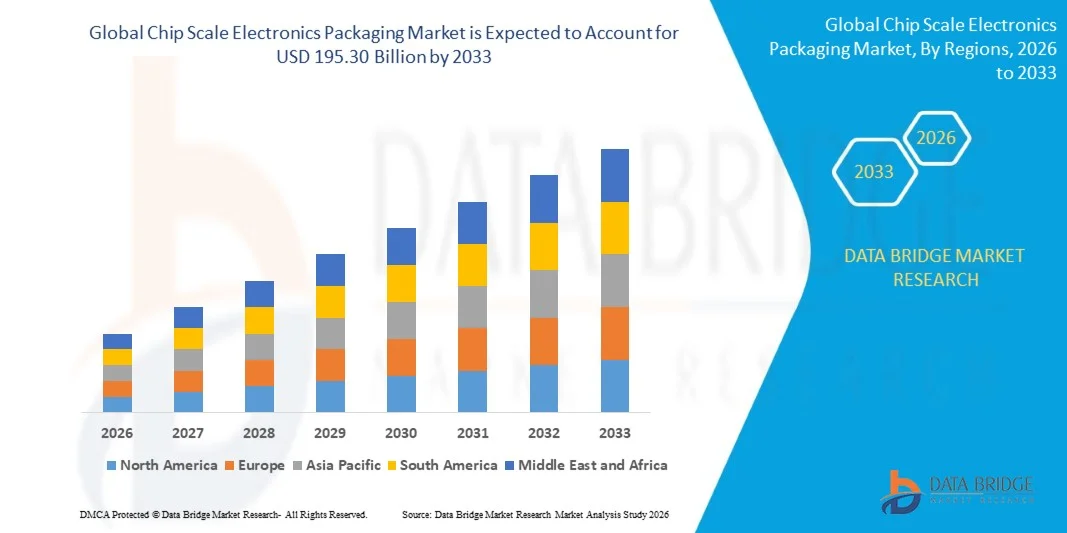
- Согласно анализу Data Bridge Market Research, рынок упаковочной электроники в масштабе чипов был оценен как лучший.54,12 млрд долларов в 2025 годуи, по прогнозам, достигнет195,30 млрд долларов к 2033 годуРастущий в aCAGR 17,40% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим спросом на миниатюрные и высокопроизводительные электронные устройства.полупроводникУпаковочные технологии и растущее внедрение упаковки в масштабе чипов в потребительской электронике, автомобилестроении, телекоммуникациях и других приложениях.
- Растущее внедрение IoT и беспроводных устройств в сочетании с растущим спросом на потребительскую электронику и продолжающимися инновациями в электронной промышленности заставляют производителей полупроводников внедрять компактные и эффективные упаковочные решения в масштабе чипов. Эти пакеты обеспечивают меньшие форм-факторы, улучшенную производительность и эффективную интеграцию полупроводниковых компонентов, поддерживая их расширение использования на развивающихся и развитых рынках.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 54,12 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 195,30 млрд долларов США
- Прогноз CAGR (2026–2033): 17,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка упаковки электроники масштаба чипа
- Северная Америка доминировала на рынке упаковки электроники в масштабе чипов с самой большой долей выручки 35,4% в 2025 году, чему способствовало сильное присутствие ведущих полупроводниковых компаний, передовые производственные возможности и увеличение инвестиций в отечественное производство полупроводников и упаковочные технологии.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 10,2% с 2026 по 2033 год, чему способствует расширение производства полупроводников, растущий спрос на потребительскую электронику и увеличение инвестиций в передовые технологии упаковки чипов.
- Сегмент упаковки для чипов уровня пластины возглавил рынок с долей 45% в 2025 году, что обусловлено его компактным присутствием, короткими электрическими путями и эффективным производством на уровне пластин.
- Фанатный чип масштабного пакета является самым быстрорастущим типом пакета, по прогнозам, регистрирует CAGR 9,0%, что отражает всплеск спроса на высокоплотные межсоединения и передовые миниатюрные полупроводниковые пакеты.
- Пластиковый сегмент доминировал в категории материалов с долей выручки 55% в 2025 году, что обусловлено его экономичностью, легкими характеристиками, электроизоляционными свойствами и пригодностью для крупногабаритной полупроводниковой упаковки.
- Потребительская электроника составляла 40% доли рынка в 2025 году, предпочитаемой широким использованием технологий CSP в смартфонах, планшетах, носимых устройствах и других компактных электронных устройствах.
- Автомобильный сегмент является самой быстрорастущей категорией приложений с CAGR 9,2%, что обусловлено увеличением электронного контента в транспортных средствах, электрификацией транспортных средств и растущим внедрением передовых систем помощи водителю.
Сегментация рынка упаковки электроники по масштабам и масштабам чипов
|
Атрибуты |
Чип Шкала Электроника Упаковка Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке упаковки электроники в масштабе чипа
- Производители полупроводников все чаще внедряют вентиляционную упаковку на уровне пластин, гетерогенную интеграцию и расширенную упаковку на уровне пластин для достижения меньших форм-факторов, более высокой плотности ввода-вывода, улучшенной энергоэффективности и большей производительности в приложениях ИИ, мобильных и высокопроизводительных вычислений.
- Например, в октябре 2024 года Amkor Technology и TSMC объявили о сотрудничестве по внедрению передовых возможностей упаковки и тестирования в Аризоне, включая технологии TSMC Integrated Fan-Out (InFO) и Chip on Wafer on Substrate (CoWoS) для поддержки высокопроизводительных вычислений, ИИ и коммуникационных приложений.
- Увеличение интеграции чиплетов, слоев перераспределения и 3D-укладки позволяет производителям интегрировать несколько полупроводниковых компонентов в компактные пакеты, одновременно улучшая пропускную способность и производительность на системном уровне.
- Расширенная упаковка также выходит за рамки смартфонов в ускорители ИИ, процессоры центров обработки данных.Автомобильная электроникасетевое оборудование и высокопроизводительные вычислительные системы, увеличивая спрос на компактные и высокоплотные архитектуры пакетов.
- Например, в мае 2025 года ASE Technology анонсировала свой FOCoS-Bridge с технологией упаковки Through-Silicon Via (TSV), которая уменьшает потерю мощности на 3× при одновременном увеличении плотности ввода-вывода и теплового рассеивания для ИИ и высокопроизводительных вычислительных приложений, демонстрируя переход отрасли к вентиляции высокой плотности и гетерогенной интеграции чипов.
- Поскольку полупроводниковые конструкции продолжают двигаться к гетерогенной интеграции, более высокой плотности ввода-вывода и меньшим упаковочным отпечаткам, ожидается, что внедрение передовой упаковки в масштабе чипа ускорится, укрепив упаковку на уровне пластин, вентиляцию и 3D-упаковку в качестве важных технологий для электроники следующего поколения.
Каковы основные движущие силы рынка упаковки электроники в масштабе чипа
- Быстрый рост ИИ, высокопроизводительных вычислений, 5G и подключенных устройств значительно увеличил спрос на компактные полупроводниковые пакеты, способные обеспечить более высокую пропускную способность, улучшенную энергоэффективность и большую интеграцию на системном уровне.
- Например, в январе 2025 года генеральный директор NVIDIA Дженсен Хуанг заявил, что спрос на передовую упаковку TSMC остается сильным, поскольку NVIDIA перевела свои новейшие чипы Blackwell AI в сторону упаковки CoWoS-L.
- Потребительская электроника, производители автомобилей и технологические компании дата-центров все чаще интегрируют упаковку на уровне чипов и пластин для уменьшения размера устройства, улучшения электрических характеристик и поддержки все более сложных полупроводниковых архитектур.
- Например, в мае 2026 года Amkor Technology объявила о выделении дополнительных земель в Аризоне для расширения своей передовой полупроводниковой упаковки и тестирования, сославшись на растущий спрос на передовую упаковку и растущие требования к ИИ и высокопроизводительным вычислительным приложениям.
- Поскольку производители электроники все чаще отдают приоритет миниатюризации, более высокой производительности и эффективной гетерогенной интеграции, спрос на упаковку электроники в масштабе чипов будет оставаться сильным в приложениях для вычислений следующего поколения, коммуникаций, автомобильной и бытовой электроники.
Какие факторы препятствуют росту рынка упаковки электроники в масштабе чипа
- Расширенная упаковка в масштабе чипа и на уровне пластин требует значительных инвестиций в специализированное производственное оборудование, материалы, контроль процессов и высокоточный контроль, увеличивая производственные затраты и повышая барьеры для небольших производителей упаковки.
- Например, в мае 2025 года компания Semiconductor Engineering сообщила, что передовая многомерная упаковка сталкивается с проблемами, связанными с несоответствием типа «от матрицы к RDL», изменением профилей страниц и несоответствием коэффициента теплового расширения (CTE), что усложняет производство и надежность, поскольку структуры упаковки становятся более гетерогенными.
- Растущая сложность многомерной интеграции, тонкодистрибутивных слоев и 3D-структур создает проблемы, связанные с выходом, термическим управлением, деформацией, надежностью и согласованностью производства.
- Например, в сентябре 2025 года NIST подчеркнул, что передовая полупроводниковая упаковка сталкивается с механическими нагрузками, искажениями, электрическими помехами, воздействием на окружающую среду и механизмами отказа, в то время как отрасль по-прежнему требует улучшенной характеристики материала и стандартизированных методов измерения для контроля дорогостоящих отказов упаковки.
- Высокие требования к капиталу и техническая сложность, связанная с передовой упаковкой, продолжают ограничивать распространение среди мелких производителей, в то время как характеристики материалов, метрология и стандартизация процессов могут еще больше увеличить время разработки и производственные затраты.
Как сегментируется рынок упаковки электроники в масштабе чипа
Рынок упаковки электроники сегментирован на основе типа упаковки, материала, приложения и конечного пользователя.
- Тип упаковки
На основе типа пакета рынок упаковки микросхемной электроники сегментирован на пакет масштаба микросхемы Flip, пакет масштаба чипа проводного соединения, пакет масштаба чипа уровня пластины, пакет масштаба чипа вентилятора, пакет масштаба чипа вентилятора, пакет масштаба чипа вентилятора и другие. Сегмент упаковочных пакетов для чипов уровня пластин доминировал на рынке с долей 45% в 2025 году благодаря компактному охвату, коротким электрическим путям и эффективному производству на уровне пластин. WLCSP широко используется в смартфонах, датчиках, радиочастотных компонентах и других электронных устройствах с ограниченным пространством. Технология уменьшает размер и вес упаковки, сохраняя при этом высокие электрические характеристики и поддерживая производство больших объемов. Совместимость с миниатюрной бытовой электроникой укрепила позиции CSP-архитектуры.
Прогнозируется, что сегмент пакетов с разветвленными чипами будет демонстрировать самый быстрый рост на уровне CAGR 9,0% в течение прогнозируемого периода, что обусловлено растущим спросом на межсоединения высокой плотности и усовершенствованные миниатюрные полупроводниковые пакеты. Вентиляторная упаковка обеспечивает больше соединений ввода/вывода, чем обычные вентиляторные конструкции, без существенного увеличения размеров упаковки. Он все чаще используется в смартфонах, устройствах IoT, высокопроизводительных вычислениях и передовой автомобильной электронике. Технология также обеспечивает улучшенные электрические и тепловые характеристики за счет сокращения путей соединения. Растущая сложность полупроводников и требования к гетерогенной интеграции побуждают производителей инвестировать в производственные возможности.
- По материалам
На основе материала рынок упаковки для электроники сегментирован на пластик, металл, стекло и другие. Пластиковый сегмент доминировал на рынке с долей 55% в 2025 году, чему способствовали его экономичность, легкие характеристики, электроизоляционные свойства и пригодность для крупногабаритной полупроводниковой упаковки. Пластиковые упаковочные материалы широко используются в бытовой электронике, где производители отдают приоритет компактным размерам и экономичному производству. Они также обеспечивают гибкость в формовании сложных упаковочных геометрий и интеграции полупроводниковых компонентов в небольшие устройства. Увеличение производства смартфонов, носимых устройств, устройств IoT и другой портативной электроники поддерживает спрос на пластиковые упаковочные материалы. Улучшения в формовочных соединениях и технологиях инкапсуляции еще больше повышают надежность упаковки и тепловые характеристики.
Стеклянный сегмент, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 8,5% в течение прогнозируемого периода, чему будет способствовать растущий спрос на передовые упаковочные подложки и высокопроизводительные полупроводниковые приложения. Стекло обеспечивает отличную стабильность размеров и низкие электрические потери, что делает его привлекательным для архитектур межсоединений высокой плотности. Его благоприятный коэффициент теплового расширения также может поддерживать повышенную надежность в современных полупроводниковых упаковках. Растущее внедрение стеклянных подложек и интерпозиторов поощряется увеличением требований к электронной интеграции с высокой пропускной способностью и высокой плотностью. Спрос со стороны ИИ, высокопроизводительных вычислений, телекоммуникаций и передовой потребительской электроники создает дополнительные возможности для технологий упаковки на основе стекла.
- С помощью приложения
На основе применения рынок упаковки электроники в масштабе чипов сегментирован на потребительскую электронику, аэрокосмическую и оборонную, автомобильную, телекоммуникационную и другие. Сегмент потребительской электроники доминировал на рынке с долей 40% в 2025 году, чему способствовало широкое использование технологий CSP в смартфонах, планшетах, носимых устройствах и других компактных электронных устройствах. Производители бытовой электроники постоянно требуют меньших упаковок для увеличения функциональности в пределах ограниченных отпечатков устройств. Технологии CSP обеспечивают уменьшенный размер упаковки, более короткие электрические пути и эффективную интеграцию полупроводниковых компонентов. Быстрый цикл замены смартфонов и другой портативной электроники также создает устойчивый спрос на компактные полупроводниковые пакеты. Растущее внедрение потребительских устройств с поддержкой IoT еще больше расширяет адресный рынок решений CSP.
Ожидается, что автомобильный сегмент зафиксирует самый быстрый рост на уровне CAGR в 9,2% в течение прогнозируемого периода, что обусловлено увеличением электронного контента в транспортных средствах, электрификацией транспортных средств и растущим внедрением передовых систем помощи водителю. Технологии CSP позволяют автопроизводителям интегрировать полупроводниковые компоненты во все более компактные электронные блоки управления и сенсорные системы. Расширение электромобилей увеличивает спрос на электронику для управления питанием, зондирования, подключения и управления. Автомобильные приложения также требуют технологий упаковки, способных обеспечить надежность при температуре, вибрации и других сложных условиях эксплуатации. Увеличение интеграции радаров, камер, модулей подключения и процессоров ADAS создает дополнительный спрос на компактные полупроводниковые пакеты.
- Конечный пользователь
На базе конечного пользователя рынок упаковки электроники сегментируется на производителей оригинального оборудования, производителей оригинального дизайна и поставщиков услуг по производству электроники. Сегмент производителей оригинального оборудования доминировал на рынке с долей 45% в 2025 году, при поддержке прямого контроля этих компаний над спецификациями полупроводников, архитектурой продукта и требованиями к упаковке. OEM-производители все чаще определяют компактные и высокопроизводительные решения CSP для удовлетворения требований миниатюризации и функциональности готовых электронных продуктов. Крупные производители электроники и полупроводников используют технологии CSP в потребительской электронике, автомобильной промышленности, телекоммуникациях и промышленных приложениях. Их большие объемы производства обеспечивают стабильный спрос на передовые упаковочные решения и стимулируют долгосрочные отношения с поставщиками упаковки. OEM-производители также влияют на выбор пакетов через дорожные карты продуктов и требования к производительности.
Сегмент поставщиков услуг по производству электроники, по прогнозам, будет наблюдать самый быстрый рост на уровне CAGR 8,0% в течение прогнозируемого периода, чему будет способствовать увеличение аутсорсинга сборки, тестирования и производства электроники. Поставщики EMS все чаще управляют закупками и сборкой компонентов для OEM-производителей и ODM-производителей, создавая косвенный спрос на технологии CSP. Их способность обслуживать нескольких клиентов на рынках бытовой электроники, телекоммуникаций, промышленности и автомобилестроения обеспечивает диверсифицированный спрос на компактные полупроводниковые пакеты. Растущая сложность электронных продуктов также побуждает OEM-производителей полагаться на специализированные компании EMS с передовыми производственными возможностями. Поставщики EMS могут консолидировать требования к упаковке в рамках нескольких продуктовых программ, повышая эффективность производства и использование цепочки поставок.
В каком регионе находится наибольшая доля рынка упаковки электроники в масштабе чипов
- Северная Америка доминировала на рынке упаковки электроники в масштабе чипов с самой большой долей дохода 35,4% в 2025 году, чему способствовало сильное присутствие ведущих полупроводниковых компаний, передовые производственные возможности и увеличение инвестиций в отечественное производство полупроводников и упаковочные технологии.
- Регион также выигрывает от увеличения инвестиций в отечественное производство полупроводников, растущего внедрения передовых упаковочных решений и сильного спроса со стороны потребительской электроники, автомобильной промышленности, телекоммуникаций и высокопроизводительных вычислительных приложений. Правительственные инициативы, поддерживающие производство полупроводников и присутствие известных технологических компаний, продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
U.S. Chip Scale Electronics Packaging Market Insight (недоступная ссылка)
Рынок упаковки электроники в масштабе чипов США демонстрирует сильный рост благодаря растущим инвестициям в передовую полупроводниковую упаковку, отечественное производство чипов и электронные технологии следующего поколения. Зрелая полупроводниковая экосистема страны, наряду с растущим внедрением передовых упаковочных решений для ИИ, IoT, автомобильных и телекоммуникационных приложений, стимулирует спрос на рынке. Кроме того, правительственные инициативы по поддержке отечественного производства полупроводников и расширению возможностей упаковки и тестирования ускоряют внедрение технологий упаковки в масштабе чипов в США.
Азиатско-Тихоокеанская шкала чипов Electronics Packaging Market Insight
Ожидается, что рынок упаковки электроники в масштабах Азиатско-Тихоокеанского региона будет быстро расти благодаря активному присутствию производителей полупроводников, расширению производства электроники и увеличению инвестиций в передовую инфраструктуру упаковки в таких странах, как Китай, Япония и Южная Корея. Растущий спрос на компактные и высокопроизводительные электронные устройства, растущее внедрение передовых технологий упаковки и государственная поддержка производства полупроводников поддерживают расширение регионального рынка. Кроме того, растущее присутствие крупных полупроводниковых и упаковочных компаний ускоряет внедрение упаковки в масштабе чипов в потребительской электронике, автомобилестроении, телекоммуникациях и других приложениях.
Японская шкала чипов Electronics Packaging Market Insight
Японский рынок упаковочной электроники демонстрирует устойчивый рост благодаря растущим инвестициям в производство полупроводников, передовым технологиям упаковки и высокопроизводительным электронным компонентам. Производители полупроводников, компании по производству электроники и поставщики технологий все чаще внедряют решения для упаковки в масштабе чипов для поддержки миниатюризации, повышения производительности и эффективной интеграции устройств. Кроме того, сложившаяся в Японии экосистема полупроводниковых материалов и оборудования, наряду с растущим спросом на передовые электронные устройства, еще больше способствует росту рынка.
Китайская шкала чипов Electronics Packaging Market Insight
Китайский рынок упаковки для электронных чипов быстро растет, что обусловлено расширением возможностей производства полупроводников, увеличением производства электроники и высоким спросом на компактные и высокопроизводительные электронные устройства. Растущие инвестиции в отечественную полупроводниковую инфраструктуру и передовые технологии упаковки значительно повышают спрос на рынке потребительской электроники, автомобилестроения, телекоммуникаций и других приложений. Кроме того, государственная поддержка самодостаточности полупроводников и растущее присутствие отечественных производителей упаковки позиционируют Китай как крупный растущий рынок для упаковки электроники в масштабе чипов.
Британская шкала чипов Electronics Packaging Market Insight
Рынок упаковки электроники в масштабе чипов в Великобритании переживает устойчивый рост, поддерживаемый увеличением инвестиций в полупроводниковые технологии, передовые электронные системы и высокоценные приложения. Растущий спрос на компактные и надежные упаковочные решения для автомобильной, телекоммуникационной, аэрокосмической и бытовой электроники способствует развитию рынка. Кроме того, растущие усилия по укреплению отечественных полупроводниковых возможностей и повышению устойчивости цепочек поставок поддерживают внедрение передовых технологий упаковки чипов в Великобритании.
Германия Chip Scale Electronics Packaging Market Insight
Рынок упаковки электроники в Германии неуклонно расширяется благодаря сильной автомобильной производственной базе страны, передовой полупроводниковой экосистеме и растущему спросу на высокопроизводительные электронные компоненты. Автопроизводители, полупроводниковые компании и поставщики технологий все чаще используют передовые упаковочные решения для поддержки автомобильной электроники, промышленных систем и мобильных приложений следующего поколения. Постоянные инвестиции в производство полупроводников, передовые возможности упаковки и автомобильную электронику, наряду с сильной исследовательской и инженерной инфраструктурой Германии, способствуют дальнейшему росту рынка.
Какие компании являются ведущими на рынке упаковки электроники в масштабе чипов
Индустрия упаковки электроники в масштабе чипов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Amkor Technology, Inc.(США)
- Intel Corporation(США)
- Тайваньская компания по производству полупроводников Limited(Тайвань)
- ASE Technology Holding Co., Ltd.(Тайвань)
- Jiangsu Changjiang Electronics Technology Co., Ltd.(Китай)
- TongFu Microelectronics Co., Ltd. (Китай)
- Powertech Technology Inc. (Тайвань)
- King Yuan ELECTRONICS CO., LTD.
- ChipMOS TECHNOLOGIES INC.
- Унисем (М) Берхад (Малайзия)
- UTAC Holdings Ltd (Сингапур)
- Siliconware Precision Industries Co., Ltd. (Тайвань)
- NEPES Corporation (Южная Корея)
- Samsung Electronics Co., Ltd. (Южная Корея)
- SK HYNIX INC. (Южная Корея)
- JCET Group Co., Ltd. (Китай)
- Tianshui Huatian Technology Co., Ltd. (Китай)
- Hana Micron Inc. (Южная Корея)
- Chipbond Technology Corporation (Тайвань)
- Carsem (M) Sdn. Bhd. (Малайзия)
Каковы последние разработки на рынке упаковки электроники в масштабе чипов
- В мае 2025 года Advanced Semiconductor Engineering, Inc. (ASE) анонсировала свою упаковочную технологию FOCoS-Bridge with Through Silicon Via (TSV), предназначенную для поддержки ИИ следующего поколения и высокопроизводительных вычислительных приложений. Технология использует TSV для создания более коротких путей сигнала, обеспечивая более высокую плотность ввода-вывода, улучшенное тепловое рассеивание и большую энергоэффективность. Разработка укрепляет передовой портфель упаковки ASE для чиплетов и интеграции памяти с высокой пропускной способностью.
- В октябре 2024 года Amkor Technology и TSMC объявили о подписании меморандума о взаимопонимании для сотрудничества в области усовершенствованной упаковки и тестирования в Аризоне. Партнерство будет использовать технологии, включая Integrated Fan-Out (InFO) и Chip on Wafer on Substrate (CoWoS), для поддержки высокопроизводительных вычислений, связи и других передовых полупроводниковых приложений. Ожидается, что сотрудничество укрепит экосистему полупроводниковой упаковки в США и предоставит клиентам более интегрированное производственное решение.
- В мае 2023 года TSMC представила новые разработки в своей передовой упаковочной платформе 3DFabric, включая расширенное решение CoWoS, предназначенное для размещения большего количества процессоров и памяти с высокой пропускной способностью в одном пакете. TSMC также представила технологию SoIC-P microbump для трехмерного стекания чипов и обновленный язык дизайна 3Dblox для упрощения сложных 3D-проектов IC. Эти разработки подчеркивают растущую роль передовой упаковки в высокопроизводительных вычислениях и приложениях ИИ.
- В октябре 2022 года ASE объявила о продвижении технологии упаковки Fan-Out Chip on Substrate (FOCoS) под платформой VIPack, представив решения FOCoS-CF и FOCoS-CL для высокопроизводительных вычислительных приложений. Разработка обеспечивает интеграцию с несколькими чипами и чиплетами, одновременно улучшая электрические характеристики и надежность на уровне платы, устраняя растущие требования к высокоскоростным и малозадержным межсоединениям в сетях и приложениях искусственного интеллекта.
- В июне 2022 года ASE представила VIPack, передовую упаковочную платформу, предназначенную для вертикально интегрированных упаковочных решений. Платформа сочетает в себе технологии перераспределения-слоя вентилятора высокой плотности, вентиляторные чипы на субстрате, вентиляторный мост, систему в упаковке и основанные на TSV технологии 2.5D и 3D IC. Запуск был направлен на удовлетворение растущих требований к более высокой производительности, функциональности, энергоэффективности и многочиповой интеграции в приложениях AI, 5G, HPC, IoT и автомобильных приложениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА КОРПУСОВ ДЛЯ ЭЛЕКТРОНИКИ В МАСШТАБАХ МИКРОКРИСТАЛЛОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК КОРПУСОВ ДЛЯ ЭЛЕКТРОНИКИ В МАСШТАБАХ ЧИПОВ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.10 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК КОРПУСОВ ДЛЯ ЭЛЕКТРОНИКИ В МАСШТАБАХ МИКРОКРИСТАЛЛОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНСИТЕТ
5.1 ПЯТЬ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.4 ИССЛЕДОВАНИЕ СИТУАЦИИ
5.5 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.6 АНАЛИЗ ЦЕНООБРАЗОВАНИЯ
5.7 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ
6 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАССИВАХ ЧИПОВ, ПО ТИПУ
6.1 ОБЗОР
6.2 УРОВЕНЬ ПЛАСТИНЫ CSP
6.2.1 ПО ТЕХНОЛОГИЯМ
6.2.1.1. FAN-IN
6.2.1.2. РАЗВЕТВЛЕНИЕ
6.3 ФЛИП ЧИП CSP
6.4 ВЫВОДНАЯ РАМКА CSP
6.5 ПРОВОЛОЧНАЯ СВЯЗЬ CSP
6.6 МАССИВ ШАРИКОВОЙ СЕТКИ CSP
6.7 ДРУГИЕ
7 МИРОВОЙ РЫНОК КОРПУСОВ ДЛЯ ЭЛЕКТРОНИКИ В МАССИВНОМ ВИДЕ, ПО МАТЕРИАЛАМ
7.1 ОБЗОР
7.2 ПЛАСТИК
7.3 СТЕКЛО
7.4 МЕТАЛЛ
7.5 ДРУГОЕ
8 МИРОВОЙ РЫНОК КОРПУСОВ ДЛЯ ЭЛЕКТРОНИКИ В МАСШТАБЕ ЧИПОВ, ПО РАЗМЕРУ ЧИПА
8.1 ОБЗОР
8.2 ДО 5 ММ
8.3 5 – 10 ММ
8.4 10 – 20 ММ
8.5 ВЫШЕ 20 ММ
9 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАССИВНОМ ВИДЕ, ПО ОБЛАСТИ ПРИМЕНЕНИЯ
9.1 ОБЗОР
9.2 КАРТА ПАМЯТИ
9.3 ВСПЫШКА
9.4 КОНТРОЛЛЕР
9.5 РАДИОСВЯЗЬ
9.6 ИС УПРАВЛЕНИЯ ПИТАНИЕМ
9.7 РАДИОЧАСТОТА
9.8 ОПТОЭЛЕКТРОННОЕ УСТРОЙСТВО
9.9 СОТОВЫЙ ТЕЛЕФОН
9.1 ДРУГОЕ
10 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАСШТАБАХ ЧИПОВ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
10.1 ОБЗОР
10.2 ЭЛЕКТРОНИКА И ПОЛУПРОВОДНИКИ
10.2.1 ПО ТИПУ
10.2.1.1. УРОВЕНЬ ПЛАСТИНЫ CSP
10.2.1.2. ФЛИП-ЧИП CSP
10.2.1.3. ВЫВОДНАЯ РАМКА CSP
10.2.1.4. ПРОВОЛОЧНАЯ СВЯЗЬ CSP
10.2.1.5. МАССИВ ШАРИКОВОЙ СЕТКИ CSP
10.2.1.6 ДРУГИЕ
10.2.2 ПО ПРИМЕНЕНИЮ
10.2.2.1.КАРТА ПАМЯТИ
10.2.2.2.ВСПЫШКА
10.2.2.3 КОНТРОЛЛЕР
10.2.2.4.РАДИОСВЯЗЬ
10.2.2.5 ИС управления питанием
10.2.2.6 РАДИОЧАСТОТА
10.2.2.7 ОПТОЭЛЕКТРОННОЕ УСТРОЙСТВО
10.2.2.8.МОБИЛЬНЫЙ ТЕЛЕФОН
10.2.2.9 ДРУГИЕ
10.3 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ
10.3.1 ПО ТИПУ
10.3.1.1. УРОВЕНЬ ПЛАСТИНЫ CSP
10.3.1.2. ФЛИП-ЧИП CSP
10.3.1.3. ВЫВОДНАЯ РАМКА CSP
10.3.1.4. ПРОВОЛОЧНАЯ СВЯЗЬ CSP
10.3.1.5. МАССИВ ШАРИКОВОЙ СЕТКИ CSP
10.3.1.6 ДРУГИЕ
10.3.2 ПО ПРИМЕНЕНИЮ
10.3.2.1.КАРТА ПАМЯТИ
10.3.2.2.ВСПЫШКА
10.3.2.3 КОНТРОЛЛЕР
10.3.2.4.РАДИОСВЯЗЬ
10.3.2.5 ИС управления питанием
10.3.2.6 РАДИОЧАСТОТА
10.3.2.7 ОПТОЭЛЕКТРОННОЕ УСТРОЙСТВО
10.3.2.8.МОБИЛЬНЫЙ ТЕЛЕФОН
10.3.2.9 ДРУГИЕ
10.4 ИТ и ТЕЛЕКОММУНИКАЦИИ
10.4.1 ПО ТИПУ
10.4.1.1. УРОВЕНЬ ПЛАСТИНЫ CSP
10.4.1.2. ФЛИП-ЧИП CSP
10.4.1.3. ВЫВОДНАЯ РАМКА CSP
10.4.1.4. ПРОВОЛОЧНАЯ СВЯЗЬ CSP
10.4.1.5. МАССИВ ШАРОВОЙ СЕТКИ CSP
10.4.1.6 ДРУГИЕ
10.4.2 ПО ПРИМЕНЕНИЮ
10.4.2.1.КАРТА ПАМЯТИ
10.4.2.2.ВСПЫШКА
10.4.2.3 КОНТРОЛЛЕР
10.4.2.4.РАДИОСВЯЗЬ
10.4.2.5 ИС управления питанием
10.4.2.6 РАДИОЧАСТОТА
10.4.2.7 ОПТОЭЛЕКТРОННОЕ УСТРОЙСТВО
10.4.2.8.МОБИЛЬНЫЙ ТЕЛЕФОН
10.4.2.9 ДРУГИЕ
10.5 АЭРОКОСМИЧЕСКАЯ И ОБОРОННАЯ ОТРАСЛЬ
10.5.1 ПО ТИПУ
10.5.1.1. УРОВЕНЬ ПЛАСТИНЫ CSP
10.5.1.2. ФЛИП-ЧИП CSP
10.5.1.3. ВЫВОДНАЯ РАМКА CSP
10.5.1.4. ПРОВОЛОЧНАЯ СВЯЗЬ CSP
10.5.1.5. МАССИВ ШАРИКОВОЙ СЕТКИ CSP
10.5.1.6 ДРУГИЕ
10.5.2 ПО ПРИМЕНЕНИЮ
10.5.2.1.КАРТА ПАМЯТИ
10.5.2.2.ВСПЫШКА
10.5.2.3 КОНТРОЛЛЕР
10.5.2.4.РАДИОСВЯЗЬ
10.5.2.5 ИС управления питанием
10.5.2.6 РАДИОЧАСТОТА
10.5.2.7 ОПТОЭЛЕКТРОННОЕ УСТРОЙСТВО
10.5.2.8.МОБИЛЬНЫЙ ТЕЛЕФОН
10.5.2.9 ДРУГИЕ
10.6 ДРУГИЕ
11 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАСШТАБАХ ЧИПОВ, ПО ГЕОГРАФИИ
11.1 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАССИВНОМ ВИДЕ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
11.1.1 СЕВЕРНАЯ АМЕРИКА
11.1.1.1.США
11.1.1.2 КАНАДА
11.1.1.3.МЕКСИКА
11.1.2 ЕВРОПА
11.1.2.1.ГЕРМАНИЯ
11.1.2.2 ФРАНЦИЯ
11.1.2.3 Великобритания
11.1.2.4.ИТАЛИЯ
11.1.2.5 ИСПАНИЯ
11.1.2.6 РОССИЯ
11.1.2.7.ТУРЦИЯ
11.1.2.8.БЕЛЬГИЯ
11.1.2.9. НИДЕРЛАНДЫ
11.1.2.10 НОРВЕГИЯ
11.1.2.11.ФИНЛЯНДИЯ
11.1.2.12.ШВЕЙЦАРИЯ
11.1.2.13.ДАНИЯ
11.1.2.14 ШВЕЦИЯ
11.1.2.15.ПОЛЬША
11.1.2.16 ОСТАЛЬНАЯ ЕВРОПА
11.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.1.3.1 ЯПОНИЯ
11.1.3.2.КИТАЙ
11.1.3.3 ЮЖНАЯ КОРЕЯ
11.1.3.4 ИНДИЯ
11.1.3.5 АВСТРАЛИЯ
11.1.3.6 НОВАЯ ЗЕЛАНДИЯ
11.1.3.7.СИНГАПУР
11.1.3.8 ТАИЛАНД
11.1.3.9 МАЛАЙЗИЯ
11.1.3.10 ИНДОНЕЗИЯ
11.1.3.11. ФИЛИППИНЫ
11.1.3.12.ТАЙВАНЬ
11.1.3.13.ВЬЕТНАМ
11.1.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
11.1.4 ЮЖНАЯ АМЕРИКА
11.1.4.1.БРАЗИЛИЯ
11.1.4.2.АРГЕНТИНА
11.1.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
11.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
11.1.5.1 ЮЖНАЯ АФРИКА
11.1.5.2.ЕГИПЕТ
11.1.5.3 САУДОВСКАЯ АРАВИЯ
11.1.5.4 ОАЭ
11.1.5.5 ОМАН
11.1.5.6 БАХРЕЙН
11.1.5.7 ИЗРАИЛЬ
11.1.5.8 КУВЕЙТ
11.1.5.9.КАТАР
11.1.5.10 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
11.2 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
12 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАСШТАБАХ ЧИПОВ, КОМПАНИЯ ЛАНДШАФТ
12.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
12.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
12.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
12.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
12.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
12.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
12.7 РАСШИРЕНИЯ
12.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
12.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
13 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАССИВНОМ ВИДЕ, АНАЛИЗ SWOT И DBMR
14 МИРОВОЙ РЫНОК УПАКОВКИ ЭЛЕКТРОНИКИ В МАССИВАХ ЧИПОВ, ПРОФИЛЬ КОМПАНИИ
14.1 QUALCOMM TECHNOLOGIES, INC.
14.1.1 ОБЗОР КОМПАНИИ
14.1.2 АНАЛИЗ ДОХОДОВ
14.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.1.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.2 АМКОР ТЕХНОЛОГИИ
14.2.1 ОБЗОР КОМПАНИИ
14.2.2 АНАЛИЗ ДОХОДОВ
14.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.2.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.3 ЭЛЕКТРОМЕХАНИКА SAMSUNG
14.3.1 ОБЗОР КОМПАНИИ
14.3.2 АНАЛИЗ ДОХОДОВ
14.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.3.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.4 ДЕКА ТЕХНОЛОГИИ
14.4.1 ОБЗОР КОМПАНИИ
14.4.2 АНАЛИЗ ДОХОДОВ
14.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.4.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.5 ФРАУНГОФЕР ИСИТ
14.5.1 ОБЗОР КОМПАНИИ
14.5.2 АНАЛИЗ ДОХОДОВ
14.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.5.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.6 ФУДЗИТСУ
14.6.1 ОБЗОР КОМПАНИИ
14.6.2 АНАЛИЗ ДОХОДОВ
14.6.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.6.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.7 CHINA WAFER LEVEL CSP CO., LTD
14.7.1 ОБЗОР КОМПАНИИ
14.7.2 АНАЛИЗ ДОХОДОВ
14.7.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.7.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.8 МИКРОСС
14.8.1 ОБЗОР КОМПАНИИ
14.8.2 АНАЛИЗ ДОХОДОВ
14.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.8.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.9 МАДПХБ
14.9.1 ОБЗОР КОМПАНИИ
14.9.2 АНАЛИЗ ДОХОДОВ
14.9.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.9.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.1 СЭП
14.10.1 ОБЗОР КОМПАНИИ
14.10.2 АНАЛИЗ ДОХОДОВ
14.10.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.10.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.11 ГРУППА JCET
14.11.1 ОБЗОР КОМПАНИИ
14.11.2 АНАЛИЗ ДОХОДОВ
14.11.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.11.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.12 SILICONWARE PRECISION INDUSTRIES CO., LTD
14.12.1 ОБЗОР КОМПАНИИ
14.12.2 АНАЛИЗ ДОХОДОВ
14.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.12.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.13 POWERTECH TECHNOLOGY INC.
14.13.1 ОБЗОР КОМПАНИИ
14.13.2 АНАЛИЗ ДОХОДОВ
14.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.13.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.14 ЮНИСЕМ
14.14.1 ОБЗОР КОМПАНИИ
14.14.2 АНАЛИЗ ДОХОДОВ
14.14.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.14.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.15 UTAC
14.15.1 ОБЗОР КОМПАНИИ
14.15.2 АНАЛИЗ ДОХОДОВ
14.15.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.15.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.16 KING YUAN ELECTRONICS CO., LTD.
14.16.1 ОБЗОР КОМПАНИИ
14.16.2 АНАЛИЗ ДОХОДОВ
14.16.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.16.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.17 CHIPMOS TECHNOLOGIES INC.
14.17.1 ОБЗОР КОМПАНИИ
14.17.2 АНАЛИЗ ДОХОДОВ
14.17.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.17.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.18 ТЕХНОЛОГИЯ ECI
14.18.1 ОБЗОР КОМПАНИИ
14.18.2 АНАЛИЗ ДОХОДОВ
14.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.18.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.19 АНАЛОГОВЫЕ УСТРОЙСТВА, ИНК.
14.19.1 ОБЗОР КОМПАНИИ
14.19.2 АНАЛИЗ ДОХОДОВ
14.19.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.19.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.2 КОРПОРАЦИЯ ОАК.
14.20.1 ОБЗОР КОМПАНИИ
14.20.2 АНАЛИЗ ДОХОДОВ
14.20.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.20.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.21 BREWER SCIENCE, INC
14.21.1 ОБЗОР КОМПАНИИ
14.21.2 АНАЛИЗ ДОХОДОВ
14.21.3 ПОРТФЕЛЬ ПРОДУКЦИИ
14.21.4 ПОСЛЕДНИЕ РАЗВИТИЯ
14.22 КОРПОРАЦИЯ «ЧИПБОНД ТЕХНОЛОДЖИ»
14.22.1 ОБЗОР КОМПАНИИ
14.22.2 АНАЛИЗ ДОХОДОВ
14.22.3 АССОРТИМЕНТ ПРОДУКЦИИ
14.22.4 ПОСЛЕДНИЕ РАЗВИТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
15 ЗАКЛЮЧЕНИЕ
16 АНКЕТА
17 СВЯЗАННЫХ ОТЧЕТОВ
18 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











