


Сегментация мирового рынка хрома по типу (трёхвалентный хром и шестивалентный хром), марке (металлургическая, тугоплавкая и литейная, химическая промежуточная и другие), материалу (феррохром, хромсодержащие химикаты, металлический хром и другие), применению (производство нержавеющей стали, производство легированной стали, производство цветных сплавов, огнеупорные добавки и другие) — тенденции отрасли и прогноз до 2032 года
Каков размер хрома и темпы роста
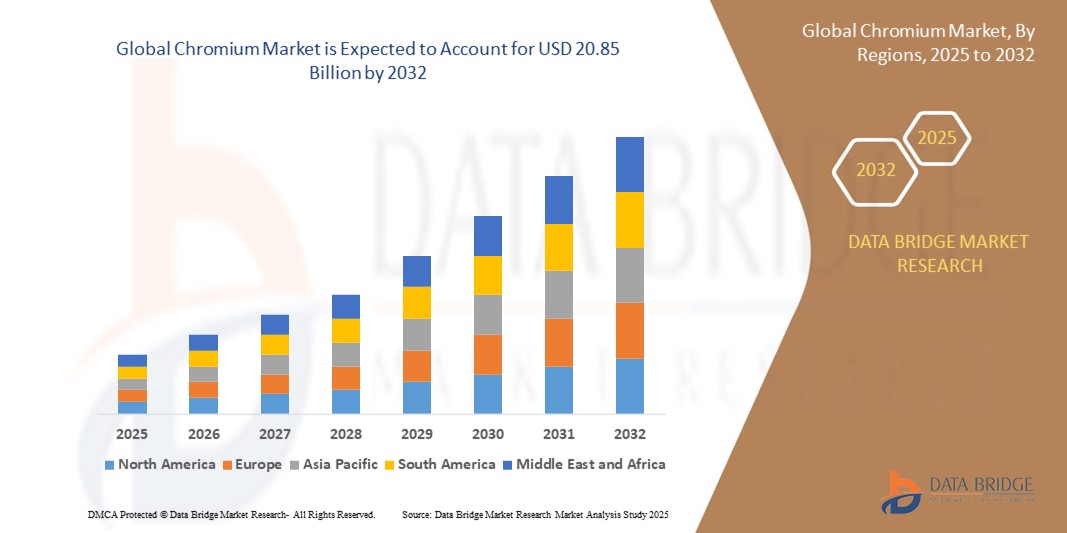
- По данным Data Bridge Market Research Analysis Объем мирового рынка хрома оценивается в15,83 млрд долларов в 2024 годуОжидается, что он достигнет20,85 млрд долларов к 2032 году, вCAGR 3,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на нержавеющую сталь и высокопроизводительные сплавы в строительном, автомобильном и промышленном секторах, что обусловлено быстрым развитием инфраструктуры, урбанизацией и увеличением производства во всем мире.
- Кроме того, технологические достижения в производстве феррохрома и растущие инвестиции в нисходящую выгоду, особенно в странах с развивающейся экономикой, укрепляют цепочки поставок и повышают экономическую эффективность, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$15,83 млрд.
- Ожидаемая рыночная стоимость (2032):20,85 млрд. долларов США
- Прогноз CAGR (2024-2032):3.50%
Каковы основные выводы хрома
- Хром является твердым, коррозионно-стойким металлом, широко используемым в производстве нержавеющей стали, специальных сплавов, гальванического покрытия, пигментов и химических промежуточных продуктов в различных промышленных применениях.
- Растущий спрос на хром в первую очередь подпитывается растущей промышленностью нержавеющей стали, увеличением использования трехвалентного хрома для экологически безопасных процессов и продолжающимся ростом в развивающихся странах с высокой строительной и производственной активностью.
- Азиатско-Тихоокеанский регион доминирует на рынке хрома с долей 51,2%В 2024 году благодаря надежному производству нержавеющей стали и широкому использованию феррохрома в быстро развивающемся строительном, автомобильном и производственном секторах региона.
- Ожидается, что Европа станет самым быстрорастущим регионом на рынке хрома в течение прогнозируемого периода из-за строгих экологических норм и растущего перехода от шестивалентного к трехвалентному хрому в промышленных применениях.
- Сегмент металлургического класса доминировал на рынке с долей рынка 92,9% в 2024 году из-за его критической роли в производстве нержавеющей стали и высокопрочного сплава. Металлургический сорт предпочтителен своим высоким содержанием хрома и низким уровнем примесей, поддерживающим высокотемпературную стойкость и прочность в сталелитейном производстве. Развитие глобальной инфраструктуры, особенно в развивающихся странах, еще больше ускоряет потребление хрома металлургического класса.
Сфера охвата и сегментация рынка хрома
|
Атрибуты |
Обзор рынка Chromium Key |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в хроме
«Рост спроса на экологически чистые соединения хрома»
- Значительной и ускоряющейся тенденцией на мировом рынке хрома является растущий спрос на экологически чистые соединения хрома, особенно в таких областях, как покрытия, пигменты и специальные химические вещества.
- Например, крупные компании, такие как Glencore PLC, Kermas Group Ltd. и Samancor Chrome, инвестируют в разработку и коммерциализацию менее токсичных, устойчивых хромовых продуктов, чтобы соответствовать ужесточению экологических норм и соответствовать предпочтениям клиентов в отношении зеленых материалов.
- Переход к экологически чистым соединениям хрома также обусловлен нормативным давлением в таких регионах, как Северная Америка и Европа, где отрасли ищут альтернативы традиционному шестивалентному хрому из-за его токсичности и воздействия на окружающую среду.
- Достижения в области технологий добычи и переработки позволяют производить соединения хрома высокой чистоты и низкого воздействия для использования в электронике, возобновляемой энергии и высокопроизводительных сплавах, что еще больше поддерживает эту тенденцию.
- Этот переход к устойчивому развитию коренным образом меняет цепочки поставок и портфели продуктов, при этом такие компании, как Assmang Proprietary Limited и Odisha Mining Corporation, фокусируются на НИОКР и технологических инновациях для поддержания конкурентоспособности в меняющемся нормативном ландшафте.
- Спрос на экологически чистые соединения хрома быстро растет как на развитых, так и на развивающихся рынках, поскольку конечные пользователи в строительстве, автомобилестроении и электронике все чаще отдают приоритет устойчивости и соблюдению нормативных требований.
Динамика рынка хрома
водитель
«Рост спроса на нержавеющую сталь»
- Растущий мировой спрос на нержавеющую сталь является основным драйвером для рынка хрома, поскольку хром является важным компонентом для придания коррозионной стойкости и прочности сплавам нержавеющей стали.
- Например, Jindal Stainless, один из ведущих мировых производителей нержавеющей стали, объявил о крупном инвестиционном плане в 2024 году для расширения своих возможностей по переработке и плавлению, непосредственно увеличивая потребление хрома и влияя на глобальные цепочки поставок.
- Расширение инфраструктуры, автомобильного и строительного секторов, особенно в странах Азиатско-Тихоокеанского региона, таких как Китай и Индия, еще больше увеличивает потребность в нержавеющей стали и, следовательно, хроме для использования в конструкционных материалах, компонентах транспортных средств и машинах.
- Технологические достижения и модернизация производственных процессов также стимулируют спрос на высококачественные хромовые сплавы в аэрокосмической, оборонной и электронной промышленности.
- Удобство и универсальность нержавеющей стали в сочетании с продолжающейся урбанизацией и индустриализацией способствуют росту рынка хрома во всем мире.
Сдержанность/вызов
«Рост присутствия замещающих материалов»
- Растущее присутствие замещающих материалов, таких как альтернативные сплавы и покрытия, представляет собой серьезную проблему для перспектив роста рынка хрома.
- Например, разработка и внедрение никелевых и титановых сплавов в аэрокосмической, автомобильной и промышленной сферах снижает зависимость от хромсодержащих материалов, особенно там, где требуется повышение производительности или снижение токсичности.
- Такие компании, как Glencore PLC и Eurasian Natural Resources Corporation, сталкиваются с конкурентным давлением со стороны производителей этих заменителей, которые могут предложить преимущества по стоимости, весу или окружающей среде в определенных приложениях.
- Наличие и развитие технологий-заменителей может ограничить потенциал роста хрома, особенно на рынках со строгими экологическими нормами или там, где инновации в материаловедении являются быстрыми.
- Преодоление этой проблемы потребует постоянных инвестиций в дифференциацию продуктов, эффективность процессов и разработку новых приложений для соединений хрома, которые не могут быть легко заменены альтернативами.
Как сегментируется хром
Рынок сегментирован на основе типа, сорта, материала и применения.
- По типу
По типу рынок хрома сегментирован на трехвалентный хром и шестивалентный хром. Трехвалентный сегмент хрома доминировал на рынке в 2024 году, благодаря его растущему использованию в качестве более безопасной и экологически безопасной альтернативы в различных промышленных приложениях. Тривалентные соединения хрома широко используются в декоративных покрытиях, солярии и коррозионностойких покрытиях из-за их более низкой токсичности и повышения глобального нормативного давления для замены шестивалентного хрома в производстве. Рынок также обусловлен сдвигом в отраслях конечного использования в сторону устойчивых практик и расширением исследований в улучшении производительности трехвалентных формул.
Ожидается, что шестивалентный сегмент хрома, несмотря на нормативные ограничения, будет показывать устойчивый спрос в нишевых приложениях до 2032 года. Его превосходные характеристики в области жесткого хромирования и защиты от коррозии продолжают поддерживать его присутствие в аэрокосмической, автомобильной и тяжелой промышленности, где альтернативы еще не соответствуют его функциональным свойствам.
- По степени
На основе сорта рынок хрома сегментирован на металлургический сорт, огнеупорный и литейный сорт, химический промежуточный сорт и другие. Сегмент металлургического класса занимал самую большую долю выручки 92,9% в 2024 году, в первую очередь благодаря его критической роли в производстве нержавеющей стали и высокопрочного сплава. Металлургический сорт предпочтителен своим высоким содержанием хрома и низким уровнем примесей, поддерживающим высокотемпературную стойкость и прочность в сталелитейном производстве. Развитие глобальной инфраструктуры, особенно в развивающихся странах, еще больше ускоряет потребление хрома металлургического класса.
Прогнозируется, что химический промежуточный уровень будет самым быстрым темпом роста с 2025 по 2032 год, чему способствует его растущее использование в пигментах, загаре, металлической отделке и консервантах для древесины. Сегмент выигрывает от растущего спроса на химический синтез и промышленную обработку, особенно по мере того, как составы переходят к более специализированным и дополнительным приложениям.
- По материалам
На основе материала рынок хрома сегментируется на феррохром, химические вещества хрома, металлы хрома и другие. Сегмент феррохрома составил самую высокую долю выручки в 82,75% в 2024 году благодаря его комплексному использованию в производстве нержавеющей и легированной стали. Поскольку феррохром является основным источником хрома в производстве стали, его спрос тесно связан с тенденциями в строительном, автомобильном и инфраструктурном секторах. Постоянное расширение применения нержавеющей стали в архитектурной, кухонной и транспортной отраслях поддерживает устойчивый спрос на этот материал.
Ожидается, что химические вещества хрома будут расти самыми быстрыми темпами с 2025 по 2032 год, чему будет способствовать растущий спрос на покрытие, пигменты, сохранение древесины и солярий. Рост рынка также стимулируется растущим сдвигом в сторону трехвалентных рецептур на основе хрома в ответ на экологические и профессиональные правила здравоохранения.
- С помощью приложения
На основе применения рынок хрома сегментирован на производство нержавеющей стали, производство легированной стали, производство цветного сплава, огнеупорные добавки и другие. Сегмент производства нержавеющей стали доминировал на рынке в 2024 году, благодаря высокому потреблению хрома для коррозионной стойкости и эстетической привлекательности. Быстрая урбанизация, индустриализация и глобальные инфраструктурные проекты способствуют расширению применения нержавеющей стали в строительстве, бытовых товарах и автомобильных компонентах.
Сегмент производства цветного сплава, как ожидается, будет расти самыми быстрыми темпами в течение прогнозируемого периода, чему будет способствовать растущее использование хрома в специализированных аэрокосмических, оборонных и электронных приложениях. Эти сплавы обеспечивают высокое соотношение прочности к весу и повышенную термостойкость, что делает их пригодными для высокопроизводительных инженерных компонентов в технологически передовых секторах.
В каком регионе самая большая доля хрома
- Азиатско-Тихоокеанский регион доминировал на рынке хрома с самой большой долей выручки 51,2% в 2024 году, что обусловлено устойчивым производством нержавеющей стали и широким использованием феррохрома в быстро развивающемся строительном, автомобильном и производственном секторах региона.
- Крупные экономики, такие как Китай и Индия, лидируют по спросу из-за их обширной промышленной базы, сильных инвестиций в инфраструктуру и увеличения экспорта хромоемких продуктов.
- Обильные запасы хромита в регионе в сочетании с экономически эффективной рабочей силой и расширением возможностей переработки ниже по течению усиливают доминирование Азиатско-Тихоокеанского региона в глобальном потреблении хрома.
Китайский рынок хрома
Китайский рынок хрома занял самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовало производство нержавеющей стали в больших объемах и быстрый рост инфраструктуры. Сильная государственная поддержка промышленного производства в сочетании с растущим внутренним спросом на прочные, коррозионно-стойкие материалы продолжает стимулировать использование хрома. Ведущее положение Китая в выплавке феррохрома и его обширная горнодобывающая деятельность еще больше повышают силу рынка.
Индийский рынок хрома
Рынок хрома в Индии демонстрирует значительный рост, поддерживаемый растущей урбанизацией, модернизацией инфраструктуры и спросом со стороны строительной и автомобильной промышленности. Богатые запасы хромитовой руды в Индии и продолжающееся расширение мощностей по производству ферросплавов укрепляют ее позиции в глобальной цепочке поставок. Ожидается, что правительственные инициативы, направленные на увеличение внутреннего производства стали, также повысят потребление хрома в течение прогнозируемого периода.
Обзор рынка хрома в Европе
Европа, по прогнозам, будет расширяться на самых быстрых CAGR с 2025 по 2032 год, в первую очередь благодаря строгим экологическим нормам и растущему переходу от шестивалентного к трехвалентному хрому в промышленном применении. Спрос на хром растет в аэрокосмическом, автомобильном и высокопроизводительном сегментах сплавов, поскольку регион продвигается к энергоэффективному и устойчивому использованию материалов. Текущие инвестиции в производство зеленой стали в сочетании с сильными инновационными экосистемами в таких странах, как Германия и Франция, способствуют быстрому расширению рынка региона.
Немецкий рынок хрома
Ожидается, что рынок хрома в Германии будет расти на заметном CAGR из-за передовых металлургических отраслей страны и продвижения к экологически чистым производственным процессам. Растущий спрос на высококачественную нержавеющую сталь и специальные сплавы в автомобильном и машинном секторах поддерживает потребление хрома. Ожидается, что лидерство Германии в области материальных инноваций и акцент на практике круговой экономики будут способствовать дальнейшему росту рынка.
Французский рынок хрома
Рынок хрома во Франции переживает устойчивый рост с увеличением применения в аэрокосмической промышленности и производстве специальных металлов. Акцент страны на легких, высокопрочных материалах для обороны и транспорта, наряду со строгими правилами, способствующими использованию более безопасных сортов хрома, поддерживает спрос на трехвалентный хром и сплавы высокой чистоты.
Доля рынка хрома
Отрасль хрома в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Al Tamman Indsil FerroChrome L.L.C (Оман)
- Компания Assmang Proprietary Limited(Южная Африка)
- CVK Madencilik (Турция)
- Гленкор(Швейцария)
- Hernic Ferrochrome (Pty) Ltd (Hernic) (Южная Африка)
- International Ferro Metals (IFM) (Южная Африка)
- Kermas Investment Group(Великобритания)
- MVC Holdings LLC (США)
- Odisha Mining Corporation Ltd (Индия)
- Тенарис(Люксембург)
- Группа компаний YILDIRIM(Турция)
Каковы последние изменения в хроме
- В июне 2023 года правительство Индии ввело экспортные ограничения на хромовые руды и концентраты, которые являются критически важными для производства нержавеющей стали и других промышленных применений. Ожидается, что этот нормативный сдвиг, требующий от экспортеров получения лицензии от Генерального директората внешней торговли (DGFT), сократит исходящие поставки и приоритизирует внутреннее увеличение стоимости. Этот шаг может ужесточить глобальные поставки, особенно затрагивая крупных импортеров, таких как Китай, и может повлиять на динамику цен и источников на международном рынке хрома.
- В июне 2023 года научный прорыв представил метод спектроскопии разрушения, индуцированной ионным обогащением чипа-лазера (IEC-LIBS), усиливающий обнаружение хрома в различных состояниях окисления в почве и воде. Это нововведение предлагает упрощенное, экологичное и применимое на местах решение для мониторинга загрязнения хромом в соответствии с растущими экологическими нормами. Этот прогресс, вероятно, улучшит возможности соблюдения и мониторинга в промышленном и экологическом секторах, что потенциально повлияет на спрос на более безопасные варианты хрома, такие как трехвалентный хром.
- В мае 2023 года African Chrome Fields объявила о скором завершении строительства в Зимбабве алюминиево-термического плавильного завода стоимостью 40 миллионов долларов США, предназначенного для производства феррохрома без внешних источников питания. Принятие запатентованной технологии сокращения позиционирует завод как устойчивый и экономически эффективный производитель, укрепляя региональные усилия по обогащению. Ожидается, что эта разработка увеличит производство высококачественного феррохрома в Зимбабве, повысит эффективность цепочки поставок и поддержит растущий спрос со стороны южноафриканских и международных производителей нержавеющей стали.
- В ноябре 2022 года Yildirim Group завершила сделку по приобретению хромового бизнеса Elementis plc за 170 млн долларов. Это приобретение включает в себя активы Elementis Chromium, такие как производственные мощности в Corpus Christi (TX) и Castle Hayne (NC), а также дополнительные объекты в Амарилло (TX), Дакоте (NE) и Милуоки (WI).
- В июне 2022 года Tenaris объявила об инвестициях в размере 29 миллионов долларов США в свой сталелитейный цех Dalmine для увеличения производственных мощностей для специальных сталей с высоким содержанием хрома, таких как хром 13. Инвестиции, которые планируется завершить к началу 2023 года, включают модернизацию на трех этапах производственного процесса.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











