


Сегментация мирового рынка упаковки и маркировки для клинических испытаний по типу препарата (маломолекулярные препараты и биологические препараты), фазе (фаза I, фаза II, фаза III, фаза IV и исследования BA/BE), терапевтической области (онкология, неврологические и психические расстройства, инфекционные и иммунные заболевания, заболевания пищеварительной системы, заболевания крови и другие терапевтические области) — тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка клинических испытаний упаковки и маркировки
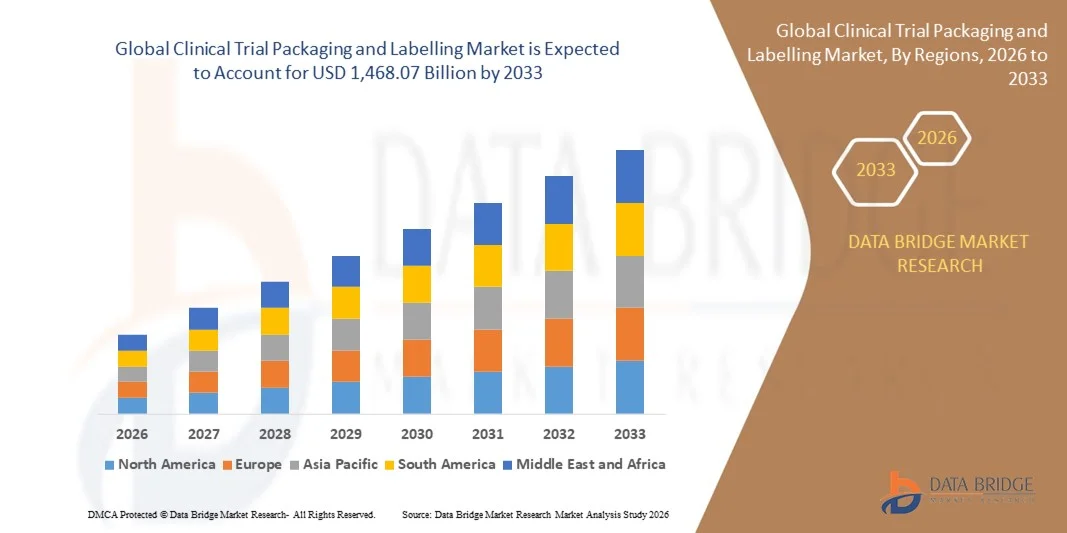
- По данным Data Bridge Market Research Analysis Глобальный объем рынка упаковки и маркировки клинических испытаний оценивается как854,43 млрд долларов США в 2025 годуОжидается, что он достигнет$1468,07 млрд к 2033 году, вCAGR 7.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на безопасные, совместимые и ориентированные на пациента упаковочные решения в клинических испытаниях, обеспечивающие целостность продукта и соблюдение нормативных стандартов.
- Возрастающая сложность клинических испытаний, в том числебиологическиеперсонализированные лекарственные средства, стимулируют потребность в инновационных решениях для упаковки и маркировки, которые повышают эффективность испытаний и соответствие пациентов
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 854,43 млрд.
- Ожидаемая рыночная стоимость (2033)USD 1468,07 млрд.
- Прогноз CAGR (2026–2033): 7.00%
Клиническая пробная упаковка и анализ рынка этикеток
- Рынок стал свидетелем значительных инноваций в устойчивых и несанкционированных упаковочных материалах, улучшающих соблюдение экологических норм и стандартов безопасности.
- Растущий аутсорсинг услуг клинических испытаний фармацевтическими и биотехнологическими компаниями стимулирует спрос на специализированных поставщиков упаковки и маркировки с расширенными возможностями.
- Северная Америка доминировала на рынке упаковки и маркировки клинических испытаний с самой большой долей дохода в 2025 году, чему способствовало растущее число клинических испытаний, развитая инфраструктура здравоохранения и растущее внедрение ориентированных на пациента упаковочных решений.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на мировом рынке упаковки и маркировки клинических испытаний, обусловленные расширением деятельности по клиническим испытаниям, благоприятными правительственными инициативами и экономически эффективными производственными и упаковочными решениями.
- Сегмент биологических препаратов занимал самую большую долю рынка в 2025 году, чему способствовала растущая разработка вакцин, моноклональных антител и клеточной и генной терапии, которые требуют специализированной контролируемой температуры, явной и ориентированной на пациента упаковки. Упаковка биопрепаратов часто интегрирует цифровые технологии мониторинга и отслеживания для обеспечения стабильности продукта и соблюдения нормативных требований в ходе многосайтовых испытаний.
Сфера охвата и клинической пробной упаковки и сегментация рынка маркировки
|
Атрибуты |
Клинические испытания упаковки и маркировки ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке упаковки и маркировки клинических испытаний
Принятие передовых и пациент-центрических упаковочных решений
- Растущий акцент на ориентированную на пациента и передовую упаковку для клинических испытаний трансформирует фармацевтическую и биотехнологическую отрасли путем повышения безопасности лекарств, прослеживаемости и соответствия. Индивидуальные упаковочные решения помогают обеспечить точное дозирование и уменьшить ошибки в лекарствах, улучшая результаты испытаний и приверженность пациентов. Кроме того, эти решения поддерживают нормативные представления, сохраняя полную документацию и улучшая подотчетность в многосайтовых испытаниях.
- Растущий спрос на термоконтролируемые, неочевидные и интеллектуальные системы упаковки ускоряет внедрение как в ранних, так и в поздних клинических испытаниях. Эти решения позволяют в режиме реального времени контролировать чувствительные исследуемые продукты, особенно биологические препараты и вакцины, обеспечивая целостность всей цепочки поставок. Кроме того, внедрение логистических систем холодовой цепи и интеллектуальных датчиков позволяет спонсорам выявлять отклонения на ранней стадии и снижать риск порчи продукта.
- Интеграция технологий цифровой маркировки, включая RFID, QR-коды и системы отслеживания, повышает прозрачность цепочки поставок и соответствие нормативным требованиям. Спонсоры и ОЦР пользуются расширенными возможностями мониторинга, готовностью к аудиту и минимальным риском отзыва продукции. Кроме того, эти технологии способствуют эффективному управлению запасами, уменьшению ручных ошибок и оптимизации отчетности для глобальных испытаний.
- Например, в 2023 году несколько североамериканских и европейских организаций по упаковке контрактов внедрили интеллектуальные решения для маркировки для многосайтовых клинических испытаний, что привело к улучшению целостности данных, безопасности пациентов и соблюдению нормативных требований. Эти внедрения также привели к более быстрой обработке отгрузок, лучшему отслеживанию исследуемых продуктов и усилению соблюдения руководящих принципов ICH и FDA.
- В то время как внедрение передовых упаковок и маркировки быстро растет, устойчивый рост зависит от инноваций, стандартизации цифровых решений и экономически эффективных стратегий развертывания в различных клинических испытаниях. Спонсоры все больше сосредотачиваются на масштабируемых решениях, которые могут адаптироваться к различным размерам испытаний, терапевтическим категориям и географическим местоположениям для максимизации эффективности.
Клинические испытания упаковки и маркировки динамики рынка
водитель
Растущий спрос на безопасную, совместимую и эффективную упаковку для клинических испытаний
- Расширение глобальных клинических испытаний и сложные протоколы исследований приводят к необходимости безопасных, совместимых и эффективных решений для упаковки и маркировки. Спонсоры ищут надежные системы для поддержания качества лекарств, предотвращения подделок и обеспечения соблюдения нормативных требований во всех регионах. Кроме того, растущий акцент на безопасности пациентов и приверженности децентрализованным испытаниям еще больше повышает спрос на безопасную, удобную для пользователя упаковку.
- Растущее внедрение биопрепаратов, персонализированных лекарств и исследовательских методов лечения требует передовых упаковочных решений, которые обеспечивают контроль температуры, защиту от света или влаги и доказательства подделки. Эти требования способствуют инновациям и инвестициям в специализированные форматы упаковки. Интеграция с цифровым мониторингом и решениями на основе IoT также позволяет отслеживать состояние продукта в режиме реального времени и ускорять корректирующие действия во время транзита.
- Расширение контрактных исследовательских и упаковочных организаций, а также партнерские отношения между фармацевтическими компаниями и поставщиками технологий облегчают доступ к масштабируемым высококачественным упаковочным решениям. Это позволяет ускорить начало испытаний и улучшить управление продуктами на нескольких сайтах. Совместные усилия также способствуют обмену знаниями, передаче технологий и оптимизации затрат в цепочках поставок клинических испытаний.
- Например, в 2023 году рынок США стал свидетелем активного внедрения предварительно заполненных шприцев и блистерных упаковочных решений в испытаниях II и III фазы, что обусловлено необходимостью обеспечения безопасности пациентов и эффективности испытаний. Интеграция сериализации, несанкционированных уплотнений и умной маркировки еще больше повысила соответствие и уменьшила логистические ошибки в сложных многоцентровых испытаниях.
- Несмотря на высокий спрос, инновации, автоматизация и интеграция цифровых решений по-прежнему необходимы для поддержки сложных протоколов испытаний и соблюдения глобальных нормативных требований. Рынок также все чаще изучает модульные и гибкие конструкции упаковки, которые могут вместить широкий спектр форматов продукции и условий отгрузки.
Сдержанность/вызов
Высокая стоимость специализированных упаковочных решений и сложность регулирования
- Высокая стоимость передовой упаковки для клинических испытаний, включая решения с контролируемой температурой, интеллектуальные и очевидные, ограничивает внедрение среди небольших биотехнологических фирм и спонсоров на ранних стадиях. Бюджетные ограничения часто требуют приоритета основной пробной деятельности над сложными инвестициями в упаковку. Кроме того, высокие требования к начальному капиталу для автоматизированного оборудования и систем цифровой маркировки создают препятствия для выхода на развивающиеся рынки.
- Сложность регулирования в различных регионах, включая требования к маркировке, мандаты на сериализацию и электронное ведение учета, увеличивает затраты на соблюдение и эксплуатационные проблемы. Спонсоры должны ориентироваться в национальных стандартах, чтобы избежать задержек и штрафов. Непрерывное обновление руководящих принципов такими агентствами, как FDA, EMA и PMDA, также требует постоянного обучения и обновления системы.
- Ограниченная осведомленность или опыт работы с цифровыми решениями для маркировки и автоматической упаковки на развивающихся рынках ограничивает их внедрение. Спонсоры испытаний могут столкнуться с логистическими проблемами в отдаленных или слаборазвитых регионах, что влияет на целостность продукции и безопасность пациентов. Кроме того, недостаточная местная инфраструктура для управления холодильными цепями и безопасного транспорта может еще больше препятствовать широкому внедрению передовых технологий упаковки.
- Например, в 2023 году несколько рынков Юго-Восточной Азии сообщили о более медленном внедрении технологий «умной» упаковки из-за высоких затрат и нормативной неопределенности, несмотря на растущую активность клинических испытаний. Спонсоры часто выбирали традиционные методы упаковки, чтобы минимизировать расходы, влияя на видимость продукта, соответствие требованиям и характеристики, ориентированные на пациента.
- В то время как технологии и материалы продолжают развиваться, решение проблем затрат, соблюдения нормативных требований и регионального внедрения имеет решающее значение для долгосрочного роста на мировом рынке упаковки и маркировки клинических испытаний. Заинтересованные стороны все чаще инвестируют в обучение, партнерские отношения и масштабируемые решения для преодоления этих барьеров и оптимизации эффективности испытаний во всем мире.
Клиническая пробная упаковка и маркировка рынка
Рынок упаковки и маркировки клинических испытаний сегментирован на основе типа препарата, фазы и терапевтической области.
- Тип препарата
На основе лекарственного типа рынок сегментирован на маломолекулярные препараты и биологические препараты. Сегмент биологических препаратов занимал самую большую долю рынка в 2025 году, чему способствовала растущая разработка вакцин, моноклональных антител и клеточной и генной терапии, которые требуют специализированной контролируемой температуры, явной и ориентированной на пациента упаковки. Упаковка биопрепаратов часто интегрирует цифровые технологии мониторинга и отслеживания для обеспечения стабильности продукта и соблюдения нормативных требований в ходе испытаний на нескольких объектах.
Ожидается, что сегмент маломолекулярных препаратов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено ростом числа пероральных твердых и жидких составов в клинической разработке и принятием удобных упаковочных решений, таких как блистерные упаковки и форматы единичных доз. Эти решения улучшают точность дозирования, приверженность пациента и снижают риск загрязнения, что делает их все более предпочтительными в ранних и поздних фазах исследований.
- По фазе
На основе фазы рынок подразделяется на фазы I, II, III, IV и BA / BE исследования. Сегмент III фазы имел наибольшую долю доходов в 2025 году благодаря сложным протоколам исследования, многочисленным группам пациентов и строгим нормативным требованиям, которые требуют передовых упаковочных решений, обеспечивающих безопасность, прослеживаемость и соответствие продукции. Упаковка III фазы часто включает в себя многосайтовое распространение и требует надежной сериализации и очевидных функций.
Ожидается, что в сегменте I фазы будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением числа клинических испытаний на ранней стадии и растущим спросом на ориентированные на пациента, гибкие и масштабируемые упаковочные решения. Эти решения помогают поддерживать целостность продукта, оптимизировать логистику испытаний и повысить приверженность участников к исследованиям с участием первого человека.
- По терапевтической зоне
На основе терапевтической области рынок сегментирован на онкологию, неврологические и психические расстройства, инфекционные и иммунные заболевания, болезни пищеварительной системы, заболевания крови и другие терапевтические области. Сегмент онкологии занимал самую большую долю рынка в 2025 году, чему способствовало растущее число клинических испытаний рака, сложные схемы дозирования и дорогостоящие исследовательские препараты, которые требуют специализированной упаковки для безопасности, контроля температуры и соблюдения нормативных требований.
Сегмент инфекционных заболеваний и заболеваний иммунной системы, как ожидается, продемонстрирует самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом инвестиций в НИОКР, разработкой вакцин и биологической терапией, требующей решений для упаковки холодильной цепи и несанкционированного использования. Принятие цифровых систем маркировки и интеллектуального мониторинга еще больше повышает безопасность пациентов и эффективность испытаний в этой терапевтической области.
Клиническая пробная упаковка и региональный анализ рынка этикеток
- Северная Америка доминировала на рынке упаковки и маркировки клинических испытаний с самой большой долей дохода в 2025 году, чему способствовало растущее число клинических испытаний, развитая инфраструктура здравоохранения и растущее внедрение ориентированных на пациента упаковочных решений.
- Поставщики медицинских услуг и контрактные исследовательские организации (CRO) в регионе высоко ценят передовые, совместимые и отслеживаемые упаковочные решения, которые повышают безопасность пациентов, соблюдение нормативных требований и эффективность цепочки поставок.
- Это широкое внедрение также поддерживается сильными фармацевтическими инвестициями в исследования и разработки, нормативно-правовой базой, поддерживающей инновационную упаковку, и растущим предпочтением цифровых решений маркировки и сериализации в клинических испытаниях.
Клинические испытания упаковки и маркировки в США Market Insight
Рынок упаковки и маркировки клинических испытаний в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало увеличение числа текущих клинических испытаний и широкое внедрение передовых технологий упаковки. Спонсоры делают упор на решения, ориентированные на пациента, в том числе на несанкционированные, контролируемые температурой и интеллектуальные системы упаковки. Растущая тенденция децентрализованных и многосайтовых испытаний в сочетании с интеграцией цифровых решений, таких как RFID, QR-коды и системы отслеживания, значительно способствует расширению рынка.
Европейские клинические испытания упаковки и маркировки Market Insight
Ожидается, что рынок упаковки и маркировки для клинических испытаний в Европе будет расти самыми быстрыми темпами с 2026 по 2033 год, в первую очередь благодаря строгим нормативным требованиям и растущему спросу на безопасные, совместимые упаковочные решения. Рост клинических испытаний в онкологии, неврологии и других терапевтических областях способствует принятию специализированных форматов упаковки. Европейские CRO и фармацевтические компании также внедряют умную и ориентированную на пациента упаковку для повышения эффективности испытаний и целостности данных.
Клинические испытания упаковки и маркировки Market Insight
Ожидается, что рынок упаковки и маркировки клинических испытаний в Великобритании будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено расширением экосистемы клинических исследований и акцентом на безопасность и соответствие пациентов. Регулятивный акцент на сериализации, доказательствах подделки и цифровой маркировке способствует принятию. Кроме того, надежная инфраструктура здравоохранения и технологическое внедрение Великобритании в клинические испытания поддерживают более широкое внедрение автоматизированных и интеллектуальных упаковочных решений.
Клинические испытания упаковки и маркировки рынка Германии
Ожидается, что рынок упаковки и маркировки для клинических испытаний в Германии будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствуют растущая активность клинических испытаний, сильные фармацевтические исследования и разработки, а также спрос на передовые, экологически чистые и совместимые упаковочные решения. Акцент Германии на цифровизации, прозрачности цепочки поставок и ориентированных на пациента подходах способствует интеграции технологий умной маркировки в многофазных испытаниях.
Азиатско-Тихоокеанское клиническое исследование упаковки и маркировки рынка
Ожидается, что рынок упаковки и маркировки для клинических испытаний в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено увеличением инвестиций в клинические испытания, ростом фармацевтических исследований и разработок и растущей осведомленностью о передовых технологиях упаковки в таких странах, как Китай, Япония и Индия. Расширяющаяся сеть CRO в регионе в сочетании с экономически эффективными упаковочными решениями и поддерживающей нормативно-правовой базой ускоряет освоение рынка.
Японские клинические испытания упаковки и маркировки Market Insight
Ожидается, что рынок упаковки и маркировки для клинических испытаний в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год благодаря передовой системе здравоохранения страны, технологическому внедрению и акценту на безопасность пациентов. Растущее число биопрепаратов и персонализированных медицинских исследований в сочетании с интеллектуальной интеграцией упаковки для чувствительных к температуре и чувствительных исследуемых продуктов стимулирует рост рынка.
Китайская клиническая пробная упаковка и маркетинговая маркировка
Рынок упаковки и маркировки клинических испытаний в Китае составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется растущими фармацевтическими исследованиями и разработками в стране, быстрым увеличением клинических испытаний и внедрением цифровых технологий маркировки и отслеживания. Стремление к умным, совместимым и ориентированным на пациента упаковочным решениям, наряду с сильными внутренними производственными возможностями, продвигает рынок в Китае.
Клиническая пробная упаковка и доля рынка маркировки
Индустрия клинических испытаний упаковки и маркировки в основном возглавляется хорошо известными компаниями, в том числе:
- Шарп (Великобритания)
- PCI Pharma Services (США)
- MYODERM (Великобритания)
- Clinigen Group plc (Великобритания)
- KLIFO (Великобритания)
- КЛИНИЧЕСКИЕ СУПЛЕНИЯ УПРАВЛЕНИЯ ХОЛДИНГОВ, ИНК.
- Parexel International Corporation (США)
- Alium Medical Limited (Великобритания)
- Ancillare, LP (США)
- Movianto (Великобритания)
- Bionical Ltd. (Великобритания)
- Thermo Fisher Scientific Inc. (США)
- Catalent, Inc. (США)
- Almac Group (Великобритания)
- Biocair (Великобритания)
- SIRO Clinpharm Private Limited, Великобритания
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











