



Глобальный рынок кластерных головных болей: сегментация по типу препарата (триптаны, октреотид, опиоиды и другие), типу заболевания (эпизодические и хронические), применению препарата (купирующие, переходные и профилактические), типам продукции (блокаторы кальциевых каналов, кортикостероиды, суматриптан, карбонат лития, спорыньи, мелатонин, противосудорожные средства и местные анестетики), конечным пользователям (больницы, частные клиники, розничные аптеки и магазины лекарств, электронная коммерция) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и обзор рынка головной боли кластера
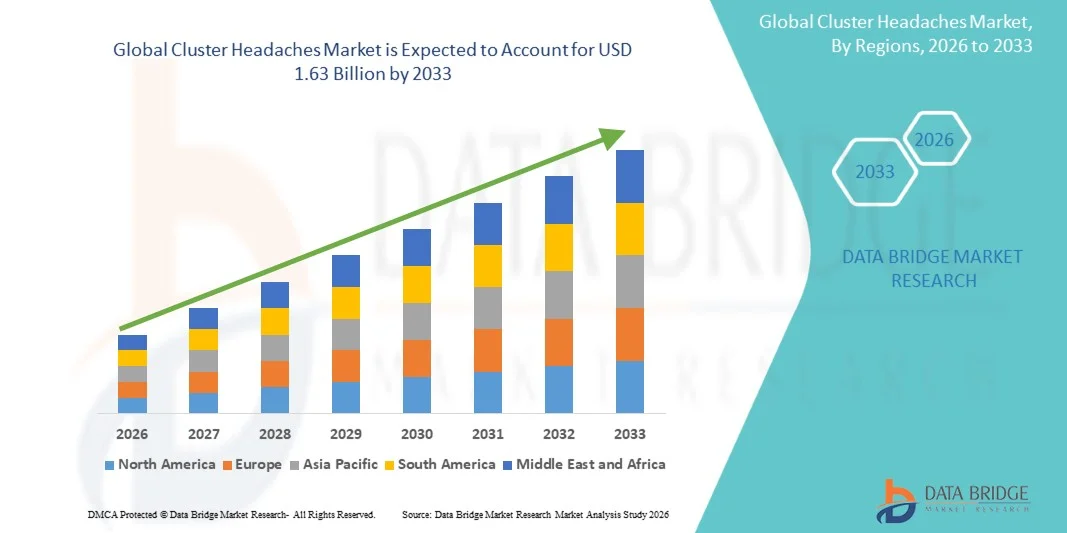
- Согласно анализу Data Bridge Market Research, размер глобального рынка кластерных головных болей был оценен как$1,10 млрд в 2025 годуОжидается, что он достигнет$1,63 млрд к 2033 году, вCAGR 5.00%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности кластерных головных болей, повышением осведомленности о расстройствах головной боли и достижениях в области головной боли.таргетная терапияинейромодуляциялечение
- Кроме того, растущее предпочтение пациентов эффективным, быстродействующим и минимально инвазивным вариантам лечения позиционирует новые методы лечения как предпочтительный выбор для управления кластерными головными болями. Эти факторы в совокупности ускоряют внедрение передовых решений для лечения, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):1.10 млрд.USD
- Ожидаемая рыночная стоимость (2033):1,63 млрд.USD
- Прогноз CAGR (2026–2033):5.00%
Каковы основные выводы рынка кластерных головных болей
- Кластерные головные боли, характеризующиеся тяжелыми повторяющимися головными болями, часто локализующимися вокруг одного глаза, все чаще признаются в качестве отдельного неврологического расстройства, требующего специализированных стратегий лечения и управления как в клинических, так и в домашних условиях из-за их изнурительного воздействия и эпизодического характера.
- Растущий спрос на эффективное лечение кластерной головной боли в первую очередь подпитывается растущей осведомленностью о нарушениях головной боли, увеличении показателей распространенности и растущем предпочтении быстродействующих, целевых и минимально инвазивных методов лечения.
- Северная Америка доминировала на рынке кластерных головных болей с самой большой долей дохода в 39,7% в 2025 году, что обусловлено высокими показателями диагностики, хорошо налаженной инфраструктурой здравоохранения, программами информирования пациентов и сильным присутствием поставщиков фармацевтической и нейромодулирующей терапии, причем в США наблюдается значительное внедрение новых методов лечения, включая триптаны и профилактические препараты для эпизодических и хронических кластерных головных болей.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке кластерных головных болей в течение прогнозируемого периода из-за улучшения доступа к здравоохранению, повышения осведомленности и увеличения внедрения передовых лекарственных препаратов и схем комбинированного лечения.
- Сегмент триптанов доминировал на рынке кластерных головных болей с долей рынка 42,8% в 2025 году, что обусловлено их доказанной эффективностью в абортивном лечении как эпизодических, так и хронических приступов кластерной головной боли.
Сфера охвата и кластерная головная боль сегментация рынка
|
Атрибуты |
Кластер головных болей ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке кластерных головной боли
«Достижения в области нейромодуляции и цифровых решений в области здравоохранения»
- Значительной и ускоряющейся тенденцией на мировом рынке кластерных головных болей является растущее внедрение устройств нейромодуляции и цифровых медицинских платформ, которые обеспечивают персонализированное управление эпизодами головной боли без использования лекарств.
- Например, неинвазивные стимуляторы блуждающего нерва позволяют пациентам справляться с острыми приступами в домашних условиях, снижая зависимость от инъекционных методов лечения и улучшая качество жизни. Аналогичным образом, мобильные приложения для отслеживания головной боли помогают отслеживать триггеры, реакцию на лечение и схемы атак для лучшего управления заболеваниями.
- Интеграция цифрового мониторинга с устройствами для лечения позволяет собирать данные в режиме реального времени, персонализировать оповещения и прогнозировать предстоящие кластерные атаки, облегчая проактивное вмешательство и более эффективный уход за пациентами.
- Сочетание методов нейромодуляции и цифровых платформ позволяет централизованно управлять планами лечения головной боли, позволяя медицинским работникам отслеживать приверженность пациентов, корректировать терапию и оптимизировать результаты.
- Эта тенденция к более ориентированным на пациента, технологическим и основанным на данных решениям лечения меняет ожидания по управлению кластерной головной болью. Следовательно, компании разрабатывают подключенные устройства нейромодуляции с интеграцией приложений и функциями мониторинга в режиме реального времени.
- Спрос на инновационные, интегрированные и удобные для пациентов варианты лечения быстро растет как в клинических, так и в домашних условиях, поскольку пациенты все чаще отдают приоритет эффективному контролю симптомов и удобству.
- Растущий интерес к комбинированной терапии, такой как интеграция профилактических препаратов с устройствами нейромодуляции, создает возможности для целостных подходов к лечению.
- Ожидается, что увеличение инвестиций в НИОКР для носимых и портативных устройств управления кластерной головной болью приведет к инновациям продукта и расширению рынка во всем мире.
Кластер головной боли динамика рынка
водитель
«Увеличение распространенности и осведомленности о кластерных головных болях»
- Растущая распространенность кластерных головных болей во всем мире в сочетании с растущей осведомленностью пациентов и образовательными инициативами является ключевым фактором растущего спроса на эффективные решения для лечения.
- Например, в марте 2025 года ElectroCore объявила о расширении программ доступа к неинвазивным устройствам стимуляции блуждающего нерва, нацеленным на пациентов с трудно поддающимися лечению кластерными головными болями. Ожидается, что такие инициативы ведущих компаний ускорят рост рынка в прогнозный период.
- По мере того, как пациенты и медицинские работники становятся более осведомленными о передовых вариантах лечения, спрос на целевые методы лечения, включая триптаны и профилактические препараты, продолжает расти, улучшая результаты лечения пациентов.
- Кроме того, расширение доступа к здравоохранению и обучение пациентов способствуют своевременной диагностике и принятию как фармакологической, так и аппаратной терапии, что делает управление кластерной головной болью более эффективным.
- Удобство устройств для домашнего использования, простые в использовании лекарства и решения для мониторинга, ориентированные на пациента, являются ключевыми факторами, способствующими принятию рынка в больницах, клиниках и учреждениях домашнего ухода.
- Расширение специализированных клиник по лечению головной боли и специализированных неврологических центров способствует более ранней диагностике и персонализированному лечению, что способствует дальнейшему росту рынка.
- Сотрудничество между фармацевтическими компаниями и цифровыми стартапами в области здравоохранения повышает доступность лечения и вовлеченность пациентов, создавая дополнительные возможности для роста.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченный доступ на развивающихся рынках»
- Относительно высокая стоимость передовых методов лечения, включая устройства нейромодуляции и специализированные лекарства, представляет собой серьезную проблему для более широкого проникновения на рынок, особенно в чувствительных к цене регионах.
- Например, отчеты об ограниченном страховании и высоких излишних расходах заставили некоторых пациентов колебаться в принятии премиальных методов лечения кластерной головной боли.
- Обеспечение более широкой доступности через политику возмещения, доступные варианты устройств и непатентованные лекарства имеет решающее значение для расширения охвата пациентов и стимулирования принятия.
- Кроме того, отсутствие осведомленности среди медицинских работников и пациентов в некоторых регионах может задержать начало диагностики и лечения, что ограничивает рост рынка, несмотря на наличие передовых методов лечения.
- Преодоление этих проблем с помощью стратегий сокращения расходов, программ обучения пациентов и инициатив по расширению доступа будет иметь жизненно важное значение для устойчивого роста глобального рынка кластерных головных болей.
- Нормативные барьеры и различные сроки утверждения новых лекарств и устройств в разных странах могут замедлить расширение рынка и задержать запуск продуктов.
- Ограниченная доступность квалифицированных медицинских работников, специализирующихся на управлении кластерной головной болью, может ограничить доступ пациентов к передовым методам лечения, особенно в сельских и недостаточно обслуживаемых регионах.
Как сегментируется рынок кластерных головной боли
Рынок сегментирован на основе типа препарата, типа, применения препарата, типов продукта и конечного потребителя.
- Тип препарата
Исходя из типа препарата, рынок кластерных головных болей сегментирован на триптаны, октреотиды, опиоиды и другие. Сегмент триптанов доминировал на рынке с самой большой долей выручки на рынке в 42,8% в 2025 году, что обусловлено их доказанной эффективностью в лечении эпизодических и хронических приступов кластерной головной боли. Триптаны широко назначаются неврологами для быстрого облегчения из-за их высоких показателей успеха и хорошо установленного профиля безопасности. Сильное принятие дополнительно поддерживается наличием различных составов, включая назальные спреи, подкожные инъекции и пероральные таблетки. Триптаны также совместимы с комбинированной терапией, что делает их предпочтительным выбором для пациентов, требующих как острого, так и профилактического лечения. Их клиническая надежность и обширное знакомство с врачом укрепляют их доминирование на рынке.
Ожидается, что в сегменте октреотида будет наблюдаться самый быстрый рост на 19,4% с 2026 по 2033 год, чему способствует его растущее использование у пациентов, которые не реагируют на традиционные методы лечения. Октреотид, аналог соматостатина, все чаще используется для управления кластерной головной болью из-за его эффективности в снижении частоты и тяжести приступа. Продолжающиеся клинические исследования и растущая осведомленность неврологов об альтернативных методах лечения способствуют принятию. Сегмент выигрывает от предпочтения пациентов вариантам без триптана и растущего внимания к индивидуальным планам терапии, особенно для хронических страдающих от кластерной головной боли.
- По типу
Исходя из типа, рынок кластерных головных болей сегментирован на эпизодический и хронический. Эпизодический сегмент доминировал на рынке с наибольшей долей выручки в 55,2% в 2025 году из-за более высокой распространенности эпизодических кластерных головных болей и большего признания в клинической практике. Эпизодические случаи часто вызывают своевременное медицинское вмешательство, что приводит к постоянному спросу на абортивную и профилактическую терапию. Пациенты с эпизодическими кластерными головными болями чаще ищут эффективное лечение для предсказуемых циклов атак, усиливая доминирование сегмента на рынке. Медицинские работники сосредоточены на стратегиях быстрой помощи и приверженности терапии, что способствует устойчивому росту в этом сегменте.
Ожидается, что в хроническом сегменте будет наблюдаться самый быстрый CAGR в 17,8% с 2026 по 2033 год, что обусловлено увеличением числа пациентов, нуждающихся в долгосрочном лечении и новых методах лечения. Страдающие хронической кластерной головной болью часто проявляют резистентность к лечению, что вызывает спрос на инновационные методы лечения, такие как устройства нейромодуляции и комбинированные схемы приема лекарств. Повышение осведомленности и улучшение диагностических возможностей приводят к более раннему выявлению хронических случаев, ускоряя принятие специализированных методов лечения.
- Применение наркотиков
На основе применения лекарств рынок кластерных головных болей сегментирован на абортивный, переходный и профилактический. Сегмент абортов доминировал на рынке с долей выручки 48,6% в 2025 году, поскольку пациенты в основном ищут немедленного облегчения во время интенсивных эпизодов головной боли. Абортные методы лечения, такие как триптаны и кислородная терапия, обеспечивают быстрое облегчение симптомов, что делает их критическими в протоколах клинического лечения. Высокое предпочтение врача и зависимость пациента от быстродействующих методов лечения усиливают доминирование в этом сегменте. Продолжающиеся инновации в методах доставки, включая подкожные инъекции и назальные спреи, еще больше укрепляют позиции сегмента на рынке.
Ожидается, что в профилактическом сегменте будут наблюдаться самые быстрые темпы роста в 18,5% с 2026 по 2033 год, что обусловлено растущим внедрением профилактических методов лечения для снижения частоты приступов и улучшения качества жизни пациентов. Профилактические препараты, включая блокаторы кальциевых каналов и кортикостероиды, набирают обороты, поскольку пациенты и врачи отдают приоритет долгосрочным стратегиям управления. Растущая осведомленность о хронических и повторяющихся паттернах кластерной головной боли стимулирует потребность в профилактических методах лечения, ускоряя рост рынка.
- По видам продукции
На основе типов продуктов рынок кластерных головных болей сегментирован на блокаторы кальциевых каналов, кортикостероиды, суматриптан, карбонат лития, эрготы, мелатонин, противосудорожные и местные анестетики. Сегмент суматриптана доминировал на рынке с самой большой долей выручки в 43,7% в 2025 году из-за его установленной эффективности в абортивной терапии и широкого клинического внедрения. Суматриптан доступен в нескольких форматах доставки, обеспечивая гибкость для пациентов и поставщиков медицинских услуг. Знакомство с врачом и сильные клинические рекомендации еще больше укрепляют его доминирование на рынке.
Ожидается, что в сегменте борьбы с припадками будет наблюдаться самый быстрый CAGR в 20,1% с 2026 по 2033 год, что обусловлено его новым использованием в профилактическом лечении как эпизодических, так и хронических кластерных головных болей. Противосудорожные препараты, такие как вальпроат и топирамат, все чаще рекомендуются для пациентов с рефрактерными или резистентными к лечению случаями. Текущие исследования и клинические испытания, демонстрирующие эффективность в снижении частоты приступов, поддерживают быстрое принятие. В целом, сочетание клинической эффективности, предпочтений пациентов и растущей осведомленности ускоряет рост в этом сегменте.
- Конечный пользователь
На основе конечного пользователя рынок кластерных головных болей сегментирован на больницы и клиники, частные клиники, розничные аптеки и аптеки, а также электронную коммерцию. Сегмент больниц и клиник доминировал на рынке с самой большой долей дохода в 52,8% в 2025 году из-за высокого притока пациентов для диагностики, лечения и последующего ухода. Больницы обеспечивают доступ к передовым методам лечения, включая устройства нейромодуляции и инъекционные лекарства, поддерживая доминирование на рынке. Сильное сотрудничество с фармацевтическими компаниями обеспечивает постоянную доступность как абортивного, так и профилактического лечения.
Ожидается, что в сегменте электронной коммерции будет наблюдаться самый быстрый рост на 22,3% с 2026 по 2033 год, чему способствует растущее предпочтение пациентов удобной доставке рецептурных и безрецептурных лекарств на дом. Онлайн-платформы также облегчают доступ к специализированным лекарствам, обучению пациентов и услугам телеконсультации. Растущее проникновение цифровых технологий и принятие онлайн-решений в области здравоохранения ускоряют внедрение, особенно среди технически подкованных и молодых пациентов. Удобство в сочетании с растущей осведомленностью и обучением пациентов через цифровые каналы ускоряет рост рынка в этом сегменте.
В каком регионе самая большая доля рынка кластерных головной боли
- Северная Америка доминировала на рынке кластерных головных болей с самой большой долей дохода в 39,7% в 2025 году, что обусловлено высокими показателями диагностики, хорошо налаженной инфраструктурой здравоохранения, программами информирования пациентов и сильным присутствием поставщиков фармацевтической и нейромодулирующей терапии.
- Пациенты и поставщики медицинских услуг в регионе отдают приоритет доступу к передовым методам лечения, включая триптаны, устройства нейромодуляции и профилактические препараты, которые широко доступны через больницы и специализированные клиники.
- Это сильное присутствие на рынке дополнительно поддерживается высокими расходами на здравоохранение, надежным страхованием и наличием квалифицированных неврологов, что делает Северную Америку ведущим регионом для диагностики, лечения и управления кластерной головной болью.
Кластер США страдает от рыночного понимания
Рынок кластерных головных болей в США занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала высокая осведомленность о расстройствах головной боли и развитая инфраструктура здравоохранения. Пациенты все чаще ищут эффективные острые и профилактические методы лечения, включая триптаны, устройства нейромодуляции и профилактические препараты. Растущая распространенность эпизодических и хронических кластерных головных болей в сочетании с надежным доступом к специализированным неврологическим клиникам способствует дальнейшему росту рынка. Кроме того, интеграция телемедицины и цифровых приложений для отслеживания головной боли улучшает мониторинг пациентов и приверженность лечению. Кроме того, сильное страховое покрытие и широкое распространение новых методов лечения поддерживают расширение рынка.
Европейский кластер головной боли Market Insight
Прогнозируется, что рынок кластерных головных болей в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет повышения осведомленности о нарушениях головной боли и более широкого внедрения передовых методов лечения. Необходимость эффективного управления как в жилых, так и в клинических условиях поощряет использование триптанов, профилактических препаратов и устройств нейромодуляции. Растущая урбанизация и улучшение инфраструктуры здравоохранения способствуют доступности лечения. Европейских пациентов также привлекают удобные бытовые устройства и телемедицинские решения. Регион переживает рост в больницах, клиниках и розничных аптеках, причем как острая, так и профилактическая терапия набирают обороты.
Британский кластер головной боли Market Insight
Ожидается, что в течение прогнозируемого периода рынок кластерных головных болей в Великобритании будет расти с заметным CAGR, что обусловлено повышенной осведомленностью об управлении головными болями и предпочтением эффективных, быстродействующих методов лечения. Повышение внимания пациентов к качеству жизни, наряду с опасениями относительно длительных эпизодов головной боли, способствует принятию абортивных и профилактических методов лечения. Сильная система здравоохранения страны и широкое внедрение телемедицины облегчают доступ к передовым методам лечения. Кроме того, наличие онлайн-аптек и платформ электронной коммерции поддерживает соблюдение режима лечения. Ожидается, что растущая тенденция инициатив по самоуправлению и обучению пациентов продолжит стимулировать рост рынка.
Немецкий кластер головной боли Market Insight
Ожидается, что в течение прогнозируемого периода рынок кластерных головных болей в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о хронических расстройствах головной боли и растущий спрос на инновационные варианты лечения. Пациенты и медицинские работники все чаще используют устройства нейромодуляции и профилактические препараты для эффективного долгосрочного управления. Надежная инфраструктура здравоохранения Германии и акцент на исследования и инновации способствуют принятию рынка. Интеграция инструментов цифрового мониторинга и персонализированных планов терапии также набирает обороты. Сильные программы обучения пациентов и инициативы по ранней диагностике способствуют дальнейшему росту рынка.
Азиатско-тихоокеанский кластер бьет по рынку
Рынок кластерных головных болей в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено повышением осведомленности, улучшением инфраструктуры здравоохранения и увеличением внедрения передовых методов лечения в таких странах, как Китай, Япония и Индия. Правительственные инициативы, способствующие доступности здравоохранения и внедрению цифровых технологий, ускоряют внедрение лечения. Растущие в регионе платформы телемедицины и электронной коммерции обеспечивают удобный доступ к рецептурным и профилактическим препаратам. Кроме того, на развивающихся рынках наблюдается рост инвестиций в неврологические клиники и специализированные центры по лечению головной боли. Сочетание доступности, технологического прогресса и повышения осведомленности пациентов способствует быстрому расширению рынка.
Японский кластер головной боли Market Insight
Рынок кластерных головных болей в Японии набирает обороты благодаря высокой осведомленности о нарушениях головной боли, передовым системам здравоохранения и сильному акценту на удобство пациентов. Внедрение нейромодуляционных устройств и комбинированной лекарственной терапии растет, особенно в городских районах с высокой распространенностью кластерных головных болей. Интеграция цифровых инструментов мониторинга головной боли и телемедицины повышает приверженность пациентов и персонализированное лечение. Кроме того, стареющее население может стимулировать спрос на более простые в использовании эффективные методы лечения. Расширение образования пациентов и специализированных клиник способствует дальнейшему росту рынка как в жилых, так и в клинических условиях.
Индийский кластер головной боли Market Insight
На индийский рынок кластерных головных болей в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется повышением осведомленности, улучшением инфраструктуры здравоохранения и расширением доступа к передовым методам лечения. Растущий средний класс и урбанизация стимулируют спрос на острые и профилактические методы лечения. Телемедицина и каналы электронной коммерции улучшают доступ к рецептурным лекарствам и устройствам нейромодуляции. Растущие инициативы по обучению пациентов и специализированные центры головной боли способствуют ранней диагностике и эффективному лечению. Доступность доступных методов лечения и отечественных фармацевтических производителей являются ключевыми факторами, способствующими росту рынка в Индии.
Каковы основные компании на рынке кластерных головной боли
Индустрия головных болей кластера в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Эли Лилли и компания(США)
- Фармацевтическая промышленность ТеваLtd. (Израиль)
- Pfizer Inc.(США)
- Компания Novartis AG(Швейцария)
- GSK plc (Великобритания)
- Amgen Inc. (США)
- AstraZeneca (Великобритания)
- AbbVie Inc. (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Лундбек А/С (Дания)
- Bausch Health (Канада)
- Dr. Reddy’s Laboratories Ltd., Индия
- ElectroCore, Inc. (США)
- Viatris Inc. (США)
- Satsuma Pharmaceuticals, Inc. (США)
- Autonomic Technologies, Inc. (США)
- Hikma Pharmaceuticals PLC, Великобритания.
- Johnson & Johnson Services, Inc. (США)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Zosano Pharma Corporation (США)
Каковы последние события на мировом рынке головной боли кластера
- В октябре 2025 года Amneal Pharmaceuticals коммерчески запустила Brekiya в США, сделав эту новую терапию острого приступа доступной для пациентов по рецепту через специализированные аптеки, предоставив пациентам с CH удобный, готовый к использованию, однократный автоинжектор DHE.
- В июле 2025 года плацебо-контролируемое исследование Erenumab фазы 2 для профилактического лечения хронической кластерной головной боли (ХГЧ) пришло к выводу, что препарат не дает статистически значимого снижения еженедельных приступов головной боли по сравнению с плацебо, подрывая надежду на его эффективность в профилактике ХГЧ.
- В июне 2025 года исследователи из Каролинского института (Швеция) получили гранты от агентств, включая Международное общество головной боли, для финансирования инновационных исследований роли воздействия тяжелых металлов в кластерной головной боли, в частности, проекта по изучению эпигенетических изменений, связанных с воздействием кадмия. Это может открыть новое профилактическое и патофизиологическое понимание причин кластерной головной боли.
- В мае 2025 года Brekiya (дигидроэрготамин мезилат) был одобрен Управлением по контролю за продуктами и лекарствами США (FDA) в качестве первого в истории готового к использованию аутоинжектора DHE для острого лечения мигрени и кластерных головных болей у взрослых, что позволяет самоуправление в домашних условиях, тем самым потенциально сокращая посещения неотложной помощи для острых приступов CH.
- В декабре 2024 года в реальном обсервационном исследовании, проведенном в Бразилии на Galcanezumab с участием 44 пациентов с CH, сообщалось, что 66% пациентов имели снижение частоты головной боли ≥ 50% в течение 3 недель, что подтверждает профилактическое использование Galcanezumab при кластерной головной боли.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











