


Сегментация мирового рынка оборудования для обработки угля по типу продукта (штабелеукладчик, реклаймер, стакер-реклаймер, конвейер, судопогрузчик и разгрузчик, вагоноопрокидыватель и вагонопогрузчик, питатели и другие), конечному использованию (угольные шахты, теплоэлектростанции, морские порты и другие), типу (оборудование для перемещения и дробления материалов), применению (открытая добыча, дробление, измельчение и просеивание, пылеулавливание, подземная добыча, а также буры и отбойные молотки) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста мирового рынка оборудования для обработки угля
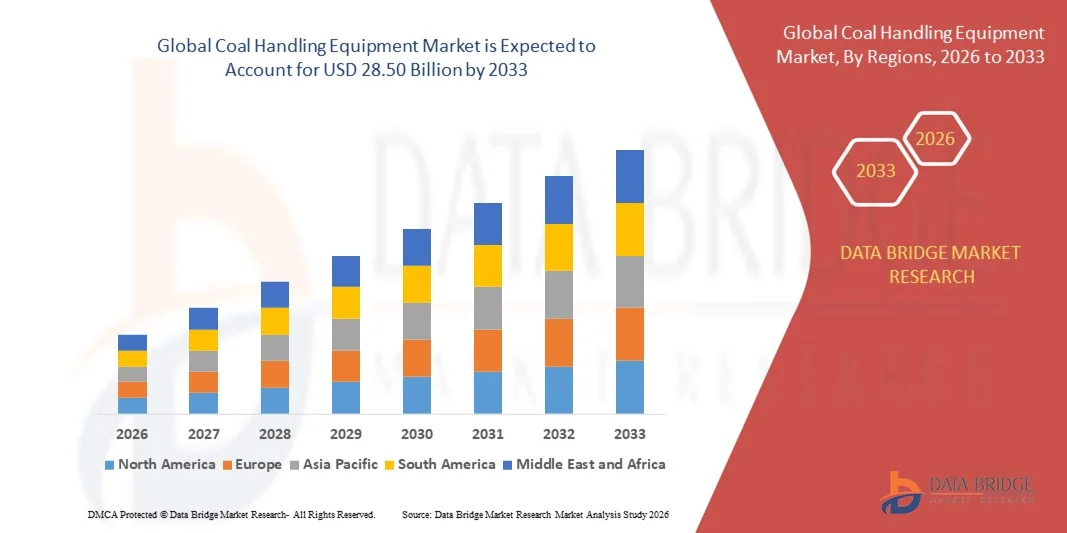
- Объем мирового рынка погрузочно-разгрузочного оборудования оценивается в28,05 млрд долларов в 2025 годуОжидается, что он достигнет28,50 млрд долларов к 2033 году, вCAGR 0,20%в течение прогнозируемого периода
- Растущий спрос на производство электроэнергии в странах с развивающейся экономикой, электрификация горнодобывающего оборудования, увеличение числа разработок в области улавливания и хранения углерода (CCU), увеличение использования автоматизации в добыче угля для повышения производительности и эффективности горных работ, рост численности населения наряду с быстрой индустриализацией и урбанизацией по всему миру являются одними из основных, а также важных факторов, которые, вероятно, увеличат рост рынка оборудования для обработки угля.
Каковы основные факторы рынка оборудования для обработки угля
- Увеличение объема инвестиций в научно-исследовательские и опытно-конструкторские работы наряду с сглаживанием операций по обработке с целью минимизации потерь, снижения затрат и сокращения времени обработки, что в дальнейшем будет способствовать созданию огромных возможностей, которые приведут к росту рынка оборудования для обработки угля в вышеуказанные прогнозируемые сроки.
- Увеличение потребности в высоких капитальных вложениях наряду с наличием альтернативных источников топлива, таких как природный газ, которые, вероятно, будут выступать в качестве фактора ограничения рынка для роста оборудования для обработки угля.
- Азиатско-Тихоокеанский регион доминировал на рынке погрузочно-разгрузочного оборудования с самой большой долей выручки в 43,2% в 2025 году, что обусловлено быстрой индустриализацией, растущим спросом на энергию и крупномасштабными проектами по добыче и производству электроэнергии в таких странах, как Китай, Индия и Австралия.
- Прогнозируется, что в регионе Северной Америки самый быстрый CAGR составит 8,9% в течение 2026–2033 годов, что обусловлено модернизацией горных работ, расширением тепловых электростанций и более широким внедрением автоматизированных решений по переработке угля.
- Сегмент конвейеров доминировал на рынке с наибольшей долей выручки в 38,6% в 2025 году, благодаря своей важной роли в эффективной транспортировке сыпучих углей через шахты, электростанции и порты.
Сфера охвата и сегментация рынка оборудования для обработки угля
|
Атрибуты |
Угольное оборудование Ключевой анализ рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке оборудования для обработки угля
Растущий спрос на устойчивое, автоматизированное и высокоэффективное оборудование для обработки угля
- Рынок оборудования для обработки угля переживает серьезную трансформацию, обусловленную растущим вниманием к устойчивости, автоматизации и операционной эффективности. Горнодобывающие компании и электростанции все чаще внедряют энергоэффективные и экологически чистые системы обработки для сокращения выбросов углерода и эксплуатационных расходов.
- Например, Thyssenkrupp и FLSmidth внедрили автоматизированные угольные конвейеры, стекеры и регенераторы с системами привода с низким энергопотреблением, снижая потребление энергии и улучшая точность обработки материалов. Эти решения также минимизируют образование пыли и повышают безопасность работников, отражая более широкий сдвиг в отрасли в сторону экологически безопасного и высокопроизводительного оборудования.
- Передовые системы, такие как полностью автоматизированная укладка, датчики мониторинга в режиме реального времени и технологии предиктивного обслуживания, набирают обороты в регионах со строгими экологическими нормами и правилами безопасности. Принятие таких интеллектуальных решений обеспечивает надежность работы при соблюдении стандартов по контролю выбросов и пыли.
- Производители интегрируют датчики с поддержкой IoT, системы SCADA и автоматизированные блоки управления для повышения операционной эффективности, мониторинга производительности в режиме реального времени и прогнозного обслуживания. Эти технологии улучшают пропускную способность при минимизации простоев и потерь ресурсов
- Растущий акцент на модульных, низкообслуживаемых и экологически чистых решениях CHE побуждает компании исследовать коррозионно-стойкие материалы, оптимизированные конструкции конвейеров и системы пылеподавления. Например, Metso предлагает энергоэффективные ленточные конвейеры и эко-оптимизированные стекеры, соответствующие целям устойчивого развития.
- По мере ужесточения экологических норм и повышения операционной эффективности становится конкурентным приоритетом, переход к автоматизированному, устойчивому и высокоэффективному оборудованию для обработки угля будет оставаться определяющей тенденцией, влияющей на развитие технологий, производственные стратегии и капитальные инвестиции в глобальном горнодобывающем и энергетическом секторах.
Каковы основные драйверы рынка оборудования для обработки угля
- Увеличение глобальной выработки электроэнергии на основе угля и горнодобывающей деятельности являются основными факторами роста рынка оборудования для обработки угля. Рост спроса на энергию и промышленное расширение стимулируют инвестиции в эффективные системы обработки материалов.
- Например, в 2025 году FLSmidth сообщила об увеличении заказов на автоматизированные угольные конвейеры и системы утилизации в Азиатско-Тихоокеанском регионе и Северной Америке, что отражает растущий спрос со стороны крупных тепловых электростанций и угольных шахт.
- Стремление к энергоэффективному и низкообслуживающему оборудованию мотивирует производителей разрабатывать экологически оптимизированные системы CHE с меньшим временем простоя, более длительным сроком службы и минимальным воздействием на окружающую среду.
- Более строгие экологические правила, касающиеся контроля пыли, снижения шума и потребления энергии, поощряют внедрение закрытых конвейеров, систем удаления пыли и оборудования с низким уровнем выбросов. Компании инвестируют в исследования для приведения результатов в соответствие со стандартами соответствия
- Технологическая интеграция, такая как мониторинг IoT, автоматизированное управление и прогнозное обслуживание, позволяет лучше отслеживать производительность, снижает операционный риск и увеличивает время безотказной работы, улучшая общее ценностное предложение современных систем CHE.
- По мере расширения глобальных горнодобывающих и теплоэнергетических секторов и обязательного соблюдения экологических требований спрос на высокоэффективное, автоматизированное и экологически чистое оборудование для обработки угля будет продолжать укрепляться. Инновации в области дизайна, устойчивого развития и интеллектуальных операций будут играть ключевую роль в формировании долгосрочного роста рынка.
Какой фактор препятствует росту рынка оборудования для обработки угля
- Высокие капитальные затраты и сложные требования к установке создают значительные проблемы на рынке оборудования для обработки угля. Передовые автоматизированные и устойчивые системы требуют значительных авансовых инвестиций, которые могут быть невозможны для небольших или средних операций.
- Например, региональные угольные шахты в Юго-Восточной Азии и Африке часто сталкиваются с трудностями в финансировании закупок автоматизированных решений CHE, что ограничивает их внедрение и масштабируемость.
- Колебания стоимости сырья, особенно стали, двигателей и высококачественных сплавов, могут повлиять на производственные затраты, задерживая развертывание проекта и влияя на стратегии ценообразования.
- Непрерывные изменения в правилах охраны окружающей среды и безопасности требуют перепроектирования оборудования, обновления сертификации и мониторинга соответствия, что добавляет логистическое и финансовое бремя для производителей и конечных пользователей.
- Ограниченная стандартизация спецификаций оборудования в разных регионах увеличивает сложность для глобальных поставщиков, что приводит к операционной неэффективности и более высоким затратам на закупки.
- Чтобы смягчить эти проблемы, участники рынка сосредотачиваются на модульных и масштабируемых конструкциях оборудования, стратегических партнерствах и инвестициях в передовые производственные технологии. Со временем внедрение стандартизированных компонентов, цифровой мониторинг и энергоэффективные проекты, как ожидается, снизит затраты и улучшит доступность рынка для новых и известных игроков, таких как:
Как сегментируется рынок угольного оборудования
Рынок сегментирован на основеТип, тип продукта, конечное использование и применение.
- Тип продукта
На основе типа продукции рынок погрузочно-разгрузочного оборудования подразделяется на штабелеры, рекультиваторы, стакерные рекультиваторы, конвейеры, погрузчики и разгрузчики судов, опрокидыватели и погрузчики вагонов, фидеры и другие. Сегмент конвейеров доминировал на рынке с наибольшей долей выручки в 38,6% в 2025 году, благодаря своей важной роли в эффективной транспортировке сыпучих углей через шахты, электростанции и порты. Конвейеры предлагают непрерывную работу, снижение трудовой зависимости и адаптируемость к различным ландшафтам, что делает их предпочтительными для крупномасштабных операций по переработке угля.
Ожидается, что рекультиваторы Stacker cum станут свидетелями самого быстрого CAGR с 2026 по 2033 год, что обусловлено их двойной функциональностью укладки и рекультивации, оптимизации пространства и повышения эффективности обработки материалов. Технологические достижения, такие как автоматизированные системы управления, механизмы пылеподавления и энергоэффективные приводы, еще больше ускоряют внедрение стакерных регенераторов в современных горнодобывающих и тепловых электростанциях по всему миру.
- Конечным использованием
На основе конечного использования рынок оборудования для обработки угля сегментирован на оборудование для обработки материалов и дробления. Сегмент обработки материалов доминировал на рынке с наибольшей долей выручки в 61,2% в 2025 году, чему способствовал растущий спрос на эффективные системы транспортировки, хранения и передачи угля в электроэнергетике и горнодобывающей промышленности. Оборудование для обработки материалов, такое как конвейеры, укладки и регенераторы, обеспечивает бесперебойное снабжение углем, снижает эксплуатационные расходы и улучшает стандарты безопасности, что имеет решающее значение для крупномасштабных операций.
Ожидается, что сегмент дробильного оборудования зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущей потребностью в переработке угля в различных размерах для теплового и промышленного применения. Инновации в энергоэффективных дробилках, мобильных дробильных установках и автоматизированных операциях еще больше повышают производительность и поддерживают быстрое внедрение сегмента на развивающихся рынках с расширением горнодобывающей деятельности.
- По типу
В зависимости от типа, рынок оборудования для обработки угля подразделяется на оборудование для обработки материалов и дробильное оборудование. Сегмент погрузочно-разгрузочного оборудования доминировал на рынке с долей выручки 63,5% в 2025 году, поскольку он формирует основу угольной логистики на электростанциях, шахтах и портах. Этот сегмент включает в себя стекеры, регенераторы, конвейеры и фидеры, предлагая непрерывную работу, подавление пыли и энергоэффективные решения для обработки.
Ожидается, что сегмент дробильного оборудования станет самым быстрым CAGR с 2026 по 2033 год, что обусловлено растущим спросом на сокращение размеров, скрининг и распыление угля для удовлетворения потребностей в тепловой энергии и промышленном топливе. Производители все больше ориентируются на инновационные проекты, автоматизацию и оборудование с низким уровнем обслуживания для оптимизации пропускной способности, сокращения простоев и повышения эксплуатационной безопасности, поддерживая быстрое внедрение сегмента во всем мире.
- С помощью приложения
На основе применения рынок погрузочно-разгрузочного оборудования подразделяется на поверхностный майнинг, дробление, измельчение и скрининг, сбор пыли, подземный майнинг, а также сверла и выключатели. Сегмент поверхностной добычи доминировал на рынке с самой большой долей выручки в 42,8% в 2025 году, поскольку крупномасштабные операции по добыче угля в открытых шахтах требуют оборудования высокой мощности для добычи, обработки и транспортировки. Конвейеры, стекеры и регенераторы широко используются в поверхностном майнинге из-за их эффективности и способности обрабатывать объемный материал с минимальным ручным вмешательством.
Ожидается, что сегмент дробления, распыления и скрининга будет демонстрировать самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на переработанный уголь определенных размеров для производства электроэнергии и промышленного применения. Современные дробилки, скрининговые машины и технологии автоматизации используются для повышения эффективности, снижения потребления энергии и обеспечения стабильного качества угля, поддерживая сильный рост в этом сегменте.
В каком регионе находится наибольшая доля рынка оборудования для обработки угля
- Азиатско-Тихоокеанский регион доминировал на рынке погрузочно-разгрузочного оборудования с самой большой долей выручки в 43,2% в 2025 году, что обусловлено быстрой индустриализацией, растущим спросом на энергию и крупномасштабными проектами по добыче и производству электроэнергии в таких странах, как Китай, Индия и Австралия.
- Регион извлекает выгоду из обильных запасов угля, экономически эффективного производства и поддерживающих правительственных инициатив, способствующих развитию инфраструктуры и механизированной обработке материалов. Постоянные инвестиции в передовые технологии обработки угля, включая конвейеры, укладки и регенераторы, повышают эффективность и безопасность в горнодобывающей и тепловой энергетике.
- Китай и Индия лидируют по внедрению из-за крупномасштабных горнодобывающих проектов и отечественных производственных возможностей. Технологические инновации, такие как автоматизированные рекультиваторы, конвейеры высокой мощности и энергоэффективные дробилки, еще больше укрепляют лидерство на рынке Азиатско-Тихоокеанского региона и позиционируют его как глобальный центр решений для оборудования для обработки угля.
Китайский рынок угольного оборудования Insight
Китай занимает доминирующее положение в Азиатско-Тихоокеанском регионе, чему способствуют его мощная угольная производственная база, масштабные инфраструктурные проекты и обширные производственные мощности оборудования. Страна инвестирует в высокопроизводительные конвейеры, стекеры и регенераторы для удовлетворения растущих потребностей в энергии и экспортных потребностей. Растущее внедрение автоматизированного, пылеподавляющего и энергоэффективного оборудования стимулирует расширение рынка. Кроме того, акцент правительства на чистых угольных технологиях и стандартах безопасности способствует модернизации систем обработки угля. Растущий спрос со стороны тепловых электростанций, промышленных секторов и портовых операций еще больше укрепляет лидерство Китая на региональном рынке оборудования для обработки угля.
Индийский рынок угольного оборудования Insight
В Индии наблюдается устойчивый рост погрузочно-разгрузочного оборудования из-за расширения горнодобывающей деятельности, поддерживаемых правительством проектов индустриализации и роста спроса на энергию. Такие программы, как «Make in India» и инвестиции в производство тепловой энергии, подпитывают спрос на конвейеры, укладки и дробилки. Повышение осведомленности об автоматизации, безопасности и эффективности ускоряет внедрение современных технологий обработки угля. Отечественные производители внедряют инновации с экономически эффективным, высокопроизводительным и экологически чистым оборудованием для удовлетворения местного спроса. Ожидается, что молодая рабочая сила Индии, растущая промышленная инфраструктура и правительственные инициативы, поддерживающие механизированное обращение с материалами, усилят долгосрочный рост рынка в регионе.
Рынок угольного оборудования Северной Америки Insight
Ожидается, что в 2026–2033 годах в регионе Северной Америки будет наблюдаться самый быстрый CAGR в 8,9%, что обусловлено модернизацией горных работ, расширением тепловых электростанций и более широким внедрением автоматизированных решений по переработке угля. США и Канада инвестируют в энергоэффективные конвейеры, укладки и регенераторы для повышения эксплуатационной безопасности, снижения трудовой зависимости и соответствия экологическим стандартам. Передовая технологическая интеграция, включая автоматизацию, удаленный мониторинг и подавление пыли, повышает производительность и соответствие требованиям. Рост спроса на замену стареющего оборудования на электростанциях и в промышленных секторах способствует дальнейшему росту рынка. Ориентация Северной Америки на устойчивое и высокопроизводительное оборудование для обработки угля позиционирует ее как ключевой растущий рынок во всем мире.
Европейский рынок оборудования для обработки угля Insight
Европейский рынок погрузочно-разгрузочного оборудования неуклонно растет благодаря модернизации угольных электростанций и горнодобывающей инфраструктуры в таких странах, как Германия, Польша и Великобритания. Инвестиции в высокоэффективные конвейеры, укладки и дробилки растут, чтобы соответствовать более строгим экологическим нормам и стандартам безопасности. Германия лидирует в регионе благодаря сильной промышленной базе и внедрению автоматизированных технологий обработки угля. Устойчивое, пыле-контролируемое и энергоэффективное оборудование получает преимущество, поддерживая расширение рынка. В Великобритании наблюдается рост за счет проектов реконструкции в угольной логистике и тепловой энергетике, что способствует внедрению современных, совместимых решений для оборудования для обработки угля.
Латиноамериканский рынок оборудования для обработки угля Insight
Латиноамериканский рынок погрузочно-разгрузочного оборудования расширяется в связи с ростом добычи и добычи угля в Бразилии, Колумбии и Мексике. Инвестиции в конвейеры, укладки и дробилки обусловлены спросом на эффективный транспорт угля, производство электроэнергии и промышленное применение. В регионе растет внимание к устойчивым и высокопроизводительным решениям по переработке угля. Растущая экспортная деятельность, развитие инфраструктуры и правительственные инициативы, поддерживающие энергетический и горнодобывающий секторы, способствуют устойчивому росту рынка в Латинской Америке.
Ближний Восток и Африка Рынок оборудования для обработки угля
Регион Ближнего Востока и Африки находится на зарождающейся стадии внедрения оборудования для обработки угля, причем Южная Африка и Саудовская Аравия являются наиболее прогрессивными рынками. Инвестиции в теплоэнергетические проекты и механизированную угольную логистику постепенно увеличивают спрос. Компании сосредотачиваются на конвейерах высокой мощности, укладках и дробилках, которые соответствуют стандартам безопасности и эксплуатационной эффективности. Ожидается, что растущая индустриализация, потребности в энергии и интерес к современным технологиям обработки угля будут способствовать постепенному развитию рынка в следующем десятилетии.
Каковы основные компании на рынке оборудования для обработки угля
Индустрия погрузочно-разгрузочного оборудования в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Thyssenkrupp AG(Германия)
- FLSmidth & Co. A/S (Дания)
- Metso Corporation(Финляндия)
- Kawasaki Heavy Industries Ltd. (Япония)
- Корпорация IHI(Япония)
- FAM GmbH (Германия)
- Компания Elecon Engineering Limited(Индия)
- Sumitomo Heavy Industries Material Handling Systems Co., Ltd. (Япония)
- TAKRAF GmbH (Германия)
- FAMUR S.A. (Польша)
- AUMUND Fördertechnik GmbH (Германия)
- TRF Limited (Индия)
- GMV Engineering (Индия)
- Atlas Copco (Индия) Ltd. (Индия)
- Hitachi Construction Machinery Europe (Нидерланды)
- Caterpillar Inc. (США)
- Aesha Conveyors and Crushing Equipment (Индия)
- FAB 3R (Швейцария)
- Dynamic Air Inc. (США)
- Sterling Engineering Co (Индия)
Каковы последние события на мировом рынке оборудования для обработки угля
- В апреле 2025 года Adani Ports объявила о приобретении экспортного терминала Северного Квинсленда в Австралии за 2,4 миллиарда долларов США, обеспечивая глубоководный объект по экспорту угля мощностью 50 миллионов тонн в год, обслуживающий 8 основных клиентов в 15 странах, укрепляя свои позиции в глобальной логистике угля и экспортных операциях.
- В январе 2025 года CONSOL Energy и Arch Resources завершили слияние, сформировав Core Natural Resources, создав консолидированную организацию с расширенным масштабом в добыче угля в Аппалаче, позиционируя компанию для повышения операционной эффективности и конкурентоспособности на рынке.
- В январе 2025 года Caterpillar отпраздновала свое столетие на выставке CES 2025, продемонстрировав инновации в области автономности и электрификации, в том числе гибридную модификацию Cat 972 Wheel Loader и 24-часовое моделирование электрифицированных рабочих мест, подчеркнув лидерство компании в устойчивых и передовых решениях для горнодобывающей промышленности и обработки материалов.
- В октябре 2024 года China Energy Investment Corporation объявила об инвестициях в размере 24 миллиардов долларов США в объект по переработке угля в жидкость в Синьцзяне, который, как ожидается, будет производить 4 миллиона тонн ежегодно, начиная с 2027 года, усиливая стратегическое расширение Китая в области производства энергии и современной инфраструктуры переработки угля.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











