


Сегментация мирового рынка покрытой стали по типу продукции (оцинкованная сталь, гальваническая сталь, цинко-алюминиево-магниевая сталь, предварительно окрашенная сталь и другие), процесс (горячее покрытие, электрогальванизация и покрытие катушек), применение (крышевое и настенное покрытие, панели кузова и компоненты, структурное и обрамление, бытовые приборы, возобновляемые энергетические структуры и другие), отрасль конечного использования (строительство и строительство, автомобилестроение и транспорт, бытовая техника и потребительские долговечные материалы, промышленное оборудование и энергетика и коммунальные услуги) - Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка покрытой стали и темпы роста
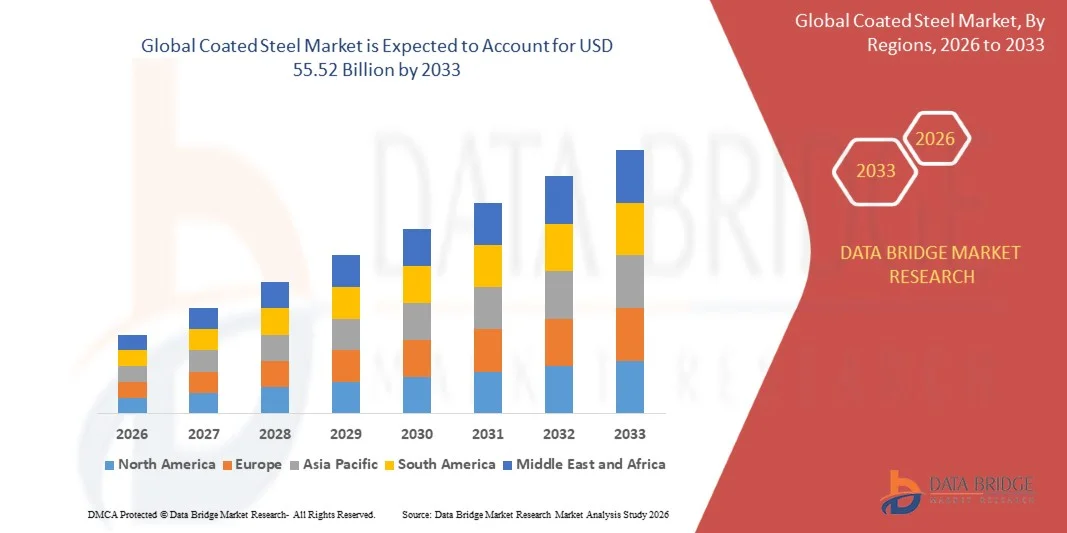
- Согласно анализу Data Bridge Market Research, рынок стали с покрытием был оценен как35,37 млрд долларов в 2025 годуи, по прогнозам, достигнет55,52 млрд долларов к 2033 годуРастущий в aCAGR 5,80% с 2026 по 2033 год.
- Рынок испытывает устойчивый рост, обусловленный ростом инвестиций в строительство и инфраструктуру, увеличением производства автомобилей и бытовой техники и растущим спросом на коррозионно-стойкие, долговечные и низкообслуживаемые стальные изделия в строительстве, мобильности и энергетике.
- Растущий сдвиг в сторону оцинкованных, гальванических и предварительно окрашенных продуктов с добавленной стоимостью в сочетании с растущим внедрениемпокрытий из сплава цинка-алюминия-магнияипередовые высокопрочные марки с покрытиемПоддерживает принятие рынка. Покрытая сталь применяется в кровельной и настенной облицовке, автомобильных кузовных панелях, корпусах бытовой техники и структурах возобновляемой энергии, предлагая более длительный срок службы и более низкую стоимость жизненного цикла для конечных пользователей.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 35,37 млрд.
- Ожидаемая рыночная стоимость (2033): 55,52 млрд долларов США
- Прогноз CAGR (2026–2033): 5,80%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Ближний Восток и Африка
Каковы основные выводы рынка покрытой стали
- Азиатско-Тихоокеанский регион доминировал на рынке стали с покрытием с самой большой долей дохода 54,35% в 2025 году, чему способствовала большая база производства стали в регионе, обширная строительная и инфраструктурная деятельность, а также сильное производство автомобилей и бытовой техники.
- Ожидается, что Ближний Восток и Африка будут самым быстрорастущим регионом с CAGR 7,85% с 2026 по 2033 год, чему способствуют быстрая урбанизация, расширение программ жилищного строительства и инфраструктуры, а также рост промышленных и энергетических инвестиций.
- Сегмент оцинкованной стали возглавил рынок с долей 48,60% в 2025 году, что обусловлено его экономичной защитой от коррозии, длительным сроком службы и широким использованием в строительстве, автомобилестроении и бытовой технике.
- Цинк-алюминиево-магниевая сталь является самым быстрорастущим типом продукции, по прогнозам, регистрирующим CAGR в 8,35%, что отражает всплеск спроса на превосходную передовую защиту и более длительный срок службы при более низких весах покрытия.
- Сегмент горячего покрытия доминировал в категории процессов с долей выручки 71,25% в 2025 году, во главе с обширной непрерывной гальванизирующей способностью и ее пригодностью для производства в больших объемах.
- На кровельную и настенную облицовку приходилось 34,55% доли рынка в 2025 году, что предпочтительнее за счет увеличения использования стали с покрытием в промышленных, коммерческих и жилых корпусах.
- Сегмент конструкций из возобновляемых источников энергии является самой быстрорастущей категорией применения, с CAGR 9,40%, что обусловлено увеличением установки солнечных систем монтажа и другой энергетической инфраструктуры, требующей коррозионностойкой стали.
Сфера охвата и сегментация рынка листовой стали
|
Атрибуты |
Coated Steel Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке покрытой стали
- Производители стали с покрытием неуклонно переходят от товарных оцинкованных марок к продуктам с добавленной стоимостью, включая покрытия из сплава цинка-алюминия-магния, передовые высокопрочные автомобильные марки и предварительно окрашенную сталь, которые предлагают более длительный срок службы, лучшую защиту на переднем крае и более низкое обслуживание жизненного цикла.
- Например, в феврале 2026 года, по данным The Korea Herald, POSCO создала специальную структуру «One Team» для восьми стратегических стальных изделий, включая PosMAC, его стальной лист с коррозионно-стойким сплавом, широко используемый в конструкциях из возобновляемых источников энергии, и GigaSteel, сверхвысокопрочную легкую автомобильную сталь, подчеркивая растущий коммерческий приоритет премиальных покрытий и высокопрочных марок.
- Новые линии непрерывного цинкования разрабатываются вокруг качества поверхности автомобильного класса, более жесткого контроля веса покрытия и способности обрабатывать передовые высокопрочные подложки, что отражает переход сектора к открытым панелям и критически важным для безопасности приложениям.
- Требования к устойчивости также формируют разработку продукта, поскольку сталелитейщики и производители строительных продуктов ищут покрытия, которые продлевают срок службы активов, сокращают циклы перекраски и замены и поддерживают низкоуглеродное строительство и мобильность.
- Например, в июне 2025 года, по словам Джона Кокерилла и Tata Steel, первая катушка была произведена на непрерывной гальванизирующей линии 1 на заводе Tata Steel в Калинганагаре, линии, оснащенной воздушным ножом третьего поколения с магнитным стабилизатором и камерой окисления и предназначенной для покрытых автомобильных и бытовых сталей, что иллюстрирует расширение передовых мощностей гальванизации в Индии.
- По мере того, как автомобильная электрификация, установка возобновляемых источников энергии и сборное строительство продолжают развиваться, сталь с покрытием, как ожидается, превратится из основного материала защиты от коррозии в инженерный, специфический для применения продукт в строительстве, мобильности и энергетической инфраструктуре.
Каковы основные драйверы рынка покрытой стали
- Растущее строительство, инфраструктура и автомобильная деятельность увеличивают спрос на сталь с покрытием, которая сочетает в себе прочность и формуемость стали с коррозионной стойкостью, долговечностью и низкими требованиями к техническому обслуживанию.
- Например, в апреле 2026 года, по данным Всемирной ассоциации стали (Worldsteel), спрос на сталь в Индии, по прогнозам, вырастет на 7,4% в 2026 году и на 9,2% в 2027 году, при поддержке инфраструктурного строительства, сильного автомобильного сектора и расширения железнодорожной сети, что подчеркивает необходимость развития крупных секторов конечного использования на развивающихся рынках.
- Производители строительной продукции, производители бытовой техники и автомобильные OEM-производители все чаще указывают оцинкованную, гальваническую и предварительно окрашенную сталь для продления срока службы продукта, снижения затрат на ремонт и перекраску и удовлетворения требований к долговечности и устойчивости.
- Например, в январе 2022 года, по данным Nucor Corporation, компания выбрала Западную Вирджинию для нового листового завода стоимостью около 2,7 миллиарда долларов США с мощностью три миллиона тонн в год и двумя оцинковочными линиями, одна для передовой автомобильной стали и одна для строительной стали; в июле 2026 года официальные лица компании заявили, что строительство было около 85% в комплекте с листовым производством, запланированным на 2027 год, демонстрируя продолжающиеся инвестиции производителей в емкость листовой стали с покрытием.
- Ожидается, что благодаря обновлению инфраструктуры, проектам энергоперехода и расширению производства автомобилей в регионах сталь с покрытием останется важным материалом для прочных, коррозионно-стойких и экономически эффективных инженерных решений.
Какие факторы препятствуют росту рынка покрытой стали
- Торговые барьеры, импортные тарифы и меняющиеся торговые потоки увеличивают затраты на закупки и неопределенность цен для производителей стали с покрытием, импортеров и производителей, особенно на рынках, которые полагаются на импортную катушку.
- Например, в июне 2025 года, по данным Белого дома, Соединенные Штаты повысили тарифы Раздела 232 на импорт стали и алюминия с 25% до 50%, начиная с 4 июня 2025 года, сохраняя при этом 25%-ную ставку на импорт из Соединенного Королевства, существенно изменив структуру затрат и поиск решений для импортных изделий из стали с покрытием.
- Волатильность цен на стальную подложку, цинк, алюминий и энергию повышает производственные затраты и снижает маржу, поскольку линии покрытия являются капиталоемкими и энергоемкими и требуют непрерывной работы с высокой степенью использования, чтобы оставаться конкурентоспособными.
- Конкуренция со стороны альтернативных материалов, таких как алюминий, инженерные пластмассы и композиты, в сочетании с ужесточением требований к выбросам углерода и соблюдению экологических требований для покрытий и операций предварительной обработки, может еще больше ограничить рост чувствительных к цене приложений.
- Например, в апреле 2026 года, согласно прогнозам Worldsteel, мировой спрос на сталь вырастет всего на 0,3% в 2026 году до 1724 миллионов тонн, при этом спрос в Китае, как ожидается, снизится на 1,5%, поскольку коррекция рынка жилья приближается к дну, подчеркивая мягкий фон спроса, который может ограничить рост объемов производства стальных изделий с покрытием, связанных со строительством.
- Сочетание торговой неопределенности, волатильности затрат, капиталоемкости и неравномерного спроса на строительство может ограничить принятие и рентабельность, особенно среди небольших заводов и в чувствительных к цене регионах, где сталь без покрытия или с более низкой спецификацией уже отвечает основным требованиям.
Как сегментируется рынок покрытой стали
Рынок стали с покрытием сегментируется на основе типа продукта, процесса, применения и отрасли конечного использования.
- Тип продукта
На основе типа продукта рынок стали с покрытием сегментирован на оцинкованную сталь, гальваническую сталь, сталь с покрытием цинк-алюминий-магний, предварительно окрашенную сталь и другие. Сегмент оцинкованной стали доминировал на рынке с долей 48,60% в 2025 году, чему способствовала его экономичная защита от коррозии, длительный срок службы и широкое использование в строительстве, автомобилестроении и бытовой технике. Жертвенный цинковый слой защищает базовую сталь даже там, где поверхность поцарапана или разрезана, что делает продукт подходящим для кровли, структурных секций, воздуховодов и общего изготовления. Установленные мощности по непрерывному цинкованию в основных регионах-производителях стали поддерживают надежное предложение и конкурентоспособные цены. Его совместимость с процессами окраски, формирования и соединения еще больше усиливает спрос. Широкое признание строительных норм и спецификаций OEM продолжает укреплять лидирующие позиции.
Сегмент стали с покрытием из цинка-алюминия-магния, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,35% с 2026 по 2033 год, что обусловлено растущим спросом на покрытия, которые обеспечивают превосходную защиту на переднем крае и более длительный срок службы при более низких весах покрытия. Эти покрытия все чаще указываются для солнечных монтажных конструкций, сельскохозяйственных зданий, прибрежной инфраструктуры и открытых автомобильных компонентов. Сталевары модернизируют непрерывные линии цинкования для обработки сплавных ванн, расширяя доступность продукта. Сокращение преимуществ в обслуживании и стоимости жизненного цикла побуждают спецификаторы перейти от обычного цинкования. Рост в установках возобновляемых источников энергии создает дополнительный спрос на коррозионно-стойкую конструкционную сталь. Текущая разработка продукта также улучшает формуемость и качество поверхности для более широкого спектра применений.
- посредством процесса
На основе процесса рынок стали с покрытием сегментирован на горячее покрытие, электрогальванизацию и покрытие катушки. Сегмент горячего покрытия доминировал на рынке с долей 71,25% в 2025 году, чему способствовала его способность откладывать толстые, прочные слои цинка и цинкового сплава на высоких скоростях. Непрерывные горячие линии предлагают экономию масштаба для продуктов катушки, используемых в строительстве, автомобилестроении и производстве приборов. Процесс совместим с рядом химических покрытий, включая оцинкованные, гальванизированные и алюминиево-цинковые сплавы. Большая установленная мощность в Азиатско-Тихоокеанском регионе, Северной Америке и Европе поддерживает постоянную доступность. Постоянные инвестиции в новые и модернизированные линии продолжают укреплять позиции сегмента.
Сегмент покрытия катушки, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,90% с 2026 по 2033 год, что обусловлено растущим спросом на предварительно окрашенную сталь, которая поставляется готовой к изготовлению и установке. Органические покрытия, применяемые на заводе, устраняют покраску после изготовления, уменьшают труд на месте и обеспечивают последовательный цвет и отделку. Солнечно-отражающие и холодные покрытия набирают силу в жарком климате. Сборная и модульная конструкция создает дополнительный объем для предварительно окрашенных панелей. Более жесткие правила выбросов на основе растворителей также благоприятствуют операциям с контролируемым покрытием катушки. Инновации в полиэфирных, силикон-модифицированных полиэфирных и фторполимерных системах расширяют спектр применения.
- С помощью приложения
На основе применения рынок стали с покрытием сегментирован на кровельную и настенную облицовку, панели кузова и компоненты, конструкцию и обрамление, корпуса бытовой техники, структуры возобновляемой энергии и другие. Сегмент кровельной и настенной облицовки доминировал в категории применения с долей 34,55% в 2025 году, чему способствовало широкое использование стали с покрытием в промышленных, коммерческих и жилых зданиях. Покрытая сталь предлагает легкий вес, быструю установку, устойчивость к погодным условиям и низкое техническое обслуживание по сравнению с альтернативными кровельными материалами. Растущая урбанизация, складское и логистическое строительство продолжают поддерживать спрос. Государственные расходы на общественные здания и инфраструктуру также способствуют увеличению объема. Его универсальность по климату и бюджетам продолжает укреплять его лидирующие позиции.
Сегмент конструкций из возобновляемых источников энергии, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,40% с 2026 по 2033 год, что обусловлено увеличением установки солнечных систем монтажа, передающих конструкций и другой энергетической инфраструктуры, которая требует защиты от коррозии в течение длительного времени. Эти структуры десятилетиями подвергаются воздействию погоды, влажности и прибрежной или сельскохозяйственной среды. Сорта, покрытые сплавом, уменьшают потребности в обслуживании и замене в течение срока службы проекта. Расширение инвестиций в солнечную энергетику и электросети создает дополнительный спрос. Производители разрабатывают специальные продукты с покрытием для энергетических применений. Ожидается, что государственная поддержка возобновляемых мощностей сохранит динамику сегмента.
- По конечной отрасли
На основе отрасли конечного использования рынок стали с покрытием сегментирован на строительство и строительство, автомобилестроение и транспорт, бытовую технику и потребительские товары длительного пользования, промышленное оборудование и энергетику и коммунальные услуги. Сегмент строительства и строительства доминировал в категории конечного использования с долей 44,30% в 2025 году, чему способствовало широкое использование кровельных, облицовочных, каркасных, воздуховодных и сборных конструкций. Покрытая сталь обеспечивает долговечность и коррозионную стойкость с более низким сроком службы, чем непокрытые альтернативы. Рост жилищного, коммерческого и промышленного строительства в странах с развивающейся экономикой продолжает поддерживать спрос. Программы обновления инфраструктуры на развитых рынках создают дополнительные требования. Растущее внимание к энергоэффективным и устойчивым зданиям еще больше усиливает принятие.
Сегмент автомобильной промышленности и транспорта, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 7,20% с 2026 по 2033 год, что обусловлено увеличением производства автомобилей и ростом спроса на коррозионно-стойкие, высокопрочные и легкие материалы. Автопроизводители используют оцинкованные и гальванизированные марки для панелей кузова, затворов и конструктивных деталей для удовлетворения длинных гарантий коррозии. Платформы электромобилей увеличивают спрос на высокоформационные марки с покрытием для корпусов батарей и конструктивных компонентов. Сталевары вводят в эксплуатацию новые линии оцинковки автомобильного класса для удовлетворения требований к открытым панелям. Локализация производства автомобилей на развивающихся рынках также поддерживает региональный спрос. Постоянное улучшение адгезии покрытия и качества поверхности расширяет использование в премиум-приложениях.
В каком регионе находится наибольшая доля рынка листовой стали
- Азиатско-Тихоокеанский регион доминировал на рынке стали с покрытием с самой большой долей дохода 54,35% в 2025 году, чему способствовала большая база производства стали в регионе, обширная строительная и инфраструктурная деятельность, а также сильное производство автомобилей и бытовой техники.
- Регион также выигрывает от постоянных инвестиций в новые линии цинкования и покрытия катушек, быстрой урбанизации и присутствия ведущих производителей стали в Китае, Японии, Южной Корее и Индии. По данным Worldsteel, производство сырой стали в Индии выросло на 10,4% до 164,9 млн тонн в 2025 году, укрепив лидерство региона в производстве стали и потреблении стали с покрытием.
Китайский рынок покрытой стали Insight
Китайский рынок стали с покрытием развивается в сторону более дорогих продуктов, поддерживаемых крупномасштабным производством, производством автомобилей и бытовой техники и экспортным спросом, даже несмотря на то, что внутренний спрос на строительство снижается. По данным Worldsteel, в 2024 году Китай произвел около 1,005 млн тонн сырой стали, что составляет более половины мирового производства, обеспечивая масштаб отечественных покрытий и близость к потребителям. Кроме того, продолжающиеся инвестиции в оцинковывающие мощности автомобильного класса, включая новую 400 000-тонную линию в Анганг Гуанчжоу, модернизируют ассортимент продукции до марок с открытым покрытием и высоким качеством поверхности.
Индия Coated Steel Market Insight
Рынок стали с покрытием в Индии демонстрирует быстрый рост благодаря инфраструктурному строительству, расширению производства автомобилей и росту спроса на потребительские товары длительного пользования. По данным Worldsteel, Индия является самым быстрорастущим рынком стали в мире. Кроме того, новые линии цинкования по заказу Tata Steel, Jindal Steel & Power и AM / NS India расширяют внутреннюю доступность оцинкованных, гальванических и автомобильных покрытий.
Японский рынок покрытой стали Insight
Японский рынок стали с покрытием демонстрирует устойчивый рост из-за спроса на высококоррозионные, формируемые и легкие совместимые стали с покрытием из автомобильных, бытовых и строительных применений. Отечественные производители, в том числе Nippon Steel и JFE Steel, продолжают совершенствовать продукты с сплавным покрытием и предварительно окрашенные продукты для долговечности, низкого технического обслуживания и прибрежной и промышленной среды. Кроме того, сильный акцент на качество, точность и низкоуглеродистое сталелитейное производство поддерживает дальнейшее обновление продукции в стране.
Американский рынок покрытой стали Insight
Рынок стали с покрытием в США демонстрирует устойчивый рост из-за устойчивых инвестиций в внутренние оцинковательные мощности, расходы на инфраструктуру и спрос со стороны производителей строительных, автомобильных и бытовых приборов. Производители, такие как Nucor, добавляют линии цинкования, включая линию Nucor Steel Berkeley в Южной Каролине стоимостью 425 миллионов долларов США и две линии цинкования на своем новом листовом заводе в Западной Вирджинии. Кроме того, тарифы Раздела 232 в размере 50% на импорт стали смещают источники в сторону внутреннего предложения и поддержки увеличения мощностей заводами США.
Германия Coated Steel Market Insight
Рынок стали с покрытием Германии неуклонно расширяется благодаря сильной автомобильной и машиностроительной базе страны, передовым инженерным возможностям и роли крупнейшего производителя стали в Европейском союзе. Спрос на высококачественную оцинкованную и предварительно окрашенную сталь продолжается в производстве автомобилей, бытовой техники, строительных оболочек и промышленного оборудования. Кроме того, такие производители, как thyssenkrupp и Salzgitter, инвестируют в низкоуглеродистые сталелитейные маршруты, которые формируют портфели продуктов и требования клиентов.
Какие компании являются лучшими на рынке покрытой стали
Металлургическая промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- ArcelorMittal S.A.(Люксембург)
- Nippon Steel Corporation(Япония)
- China Baowu Steel Group Corporation Limited (Китай)
- POSCO Holdings Inc.(Южная Корея)
- JFE Steel Corporation(Япония)
- Tata Steel Limited(Индия)
- JSW Steel Limited (Индия)
- Корпорация Nucor(США)
- Dongkuk Steel Mill Co., Ltd (Южная Корея)
- Cleveland-Cliffs Inc. (США)
- BlueScope Steel Limited (Австралия)
- thyssenkrupp AG (Германия)
- Voestalpine AG (Австрия)
- SSAB AB (Швеция)
- Salzgitter AG (Германия)
- Hyundai Steel Company (Южная Корея)
- China Steel Corporation (Тайвань)
- Jindal Steel & Power Limited (Индия)
- Ansteel Group Corporation Limited (Китай)
- Steel Dynamics, Inc. (США)
Каковы последние события на рынке покрытой стали
- В июне 2026 года Анганг Гуанчжоу произвел первую катушку на своей новой линии цинкования No 2, которая имеет годовую мощность 400 000 метрических тонн и предназначена для открытых марок автомобильной стали, требующих высокого качества поверхности. SMS-группа поставила проект на полную линию, включая механическое оборудование, печь и технологическое оборудование, а также электрические и автоматизированные системы.
- В мае 2026 года AM/NS India начала свою линию маринования и тандемную холодильную мельницу для автомобильного листа, примерно через год после ввода в эксплуатацию непрерывной линии цинкования 500 000 тонн в год и непрерывной линии цинкования и отжига 1 миллион тонн в год, которые требуют холоднокатаной подложки. Компания заявила, что спрос на автомобильную плоскую сталь в Индии составляет 7,8 млн тонн в год и, по прогнозам, будет расти на 6-7% в год.
- В июне 2025 года Jindal Steel & Power ввела в эксплуатацию свою первую линию непрерывного цинкования (CGL 1) в Интегрированном стальном комплексе Ангул в Одише, Индия. Линия обрабатывает толщину от 0,15 мм до 1,50 мм и ширину от 700 мм до 1400 мм и производит оцинкованную и гальваническую продукцию под брендами Jindal Panther и ZINKALUME для бытовой техники, автомобильной промышленности, инфраструктуры и строительства.
- В мае 2025 года ANDRITZ объявила о модернизации линии непрерывного цинкования No 5 на китайской Tangsteel, чтобы охватить более широкий производственный диапазон и более высокие марки стали для автомобильных применений, с вводом в эксплуатацию, запланированным на четвертый квартал 2025 года. Линия, первоначально введенная в эксплуатацию в 2017 году, в основном поставляет материалы для высококлассных приложений для автомобильной и бытовой техники.
- В сентябре 2022 года совет директоров Nucor одобрил линию цинкования стоимостью 425 миллионов долларов США в Nucor Steel Berkeley в Южной Каролине для расширения участия компании на рынках автомобильных и потребительских товаров длительного пользования. Линия, описанная как восьмая полностью принадлежащая Nucor линия цинкования, первоначально должна была начаться в середине 2025 года, и с тех пор торговая пресса сообщила о запуске в середине 26 года.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











