


Глобальная сегментация рынка компьютерной радиографии по типу (компьютерная радиография (CR) и цифровая радиография (DR)), областям применения (больницы, клиники и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка компьютерной рентгенографии и темпы роста
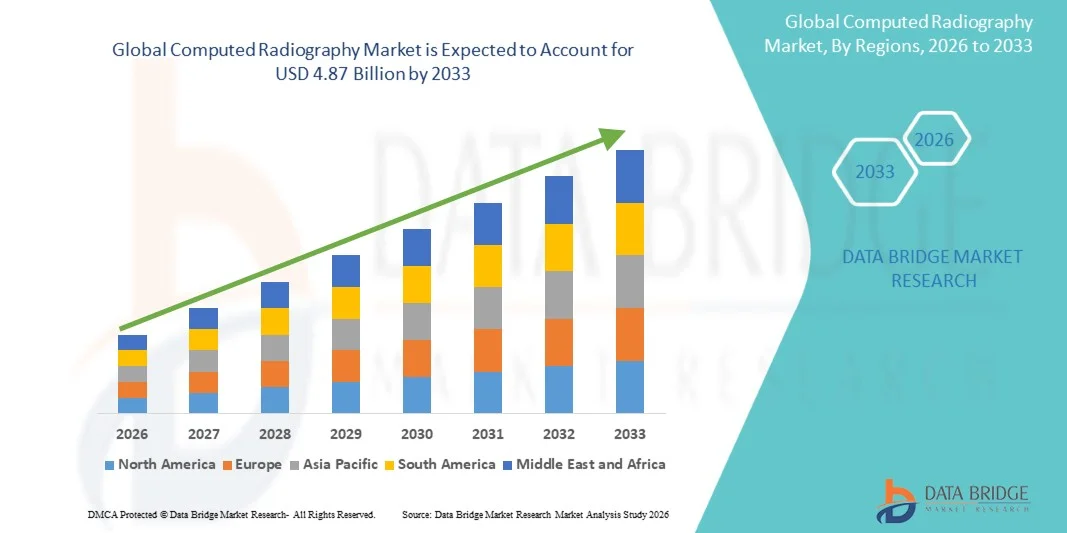
- Согласно анализу Data Bridge Market Research, размер мирового рынка компьютерной рентгенографии был оценен как3,42 млрд долларов в 2025 годуОжидается, что он достигнет4,87 млрд долларов к 2033 году, вCAGR 4,53%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением цифровых технологий визуализации и непрерывными технологическими достижениями в инфраструктуре здравоохранения, что приводит к усилению цифровизации в больницах, диагностических центрах и клиниках.
- Кроме того, растущий спрос со стороны поставщиков медицинских услуг на экономически эффективные, надежные и удобные диагностические решения для визуализации делает компьютерную рентгенографию предпочтительной переходной технологией между обычными системами на основе пленки и полностью цифровой рентгенографией. Эти конвергентные факторы ускоряют освоение решений компьютерной рентгенографии, тем самым значительно повышая рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):3,42 миллиарда долларов
- Ожидаемая рыночная стоимость (2033):$4,87 млрд.
- Прогноз CAGR (2026–2033): 4.53%
Каковы основные выводы рынка компьютерной рентгенографии
- Системы компьютерной рентгенографии (CR), которые используют фотостимулируемые пластины для получения рентгеновского изображения, остаются важным решением для диагностики в больницах и диагностических центрах из-за их экономической эффективности, надежности и совместимости с существующей рентгеновской инфраструктурой как на развитых, так и на развивающихся рынках здравоохранения.
- Растущий спрос на CR-системы в первую очередь обусловлен продолжающейся заменой традиционной пленочной рентгенографии, бюджетными ограничениями, ограничивающими полное внедрение цифровой рентгенографии, и необходимостью надежных решений для визуализации в небольших и средних медицинских учреждениях.
- Северная Америка доминировала на рынке компьютерной рентгенографии в 2025 году, составляя около 36% мирового дохода, поддерживаемого хорошо налаженной системой здравоохранения, устойчивой заменой устаревшего оборудования для визуализации и продолжающимся использованием систем CR в амбулаторных клиниках, отделениях неотложной помощи и сельских медицинских учреждениях, особенно в Соединенных Штатах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке компьютерной рентгенографии в течение прогнозируемого периода, что обусловлено расширением инфраструктуры здравоохранения, ростом спроса на диагностическую визуализацию, увеличением государственных инвестиций в здравоохранение и широким внедрением доступных решений для визуализации в Китае, Индии и Юго-Восточной Азии.
- Сегмент больниц составил самую большую долю выручки на рынке в 63,8% в 2025 году, что обусловлено высоким притоком пациентов и потребностью в услугах непрерывной диагностической визуализации.
Область охвата и сегментация рынка компьютерной рентгенографии
|
Атрибуты |
Компьютерная рентгенография Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке компьютерной рентгенографии
"Технологические достижения и оптимизация рабочего процесса в компьютерной рентгенографии"
- Значительной и ускоряющейся тенденцией на мировом рынке компьютерной рентгенографии является постоянное совершенствование технологии детекторных пластин и возможностей обработки изображений, направленных на повышение точности диагностики при сохранении экономической эффективности для поставщиков медицинских услуг.
- Например, в мае 2024 года Fujifilm Healthcare представила обновленную систему FCR PRIMA с повышенной чувствительностью к фосфорным изображениям, что позволило улучшить четкость изображения при более низких дозах излучения и более быстром считывании изображений.
- Производители все больше сосредотачиваются на улучшении разрешения изображения, оптимизации контраста и снижения шума для поддержки точной диагностики в таких приложениях, как ортопедия, визуализация грудной клетки, травматология и общая рентгенография.
- Интеграция компьютерных систем рентгенографии с больничными информационными системами (HIS) и системами архивирования изображений и связи (PACS) упрощает клинические рабочие процессы, обеспечивая более быстрый доступ к изображениям, их хранение и совместное использование во всех отделах.
- Этот переход к более эффективным и цифровым средам рентгенографии усиливает роль компьютерной рентгенографии как надежного и экономически эффективного решения для визуализации, особенно для объектов, переходящих от аналоговых к цифровым системам визуализации.
- Растущий спрос на доступные решения для цифровой визуализации продолжает поддерживать внедрение компьютерных систем рентгенографии в небольших больницах, диагностических центрах и учреждениях здравоохранения с ограниченными ресурсами.
Динамика рынка компьютерной рентгенографии
водитель
«Рост спроса на диагностическую визуализацию и расширение инфраструктуры здравоохранения»
- Растущая распространенность хронических заболеваний, травматических травм и возрастных состояний здоровья стимулирует спрос на диагностические процедуры визуализации, тем самым поддерживая рост рынка компьютерной рентгенографии.
- Например, в феврале 2025 года Carestream Health объявила о расширении своего портфеля систем CR для поддержки растущих потребностей в диагностической визуализации на развивающихся рынках.
- Компьютерные системы рентгенографии предлагают экономически эффективную альтернативу полностью цифровой рентгенографии, что делает их привлекательным выбором для медицинских учреждений, ищущих возможности цифровой визуализации без высоких первоначальных инвестиций.
- Быстрое расширение инфраструктуры здравоохранения в развивающихся регионах при поддержке государственных программ здравоохранения и частных инвестиций еще больше повышает спрос на надежные и масштабируемые решения для рентгенографии.
- Кроме того, растущее число центров диагностической визуализации и увеличение объема пациентов побуждают поставщиков медицинских услуг внедрять компьютерные системы рентгенографии из-за их долговечности, простоты работы и совместимости с существующим рентгеновским оборудованием.
Сдержанность/вызов
"Постепенное смещение к цифровой радиографии и эксплуатационным ограничениям"
- Постепенный переход от компьютерной рентгенографии к передовым системам цифровой рентгенографии представляет собой проблему для долгосрочного роста рынка компьютерной рентгенографии, поскольку системы DR обеспечивают более быстрое получение изображений и более высокую эффективность рабочего процесса.
- Например, вВ августе 2023 года несколько крупных больничных сетей в Европе объявили об обновлении систем от CR до DR.Снижение времени обработки и улучшение пропускной способности пациента в качестве ключевых факторов принятия решений
- Компьютерные системы рентгенографии обычно включают в себя дополнительные шаги, такие как обработка кассет и обработка пластинок изображения, которые могут ограничить операционную эффективность в условиях здравоохранения большого объема.
- Требования к техническому обслуживанию, включая периодическую замену пластин для визуализации и компонентов считывающего устройства, увеличивают общую стоимость владения и могут повлиять на решения о покупке для поставщиков медицинских услуг с учетом затрат.
- В то время как компьютерная рентгенография остается жизнеспособным решением во многих условиях, преодоление этих проблем путем технологической доработки, оптимизации затрат и целевого развертывания в соответствующих условиях ухода будет иметь важное значение для поддержания актуальности рынка.
Как сегментируется рынок компьютерной рентгенографии
Рынок сегментирован на основе типа и применения.
• По типу
На основе типа рынок компьютерной радиографии сегментирован на компьютерную радиографию (CR) и цифровую радиографию (DR). Сегмент компьютерной рентгенографии (CR) доминировал на рынке с самой большой долей дохода 56,4% в 2025 году, что обусловлено его широким распространением в качестве переходной технологии между аналоговыми и полностью цифровыми системами визуализации. CR-системы предпочитают больницы и клиники из-за их более низкой первоначальной стоимости по сравнению с DR-системами и их способности интегрироваться с существующей рентгеновской инфраструктурой. Медицинские учреждения, модернизирующиеся с помощью рентгенографии на основе пленки, часто используют CR для минимизации капитальных затрат. Плиты CR предлагают многоразовые решения для визуализации, снижая долгосрочные эксплуатационные расходы. Гибкость систем CR позволяет использовать несколько приложений для визуализации, включая грудной клетки, ортопедии и стоматологической визуализации. Технология CR обеспечивает улучшенное качество изображения по сравнению с аналоговыми системами при сохранении доступности. Простота установки и минимальное нарушение рабочего процесса дополнительно поддерживают принятие. Системы CR широко используются в небольших и средних больницах, особенно в странах с развивающейся экономикой. Наличие обученных техников, знакомых с рабочими процессами CR, усиливает доминирование. Государственные программы расширения здравоохранения в развивающихся регионах также способствуют принятию КР. Совместимость с PACS и больничными ИТ-системами повышает эффективность работы. В целом, CR остается предпочтительным выбором, где приоритетами являются экономичность и постепенный цифровой переход.
Ожидается, что сегмент цифровой рентгенографии (DR) станет свидетелем самого быстрого CAGR в 15,9% с 2026 по 2033 год, что обусловлено растущим спросом на высокоскоростную визуализацию и превосходную диагностическую точность. Системы DR предлагают мгновенное получение изображения, устраняя необходимость обработки пластин изображения, что значительно повышает эффективность рабочего процесса. Больницы и диагностические центры все чаще используют DR для обработки больших объемов пациентов и сокращения времени прохождения обследования. Системы DR обеспечивают улучшенное разрешение изображения и более низкое радиационное воздействие, повышая безопасность пациентов. Интеграция с диагностическими инструментами на основе ИИ поддерживает раннее выявление заболеваний и автоматизированную отчетность. Растущие инвестиции в передовую инфраструктуру здравоохранения способствуют внедрению DR. Увеличение использования в отделениях неотложной помощи и травматологии ускоряет рост. Системы DR совместимы с платформами телемедицины и облачным обменом изображениями. Технологические достижения, такие как беспроводные детекторы и портативные устройства DR, повышают гибкость. Растущее предпочтение полностью цифровых больниц поддерживает спрос. Снижение стоимости детекторов DR делает системы более доступными. Сильное внедрение на развитых рынках еще больше ускоряет CAGR.
• Подача заявки
На основе применения рынок компьютерной рентгенографии сегментирован на больницы, клиники и другие. Сегмент больниц составил самую большую долю доходов на рынке в 63,8% в 2025 году, что обусловлено высоким притоком пациентов и потребностью в услугах непрерывной диагностической визуализации. Больницы в значительной степени полагаются на системы CR для рутинных процедур визуализации, таких как грудная клетка, ортопедическая и травматическая диагностика. Многоотраслевое использование увеличивает коэффициент использования оборудования, увеличивая окупаемость инвестиций. Системы CR поддерживают неотложную помощь, стационарную диагностику и амбулаторную визуализацию в больничных условиях. Интеграция с PACS и электронными медицинскими записями обеспечивает бесшовное хранение и извлечение изображений. Больницы предпочитают CR-системы из-за экономической эффективности и адаптивности в нескольких комнатах для визуализации. Государственное финансирование развития инфраструктуры больниц способствует их внедрению. Государственные больницы на развивающихся рынках полагаются на CR для доступных решений цифровой визуализации. Наличие обученного персонала радиолога поддерживает бесперебойную работу. Больницы извлекают выгоду из способности CR надежно обрабатывать большие объемы изображений. Совместимость с существующими рентгеновскими аппаратами минимизирует затраты на модернизацию. В целом, больницы остаются доминирующими конечными пользователями компьютерных систем рентгенографии во всем мире.
Ожидается, что в сегменте клиник самый быстрый CAGR составит 14,6% с 2026 по 2033 год, что обусловлено быстрым расширением частных клиник и амбулаторных диагностических учреждений. Клиники предпочитают системы CR из-за их компактного дизайна и более низких затрат на установку по сравнению с системами DR. Растущий спрос на быстрые диагностические услуги в городских и полугородских районах способствует их внедрению. Клиники извлекают выгоду из способности CR предоставлять высококачественные изображения без необходимости масштабного обновления инфраструктуры. Увеличение внимания к профилактическому здравоохранению и рутинным проверкам поддерживает спрос на визуализацию. Системы CR позволяют клиникам экономически эффективно предлагать широкий спектр диагностических услуг. Рост в специализированных клиниках, включая ортопедические и стоматологические центры, способствует усыновлению. Технологические улучшения в долговечности плит CR и обработке изображений повышают эффективность. Клиники все чаще интегрируют системы CR с облачными решениями для хранения данных. Растущий медицинский туризм и тенденции амбулаторной помощи поддерживают рост рынка. Более низкие требования к обслуживанию привлекают небольшие и средние клиники. Расширение частных сетей здравоохранения ускоряет их внедрение во всем мире.
В каком регионе находится наибольшая доля рынка компьютерной рентгенографии
- Северная Америка доминировала на рынке компьютерной рентгенографии в 2025 году, составляя примерно 36-38% мирового дохода.
- Это доминирование поддерживается хорошо налаженной системой здравоохранения, устойчивой заменой устаревшего оборудования для визуализации и продолжающимся использованием систем ЧР в амбулаторных клиниках, отделениях неотложной помощи и сельских медицинских учреждениях.
- Регион выигрывает от высоких объемов диагностической визуализации, сильных рамок возмещения и устойчивого спроса на экономически эффективные решения для рентгенографии, особенно там, где полный переход к прямой рентгенографии еще не осуществим.
Американский рынок компьютерной рентгенографии Insight
Американский рынок компьютерной рентгенографии занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое присутствие систем CR в больницах, независимых диагностических центрах и небольших медицинских учреждениях. Продолжающаяся зависимость от компьютерной рентгенографии в неотложной помощи, мобильной визуализации и сельских медицинских учреждениях в сочетании с программами модернизации и ремонта оборудования поддерживает рост рынка. Кроме того, потребность в экономичных решениях для визуализации в амбулаторных и общественных медицинских учреждениях продолжает поддерживать принятие CR.
Европейский рынок компьютерной рентгенографии Insight
Ожидается, что в течение прогнозируемого периода рынок компьютерной рентгенографии в Европе будет неуклонно расти, чему будет способствовать постоянное использование систем CR в государственных больницах, диагностических центрах и переходных медицинских учреждениях. Бюджетные ограничения в рамках систем общественного здравоохранения и необходимость модернизации инфраструктуры визуализации при контролируемых затратах стимулируют дальнейшее развертывание решений CR. Регион также извлекает выгоду из сильного регулирующего надзора и акцента на диагностической точности и безопасности пациентов.
Британский рынок компьютерной рентгенографии Insight
Прогнозируется, что рынок компьютерной рентгенографии в Великобритании будет расти при умеренном CAGR, что обусловлено устойчивым спросом со стороны больниц и диагностических центров NHS, которые продолжают использовать системы CR наряду с цифровой рентгенографией. Циклы замены оборудования в сочетании с потребностью в экономически эффективных технологиях визуализации в условиях большого объема пациентов поддерживают стабильность рынка по всей стране.
Немецкий рынок компьютерной рентгенографии Insight
Ожидается, что на рынке компьютерной рентгенографии Германии будет наблюдаться устойчивый рост рынка компьютерной рентгенографии, поддерживаемый его передовой инфраструктурой здравоохранения и высоким спросом на диагностическую визуализацию. В то время как страна постепенно переходит к системам DR, CR по-прежнему широко используется во вторичных больницах, амбулаторных клиниках и специализированных диагностических центрах из-за его надежности, более низких первоначальных затрат и совместимости с существующими рентгеновскими системами.
Азиатско-Тихоокеанский рынок компьютерной рентгенографии Insight
Ожидается, что Азиатско-Тихоокеанский рынок компьютерной радиографии станет самым быстрорастущим регионом на рынке компьютерной радиографии в течение прогнозируемого периода. Рост обусловлен расширением инфраструктуры здравоохранения, ростом спроса на диагностическую визуализацию, увеличением государственных инвестиций в здравоохранение и широким внедрением доступных решений для визуализации в Китае, Индии и Юго-Восточной Азии. Системы CR остаются предпочтительным выбором на развивающихся рынках из-за их экономической эффективности, простоты развертывания и пригодности для диагностической среды большого объема.
Китайский рынок компьютерной рентгенографии Insight
Китайский рынок компьютерной радиографии составил самую большую долю дохода на рынке Азиатско-Тихоокеанской компьютерной радиографии в 2025 году. Быстрое расширение больниц, расширение доступа к диагностической визуализации в городах более низкого уровня и правительственные инициативы по улучшению медицинского обслуживания являются ключевыми факторами роста. Наличие отечественных систем CR по конкурентоспособным ценам еще больше ускоряет внедрение в государственных больницах и диагностических центрах.
Японский рынок компьютерной рентгенографии Insight
Японский рынок компьютерной рентгенографии продолжает демонстрировать стабильный рост, поддерживаемый постоянным спросом на диагностическую визуализацию и наличием передовых медицинских учреждений. В то время как Япония является лидером в области высококачественных технологий визуализации, CR-системы по-прежнему используются для обычной диагностики, резервного копирования изображений и в учреждениях, где приоритет отдается контролю затрат и операционной гибкости.
Какие компании занимают ведущие позиции на рынке компьютерной рентгенографии
Индустрия компьютерной рентгенографии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Fujifilm Holdings Corporation (Япония)
- Carestream Health (США)
- Agfa-Gevaert Group (Бельгия)
- Konica Minolta Healthcare, Япония
- GE Healthcare (США)
- Siemens Healthineers (Германия)
- Philips Healthcare (Нидерланды)
- Canon Medical Systems Corporation (Япония)
- Корпорация Shimadzu (Япония)
- Hitachi Medical Systems (Япония)
- Медицинские системы Allengers (Индия)
- Neusoft Medical Systems (Китай)
- United Imaging Healthcare (Китай)
- Медицинские системы MinFound (Китай)
- Delft Imaging Systems (Нидерланды)
- Varex Imaging Corporation (США)
- Thales Group (Франция)
- Analogic Corporation (США)
- Planmed Oy (Финляндия)
- Toshiba Medical Systems (Япония)
Каковы последние достижения на рынке компьютерной рентгенографии
- В марте 2024 года Agfa-Gevaert Group представила беспроводную детекторную систему DX-D 100, совместимую с существующей вычислительной инфраструктурой рентгенографии. Эта система позволяет медицинским учреждениям модернизировать возможности визуализации без замены целых блоков CR, повышая эффективность рабочего процесса и качество изображения в экономически чувствительных средах.
- В январе 2024 года Konica Minolta Healthcare расширила свои услуги компьютерной рентгенографии и распределительную сеть на развивающихся рынках Юго-Восточной Азии и Латинской Америки, сотрудничая с местными дистрибьюторами для улучшения доступа к системам CR, сервисной поддержке и техническому обслуживанию.
- В июне 2024 года Carestream Health объявила о стратегическом партнерстве с Philips Healthcare для интеграции передовых ИТ-решений в области здравоохранения и визуализации, улучшая взаимодействие между системами CR и корпоративными электронными медицинскими записями (EHR). Это сотрудничество направлено на оптимизацию клинических рабочих процессов и улучшение координации диагностики.
- В июле 2023 года Canon Medical Systems представила цифровую рентгеновскую радиочастотную систему Zexira i9 Digital, расширив свой портфель изображений с улучшенной гибкостью и дизайном, адаптированным к универсальным клиническим средам, что подчеркивает более широкие рыночные инновации, которые влияют на внедрение CR и цифровой рентгенографии во всем мире.
- В мае 2023 года Carestream Health запустила мобильную рентгеновскую систему DRX-Rise, мобильное решение для рентгенографии, предназначенное для улучшения визуализации и диагностики в больницах и амбулаторных условиях, что отражает продолжающийся переход к мобильным цифровым платформам визуализации.
- В сентябре 2022 года DÜRR NDT GmbH & Co. KG в партнерстве с JME Ltd. разработала инновационное компьютерное рентгеновское решение на основе рентгенографии с использованием программного обеспечения D-Tect X и технологии DXB:1 для промышленных применений, таких как инспекция трубопроводов.
- В июле 2022 года L3Harris Technologies объединилась с DÜRR NDT GmbH & Co. KG для использования вычислительного рентгенографического сканера ScanX Discover HC, позволяющего осуществлять электронный захват и цифровую оценку рентгеновских изображений для промышленных и неразрушающих приложений тестирования.
- В феврале 2021 года DÜRR NDT GmbH & Co. KG запустила программное обеспечение D-Tect X NDT, обеспечивающее высокую производительность, удобные возможности и гибкую интеграцию систем CR для промышленных рабочих процессов визуализации, сигнализируя о текущих инновациях в инструментах компьютерной рентгенографии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











