


Global Congestive Heart Failure Market Segmentation, By Type (Systolic Heart Failure, Diastolic Failure, Left-Sided Heart Failure, and Right-Sided Heart Failure), Stages (Stage I, Stage II, Stage III, and Stage IV), Diagnosis (Electrocardiogram, Echocardiogram, MRI, Stress Test, Blood Tests, Cardiac Catheterization, and Others), Treatment (Medication and Surgery), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Homecare, Speciality Centres, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Каков размер рынка застойной сердечной недостаточности и темпы роста
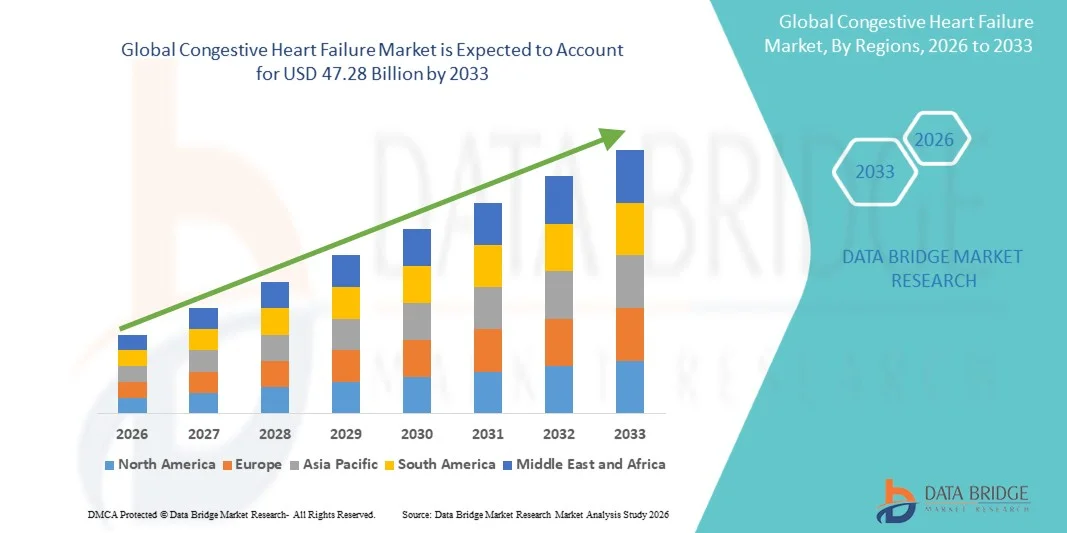
- Согласно анализу Data Bridge Market Research, глобальный объем рынка застойной сердечной недостаточности был оценен как27,52 млрд долларов в 2025 годуОжидается, что он достигнет47,28 млрд долларов к 2033 году, вCAGR 7.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом распространенности сердечно-сосудистых заболеваний и увеличением частоты сердечной недостаточности из-за старения населения и факторов риска, связанных с образом жизни, таких как гипертония, диабет и ожирение.
- Кроме того, растущие достижения в вариантах лечения, включая новые методы лечения,медицинские приборыУлучшенные диагностические технологии улучшают результаты лечения пациентов и способствуют их принятию. Повышение осведомленности, ранняя диагностика и расширение инфраструктуры здравоохранения еще больше ускоряют спрос на эффективные решения для лечения застойной сердечной недостаточности, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$27,52 млрд.
- Ожидаемая рыночная стоимость (2033):$ 47,28 млрд.
- Прогноз CAGR (2026-2033):7.00%
Каковы основные выводы рынка застойной сердечной недостаточности
- Застойная сердечная недостаточность (ХСН), хроническое прогрессирующее состояние, влияющее на способность сердца эффективно перекачивать кровь, остается важной областью внимания в глобальных системах здравоохранения из-за высокой заболеваемости, смертности и экономического бремени как в развитых, так и в развивающихся регионах.
- Растущий спрос на лечение застойной сердечной недостаточности в первую очередь обусловлен растущей распространенностью сердечно-сосудистых заболеваний, увеличением гериатрической популяции и растущей частотой факторов риска, таких как:гипертонияДиабет и ожирение, наряду с повышением уровня осведомленности и диагностики
- Северная Америка доминировала на рынке застойной сердечной недостаточности с самой большой долей дохода в 40,01% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических и медицинских компаний, причем в США наблюдается значительное внедрение новых терапевтических средств и технологий удаленного мониторинга пациентов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке застойной сердечной недостаточности в течение прогнозируемого периода из-за расширения инфраструктуры здравоохранения, увеличения числа пациентов и растущих правительственных инициатив по улучшению сердечно-сосудистой помощи.
- Сегмент систолической сердечной недостаточности доминировал на рынке застойной сердечной недостаточности с долей рынка 43,2% в 2025 году, что обусловлено его более высокой распространенностью и устоявшимися путями диагностики и лечения по сравнению с другими типами сердечной недостаточности.
Сфера охвата и сегментация рынка застойной сердечной недостаточности
|
Атрибуты |
Застойная сердечная недостаточность ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке застойной сердечной недостаточности
«Достижения в области интеграции цифрового здравоохранения и дистанционного мониторинга пациентов»
- Значительной и ускоряющейся тенденцией на мировом рынке застойной сердечной недостаточности является растущая интеграция цифровых технологий в области здравоохранения.Дистанционный мониторинг пациентовсистемы с сердечно-сосудистой помощью. Эта конвергенция значительно улучшает лечение заболеваний и результаты лечения пациентов.
- Например, имплантируемые устройства и носимые технологии, такие как кардиомониторы, позволяют постоянно отслеживать функции сердца и жизненно важные параметры, позволяя врачам обнаруживать ранние признаки ухудшения и оперативно вмешиваться. Аналогичным образом, платформы телемедицины облегчают виртуальные консультации и мониторинг в режиме реального времени для пациентов с ХСН.
- Интеграция с цифровым здравоохранением обеспечивает такие функции, как сбор данных в режиме реального времени, прогнозная аналитика для раннего выявления риска и персонализированные корректировки лечения на основе показателей здоровья конкретного пациента. Например, некоторые передовые системы мониторинга используют алгоритмы ИИ для выявления аномальных моделей и оповещения медицинских работников о своевременном вмешательстве. Кроме того, возможности удаленного мониторинга обеспечивают пациентам удобство получения непрерывного ухода без частых посещений больницы.
- Бесшовная интеграция инструментов удаленного мониторинга с системами здравоохранения облегчает централизованное управление данными о пациентах и скоординированное обслуживание среди поставщиков медицинских услуг. Благодаря унифицированным платформам клиницисты могут контролировать прогрессирование заболевания, корректировать планы лечения и улучшать приверженность пациентов назначенным методам лечения, повышая общую эффективность лечения.
- Эта тенденция к более связанным, управляемым данными и ориентированным на пациента решениям в области здравоохранения коренным образом меняет управление застойной сердечной недостаточностью. Следовательно, компании разрабатывают передовые цифровые терапевтические средства и устройства мониторинга с такими функциями, как автоматические оповещения, предиктивная диагностика и интеграция с электронными медицинскими записями.
- Спрос на интегрированные цифровые решения в области лечения застойной сердечной недостаточности быстро растет как в развитых, так и в развивающихся регионах, поскольку системы здравоохранения все чаще отдают приоритет улучшенным результатам и экономически эффективным долгосрочным стратегиям лечения.
- Растущая интеграция мобильных медицинских приложений с носимыми устройствами позволяет лучше взаимодействовать с пациентами, отслеживать соблюдение режима приема лекарств и общаться в режиме реального времени с поставщиками медицинских услуг, поддерживая модели непрерывного ухода.
Динамика рынка застойной сердечной недостаточности
водитель
«Растущее бремя болезней и все более широкое применение передовых методов лечения»
- Растущая распространенность сердечно-сосудистых заболеваний и растущее глобальное бремя застойной сердечной недостаточности в сочетании с достижениями в вариантах лечения являются значительным фактором повышенного спроса на эффективные методы лечения ХСН.
- Например, в последние годы ведущие фармацевтические компании ввели новые классы лекарств, такие как ингибиторы SGLT2 и передовые комбинированные методы лечения, которые продемонстрировали улучшенную выживаемость и снижение риска госпитализации у пациентов с сердечной недостаточностью. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост рынка застойной сердечной недостаточности в прогнозируемый период.
- По мере того, как пациенты и поставщики медицинских услуг становятся более осведомленными о долгосрочных рисках, связанных с нелеченной сердечной недостаточностью, растет спрос на раннюю диагностику и эффективные решения для лечения заболеваний, что способствует принятию как фармакологических, так и аппаратных методов лечения.
- Кроме того, растущий акцент на профилактическом здравоохранении и лечении хронических заболеваний поощряет использование передовых диагностических решений и решений непрерывного мониторинга, поддерживая раннее вмешательство и улучшая результаты лечения пациентов.
- Доступность инновационных вариантов лечения, улучшенная система возмещения расходов в развитых регионах и увеличение инвестиций в здравоохранение являются ключевыми факторами, способствующими внедрению методов лечения застойной сердечной недостаточности на мировых рынках. Расширение доступа к здравоохранению в странах с развивающейся экономикой также способствует росту рынка.
- Увеличение клинической исследовательской деятельности и разработки лекарственных препаратов, ориентированных на сердечную недостаточность, ускоряют внедрение более эффективных и целенаправленных методов лечения на рынке.
- Растущие правительственные инициативы и программы общественного здравоохранения, направленные на снижение бремени сердечно-сосудистых заболеваний, еще больше поддерживают раннюю диагностику и расширяют доступ к вариантам лечения.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченная доступность в развивающихся регионах»
- Высокая стоимость, связанная с передовыми методами лечения застойной сердечной недостаточности, включая новую лекарственную терапию, имплантируемые устройства и долгосрочный уход, представляет собой серьезную проблему для более широкого проникновения на рынок. Поскольку CHF требует постоянного управления, финансовая нагрузка на пациентов и системы здравоохранения может быть существенной.
- Например, дорогостоящие методы лечения, такие как имплантируемые дефибрилляторы кардиовертера (ICD) и устройства сердечной ресинхронизации (CRT), часто недоступны для пациентов в регионах с низким и средним уровнем дохода, что ограничивает принятие лечения.
- Решение этих проблем, связанных с затратами, путем совершенствования политики здравоохранения, расширения страхового покрытия и разработки экономически эффективных альтернатив лечения имеет решающее значение для повышения доступности. Кроме того, неравенство в инфраструктуре здравоохранения и ограниченная доступность специализированных центров кардиологической помощи в отдельных регионах еще больше ограничивают своевременную диагностику и лечение.
- Хотя достижения в области технологий лечения продолжают улучшать результаты, доступность и доступность этих решений остаются ключевыми проблемами, особенно в развивающихся странах, где ресурсы здравоохранения ограничены.
- Преодоление этих проблем путем стратегического ценообразования, активизации правительственных инициатив и инвестиций в инфраструктуру здравоохранения будет иметь жизненно важное значение для обеспечения справедливого доступа и устойчивого роста на рынке застойной сердечной недостаточности.
- Жесткие процессы одобрения регулирующих органов и длительные сроки клинических испытаний для новых методов лечения могут задержать запуск продукта и ограничить доступность инновационных вариантов лечения.
- Низкая приверженность пациентов к долгосрочным схемам лечения и изменениям образа жизни создает проблему для эффективного лечения заболеваний и общих результатов лечения.
Как сегментируется рынок застойной сердечной недостаточности
Рынок сегментирован на основе типа, этапов, диагностики, лечения, пути введения, конечных пользователей и канала распределения.
- По типу
Исходя из типа, рынок застойной сердечной недостаточности сегментирован на систолическую сердечную недостаточность, диастолическую недостаточность, левостороннюю сердечную недостаточность и правостороннюю сердечную недостаточность. Сегмент систолической сердечной недостаточности доминировал на рынке с самой большой долей рынка в 43,2% в 2025 году, что обусловлено его более высокой глобальной распространенностью и устоявшимся клиническим признанием. Это состояние обычно связано с уменьшением фракции выброса, что делает его более часто диагностируемым и лечится в медицинских учреждениях. Врачи часто отдают приоритет систолической сердечной недостаточности из-за наличия стандартизированных рекомендаций по лечению и широкого спектра одобренных фармакологических методов лечения. Увеличение бремени ишемической болезни сердца и инфаркта миокарда еще больше способствует доминированию этого сегмента. Кроме того, постоянные достижения в области лекарственной терапии и вмешательства на основе устройств улучшили результаты лечения пациентов с систолической сердечной недостаточностью.
Ожидается, что в сегменте диастолической недостаточности будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует повышение осведомленности и улучшение диагностических возможностей. Диастолическая сердечная недостаточность, также известная как сердечная недостаточность с сохраненной фракцией выброса, все чаще признается в стареющих популяциях. Растущая распространенность сопутствующих заболеваний, таких как гипертония и диабет, способствует его быстрому росту. Достижения в области технологий визуализации и эхокардиографии позволяют более точно диагностировать это состояние. Кроме того, ожидается, что текущие исследования и клинические испытания, направленные на разработку целевых методов лечения, ускорят рост сегмента.
- По стадиям
На основе этапов рынок застойной сердечной недостаточности сегментирован на этапы I, II, III и IV. Сегмент II стадии доминировал на рынке с наибольшей долей выручки в 2025 году, что обусловлено большим количеством пациентов, диагностированных на ранней симптоматической стадии. На этом этапе у пациентов начинают проявляться легкие симптомы, побуждающие к врачебной консультации и началу лечения. Медицинские работники сосредоточены на стратегиях раннего вмешательства для предотвращения прогрессирования заболевания, что способствует увеличению спроса на терапию. Наличие эффективных лекарств и программ управления образом жизни также поддерживает доминирование сегмента. Кроме того, более активные инициативы по скринингу и повышению осведомленности приводят к более высоким показателям диагностики у пациентов II стадии.
Ожидается, что в сегменте III стадии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением прогрессирования нелеченных или плохо управляемых случаев. Пациенты на этой стадии испытывают более выраженные симптомы, требующие интенсивной медицинской помощи и контроля. Спрос на передовые методы лечения, включая комбинированные схемы лечения лекарственными средствами и аппаратные методы лечения, значительно выше в этой группе. Растущие госпитализации, связанные с запущенной сердечной недостаточностью, также способствуют росту сегмента. Кроме того, растущие инвестиции в специализированные учреждения кардиологической помощи способствуют улучшению лечения пациентов III стадии.
- По диагнозу
На основании диагноза рынок застойной сердечной недостаточности сегментирован на электрокардиограмму, эхокардиограмму, МРТ, стресс-тест, анализы крови, катетеризацию сердца и другие. Сегмент эхокардиограммы доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено его широким использованием в качестве основного диагностического инструмента при сердечной недостаточности. Он предоставляет подробную информацию о структуре и функции сердца, что позволяет точно оценить фракцию выброса и тяжесть заболевания. Клиницисты в значительной степени полагаются на эхокардиографию из-за ее неинвазивного характера и экономической эффективности. Растущая доступность передовых систем визуализации еще больше усиливает ее внедрение. Кроме того, его роль в постоянном мониторинге пациентов способствует устойчивому спросу.
Ожидается, что сегмент МРТ будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствуют его превосходные возможности визуализации и подробная характеристика тканей. Кардиологическая МРТ обеспечивает изображения высокого разрешения, которые помогают в точной диагностике и дифференцировке сердечных заболеваний. Растущий спрос на точную и раннюю диагностику стимулирует внедрение МРТ в сложных случаях. Технологические достижения и улучшение доступности еще больше способствуют расширению сегмента. Более того, увеличение применения МРТ при сердечно-сосудистых заболеваниях повышает его траекторию роста.
- Лечение
На основе лечения рынок застойной сердечной недостаточности сегментирован на лекарства и операции. Сегмент лекарств доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено его ролью в качестве лечения первой линии для большинства пациентов с сердечной недостаточностью. Обычно назначаемые препараты включают ингибиторы АПФ, бета-блокаторы, диуретики и новые классы лекарств, которые улучшают выживаемость и качество жизни. Широкая доступность и экономическая эффективность лекарств делают их предпочтительным выбором в медицинских учреждениях. Непрерывные инновации в фармакологической терапии еще больше укрепляют доминирование сегмента. Кроме того, долгосрочная зависимость от лекарств для лечения заболеваний способствует устойчивому спросу.
Ожидается, что в сегменте хирургии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением передовых хирургических вмешательств. Такие процедуры, как трансплантация сердца, имплантация желудочкового вспомогательного устройства и операции по восстановлению клапанов, становятся все более распространенными в тяжелых случаях. Растущее число пациентов с сердечной недостаточностью на продвинутой стадии подпитывает спрос на хирургическое лечение. Технологические достижения и улучшенные хирургические результаты способствуют принятию. Кроме того, увеличение доступности специализированных кардиоцентров способствует росту сегмента.
- По маршруту администрации
На основе пути введения рынок застойной сердечной недостаточности сегментирован на оральный, парентеральный и другие. Сегмент пероральных препаратов доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено удобством и широким использованием пероральных препаратов в долгосрочном лечении заболеваний. Пациенты предпочитают пероральную терапию из-за простоты введения и лучшего соблюдения. Большинство препаратов первой линии для лечения сердечной недостаточности доступны в пероральных препаратах, поддерживая их доминирование. Наличие общих альтернатив еще больше повышает доступность. Кроме того, текущие схемы лечения в значительной степени зависят от пероральных препаратов для устойчивого контроля заболеваний.
Ожидается, что в парентеральном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение использования в острых и тяжелых случаях. Внутривенная терапия обычно вводится в больничных условиях для быстрого управления симптомами. Растущее число госпитализаций для острых эпизодов сердечной недостаточности стимулирует спрос на сегменты. Достижения в разработке инъекционных лекарственных препаратов еще больше способствуют росту. Кроме того, необходимость немедленного терапевтического действия в критических условиях повышает важность парентерального введения.
- конечными пользователями
На основе конечных пользователей рынок застойной сердечной недостаточности сегментирован на больницы, центры по уходу на дому, специализированные центры и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено большим объемом госпитализаций пациентов и наличием передовых лечебных учреждений. Больницы служат основными центрами диагностики, лечения и лечения сердечной недостаточности. Наличие квалифицированных специалистов в области здравоохранения и доступ к передовым диагностическим инструментам также способствуют доминированию сегмента. Кроме того, увеличение числа неотложных случаев и хирургических процедур способствует увеличению притока пациентов.
Ожидается, что в сегменте услуг по уходу на дому будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим предпочтением лечения заболеваний на дому. Пациенты с хронической сердечной недостаточностью все чаще выбирают домашний уход для сокращения посещений больниц. Внедрение устройств дистанционного мониторинга и телемедицинских услуг поддерживает эту тенденцию. Экономическая эффективность и улучшенный комфорт пациентов способствуют дальнейшему росту сегмента. Кроме того, старение населения способствует увеличению спроса на услуги по уходу на дому.
- Дистрибьюторский канал
На основе канала распространения рынок застойной сердечной недостаточности сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовал большой объем рецептов, полученных в больницах. Пациенты, проходящие лечение или госпитализацию, в основном полагаются на аптеки для немедленного доступа к лекарствам. Наличие специализированных препаратов и экспертных рекомендаций еще больше укрепляет этот сегмент. Кроме того, интеграция с больничными системами обеспечивает эффективное распределение лекарств.
Ожидается, что сегмент онлайн-аптек будет иметь самые высокие темпы роста с 2026 по 2033 год, чему способствует растущее внедрение цифровых медицинских платформ. Пациенты все чаще обращаются к онлайн-каналам для удобного доступа к лекарствам и услугам доставки на дом. Рост электронной коммерции и цифровых платежных систем поддерживает эту тенденцию. Конкурентное ценообразование и более широкая доступность продукта еще больше повышают привлекательность сегмента. Кроме того, растущее проникновение в Интернет и использование смартфонов ускоряют расширение онлайн-аптек.
В каком регионе самая большая доля рынка сердечной недостаточности
- Северная Америка доминировала на рынке застойной сердечной недостаточности с самой большой долей дохода в 40,01% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических и медицинских компаний.
- Пациенты и поставщики медицинских услуг в регионе уделяют первоочередное внимание ранней диагностике, эффективному лечению заболеваний и доступу к инновационным методам лечения, таким как новые классы лекарств и технологии дистанционного мониторинга.
- Это широкое внедрение также поддерживается передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических и медицинских компаний, установив комплексную помощь при сердечной недостаточности в качестве ключевого направления в больницах и специализированных центрах.
Американский рынок застойной сердечной недостаточности
Рынок застойной сердечной недостаточности в США занял самую большую долю дохода в 81% в 2025 году в Северной Америке, чему способствовала высокая распространенность сердечно-сосудистых заболеваний и растущее внедрение передовых решений для лечения. Пациенты все чаще отдают приоритет ранней диагностике и эффективному лечению заболеваний с помощью инновационных методов лечения и систем мониторинга. Растущее предпочтение дистанционного мониторинга пациентов в сочетании с высоким спросом на персонализированные подходы к лечению и интеграцию цифрового здравоохранения способствует дальнейшему развитию рынка. Более того, все более широкое внедрение передовых терапевтических средств и интеграция технологий здравоохранения вносят значительный вклад в расширение рынка.
Европейский рынок застойной сердечной недостаточности
Европейский рынок застойной сердечной недостаточности, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом из-за растущего бремени сердечно-сосудистых заболеваний и растущей потребности в передовых вариантах лечения. Увеличение стареющего населения в сочетании с растущей осведомленностью в области здравоохранения способствует принятию эффективных решений для лечения сердечной недостаточности. Европейских пациентов также привлекают улучшенные медицинские услуги и возможности ранней диагностики. Регион переживает значительный рост в больницах, специализированных центрах и учреждениях по уходу на дому, при этом лечение ХСН включается как в обычные программы ухода, так и в специализированные программы лечения.
Британский рынок застойной сердечной недостаточности Insight
Ожидается, что рынок застойной сердечной недостаточности в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено увеличением распространенности сердечных заболеваний и сильным акцентом на улучшение результатов лечения пациентов. Кроме того, обеспокоенность по поводу бремени хронических заболеваний побуждает как пациентов, так и поставщиков медицинских услуг принимать передовые решения для лечения и мониторинга. Ожидается, что акцент Великобритании на внедрение цифрового здравоохранения наряду с хорошо налаженной инфраструктурой здравоохранения продолжит стимулировать рост рынка.
Германия Застойный рынок сердечной недостаточности
Ожидается, что в течение прогнозируемого периода рынок застойной сердечной недостаточности в Германии будет расширяться со значительным CAGR, чему будет способствовать повышение осведомленности о здоровье сердечно-сосудистой системы и спрос на технологически продвинутые решения для лечения. Хорошо развитая система здравоохранения Германии в сочетании с ее акцентом на медицинские инновации и исследования способствует внедрению передовых методов лечения, особенно в больницах и специализированных клиниках. Интеграция цифровых медицинских решений с уходом за пациентами также становится все более распространенной, при этом предпочтение отдается эффективному и высококачественному лечению в соответствии с местными стандартами здравоохранения.
Азиатско-Тихоокеанский рынок застойной сердечной недостаточности
Рынок застойной сердечной недостаточности в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний, ростом расходов на здравоохранение и улучшением доступа к медицинским услугам в таких странах, как Китай, Япония и Индия. Растущее внимание региона к ранней диагностике и лечению хронических заболеваний, поддерживаемое правительственными инициативами в области здравоохранения, стимулирует внедрение методов лечения ХСН. Кроме того, по мере укрепления инфраструктуры здравоохранения и расширения доступа к передовым методам лечения доступность и доступность вариантов лечения улучшаются для более широкого круга пациентов.
Японский рынок застойной сердечной недостаточности
Рынок застойной сердечной недостаточности в Японии набирает обороты из-за старения населения страны, развитой системы здравоохранения и сильного внимания к лечению заболеваний. На японском рынке большое внимание уделяется ранней диагностике и эффективному лечению, а внедрение методов лечения ХСН обусловлено увеличением числа пожилых пациентов. Интеграция передовых диагностических инструментов и систем мониторинга способствует росту. Кроме того, быстро стареющее население Японии, вероятно, подстегнет спрос на долгосрочные, эффективные и доступные решения для лечения сердечной недостаточности как в больницах, так и на дому.
Индийский рынок застойной сердечной недостаточности
Рынок застойной сердечной недостаточности в Индии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большим количеством пациентов в стране, увеличением распространенности сердечно-сосудистых заболеваний и улучшением доступа к здравоохранению. Индия является одним из самых быстрорастущих рынков для лечения хронических заболеваний, и лечение ХСН становится все более доступным в больницах, клиниках и учреждениях по уходу на дому. Стремление к укреплению инфраструктуры здравоохранения и повышению осведомленности наряду с доступностью экономически эффективных вариантов лечения являются ключевыми факторами, стимулирующими рынок в Индии.
Каковы основные компании на рынке застойной сердечной недостаточности
Индустрия застойной сердечной недостаточности в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Merck & Co., Inc. (США)
- Компания Bristol-Myers Squibb(США)
- AstraZeneca PLC (Великобритания)
- Pfizer Inc.(США)
- Компания Novartis AG(Швейцария)
- Bayer AG (Германия)
- Эли Лилли и компания(США)
- Amgen Inc. (США)
- Компания Behringer Ingelheim International GmbH(Германия)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Novo Nordisk A/S (Дания)
- Санофи (Франция)
- GSK plc (Великобритания)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Medtronic (Ирландия)
- Эбботт (США)
- Бостонская научная корпорация (США)
- BIOTRONIK SE & Co. KG (Германия)
- Terumo Corporation (Япония)
Каковы последние события на мировом рынке сердечной недостаточности
- В ноябре 2025 года Alnylam Pharmaceuticals получила положительную рекомендацию от британского органа здравоохранения для своего препарата Amvuttra (вутрисиран) для лечения транстиретин-амилоидоза с кардиомиопатией, состоянием, приводящим к сердечной недостаточности. Терапия работает за счет сокращения производства болезнетворных белков, что представляет собой сдвиг в сторону лечения на основе РНК и инновационных механизмов действия в управлении сердечной недостаточностью.
- В июле 2025 года Bayer объявила, что FDA США одобрило KERENDIA® (финеренон) для лечения пациентов с сердечной недостаточностью с фракцией выброса левого желудочка ≥40%, расширив его показания за пределы хронического заболевания почек и отметив значительное продвижение в терапии сердечной недостаточности. Одобрение было поддержано испытанием FINEARTS-HF, которое продемонстрировало снижение сердечно-сосудистой смерти и сердечной недостаточности, позиционируя мелренон как новый столп в комплексном лечении сердечной недостаточности.
- В апреле 2025 года Bayer объявила о планах запустить Beyonttra (акорамидис), новую терапию, направленную на сердечную недостаточность, связанную с транстиретинамилоидозом, с потенциалом блокбастера, превышающим 1 миллиард долларов США в годовых продажах. Это развитие подчеркивает растущее внимание к специализированным и специфичным для заболевания методам лечения, устраняющим основные причины сердечной недостаточности.
- В августе 2024 года Eli Lilly сообщил о положительных результатах клинических испытаний, показывающих, что его препарат тирзепатид значительно снижает риск госпитализации, связанной с сердечной недостаточностью, и сердечно-сосудистой смерти на 38% у пациентов с ожирением. Этот прорыв подчеркивает растущую роль метаболических методов лечения и снижения веса в профилактике и лечении сердечной недостаточности, особенно у пациентов с коморбидными состояниями.
- В апреле 2024 года Abbott Laboratories получила одобрение FDA для своего устройства TriClip, минимально инвазивной системы восстановления транскатетерного клапана, предназначенной для лечения трикуспидальной регургитации, основной причины сердечной недостаточности. Устройство предлагает менее инвазивную альтернативу операции на открытом сердце, повышая безопасность пациентов и расширяя возможности интервенционного лечения заболеваний, связанных с сердечной недостаточностью.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











