



Сегментация глобального потребительского кредитного рынка по типу (возобновляемый кредит и невозобновляемый кредит), типу обслуживания (кредитные услуги и услуги по поддержке программного обеспечения и ИТ), поставщику (банки, финансовые компании, кредитные союзы и финтех-компании), конечному пользователю (наемные работники и владельцы бизнеса) Отраслевые тенденции и прогноз до 2033 года
Каков размер потребительского кредитного рынка и темпы роста
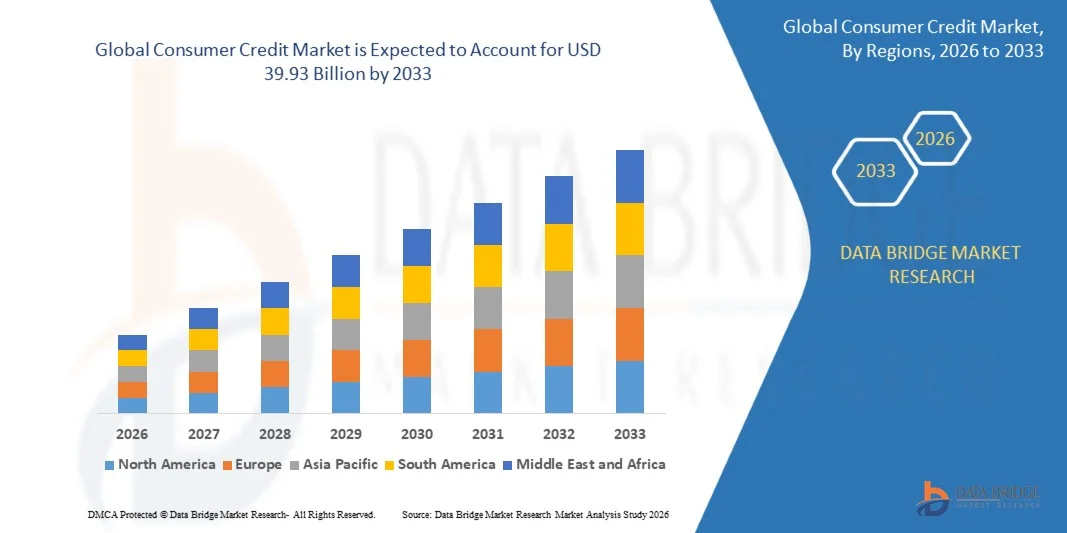
- Согласно анализу Data Bridge Market Research, потребительский кредитный рынок оценивался как рыночный.14,50 млрд долларов в 2025 годуи, по прогнозам, достигнет39,93 млрд долларов к 2033 годуРастущий в aCAGR 13,50% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный ростом потребительских расходов, расширением доступа к цифровым финансовым услугам, увеличением принятия кредитных карт и покупок в рассрочку, а также растущей доступностью гибких кредитных продуктов через банки, финтех-компании и другие финансовые учреждения.
- Растущая цифровизация банковского дела и платежей в сочетании с быстрым внедрением услуг «покупай сейчас плати позже», альтернативных платформ кредитования и кредитной оценки, основанной на ИИ, побуждает потребителей получать доступ к кредитам по более быстрым и удобным каналам. Цифровое кредитование и более широкая финансовая интеграция расширяют доступ потребителей к личным кредитам, возобновляемым кредитам и другим финансовым продуктам на развитых и развивающихся рынках.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 14,50 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 39,93 млрд долларов США
- Прогноз CAGR (2026–2033): 13,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы потребительского кредитного рынка
- Северная Америка доминировала на рынке потребительских кредитов с самой большой долей дохода в 35,0% в 2025 году, поддерживаемой зрелой финансовой инфраструктурой, высоким проникновением кредитных карт, сильными потребительскими расходами и установленными кредитными учреждениями.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 12,15% с 2026 по 2033 год, чему способствуют растущая финансовая доступность, растущее проникновение смартфонов, быстрое внедрение цифровых кошельков и встроенных кредитов и расширение потребительского кредитования в странах с развивающейся экономикой.
- Невозобновляемый кредитный сегмент возглавил рынок с долей 60,0% в 2025 году, что обусловлено широким использованием личных кредитов, автокредитов, кредитов на образование и других продуктов финансирования на основе рассрочки.
- Револьверный кредит является самым быстрорастущим типом, прогнозируемым для регистрации CAGR в 8,0%, что отражает всплеск принятия кредитных карт, гибких кредитных линий и цифровых платежных решений для заимствований.
- Сегмент кредитных услуг доминировал в категории услуг с долей выручки 56,0% в 2025 году, что обусловлено широким спросом на потребительское кредитование, услуги кредитных карт, личные кредиты и другие финансовые решения.
- На долю банков и финансовых компаний в 2025 году пришлось 71,6% рынка, чему способствовали обширные клиентские базы, развитая инфраструктура кредитования, высокая доступность капитала и диверсифицированные потребительские кредитные портфели.
- Сегмент финтех-компаний является самой быстрорастущей категорией поставщиков с CAGR 10,1%, что обусловлено быстрой цифровизацией, альтернативным кредитным рейтингом, автоматизированным андеррайтингом и мобильными платформами кредитования.
Сфера охвата и сегментация рынка потребительских кредитов
|
Атрибуты |
Потребительский кредит Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке потребительских кредитов
- Потребительские кредиторы все чаще внедряют цифровое кредитное происхождение и андеррайтинг на основе искусственного интеллекта для ускорения одобрения, персонализации предложений, снижения затрат на обработку и расширения доступа к заемщикам с ограниченными традиционными кредитными историями.
- Например, в ноябре 2025 года True Balance анонсировала кредитную платформу на базе ИИ, анализирующую более 90 000 альтернативных источников данных, включая SMS, банковские выписки и поведенческие сигналы.
- Альтернативные данные банковских транзакций, коммунальных платежей, мобильной активности и транзакций электронной коммерции все чаще включаются в модели оценки кредитов для оценки заемщиков за пределами обычной информации на основе бюро.
- Buy Now, Pay Later (BNPL) и встроенный кредит также расширяются, поскольку потребители все чаще предпочитают гибкое финансирование в точках продаж, интегрированное непосредственно в платформы электронной коммерции, платежей и цифровых кошельков.
- Например, в июне 2026 года Федеральная резервная система подсчитала, что поставщики BNPL создали продукты потребительского кредитования на сумму почти 160 миллиардов долларов США, причем на долю продуктов с оплатой в четыре раза приходится примерно половина выпуска, что свидетельствует о растущей важности гибкого цифрового кредита.
- Поскольку кредиторы все чаще объединяют искусственный интеллект, альтернативные данные, открытый банкинг и встроенное финансирование, цифровизация, как ожидается, останется определяющей тенденцией в потребительском кредитовании, улучшая удобство и расширяя доступ, требуя более сильных механизмов ответственного кредитования и защиты потребителей.
Каковы основные драйверы потребительского кредитного рынка
- Рост потребительских расходов, расширение финансовой интеграции, расширение цифровых платежей и растущий спрос на личное финансирование значительно увеличивают спрос на потребительские кредиты в развитых и развивающихся странах.
- Например, в мае 2026 года Министерство финансов Индии сообщило, что личные кредиты выросли на 16,2% в 2025-26 финансовом году, ускорившись с 11,7% в предыдущем году, чему способствовал высокий спрос на кредиты на транспортные средства, обеспеченные золотом и связанные с жильем.
- Быстрое расширение смартфонов, цифрового банкинга, финтех-платформ и автоматизированной оценки кредитов позволяет кредиторам предоставлять более быстрые разрешения и достигать потребителей, которые могут иметь ограниченный доступ к традиционным банковским каналам.
- Растущее внедрение BNPL и других гибких продуктов финансирования еще больше усиливает спрос на потребительские кредиты, позволяя потребителям распределять платежи и получать доступ к финансированию непосредственно во время покупок.
- Например, в январе 2025 года CFPB сообщил, что более одной пятой потребителей с кредитной историей США использовали BNPL в 2022 году, в то время как более трех пятых заемщиков BNPL держали несколько одновременных кредитов BNPL.
- Поскольку потребительские расходы, цифровая финансовая инфраструктура, внедрение финтеха и гибкие варианты финансирования продолжают расширяться, ожидается, что эти факторы будут поддерживать спрос на потребительские кредиты и поддерживать более широкое проникновение кредитов на развивающихся и развитых рынках.
Какие факторы влияют на рост рынка потребительских кредитов
- Рост задолженности заемщиков, более высокое бремя погашения и увеличение кредитных просрочек могут сдерживать рост потребительского кредитования, ослабляя возможности погашения и поощряя кредиторов ужесточать стандарты андеррайтинга.
- Например, в августе 2024 года CFPB сообщил, что уровень просроченной задолженности по кредитным картам в США вырос выше уровня 2019 года, причем самый резкий рост среди потребителей в возрасте 30-49 лет указывает на растущее давление на погашение, которое может сделать кредиторов более осторожными в отношении продления потребительского кредита.
- Быстрое принятие BNPL также может увеличить риски погашения и чрезмерной задолженности, когда потребители имеют несколько кредитов одновременно, особенно среди заемщиков с более слабым кредитным профилем и ограниченными финансовыми возможностями.
- Нормативные требования, обязательства по ответственному кредитованию, риски мошенничества и проблемы, связанные с конфиденциальностью альтернативных данных, могут еще больше увеличить затраты на соблюдение и усложнить расширение цифровых продуктов потребительского кредитования.
- Например, в январе 2025 года CFPB обнаружил, что примерно 63% заемщиков BNPL выдавали несколько одновременных кредитов, в то время как 33% заимствовали у нескольких кредиторов BNPL, подчеркивая риск перерасхода потребителей и стресса погашения по мере расширения гибкого цифрового кредита.
- Поскольку долговое давление домашних хозяйств, риски просрочки, укладка кредитов, проблемы мошенничества и контроль со стороны регулирующих органов продолжают бросать вызов кредиторам, более сильное андеррайтинг, прозрачное ценообразование, ответственное кредитование и эффективное управление кредитными рисками по-прежнему будут иметь важное значение для устойчивого роста рынка потребительских кредитов.
Как сегментируется рынок потребительских кредитов
Рынок потребительских кредитов сегментирован на основе типа, типа услуги, поставщика и конечного пользователя.
- По типу
По типу потребительский кредитный рынок сегментируется на возобновляемый кредит и невозобновляемый кредит. Невозобновляемый кредитный сегмент доминировал на рынке с долей в 60,0% в 2025 году, благодаря широкому использованию личных займов, автокредитов, кредитов на образование и других финансовых продуктов на основе рассрочки. Невозобновляемый кредит предоставляет потребителям предсказуемые графики погашения и фиксированные условия заимствования, что делает его пригодным для финансирования крупных покупок и запланированных расходов. Банки и финансовые учреждения широко предлагают продукты на основе рассрочки, поскольку они обеспечивают структурированное погашение и более четкую оценку кредитного риска. Увеличение потребительского спроса на финансирование транспортных средств, образование, расходы на жилье и личные кредиты поддерживает спрос на этот вид кредита.
Прогнозируется, что в течение прогнозируемого периода оборотный кредитный сегмент зафиксирует самый быстрый рост на уровне CAGR 8,0%, что обусловлено растущим внедрением кредитных карт, гибких кредитных линий и решений для заимствований, связанных с цифровыми платежами. Возобновляемый кредит позволяет потребителям неоднократно получать доступ к доступному кредиту без подачи заявки на новый кредит после каждого погашения. Растущая активность электронной коммерции и цифровые платежи увеличивают удобство и частоту использования возобновляемого кредита. Финансовые учреждения также внедряют вознаграждения, персонализированные кредитные продукты и гибкие варианты погашения, чтобы стимулировать принятие потребителей. Расширение интеграции кредитных средств с мобильным банковским обслуживанием и цифровыми кошельками еще больше повышает доступность. Расширение встроенных кредитных и гибких вариантов оплаты создает дополнительный спрос на возобновляемые заимствования.
- Тип обслуживания
По типу обслуживания потребительский кредитный рынок подразделяется на кредитные услуги и услуги программного обеспечения и ИТ-поддержки. Сегмент кредитных услуг доминировал на рынке с долей в 56,0% в 2025 году, чему способствовал обширный спрос на потребительское кредитование, услуги кредитных карт, личные кредиты и другие финансовые решения. Кредитные услуги составляют основу экосистемы потребительского кредитования, позволяя людям получать финансирование для покупок, чрезвычайных ситуаций, образования, автомобилей и других расходов. Банки, финансовые компании и финтех-кредиторы постоянно расширяют свои потребительские кредитные портфели, чтобы привлечь спрос на займы. Расширение финансовой интеграции приводит к включению большего числа людей в официальные кредитные системы. Цифровые приложения и процессы утверждения также делают кредитные услуги более быстрыми и доступными.
Ожидается, что сегмент программного обеспечения и услуг ИТ-поддержки будет наблюдать самый быстрый рост на уровне 13,5% в течение прогнозируемого периода, что обусловлено увеличением цифровизации кредитного происхождения, андеррайтинга, обслуживания и управления рисками. Кредиторы инвестируют в передовое программное обеспечение для автоматизации кредитного скоринга, обнаружения мошенничества, обработки кредитов и привлечения клиентов. Искусственный интеллект и машинное обучение все чаще включаются в платформы кредитования для анализа больших объемов данных потребителей. Облачная инфраструктура позволяет финансовым учреждениям масштабировать операции цифрового кредитования при одновременном снижении сложности развертывания технологий. Аналитика в режиме реального времени и автоматизированное принятие решений также повышают скорость и точность одобрения кредитов. Растущие нормативные требования побуждают кредиторов укреплять технологическое соответствие и управление рисками.
- Поставщик
На базе провайдера рынок потребительского кредитования сегментируется на банки, финансовые компании, кредитные союзы и финтех-компании. Сегмент банков и финансовых компаний доминировал на рынке с долей 71,6% в 2025 году, поддерживаемый обширными базами клиентов, развитой инфраструктурой кредитования, высокой доступностью капитала и диверсифицированными портфелями потребительских кредитов. Банки и финансовые компании предоставляют широкий спектр продуктов, включая кредитные карты, личные кредиты, автокредиты и кредитные линии. Установленные отношения с потребителями позволяют кредиторам использовать существующую финансовую информацию для оценки кредита и персонализированных предложений. Нормативно-правовые рамки и установленные системы управления рисками также укрепляют доверие потребителей к традиционным кредиторам. Растущее внедрение цифрового банкинга позволяет существующим поставщикам предоставлять потребительские кредиты через мобильные и онлайн-каналы.
Сегмент финтех-компаний, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 10,1% в течение прогнозируемого периода, что обусловлено быстрой цифровизацией, альтернативным кредитным рейтингом, автоматизированным андеррайтингом и мобильными платформами кредитования. Финтех-кредиторы могут обеспечить более быстрые решения по кредитам, используя искусственный интеллект, машинное обучение и альтернативные потребительские данные. Их цифровые модели снижают зависимость от физических ветвей и упрощают процесс применения для потребителей. Финтех-компании также расширяют доступ к кредитам среди молодых потребителей и лиц с ограниченной традиционной кредитной историей. Встроенное кредитование и решения «купи сейчас плати позже» создают дополнительные возможности для финтех-провайдеров в экосистемах электронной коммерции и цифровых платежей. Партнерство между финтех-компаниями и традиционными финансовыми институтами еще больше расширяет возможности распределения и финансирования.
- Конечный пользователь
На базе конечного потребителя рынок потребительского кредитования сегментирован на наемных работников и владельцев бизнеса. Сегмент наемных работников доминировал на рынке в 2025 году с долей рынка 65,0%, чему способствовали стабильные потоки доходов, которые улучшают платежеспособность и кредитоспособность заемщиков. Наемные потребители обычно используют личные кредиты, кредитные карты, автокредиты и другие финансовые продукты для покрытия расходов, связанных с домашним хозяйством и образом жизни. Регулярный доход также позволяет финансовым учреждениям легче оценивать способность к погашению за счет заработной платы и записей о занятости. Расширение доступа к цифровым банковским услугам и финансовым услугам, связанным с заработной платой, еще больше повышает доступность кредитов для наемных работников. Растущие потребительские расходы на автомобили, образование, расходы на жилье, поездки и потребительские товары поддерживают спрос на заимствования в этой группе.
Ожидается, что в течение прогнозируемого периода сегмент владельцев бизнеса продемонстрирует самый быстрый рост на уровне CAGR 8,0%, чему будет способствовать растущий спрос на гибкое финансирование среди предпринимателей и самозанятых потребителей. Владельцы бизнеса могут использовать потребительские кредитные продукты для управления личной ликвидностью, расходами домохозяйств и краткосрочными финансовыми потребностями наряду с потребностями в денежных потоках, связанными с бизнесом. Расширение цифровых кредиторов улучшает доступ к финансированию для предпринимателей, которые могут иметь ограниченный доступ к обычным банковским услугам. Альтернативная кредитная оценка с использованием истории транзакций и цифровых финансовых данных также помогает кредиторам оценивать самозанятых заемщиков. Растущее предпринимательство и расширение малого и микробизнеса увеличивают число потребителей, нуждающихся в гибких финансовых решениях. Платформы Fintech внедряют индивидуальные продукты кредитования и более быстрые цифровые разрешения для обслуживания этой группы клиентов.
В каком регионе самая большая доля рынка потребительских кредитов
- Северная Америка доминировала на рынке потребительских кредитов с самой большой долей дохода в 35,0% в 2025 году, поддерживаемой зрелой финансовой инфраструктурой, высоким проникновением кредитных карт, сильными потребительскими расходами и установленными кредитными учреждениями.
- Регион также выигрывает от широкого внедрения цифровых кредитных платформ, гибких кредитных продуктов и услуг BNPL, наряду с постоянными инновациями в технологиях кредитного скоринга и кредитования. Активное участие банков, финтех-компаний и других финансовых институтов продолжает укреплять лидерство Северной Америки на мировом рынке потребительских кредитов.
Американский рынок потребительских кредитов Insight
Рынок потребительских кредитов США демонстрирует сильный рост из-за роста потребительских расходов, широкого использования кредитных карт и растущего внедрения цифровых кредитных платформ. Зрелая банковская экосистема страны, наряду с растущей доступностью личных кредитов, услуг BNPL и других гибких кредитных продуктов, стимулирует спрос в различных потребительских сегментах. Кроме того, растущая интеграция кредитной оценки на основе искусственного интеллекта, альтернативных данных и цифровых технологий андеррайтинга поддерживает более быстрые кредитные решения и расширяет доступ к потребительскому финансированию.
Азиатско-Тихоокеанский рынок потребительских кредитов
Ожидается, что на рынке потребительского кредитования Азиатско-Тихоокеанского региона будет наблюдаться быстрый рост, обусловленный ростом финансовой интеграции, расширением экосистем цифровых платежей и растущим внедрением мобильного кредитования в таких странах, как Китай, Индия и Япония. Растущий спрос на персональные кредиты, кредитные карты, услуги BNPL и другие цифровые кредитные продукты поддерживает расширение регионального рынка. Кроме того, растущее использование финтех-платформ, альтернативного кредитного скоринга и цифровых банковских услуг улучшает доступ к финансированию и ускоряет внедрение потребительского кредитования во всем регионе.
Японский рынок потребительских кредитов Insight
Рынок потребительского кредитования в Японии демонстрирует устойчивый рост благодаря растущему внедрению цифровых финансовых услуг, расширению безналичных платежных систем и увеличению спроса на удобные решения для потребительского финансирования. Банки, финтех-компании и другие финансовые учреждения все чаще внедряют цифровые платформы кредитования и передовые технологии оценки кредитов для улучшения доступа клиентов и эффективности кредитования. Кроме того, растущая интеграция мобильных платежей, онлайн-банкинга и кредитной оценки, основанной на данных, способствует развитию потребительского кредитного рынка Японии.
Китайский рынок потребительских кредитов Insight
Рынок потребительского кредитования Китая быстро растет, чему способствуют расширение цифровых финансовых услуг, рост потребительских расходов и растущее внедрение онлайн-платформ кредитования. Растущее использование мобильных платежей, цифровых кошельков и финтех-кредитных решений в приложениях для розничной торговли и электронной коммерции значительно повышает спрос на рынке. Кроме того, усиление интеграции искусственного интеллекта, альтернативных данных и автоматизированной оценки кредитов повышает эффективность кредитования и расширяет доступ к потребительскому финансированию, позиционируя Китай как один из ключевых рынков роста потребительского кредитования во всем мире.
Потребительский кредитный рынок Великобритании Insight
Рынок потребительского кредитования в Великобритании переживает устойчивый рост, чему способствует растущее внедрение цифровых банковских услуг, кредитных карт, личных кредитов и гибких платежных решений. Увеличение инвестиций в инфраструктуру финтеха и растущий спрос на удобное, доступное в цифровом виде финансирование способствуют росту рынка. Кроме того, интеграция кредитной оценки на основе ИИ, автоматизированного андеррайтинга и открытых банковских технологий повышает эффективность кредитования и доступ клиентов, позиционируя Великобританию как ключевой инновационный центр в индустрии потребительского кредитования.
Немецкий рынок потребительских кредитов Insight
Рынок потребительских кредитов Германии неуклонно расширяется благодаря хорошо развитой банковской инфраструктуре страны, растущему внедрению цифровых финансовых услуг и растущему спросу на гибкие решения для потребительского финансирования. Банки, финтех-компании и поставщики финансовых услуг все чаще используют цифровые платформы кредитования, автоматизированную оценку кредитов и технологии, основанные на данных, для улучшения процессов кредитования и опыта клиентов. Постоянные достижения в области цифровых платежей, открытого банковского дела и оценки кредитов с использованием искусственного интеллекта, наряду с сильным акцентом на безопасные финансовые услуги, еще больше стимулируют рост рынка в Германии.
Какие компании являются ведущими на рынке потребительских кредитов
Индустрию потребительского кредитования в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- JPMorgan Chase & Co(США)
- Корпорация Bank of America(США)
- Citigroup Inc.(США)
- Wells Fargo & Company(США)
- Capital One Services, LLC(США)
- American Express Company (США)
- U.S. Bank (США)
- PNC Financial Services Group, Inc. (США)
- Truist Financial Corporation (США)
- Synchrony Financial (США)
- Ally Financial Inc. (США)
- SoFi Technologies, Inc. (США)
- Affirm Holdings, Inc. (США)
- PayPal Holdings, Inc. (США)
- LendingClub Corporation (США)
- OneMain Holdings, Inc. (США)
- Barclays (Великобритания)
- HSBC Holdings plc (Великобритания)
- Lloyds Banking Group PLC (Великобритания)
- Klarna Bank AB (Швеция)
Каковы последние тенденции на рынке потребительских кредитов
- В сентябре 2025 года CRED объявила о запуске новой кобрендинговой кредитной карты в партнерстве с IndusInd Bank и RuPay, включая премиальную 18-каратную позолоченную карту для избранных пользователей. Запуск демонстрирует растущую интеграцию финтех-платформ с установленными банками и карточными сетями для разработки дифференцированных продуктов потребительского кредитования.
- В июне 2025 года Citizens Financial Group запустила новый пакет кредитных карт Mastercard, предназначенный для предоставления клиентам более широкого выбора между различными расходами и финансовыми потребностями. Новый портфель был позиционирован вокруг простоты, финансовой стабильности и вознаграждений, ориентированных на клиента, укрепления предложения потребительских кредитных карт граждан и демонстрации продолжающихся инноваций в традиционном возобновляемом кредитном продукте.
- В августе 2025 года Банк Махараштры в партнерстве с SBI Card запустил новый портфель кредитных карт, состоящий из трех вариантов, предназначенных для предоставления клиентам дифференцированных вознаграждений и выгод от покупок. Запуск расширяет предложения потребительских кредитных карт банков и усиливает доступность кобрендинговых кредитных продуктов в нескольких сегментах клиентов.
- В октябре 2024 года Apple расширила Apple Pay, добавив Klarna в качестве опции Buy Now, Pay Later, что позволило потребителям разделить покупки на четыре беспроцентных взноса. Разработка последовала за добавлением Affirm в Apple Pay и расширением доступа к потребительскому финансированию на основе BNPL через крупную экосистему цифровых платежей.
- В июне 2022 года Gap Inc. запустила новую программу кредитных карт в партнерстве с Barclays и Mastercard в рамках своей Gap Inc. Программа вознаграждений. Программа ввела новые льготы по потребительским кредитным картам, связанные с экосистемой лояльности ритейлера, и включила компонент социального воздействия, позволяющий членам жертвовать баллы вознаграждения по выбранным причинам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











