


Global Control Unit in Vehicle Infotainment Market, By Form (Embedded, Tethered, and Integrated), Fit Type (OE Fitted and Aftermarket), Location (Front RoW и Rear RoW), Connectivity (3G, 4G, 5G, Bluetooth и Wi-Fi), Operating System (Linux, Qnx, Microsoft и Os-Others), Service (Entertainment Services, Navigation Services, E-Call, Vehicle Diagnostics, and Others), Alternate Fuel Vehicle (Battery Electric Vehicle, Hybrid Electric Vehicle, and Plug-in Hybrid Electric Vehicle), Vehicle Type (Passenger Car, Light Commercial Vehicle, and Heavy Commercial Vehicle), Installation (OEM и Aftermarket) Отраслевые тенденции и прогноз до 2033 года
Что такое блок управления в размере и обзоре рынка информационно-развлекательных автомобилей
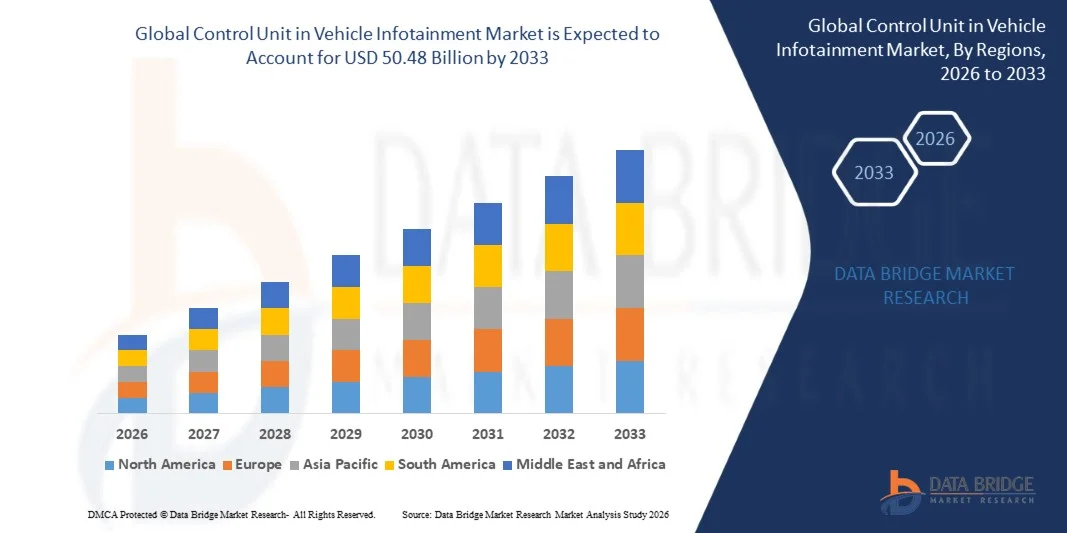
Анализ рынка Data Bridge Market Research Блок управления на информационно-развлекательном рынке транспортных средств был оценен в24,25 млрд долларов в 2025 годуи, по прогнозам, достигнет50,48 млрд долларов к 2033 годуРастущий в aCAGR 9,60% с 2026 по 2033 годНа рынке наблюдается устойчивое расширение, обусловленное быстрой интеграцией передовых информационно-развлекательных систем, растущим потребительским спросом на подключенные транспортные средства и растущим внедрением интеллектуальных архитектур кабины пилотов на пассажирских и коммерческих транспортных средствах.
Растущее проникновение электрических и автономных транспортных средств, наряду с растущим спросом на бесшовную связь, голосовые элементы управления и навигационные системы в режиме реального времени, значительно ускоряет внедрение передовых информационно-развлекательных блоков управления. Автопроизводители все чаще внедряют высокопроизводительные контроллеры доменов для унификации функций аудио, видео, навигации и подключения, заменяя традиционные распределенные электронные системы управления централизованными вычислительными платформами, которые улучшают пользовательский опыт, эффективность системы и обновление программного обеспечения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 24,25 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 50,48 млрд долларов США
- Прогноз CAGR (2026–2033): 9,60%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Ключевые тенденции рынка и перспективы
- Северная Америка доминировала на информационно-развлекательном рынке транспортных средств с самой большой долей дохода 32,35% в 2025 году, чему способствовало высокое проникновение подключенных транспортных средств, сильное присутствие ведущих автомобильных OEM-производителей и быстрое внедрение передовых цифровых кабин пилотов и информационно-развлекательных систем.
- Сегмент Embedded возглавил рынок с долей 46% в 2025 году, что обусловлено сильной интеграцией OEM, высокой надежностью системы и ее способностью управлять несколькими информационно-развлекательными функциями и функциями подключения в единой архитектуре аппаратного и программного обеспечения.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 10,1% с 2026 по 2033 год, чему способствуют рост производства автомобилей, ускорение внедрения электромобилей и увеличение спроса на интеллектуальные подключенные информационно-развлекательные системы в Китае, Индии, Японии и Южной Корее.
- Интегрированный тип форм, по прогнозам, будет регистрировать CAGR в 10,1%, что отражает всплеск перехода к централизованным контроллерам доменов в программно-определяемых транспортных средствах.
- Сегмент OE Fitted доминировал в категории подходящих типов с долей выручки 72% в 2025 году, во главе с сильным предпочтением OEM для установленных на заводе информационно-развлекательных блоков управления, которые обеспечивают бесшовную интеграцию и соответствие стандартам безопасности автомобилей.
- На долю Front Row приходилось 78% рынка, предпочитаемого водителями и OEM-производителями в качестве основного человеко-машинного интерфейса для информационно-развлекательных, навигационных и управляющих функций транспортных средств.
- Сегмент 5G является самой быстрорастущей категорией подключения с CAGR 12,4%, что обусловлено сверхнизкой задержкой, высокой пропускной способностью и расширенными возможностями связи V2X.
Сфера охвата и блок управления отчетом в сегментации информационно-развлекательного рынка транспортных средств
|
Атрибуты |
Блок управления в информационно-развлекательной системе автомобиля Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Какова ключевая тенденция в блоке управления на информационно-развлекательном рынке транспортных средств
Тенденция: расширение программно-определяемых цифровых платформ кабин
Автопроизводители быстро переходят от аппаратно-ориентированных информационно-развлекательных систем к программно-определяемым цифровым кабинам, где несколько функций в автомобиле управляются через централизованные блоки управления. Этот сдвиг обеспечивает бесшовную интеграцию информационно-развлекательных, навигационных, ADAS-оповещений, голосовых помощников и настроек транспортного средства в единый интерфейс, управляемый контроллерами домена. Использование высокопроизводительных SoC (System-on-Chip), ускорение GPU и облачное подключение позволяет обрабатывать данные в режиме реального времени с нескольких датчиков и дисплеев транспортного средства. Он также поддерживает обновления по воздуху (OTA), позволяя постоянно обновлять функции без замены оборудования, значительно улучшая ценность жизненного цикла и персонализацию пользователей.
Например, такие системы, как BMW iDrive 8/9 и Mercedes-Benz MBUX Hyperscreen, демонстрируют, как современные блоки управления информационно-развлекательной системой объединяют несколько дисплеев, голосовое взаимодействие на основе ИИ и облачные сервисы в единую интеллектуальную экосистему кабины, устанавливая новые стандарты для автомобилей премиум-класса и среднего класса.
Блок управления в динамике информационно-развлекательного рынка транспортных средств
Ключевой драйвер рынка: растущий спрос на подключенные и интеллектуальные транспортные средства
Ускоряющийся спрос на подключенные автомобили и интеллектуальные мобильные решения является основным драйвером блока управления на информационно-развлекательном рынке транспортных средств. Потребители все чаще ожидают в качестве стандартных функций навигацию в реальном времени, потоковые услуги, зеркалирование смартфонов, предупреждения о профилактическом обслуживании и системы с голосовым управлением. Это подталкивает OEM-производителей к развертыванию передовых информационно-развлекательных блоков управления, способных обрабатывать высокую пропускную способность данных, подключение нескольких устройств и облачные сервисы в транспортных средствах. Кроме того, рост электромобилей и технологий автономного вождения усиливает потребность в централизованных архитектурах управления. Эти системы позволяют интегрировать информационно-развлекательную систему с ADAS, интерфейсами управления батареями и телематикой, повышая эффективность и опыт вождения.
Например, информационно-развлекательная экосистема Tesla интегрирует навигацию, развлечения, диагностику и управление производительностью транспортных средств в единую постоянно обновляемую платформу, демонстрируя, как подключенный спрос на транспортные средства формирует разработку блока управления следующего поколения.
Ключевое ограничение/вызов: высокая сложность системы и затраты на разработку
Одной из основных проблем на этом рынке является растущая сложность проектирования и интеграции централизованных информационно-развлекательных блоков управления, которые должны управлять несколькими высокопроизводительными функциями одновременно. Эти системы требуют передовых полупроводниковых чипов, мощных процессоров и сложных программных архитектур, способных обеспечить отзывчивость, безопасность и надежность в режиме реального времени в различных средах транспортных средств. Расходы на разработку дополнительно увеличиваются за счет требований к кибербезопасности, соблюдения требований функциональной безопасности (ISO 26262) и длительных циклов проверки, особенно для глобальных автомобильных платформ, которые должны работать в различных нормативных средах. Кроме того, обеспечение совместимости информационно-развлекательных систем, модулей ADAS и операционных систем транспортных средств добавляет дополнительную инженерную нагрузку для OEM-производителей и поставщиков Tier-1.
Например, платформы премиум-класса EV, такие как передовая цифровая архитектура кабины пилота Lucid Air, подчеркивают значительные инвестиции, необходимые для создания систем с несколькими дисплеями высокого разрешения, интегрированных с централизованными контроллерами доменов, что отражает как технологическую изощренность, так и высокие барьеры стоимости разработки.
Ключевые возможности рынка: рост программно-определяемых транспортных средств и информационно-развлекательных экосистем на основе ИИ
Переход к программно-определяемым транспортным средствам (SDV) представляет собой важную возможность роста для блока управления на информационно-развлекательном рынке транспортных средств, поскольку автопроизводители все чаще отделяют аппаратное обеспечение от программного обеспечения для обеспечения непрерывных инноваций. Этот сдвиг позволяет информационно-развлекательным блокам управления развиваться в централизованные вычислительные центры, способные управлять функциями развлечений, навигации, диагностики транспортных средств, подключения и помощи водителю через модернизируемые программные платформы. Он также позволяет создавать новые модели доходов, такие как функции на основе подписки, экосистемы приложений для автомобилей и услуги с оплатой за использование, что значительно увеличивает долгосрочный потенциал монетизации для OEM-производителей и поставщиков. В то же время интеграция искусственного интеллекта (ИИ) и периферийных вычислений улучшает информационно-развлекательные системы с прогностической персонализацией, естественным голосовым взаимодействием и контекстно-ориентированными услугами, которые адаптируются к поведению водителя и дорожным условиям.
Например, такие платформы, как информационно-развлекательные системы на базе Android Automotive OS в автомобилях Volvo и Polestar, иллюстрируют, как экосистемы с поддержкой ИИ, управляемые программным обеспечением, могут превращать традиционные блоки управления в постоянно развивающиеся цифровые платформы, открывая масштабируемые возможности как в сегментах автомобилей премиум-класса, так и на массовом рынке.
Как сегментируется блок управления на информационно-развлекательном рынке транспортных средств
Блок управления на информационно-развлекательном рынке транспортных средств сегментирован на основе формы, типа соответствия, местоположения, подключения, операционной системы, обслуживания, автомобиля с альтернативным топливом, типа транспортного средства и установки.
- по форме
На основе формы рынок сегментирован на встроенные, привязанные и интегрированные системы. Сегмент Embedded доминировал на рынке с долей 46% в 2025 году благодаря сильной интеграции OEM, высокой надежности системы и ее способности управлять несколькими информационно-развлекательными функциями и функциями подключения в единой архитектуре аппаратного и программного обеспечения. Встроенные блоки управления широко используются в современных цифровых кабинах из-за их стабильной производительности и низкой задержки. Они поддерживают расширенные функции, такие как навигация в реальном времени, голосовая помощь и обработка мультимедиа. Их совместимость с ECU делает их очень масштабируемыми в сегментах транспортных средств. Более широкое внедрение обновлений OTA еще больше повышает их ценность на протяжении всего жизненного цикла. Однако их архитектура постепенно развивается в сторону более централизованных вычислительных платформ.
Интегрированный сегмент, как ожидается, будет самым быстрорастущим на 10,1% CAGR с 2026 по 2033 год, что обусловлено переходом к централизованным контроллерам доменов в программно-определяемых транспортных средствах. Интегрированные системы объединяют информационно-развлекательные, коммуникационные, ADAS и функции управления транспортным средством в единый высокопроизводительный вычислительный блок. Это снижает сложность проводки, повышает эффективность и снижает общую стоимость системы. Растущее проникновение электромобилей и автономных транспортных средств ускоряет внедрение. Эти системы также обеспечивают бесшовную многодисковую синхронизацию и облачные сервисы. Постоянные достижения в области автомобильных процессоров и чипсетов усиливают их траекторию роста. Достижения в высокопроизводительных автомобильных процессорах ускоряют внедрение OEM-производителей.
- Тип Fit Type
Исходя из типа соответствия, рынок сегментирован на OE-подогнанные и послепродажные системы. Сегмент OE Fitted доминировал на рынке с 72% долей в 2025 году, что обусловлено сильным предпочтением OEM для установленных на заводе информационно-развлекательных блоков управления, которые обеспечивают бесшовную интеграцию и соответствие стандартам безопасности автомобилей. Системы, оснащенные OE, обеспечивают лучшую кибербезопасность, надежность и оптимизацию производительности по сравнению с послепродажными решениями. Они все чаще встраиваются в электромобили и автомобили премиум-класса с передовыми цифровыми функциями кабины. Растущий спрос на экосистемы подключенных транспортных средств также поддерживает доминирование. Интеграция OEM также позволяет обновлять OTA и долгосрочные обновления программного обеспечения. Стандартизация на глобальных платформах укрепляет лидерство в этом сегменте.
Ожидается, что сегмент Aftermarket будет самым быстрорастущим с 2026 по 2033 год, что обусловлено растущим потребительским спросом на информационно-развлекательные обновления в существующих парках транспортных средств. Пользователи все чаще принимают модернизированные решения, предлагающие функции навигации, мультимедиа и подключения к смартфону. Снижение затрат на оборудование и системы установки plug-and-play поддерживают расширение. Рост рынков подержанных автомобилей, особенно в странах с развивающейся экономикой, значительно повышает спрос. Потребители отдают приоритет мобильности даже в старых автомобилях. Технологическая миниатюризация и беспроводная интеграция еще больше ускоряют внедрение. Рост потребительского спроса на цифровые функции в устаревших транспортных средствах стимулирует рост.
- По местоположению
Исходя из местоположения, рынок сегментирован на системы переднего ряда и заднего ряда. Сегмент Front Row доминировал на рынке с долей 78% в 2025 году, поскольку он служит основным интерфейсом для ориентированных на водителя информационно-развлекательных функций и функций управления транспортными средствами. Системы переднего ряда глубоко интегрированы с цифровыми приборными панелями, центральными дисплеями и кластерами инструментов. Они поддерживают навигацию, развлечения и настройки автомобиля в режиме реального времени. Растущее внедрение больших сенсорных кабин усиливает доминирование. OEM-производители отдают приоритет системам переднего ряда для улучшения пользовательского опыта и интеграции безопасности. Непрерывная эволюция технологий человеко-машинного интерфейса еще больше укрепляет этот сегмент.
Сегмент Rear Row, как ожидается, будет самым быстрорастущим на 8,9% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на развлечения в кабине в премиальных, автономных и совместных автомобилях. Задние информационно-развлекательные системы предлагают персонализированные мультимедийные, потоковые и коммуникационные услуги для пассажиров. Рост продаж автомобилей класса люкс и общих платформ мобильности стимулирует внедрение. OEM-производители все чаще предлагают независимые задние блоки управления для улучшения качества обслуживания пассажиров. Растущее внимание к комфорту и цифровому опыту в транспортных средствах ускоряет спрос. Расширение автономной мобильности будет способствовать долгосрочному росту. Сосредоточение внимания на комфорте в салоне и цифровом опыте способствует росту.
- Подключение
На основе подключения рынок сегментирован на 3G, 4G, 5G, Bluetooth и Wi-Fi. Сегмент 4G доминировал на рынке с долей 52% в 2025 году благодаря широкой глобальной инфраструктуре, экономической эффективности и стабильной производительности подключения. Он поддерживает основные информационно-развлекательные функции, такие как навигация, потоковая передача и телематические услуги. OEM-производители продолжают развертывать 4G в автомобилях среднего и массового рынка. Его надежность и доступность делают его текущим стандартом для подключенных информационно-развлекательных систем. Он также поддерживает обновления OTA и облачную связь. Однако его доминирование постепенно смещается в сторону сетей следующего поколения.
Ожидается, что сегмент 5G будет самым быстрорастущим на 12,4% CAGR с 2026 по 2033 год, что обусловлено сверхнизкой задержкой, высокой пропускной способностью и расширенными возможностями связи V2X. 5G позволяет создавать передовые информационно-развлекательные приложения, такие как облачные игры, потоковая передача HD в реальном времени и навигация на основе ИИ. Это также имеет решающее значение для автономного вождения и связанных автомобильных экосистем. OEM-производители все чаще интегрируют готовые к 5G блоки управления в транспортные средства следующего поколения. Государственные инвестиции в интеллектуальную мобильную инфраструктуру еще больше ускоряют внедрение. Это становится основополагающей технологией для программно-определяемых транспортных средств. Развитие инфраструктуры умной мобильности ускоряет внедрение во всем мире.
- Операционная система
На базе операционной системы рынок сегментирован на Linux, QNX, Microsoft и OS-другие. Сегмент Linux доминировал на рынке с долей 48% в 2025 году, что обусловлено его гибкостью с открытым исходным кодом, масштабируемостью и сильной экосистемой разработчиков. Linux поддерживает высокую настройку на информационно-развлекательных платформах и легко интегрируется с Android Automotive OS. OEM-производители предпочитают его для автомобилей премиум-класса и массового рынка. Его экономичность и адаптивность делают его очень привлекательным. Непрерывные инновации сообщества с открытым исходным кодом укрепляют его доминирование. Он остается основой современной информационно-развлекательной архитектуры.
Сегмент QNX, как ожидается, будет самым быстрорастущим на 11,2% CAGR с 2026 по 2033 год из-за его возможностей обработки в реальном времени и высокого уровня функциональной безопасности. QNX широко используется в информационно-развлекательных системах премиум-класса и безопасности. Это обеспечивает высокую надежность в сложных автомобильных условиях. Растущий спрос на цифровые кабины с несколькими дисплеями стимулирует внедрение. OEM-производители предпочитают его для электромобилей и роскошных автомобильных платформ. Его надежность и стандарты сертификации поддерживают сильный долгосрочный рост. Его надежность делает его пригодным для современных вычислительных систем транспортных средств.
- Услуги
На основе сервиса рынок сегментирован на развлекательные услуги, навигационные услуги, электронный вызов, диагностику транспортных средств и другие. Сегмент развлекательных услуг доминировал на рынке с долей 38% в 2025 году, что обусловлено сильным потребительским спросом на потоковое вещание, игры и персонализированный контент. Интеграция со смартфонами и облачными платформами повышает удобство использования. OEM-производители внедряют богатые информационно-развлекательные экосистемы в транспортные средства. Растущие тенденции мобильности усиливают принятие. Он остается основным сегментом приносящих доход услуг. Постоянные инновации в цифровом контенте усиливают рост.
Сегмент автомобильной диагностики, как ожидается, будет самым быстрорастущим на 10,1% CAGR с 2026 по 2033 год, что обусловлено прогнозным обслуживанием и мониторингом здоровья транспортных средств в режиме реального времени. Интеграция с телематическими системами обеспечивает раннее обнаружение неисправностей. Операторы флота все больше полагаются на диагностику для операционной эффективности. Аналитика на основе ИИ повышает точность прогнозирования и системный интеллект. Рост подключенных автомобилей ускоряет внедрение. Он становится ключевым фактором интеллектуальных мобильных услуг. Он остается самой прибыльной категорией услуг.
- Альтернативный топливный автомобиль
На основе альтернативного топлива рынок сегментирован на BEV, HEV и PHEV. Сегмент BEV доминировал на рынке с долей 44% в 2025 году, чему способствовало быстрое внедрение электромобилей и сильная интеграция передовых информационно-развлекательных систем на платформах электромобилей. BEV в значительной степени полагаются на централизованные блоки управления для управления энергией и цифровой функциональности кабины. OEM-производители позиционируют информационно-развлекательную технологию как ключевой дифференциатор в EV. Правительственные стимулы и нормы выбросов способствуют дальнейшему доминированию. Увеличение производства электромобилей во всем мире укрепляет этот сегмент. Он тесно связан с архитектурой автомобилей следующего поколения.
Ожидается, что сегмент PHEV будет самым быстрорастущим на 10,2% CAGR с 2026 по 2033 год, что обусловлено переходным внедрением между ICE и полностью электрическими транспортными средствами. PHEV требуют передовых информационно-развлекательных систем для управления операциями с двумя силовыми агрегатами. Потребители предпочитают гибкость и расширенный диапазон вождения. Расширение инфраструктуры зарядки поддерживает принятие. OEM-производители улучшают гибридные системные интерфейсы для лучшего пользовательского опыта. Регулятивное давление на электрификацию еще больше стимулирует рост.
- Тип транспортного средства
На основе типа транспортного средства рынок сегментирован на легковые автомобили, легкие коммерческие транспортные средства и тяжелые коммерческие транспортные средства. Сегмент пассажирских автомобилей доминировал на рынке с долей 67% в 2025 году, что обусловлено высоким потребительским спросом на связанные информационно-развлекательные функции, такие как навигация, голосовое управление и мультимедийные системы. OEM-производители активно инвестируют в цифровые инновации для пассажирских автомобилей. Рост проникновения EV еще больше усиливает доминирование. Персонализация на основе ИИ повышает вовлеченность пользователей. Высокие мировые объемы производства также поддерживают лидерство. Постоянные инновации в автомобильной электронике укрепляют этот сегмент.
Ожидается, что сегмент легких коммерческих автомобилей (LCV) будет самым быстрорастущим с 2026 по 2033 год, что обусловлено цифровизацией парка и оптимизацией логистики. LCV все больше полагаются на информационно-развлекательную телематику для планирования и отслеживания маршрутов. Рост электронной коммерции и услуг доставки стимулирует принятие. Операторы флота инвестируют в решения для подключенной мобильности. Электрификация LCV также поддерживает спрос. Он становится ключевым сегментом роста. Регулятивное давление на электрификацию повышает спрос. В этом сегменте быстро развиваются решения для подключенной мобильности.
- путем установки
На основе установки рынок сегментирован на OEM и системы послепродажного обслуживания. Сегмент OEM доминировал на рынке с долей 74% в 2025 году, чему способствовали установленные на заводе информационно-развлекательные блоки управления, обеспечивающие бесшовную интеграцию, высокую надежность и соответствие автомобильным стандартам. OEM-системы поддерживают обновления OTA и расширенные услуги подключения. Автопроизводители предпочитают стандартизированные архитектуры для экономичности и масштабируемости. Рост производства электромобилей усиливает доминирование OEM. Повышение кибербезопасности и производительности системы дополнительно поддерживают внедрение. Он остается основным каналом развертывания во всем мире.
Ожидается, что сегмент Aftermarket будет самым быстрорастущим на 9,0% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на информационно-развлекательные обновления в существующих транспортных средствах. Потребители все чаще принимают модернизированные решения с возможностями подключения и мультимедиа. Снижение затрат на оборудование и системы plug-and-play ускоряют внедрение. Рост на рынках подержанных автомобилей, особенно в странах с развивающейся экономикой, расширяет базу. Увеличение потребительского спроса на интеллектуальные функции мобильности стимулирует рост. Технологические достижения в компактных блоках управления еще больше способствуют расширению. Технологическая миниатюризация также способствует широкому распространению.
В каком регионе самая большая доля контрольного блока на рынке автомобильных развлечений
Северная Америка доминировала на информационно-развлекательном рынке транспортных средств с самой большой долей дохода 32,35% в 2025 году, чему способствовало высокое проникновение подключенных транспортных средств, сильное присутствие ведущих автомобильных OEM-производителей и быстрое внедрение передовых цифровых кабин пилотов и информационно-развлекательных систем. Регион выигрывает от ранней интеграции программно-определяемых архитектур транспортных средств, сильного потребительского спроса на подключение к транспортным средствам и широкого развертывания информационно-развлекательных систем с облачными функциями и функциями с поддержкой ИИ. Увеличение инвестиций в платформы электромобилей, технологии автономного вождения и связь с поддержкой 5G еще больше укрепляют рост рынка. Растущий акцент на улучшенном пользовательском опыте и постоянном обновлении программного обеспечения продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
U.S. Control Unit in Vehicle Infotainment Market Insight (недоступная ссылка)
Американский блок управления на информационно-развлекательном рынке транспортных средств демонстрирует сильный рост благодаря быстрому внедрению подключенных транспортных средств, передовых цифровых систем кабины пилотов и растущей интеграции информационно-развлекательных платформ с поддержкой ИИ. Сильное присутствие ведущих автомобильных OEM-производителей и технологических компаний стимулирует инновации в подразделениях управления доменами и программно-определяемых архитектурах транспортных средств. Растущий спрос на автомобильную связь, навигацию в реальном времени и облачные развлекательные услуги еще больше способствует расширению рынка. Кроме того, растущее проникновение электромобилей и технологий автономного вождения ускоряет развертывание централизованных информационно-развлекательных блоков управления. Постоянные инвестиции в подключение к сети 5G и экосистемы программного обеспечения в воздухе укрепляют лидерство страны на этом рынке.
Европейский контрольный блок в области автомобильного информационно-развлекательного рынка Insight
Европейское подразделение управления на информационно-развлекательном рынке транспортных средств остается основным источником глобальных доходов, что обусловлено сильными возможностями автомобильного машиностроения, строгими нормативными стандартами и высоким внедрением передовых информационно-развлекательных технологий. Регион выигрывает от широкого внедрения цифровых систем кабины пилотов на автомобилях премиум-класса и массового рынка. Повышение внимания к подключению транспортных средств, соблюдению требований безопасности и устойчивости способствует расширению рынка. Европейские OEM-производители вкладывают значительные средства в централизованную архитектуру транспортных средств и программно-определяемые информационно-развлекательные платформы. Растущий спрос на электромобили и роскошные транспортные средства еще больше ускоряет внедрение передовых блоков управления по всему региону.
Британский блок управления в информационно-развлекательном рынке автомобилей Insight
Британский блок управления на информационно-развлекательном рынке транспортных средств переживает устойчивый рост, поддерживаемый растущим внедрением подключенных мобильных решений и растущей интеграцией передовых информационно-развлекательных систем в пассажирских транспортных средствах. Сильные возможности в области автомобильных исследований и разработок и растущий акцент на программных технологиях транспортных средств стимулируют инновации в информационно-развлекательных блоках управления. Спрос на премиальные автомобильные развлекательные и навигационные системы также растет на рынках городской мобильности. Кроме того, инвестиции в автономное тестирование транспортных средств и интеллектуальную транспортную инфраструктуру способствуют расширению рынка. Интеграция ИИ и облачных информационно-развлекательных сервисов еще больше укрепляет позиции Великобритании в этом секторе.
Немецкое подразделение по контролю автомобильного информационно-развлекательного рынка Insight
Немецкое подразделение управления на информационно-развлекательном рынке автомобилей неуклонно расширяется благодаря своей сильной производственной базе и лидерству в области инноваций в области автомобильной электроники. Крупные OEM-производители активно внедряют централизованные архитектуры управления доменами для информационно-развлекательных и кабинных систем. Увеличение внимания к сегментам автомобилей премиум-класса и расширенная интеграция помощи водителю стимулируют спрос на высокоэффективные информационно-развлекательные блоки управления. Акцент Германии на инженерной точности и разработке автомобильного программного обеспечения еще больше усиливает рост рынка. Постоянные достижения в области электромобильности и технологий подключенных транспортных средств также ускоряют внедрение по всей стране.
Азиатско-тихоокеанский блок управления в области автомобильного информационно-развлекательного рынка Insight
Ожидается, что Азиатско-тихоокеанский блок управления на рынке информационно-развлекательных транспортных средств будет наблюдать быстрый рост, обусловленный ростом производства транспортных средств, расширением внедрения электромобилей и увеличением спроса на решения для подключенной мобильности. Такие страны, как Китай, Индия, Япония и Южная Корея, лидируют в региональной экспансии благодаря крупномасштабному производству автомобилей и технологической интеграции. Растущие инвестиции в интеллектуальную транспортную инфраструктуру и цифровые технологии кабины пилотов еще больше способствуют развитию рынка. Растущее предпочтение потребителей перед передовыми информационно-развлекательными функциями, такими как голосовое управление и подключение в режиме реального времени, повышает спрос. Кроме того, сильный рост автомобильных исследований и разработок программного обеспечения ускоряет региональное внедрение.
Японский блок управления на рынке информационно-развлекательных автомобилей Infotainment Market Insight
Японский блок управления на информационно-развлекательном рынке автомобилей демонстрирует устойчивый рост благодаря сильным автомобильным инновациям и раннему внедрению передовой электроники в транспортных средствах. Ведущие японские OEM-производители интегрируют высокоэффективные информационно-развлекательные блоки управления для улучшения пользовательского опыта и подключения к транспортным средствам. Увеличение внимания к гибридным и электрическим транспортным средствам еще больше стимулирует спрос на централизованные информационно-развлекательные системы. Акцент страны на робототехнике, искусственном интеллекте и интеллектуальных мобильных решениях поддерживает технологический прогресс в этом секторе. Непрерывное развитие систем кабины следующего поколения укрепляет роль Японии на мировом рынке.
Китайская контрольная группа в области автомобильного информационно-развлекательного рынка Insight
Китайский блок управления на информационно-развлекательном рынке автомобилей быстро растет, что обусловлено крупномасштабным производством автомобилей, сильным внедрением электромобилей и растущим спросом на интеллектуальные подключенные транспортные средства. Отечественные производители активно интегрируют передовые информационно-развлекательные блоки управления для повышения конкурентоспособности как на внутреннем, так и на глобальном рынках. Растущее внедрение систем кабины с искусственным интеллектом и облачным подключением значительно ускоряет расширение рынка. Государственная поддержка умной мобильности и цифровой инфраструктуры еще больше ускоряет рост. Кроме того, растущее предпочтение потребителей высокотехнологичным автомобилям позиционирует Китай как один из самых быстрорастущих рынков в мире.
Какие компании являются ведущими на рынке автомобильных информационно-развлекательных технологий
Блок управления в информационно-развлекательной индустрии транспортных средств в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Robert Bosch GmbH (Германия)
- Continental AG(Германия)
- DENSO CORPORATION (Япония)
- Корпорация Visteon(США)
- HARMAN International (США)
- Panasonic Automotive Systems Co., Ltd.(Япония)
- Aptiv PLC(Ирландия)
- Marelli Holdings Co., Ltd (Япония)
- Hyundai Mobis Co., Ltd. (Южная Корея)
- Alpine Electronics, Inc. (Япония)
- Pioneer Corporation (Япония)
- JVCKENWOOD Corporation (Япония)
- Mitsubishi Electric Corporation (Япония)
- Garmin Ltd. (Швейцария)
- Qualcomm Technologies, Inc. (США)
- NVIDIA Corporation (США)
- LG Electronics Inc. (Южная Корея)
- Sony Group Corporation (Япония)
- ФОРВИЯ (Франция)
- TomTom International BV (Нидерланды)
Каковы последние разработки в блоке управления на информационно-развлекательном рынке транспортных средств
- В сентябре 2022 года NVIDIA представила свой DRIVE Централизованная вычислительная платформа Thor предназначена для объединения информационно-развлекательных, автономных функций вождения и кабины в единый высокопроизводительный блок управления транспортным средством. Система заменяет несколько электронных блоков управления централизованной архитектурой на базе ИИ. Он обеспечивает расширенные информационно-развлекательные возможности, такие как графический рендеринг в реальном времени, приложения глубокого обучения и интеграция с несколькими доменами. Платформа предназначена для поддержки программно-определяемых транспортных средств и автономных систем следующего поколения.
- В январе 2022 года Qualcomm запустила свою платформу Snapdragon Digital Chassis, унифицированное автомобильное решение, объединяющее информационно-развлекательные, коммуникационные и облачные сервисы через передовую архитектуру блока управления. Платформа поддерживает возможности цифровой кабины пилотов на основе ИИ, подключение к 5G и обработку данных в реальном времени для транспортных средств. Это позволяет автопроизводителям создавать масштабируемые и программно-определяемые информационно-развлекательные системы в нескольких сегментах транспортных средств. Решение улучшает интеграцию функций навигации, развлечений и безопасности в централизованной вычислительной среде.
- В октябре 2021 года General Motors объявила о своей программной платформе Ultifi, предназначенной для обеспечения программно-определяемой экосистемы транспортных средств, основанной на централизованной архитектуре информационно-развлекательного блока и блока управления. Платформа позволяет непрерывные обновления по воздуху, функции транспортных средств на основе приложений и облачные информационно-развлекательные услуги на транспортных средствах GM. Он отделяет аппаратное и программное обеспечение, обеспечивая долгосрочную масштабируемость и расширение функций. Ultifi интегрирует информационно-развлекательную систему, диагностику и управление транспортным средством в единую цифровую систему
- В июне 2021 года BMW запустила свою информационно-развлекательную систему iDrive 8 следующего поколения с BMW iX, оснащенную полностью цифровым изогнутым дисплеем и централизованной архитектурой блока управления информационно-развлекательной системой. Система интегрирует навигацию, развлечения, настройки автомобиля и облачные сервисы в единую программную платформу. Он поддерживает обновления и персонализацию на основе ИИ для улучшения пользовательского опыта. Архитектура отражает сдвиг BMW в сторону программно-определяемых систем транспортных средств и связанных экосистем мобильности.
- В январе 2021 года Mercedes-Benz представил систему MBUX Hyperscreen для своего флагманского электромобиля EQS с 56-дюймовой изогнутой цифровой кабиной, оснащенной централизованным информационно-развлекательным блоком управления. Система интегрирует кластер приборов, информационно-развлекательный и пассажирский дисплей в единую архитектуру, управляемую ИИ, что позволяет персонализировать пользовательский опыт, навигацию в реальном времени и расширенные мультимедийные функции. Он представляет собой важный шаг к централизованным вычислениям транспортных средств и программно-определяемым информационно-развлекательным системам. Платформа использует высокопроизводительные процессоры и машинное обучение для адаптации к поведению и предпочтениям водителя.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











