


Глобальная сегментация рынка средств противодействия самодельным взрывным устройствам (СВУ) по возможностям (обнаружение, контрмеры, подавление, нейтрализация, нейтрализация самодельных взрывных устройств (СВУ) и обезвреживание взрывных устройств (ОВО)), способу развертывания (на транспортных средствах, кораблях, в воздухе, портативные и другие), конечным пользователям (военные и службы внутренней безопасности) — отраслевые тенденции и прогноз до 2033 года.
Каков глобальный размер рынка контр-IED и темпы роста
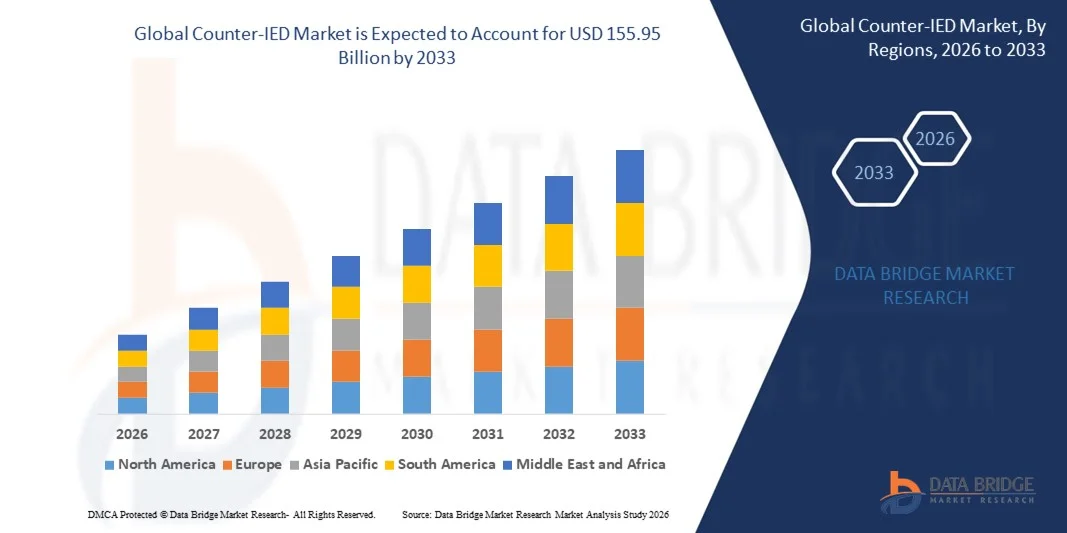
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка контр-IED был оценен как130,01 млрд долларов США в 2025 годуОжидается, что он достигнет155,95 млрд долларов к 2033 году, вCAGR 2,30%в течение прогнозируемого периода
- Увеличение числа террористических актов по всему миру является одним из основных факторов, стимулирующих рост рынка противоснарядных средств.
- Рост спроса на беспилотные системы, такие как беспилотные грузовики и легкие роботы, а также организации военной и национальной безопасности, в основном включая транспортные средства, корабли и самолеты, ускоряют рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$130,01 млрд.
- Ожидаемая рыночная стоимость (2033):155,95 млрд долларов
- Прогноз CAGR (2026–2033):2.30%
Каковы основные выводы рынка контр-IED
- Увеличение оборудования электронных устройств обнаружения взрывчатых веществ, помех для отслеживания местоположения и нейтрализации самодельных взрывных устройств (NIED) еще больше влияют на рынок.
- Кроме того, рост инвестиций, расширение коммерческих самолетов, повышение правил безопасности для самолетов и рост в оборонном секторе положительно влияют на рынок противоснарядов. Кроме того, рост спроса со стороны органов внутренней безопасности расширяет выгодные возможности.
- Северная Америка доминировала на рынке противоракетной обороны с долей дохода 42,05% в 2025 году, чему способствовали высокие расходы на оборону, постоянное развертывание за рубежом и сильные инвестиции в технологии радиоэлектронной борьбы и защиты сил в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 9,47% с 2026 по 2033 год, что обусловлено ростом пограничной напряженности, модернизацией вооруженных сил и усилением антитеррористических инициатив в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии.
- Сегмент Detection доминировал на рынке с долей 34,6% в 2025 году, поскольку ранняя идентификация угроз остается первым и наиболее важным слоем защиты.
Сфера охвата и сегментация рынка СВУ
|
Атрибуты |
Контр-IED ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке контр-IED
Растущий переход к решениям с поддержкой ИИ, сетевым и многоуровневым анти-IED решениям
- Рынок противовзрывных устройств стал свидетелем сильного внедрения систем обнаружения, электронного подавления и удаленной нейтрализации, предназначенных для противодействия все более сложным самодельным взрывным устройствам в военных операциях и операциях по обеспечению национальной безопасности.
- Производители внедряют мультисенсорные платформы, интегрирующие радиочастотные помехи, проникающие в землю радары, робототехнику и возможности разведки сигналов для улучшения обнаружения угроз и реагирования в режиме реального времени.
- Растущий спрос на легкие, установленные на транспортных средствах и переносные противоснарядные системы стимулирует развертывание через пограничную безопасность, защиту конвоев и городскую среду ведения войны.
- Например, такие компании, как Lockheed Martin Corporation, Northrop Grumman, Thales Group и Rheinmetall AG, расширяют передовые технологии противодействия СВУ с повышенной точностью обнаружения и интеграцией радиоэлектронной борьбы.
- Растущая потребность в осведомленности о поле боя в режиме реального времени, живучести конвоев и смягчении асимметричных угроз ускоряет инновации в платформах противодействия СВУ.
- По мере развития нетрадиционных угроз системы СВУ будут оставаться критически важными для защиты сил, непрерывности миссий и повышения готовности к обороне.
Каковы основные драйверы рынка контр-IED
- Растущие угрозы глобальной безопасности, трансграничные повстанческие действия и растущее использование самодельных взрывных устройств в асимметричной войне значительно стимулируют спрос.
- Например, в 2025 году такие компании, как BAE Systems, L3Harris Technologies, Inc. и Elbit Systems Ltd. укрепили свои портфели средств радиоэлектронной борьбы и противоснарядных средств для поддержки современных военных требований.
- Растущие оборонные бюджеты в США, Европе и Азиатско-Тихоокеанском регионе поддерживают закупки передовых систем обнаружения, нейтрализации и наблюдения.
- Технологические достижения в области робототехники, беспилотных наземных транспортных средств (UGV), помех сигнала и распознавания образов на основе ИИ повысили операционную эффективность
- Все более широкое внедрение интегрированных систем C4ISR (командные, контрольные, коммуникационные, компьютерные, интеллектуальные, наблюдательные и разведывательные) повышает совместимость решений для противодействия СВУ.
- Ожидается, что благодаря непрерывной модернизации вооруженных сил и органов внутренней безопасности рынок противоракетной обороны будет устойчиво расти в долгосрочной перспективе.
Какой фактор препятствует росту рынка контр-IED
- Высокие затраты на разработку и закупки, связанные с передовыми системами радиоэлектронной борьбы и мультисенсорными платформами обнаружения, ограничивают принятие в регионах с ограниченным бюджетом.
- Например, в течение 2024-2025 годов перебои в цепочке поставок специализированной оборонной электроники и полупроводниковых компонентов увеличили затраты на интеграцию систем для нескольких глобальных поставщиков.
- Быстрая эволюция механизмов запуска СВУ, включая зашифрованные коммуникации и устройства с низкой подписью, увеличивает технологическую сложность
- Строгие разрешения регулирующих органов, экспортный контроль и требования соответствия создают задержки в продажах трансграничного оборонного оборудования.
- Проблемы интеграции с устаревшими военными транспортными средствами и системами связи повышают сложность оперативного развертывания
- Для решения этих проблем компании сосредотачиваются на архитектурах модульных систем, аналитике угроз на основе искусственного интеллекта, стратегических оборонных партнерствах и оптимизированных по стоимости производственных стратегиях для повышения глобального внедрения решений Counter-IED.
Как сегментируется рынок контр-IED
Рынок сегментирован на основеВозможности, развертывание и конечный пользователь.
- Способность
На основе возможностей рынок противовзрывных устройств подразделяется на обнаружение, контрмеры, молотки, нейтрализацию, нейтрализацию самодельных взрывных устройств (NIED) и утилизацию взрывоопасных боеприпасов (EOD). Сегмент Detection доминировал на рынке с долей 34,6% в 2025 году, поскольку ранняя идентификация угроз остается первым и наиболее важным слоем защиты. Передовые системы обнаружения, такие как наземные радары, радиочастотные детекторы сигналов и платформы синтеза датчиков с поддержкой ИИ, широко используются для выявления скрытых взрывных угроз в городских боевых зонах и пограничных районах. Растущее внедрение комплексов обнаружения с несколькими датчиками, интегрированных с системами наблюдения и разведки, продолжает стимулировать сильные закупки в оборонных ведомствах.
Сегмент Neutralization и EOD, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим использованием роботизированных систем, беспилотных наземных транспортных средств и технологий дистанционного управления. Растущий акцент на минимизации воздействия взрывоопасных угроз на человека ускоряет спрос на передовые возможности нейтрализации во всем мире.
- путем развертывания
На основе развертывания рынок Counter-IED сегментирован на Vehicle Mounted, Ship Mounted, Airborne Mounted, Handheld и другие. Сегмент Vehicle Mounted доминировал на рынке с долей 38,9% в 2025 году, чему способствовало широкое развертывание в военных конвоях, бронетехнике и патрульных подразделениях, действующих в регионах с высоким риском. Установленные на транспортных средствах помехи и системы обнаружения обеспечивают расширенный диапазон покрытия, мобильность и повышенную защиту от радиоуправляемых СВУ во время передвижения войск и миссий снабжения. Увеличение модернизации бронетанковых флотов и интеграция комплексов радиоэлектронной борьбы еще больше укрепляют доминирование этого сегмента.
Сегмент Airborne Mounted, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено ростом использования вертолетов и беспилотных летательных аппаратов (БПЛА) для широкомасштабного наблюдения и обнаружения СВУ. Расширенные возможности воздушной разведки позволяют быстро выявлять угрозы на дорогах и поддерживать более безопасные наземные операции.
- Конечный пользователь
На базе конечного пользователя рынок СВУ сегментирован на военный и внутренний. Военный сегмент доминировал на рынке с долей 72,4% в 2025 году благодаря высоким оборонным бюджетам, развертыванию за рубежом и непрерывной модернизации систем радиоэлектронной борьбы и защиты сил. Вооруженные силы во всем мире вкладывают значительные средства в технологии обнаружения, подавления и нейтрализации, чтобы защитить персонал и активы от асимметричных угроз. Интеграция решений против СВУ с фреймворками C4ISR еще больше повышает эффективность работы.
Ожидается, что сегмент внутренней безопасности будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено ростом внутренних антитеррористических инициатив, программ наблюдения за границами и защиты критической инфраструктуры. Растущие проблемы безопасности в городах и расширение специализированных подразделений по обезвреживанию бомб ускоряют внедрение в национальные органы безопасности.
В каком регионе находится наибольшая доля рынка контр-IED
- Северная Америка доминировала на рынке противоракетной обороны с долей дохода 42,05% в 2025 году, чему способствовали высокие расходы на оборону, постоянное развертывание за рубежом и сильные инвестиции в технологии радиоэлектронной борьбы и защиты сил в США и Канаде. Растущие закупки передовых систем обнаружения, помех на транспортных средствах и платформ роботизированной нейтрализации продолжают укреплять региональный спрос.
- Ведущие оборонные подрядчики в Северной Америке внедряют системы обнаружения с поддержкой искусственного интеллекта, многослойные технологии помех и интегрированные платформы против СВУ, совместимые с современными архитектурами C4ISR. Непрерывная модернизация бронетехники, систем защиты конвоев и беспилотных платформ еще больше усиливает региональное технологическое лидерство.
- Сильная военно-промышленная инфраструктура, расширенные возможности НИОКР и устойчивое государственное финансирование программ внутренней безопасности и борьбы с терроризмом укрепляют доминирующее положение Северной Америки на рынке.
Американский Counter-IED Market Insight
США являются крупнейшим вкладчиком в Северной Америке, поддерживаемым значительными оборонными бюджетами и непрерывной модернизацией возможностей радиоэлектронной борьбы. Министерство обороны отдает приоритет передовым технологиям противодействия СВУ для защиты войск, пограничных операций и зарубежных миссий. Растущая интеграция робототехники, беспилотных наземных транспортных средств (UGV), платформ воздушного наблюдения и систем обнаружения угроз, управляемых ИИ, ускоряет внедрение. Наличие крупных оборонных подрядчиков и высокие требования к оперативной совместимости в вооруженных силах еще больше стимулируют последовательные закупки и технологические усовершенствования.
Канада Counter-IED Market Insight
Канада вносит устойчивый вклад в региональный рост посредством инициатив по модернизации обороны и участия в операциях НАТО по обеспечению безопасности. Растущие инвестиции в модернизацию бронированных транспортных средств, системы наблюдения и блоки утилизации бомб поддерживают внедрение установленных на транспортном средстве и переносных противоснарядных систем. Поддерживаемые правительством программы безопасности и сотрудничество с союзными оборонными партнерами укрепляют технологические возможности по всей стране.
Азиатско-Тихоокеанский рынок контр-IED
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 9,47% с 2026 по 2033 год, что обусловлено ростом пограничной напряженности, модернизацией вооруженных сил и усилением антитеррористических инициатив в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии. Расширение оборонных бюджетов и растущее внимание к местному производству систем радиоэлектронной борьбы и обнаружения значительно повышают региональный спрос. Увеличение закупок систем наблюдения и роботизированной нейтрализации на базе БПЛА еще больше ускоряет рост рынка.
Китайский контр-IED Market Insight
Китай является одним из основных участников Азиатско-Тихоокеанского региона благодаря расширению программ модернизации обороны и мощному внутреннему производственному потенциалу. Растущее внимание к электронной войне, безопасности границ и передовым системам наблюдения стимулирует закупку интегрированных платформ обнаружения и помех. Правительственная поддержка развития оборонных технологий коренных народов еще больше укрепляет внутреннее принятие.
Японский рынок контр-IED
Япония демонстрирует устойчивый рост, поддерживаемый увеличением инвестиций в национальную безопасность, морскую оборону и передовые технологии наблюдения. Акцент на высокоточных системах обнаружения и интеграции с системами реагирования на стихийные бедствия способствует принятию портативных и установленных на транспортном средстве решений для противодействия СВУ.
Индия Counter-IED Market Insight
Индия становится важным центром роста из-за текущих проблем безопасности границ и операций по борьбе с повстанцами. Растущая закупка роботов для уничтожения бомб, помех и систем обнаружения силами обороны и военизированных формирований ускоряет их внедрение. Правительственные инициативы по развитию отечественного оборонного производства способствуют дальнейшему расширению рынка.
Южная Корея Counter-IED Market Insight
Южная Корея вносит заметный вклад благодаря программам постоянной военной готовности и модернизации бронетанкового и наблюдательного флотов. Увеличение развертывания передовых систем помех, разведывательных беспилотных летательных аппаратов и роботизированных утилизаторов усиливает возможности противодействия СВУ. Технологические инновации и проблемы региональной безопасности продолжают стимулировать долгосрочный рост.
Каковы основные компании на рынке контр-IED
Индустрия Counter-IED в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- General Dynamics Corporation (США)
- Lockheed Martin Corporation (США)
- Elbit Systems Ltd. (Израиль)
- Raytheon Technologies Corporation (США)
- Chemring Group PLC (Великобритания)
- Thales Group (Франция)
- L3Harris Technologies, Inc. (США)
- Northrop Grumman (США)
- Allen-Vanguard Corporation (Канада)
- Технологии сетевой связи (Израиль)
- IAI (Израиль)
- Sierra Nevada Corporation (США)
- SRC, Inc. (США)
- BAE Systems (Великобритания)
- QinetiQ (Великобритания)
- Rheinmetall AG (Германия)
Каковы последние события на глобальном рынке контр-IED
- В июне 2025 года в Региональном центре Инициативы НАТО по сотрудничеству в Стамбуле (NIRC) в городе Кувейт была организована мобильная учебная группа из командования объединенных сил союзников в Неаполе для обеспечения специализированной подготовки военнослужащих из Кувейта, Катара, Омана и Саудовской Аравии по противовзрывным устройствам (C-IED), укрепления регионального сотрудничества в области обороны и оперативной готовности против развивающихся взрывоопасных угроз.
- В январе 2024 года ВМС США объявили о планах по интеграции искусственного интеллекта в систему Joint Counter Radio-Controlled Improvized Explosive Device Electronic Warfare (JCREW) Increment One Block One (I1B1), разработанную Northrop Grumman, для повышения ее способности противостоять СВУ и угрозам беспилотников, усиливая передовую готовность к радиоэлектронной войне среди сил США и союзных стран, таких как Австралия.
- В июне 2020 года корпорация Сьерра-Невада заключила контракт на производство с несколькими заказами на поставку и поддержку системы пилотирования с ухудшенной визуальной средой (DVEPS) для Командования специальных операций США (SOCOM) и выбор самолетов армии США, повышение эффективности миссии и живучести в сложных эксплуатационных условиях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











