


Сегментация мирового рынка препаратов для лечения COVID-19 по типу (Омикрон, Дельта, Гамма и Бета, Альфа), лечению (лекарства, вакцины и др.), диагностике (мазок, тест на антитела и др.), лекарственным формам (капсулы, таблетки , инъекции и др.), способу введения (перорально, парентерально и др.), конечным пользователям (больницы, специализированные клиники, уход на дому и др.), каналу сбыта (больничная аптека, розничная аптека, интернет-аптека и др.) — тенденции отрасли и прогноз до 2032 г.
Каковы размеры и темпы роста инфекции COVID-19
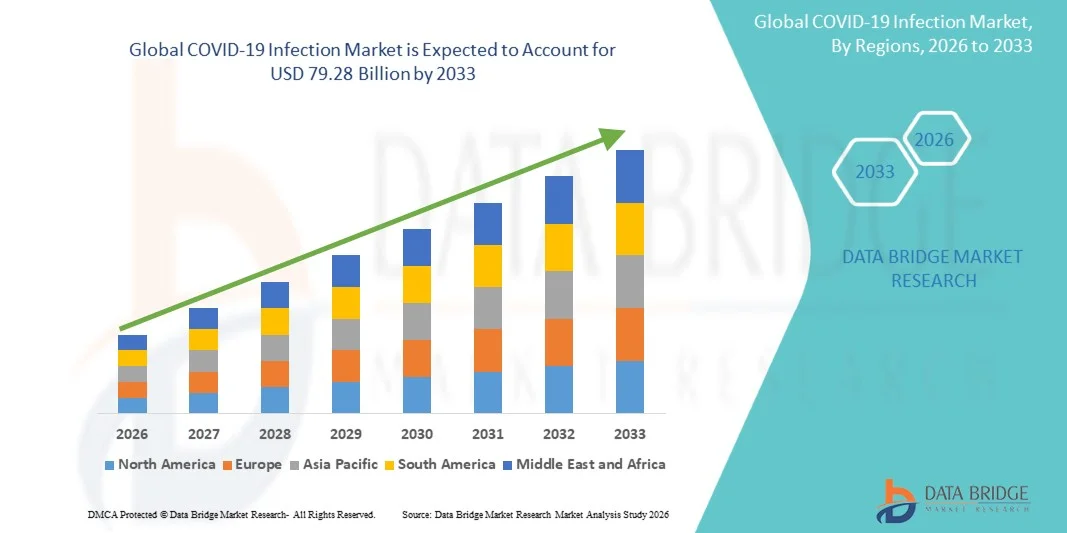
- По данным Data Bridge Market Research Analysis Мировой объем рынка инфекций COVID-19 оценивается в30,25 млрд долларов в 2025 годуОжидается, что он достигнет$79,28 млрд к 2033 году, вCAGR 12,80%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на эффективные диагностические инструменты, терапевтические решения и профилактические меры здравоохранения для управления инфекцией COVID-19, что приводит к большей цифровизации здравоохранения и улучшению мониторинга заболеваний в больницах, лабораториях и учреждениях по уходу на дому.
- Кроме того, растущая осведомленность общественности, растущий спрос на быстрое и точное тестирование, а также постоянная потребность в вакцинах, противовирусных препаратах и решениях для борьбы с инфекцией делают борьбу с COVID-19 важнейшим компонентом современных систем здравоохранения. Эти сходящиеся факторы ускоряют внедрение решений для борьбы с COVID-19, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):30,25 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):$79,28 млрд.
- Прогноз CAGR (2026–2033):12.80%
Способы заражения COVID-19
- Инфекционные решения COVID-19, включая диагностические тесты, вакцины, противовирусную терапию, инструменты мониторинга и продукты профилактики инфекций, остаются жизненно важными компонентами современных систем здравоохранения в больницах, лабораториях, клиниках и учреждениях по уходу на дому из-за их критической роли в выявлении заболеваний, лечении, эпиднадзоре и готовности к вспышкам.
- Растущий спрос на решения для инфекции COVID-19 в первую очередь подпитывается продолжающимся наблюдением за новыми вариантами, растущим акцентом на готовность общественного здравоохранения, растущим внедрением технологий быстрой диагностики и растущим спросом на бустерные вакцины, противовирусные препараты и интегрированные системы управления инфекциями.
- Северная Америка доминировалаРынок инфекции COVID-19с самой большой долей доходов примерно 39,6% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильными государственными расходами на здравоохранение, широким потенциалом тестирования и присутствием ведущих фармацевтических и диагностических компаний, при этом на США приходится значительный спрос на программы диагностики, терапии и вакцинации.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке инфекций COVID-19 в течение прогнозируемого периода из-за расширения инфраструктуры здравоохранения, большой базы населения, увеличения государственных инвестиций в эпиднадзор за болезнями, роста внутреннего потенциала производства вакцин и растущего спроса на решения для быстрого тестирования в Китае, Индии, Японии и Юго-Восточной Азии.
- Сегмент мазковых тестов составил самую большую долю рынка в 61,2% в 2025 году, чему способствовало широкое использование ПЦР и быстрое тестирование антигенов во всем мире.
Сфера охвата и сегментация рынка инфекций COVID-19
|
Атрибуты |
COVID-19 Инфекция Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в заражении COVID-19
"Усиление эпиднадзора за заболеваниями посредством интеграции ИИ и цифровых технологий здравоохранения"
- Значительной и ускоряющейся тенденцией на мировом рынке инфекций COVID-19 является растущая интеграция искусственного интеллекта (ИИ), цифровой диагностики и технологий дистанционного здравоохранения для улучшения эпиднадзора за заболеваниями, раннего выявления и управления пациентами. Эти инновации повышают возможности реагирования на проблемы общественного здравоохранения и эффективность системы здравоохранения.
- Аналитика на основе искусственного интеллекта все чаще используется для прогнозирования моделей вспышек, выявления групп высокого риска и оптимизации распределения ресурсов здравоохранения.
- Например, такие организации, как BlueDot и HealthMap, использовали инструменты наблюдения на основе ИИ для обнаружения необычных кластеров пневмонии и отслеживания ранних моделей распространения COVID-19.
- Внедрение быстрой молекулярной диагностики и наборов для тестирования на дому также трансформирует обнаружение инфекции, позволяя быстрее выявлять положительные случаи и уменьшая зависимость от централизованных лабораторий.
- Другой важной тенденцией является растущее использование телемедицины и дистанционных решений для мониторинга пациентов, позволяющих инфицированным людям получать медицинскую консультацию и отслеживание симптомов при изоляции дома. Например, больницы в США, Европе и Азии расширили виртуальные платформы лечения COVID-19 для дистанционного мониторинга уровня кислорода и восстановления.
- Кроме того, цифровые сертификаты о вакцинации, системы отслеживания контактов и интегрированные базы данных здравоохранения улучшают управление пандемией, позволяя координировать действия в правительствах, больницах и учреждениях общественного здравоохранения.
- Этот переход к интеллектуальным, взаимосвязанным и профилактическим системам здравоохранения коренным образом меняет управление инфекционными заболеваниями и повышает готовность к будущим вспышкам.
Динамика рынка инфекций COVID-19
водитель
«Рост риска инфекций и постоянный спрос на диагностику, вакцины и терапию»
- Сохраняющаяся распространенность вариантов COVID-19, сезонных вспышек и повторяющихся волн инфекции остается основным драйвером для рынка инфекции COVID-19, поддерживая спрос на диагностику, вакцины, противовирусные терапии и медицинские услуги.
- Государственные программы иммунизации и кампании по повышению дозы еще больше поддерживают спрос на рынке во всем мире.
- Например, такие страны, как США, Индия, Великобритания и Япония продолжают целевые программы вакцинации для пожилых людей и людей с ослабленным иммунитетом.
- Повышение осведомленности о здоровье дыхательных путей, раннем тестировании и профилактической помощи также способствовало более широкому использованию домашних наборов для тестирования, услуг телеконсультации и противовирусных препаратов.
- Кроме того, расширение инфраструктуры здравоохранения, накопление запасов неотложной медицинской помощи и государственные и частные инвестиции в обеспечение готовности к пандемии способствуют росту рынка.
- Ожидается, что растущая потребность в системах быстрого реагирования против новых вариантов и будущих вспышек коронавируса сохранит устойчивый спрос в отрасли в течение прогнозируемого периода.
Сдержанность/вызов
"Снижение спроса на чрезвычайные ситуации и неравный глобальный доступ к здравоохранению"
- Одной из основных проблем, сдерживающих рынок инфекции COVID-19, является снижение спроса на комплекты для тестирования, вакцины и лечение в больницах, поскольку тяжесть инфекции снизилась во многих регионах.
- Неравный доступ к здравоохранению и более низкий охват вакцинацией в регионах с низким уровнем дохода продолжают ограничивать последовательное проникновение на рынок.
- Например, в ряде стран Африки к югу от Сахары и на азиатских рынках с низким уровнем дохода наблюдалось более медленное увеличение дозы из-за ограничений поставок, финансирования и логистики.
- Усталость населения, нерешительность в отношении вакцин и снижение готовности к регулярному тестированию также негативно повлияли на постоянный спрос на продукты и услуги, связанные с COVID.
- Кроме того, ценовое давление, избыток запасов и сокращение контрактов на государственные закупки создали проблемы с доходами для нескольких производителей диагностических препаратов и вакцин.
- Преодоление этих барьеров путем обеспечения справедливого доступа к здравоохранению, проведения кампаний по повышению осведомленности, разработки адаптированных к различным вариантам продуктов и долгосрочных стратегий обеспечения готовности к инфекционным заболеваниям будет иметь важное значение для обеспечения устойчивой стабильности рынка.
Как сегментируется инфекция COVID-19
Рынок сегментирован на основе типа, лечения, диагностики, лекарственных форм, пути введения, конечных пользователей и канала распределения.
• По типу
По типу рынок заражения COVID-19 сегментирован на Omicron, Delta, Gamma, Beta и Alpha. Сегмент Omicron доминировал на рынке с самой большой долей выручки в 44,6% в 2025 году, что обусловлено его исключительно высокой пропускной способностью и постоянным присутствием в глобальных регионах через несколько субвариантных волн. Омикрон оставался наиболее распространенным штаммом в нескольких странах, что привело к устойчивому спросу на комплекты для тестирования, вакцины, противовирусные препараты и медицинские услуги. Агентства общественного здравоохранения продолжали различные программы наблюдения, ориентированные на Omicron из-за его быстрого цикла мутаций. Сегмент также выиграл от увеличения кампаний вакцинации, направленных на устранение пробелов в иммунитете, связанных с Омикроном. Больницы и клиники продолжали справляться с повторяющимися сезонными всплесками, связанными с инфекциями Омикрона. Спрос на домашнюю диагностику и консультации по телемедицине также увеличился в периоды вспышки. Фармацевтические компании инвестировали в обновленные вакцины и целевые решения для лечения инфекций, связанных с Омикроном. Высокие показатели реинфекции также подтверждают коммерческую важность этого сегмента. Развивающиеся экономики также сообщили о сильных объемах производства Omicron, что увеличило рыночный спрос. Непрерывный мониторинг и программы подготовки к медицинскому обслуживанию помогли сохранить лидерство в сегменте. Эти факторы в совокупности обеспечили доминирование Omicron в 2025 году.
Ожидается, что в сегменте Delta будет наблюдаться самый быстрый темп роста в 8,7% с 2026 по 2033 год, чему способствуют увеличение ретроспективных клинических исследований и планирование готовности к тяжелым вариантам. Дельта остается клинически значимой из-за ее сильной связи с госпитализацией и респираторными осложнениями. Правительства и учреждения здравоохранения продолжают мониторинг дельта-подобных мутаций через сети геномного наблюдения. Растущий спрос на накопление противовирусных препаратов и решений для экстренного лечения поддерживает будущий рост. Фармацевтические компании изучают кросс-вариантные методы лечения, эффективные против штаммов линии Delta. Исследователи также оценивают долгосрочные иммунные реакции у ранее инфицированных пациентов. Спрос на бустерные составы, предлагающие защиту широкого спектра, способствует прогнозу сегмента. Несколько стран укрепляют стратегии готовности к вспышкам, основанные на знаниях в области здравоохранения эпохи Дельты. Увеличение инвестиций в госпиталь косвенно поддерживает этот сегмент. Академическое сотрудничество в области прогнозирования мутаций также добавляет импульс. Ожидается, что продолжающиеся глобальные программы наблюдения сохранят свою актуальность. Эти факторы позиционируют Delta как самый быстрорастущий сегмент.
• Лечение
На основе лечения рынок инфекции COVID-19 сегментирован на лекарственные препараты, вакцины и другие. Сегмент вакцин занимал самую большую долю рынка в 58,3% в 2025 году, чему способствовали продолжающиеся кампании по иммунизации, программы повышения дозы и сильные инициативы по закупкам общественного здравоохранения во всем мире. Вакцины оставались наиболее эффективным крупномасштабным профилактическим средством для снижения тяжелых заболеваний, госпитализации и смертности. Правительства развитых и развивающихся стран продолжали закупать обновленные вакцины для ежегодного развертывания. Технологические достижения в области мРНК, рекомбинантного белка и вирусных векторных платформ улучшили защиту от новых вариантов. Программы детской вакцинации также расширили адресную базу пациентов. Популяции высокого риска, включая пожилых людей и группы с ослабленным иммунитетом, способствовали постоянному спросу на бустеры. Общественная осведомленность о профилактическом здравоохранении также поддержала принятие. Международные партнерства помогли масштабировать производство и улучшить доступность вакцин. Институциональные мандаты в области путешествий, здравоохранения и рабочих мест увеличили спрос на отдельных рынках. Расширение инфраструктуры холодных цепей улучшило доступность в сельских районах. Сильная нормативная поддержка поддерживает устойчивое доверие к вакцинам. Эти факторы в совокупности обеспечили доминирование сегмента.
Ожидается, что в сегменте лекарств будет наблюдаться самый быстрый CAGR в 9,1% с 2026 по 2033 год, что обусловлено растущим спросом на противовирусные препараты и методы лечения симптомов. Оральные противовирусные препараты становятся все более предпочтительными из-за удобства и более быстрого начала лечения на ранней стадии. Растущее использование комбинированной терапии для пациентов с высоким риском увеличивает объемы рецептов. Больницы расширяют запасы экстренной терапии COVID для планирования на случай непредвиденных обстоятельств. Исследования противовирусных препаратов следующего поколения с широким вариантом эффективности ускоряются. Протоколы лечения на дому также увеличивают зависимость от предписанных лекарств. Улучшение политики возмещения расходов в некоторых странах способствует обеспечению доступа пациентов. Рост телемедицины обеспечивает более быстрые показатели конверсии диагностики и лечения. Фармацевтические компании продолжают запускать усовершенствованные рецептуры и варианты дозировки. Длительное управление симптомами COVID создает дополнительный спрос на лекарства. Расширение амбулаторной помощи является еще одним ключевым фактором роста. Эти драйверы делают лекарства самым быстрорастущим сегментом лечения.
• Диагностика
На основе диагностики рынок инфекции COVID-19 сегментирован на мазок, тест на антитела и другие. Сегмент мазковых тестов составил самую большую долю рынка в 61,2% в 2025 году, чему способствовало широкое использование ПЦР и быстрое тестирование антигенов во всем мире. Диагностика на основе Swab оставалась предпочтительным методом выявления активных инфекций в больницах, клиниках, аэропортах, на рабочих местах и в общественных центрах. Высокая точность диагностики и широкое признание регулирующих органов способствовали дальнейшему принятию. Правительства сохранили инфраструктуру аварийных испытаний для обеспечения готовности к будущим вспышкам. Быстрые наборы антигенов с использованием назальных тампонов также показали высокий потребительский спрос. Работодатели и учебные заведения использовали мазки для периодических программ скрининга. Лаборатории извлекли выгоду из установленных рабочих процессов обработки и совместимости оборудования. Испытательные наборы для домашнего использования еще больше расширили охват сегмента. Общественная осведомленность о самотестировании также поддерживала объемы. Продолжающиеся программы наблюдения сохраняли спрос даже после пандемических пиков. Доступные быстрые комплекты способствовали проникновению на развивающиеся рынки. Эти факторы обеспечили лидерство сегмента в 2025 году.
Сегмент теста на антитела, по прогнозам, будет регистрировать самый быстрый CAGR в 8,4% с 2026 по 2033 год, чему способствует растущий интерес к мониторингу иммунитета и серологическим исследованиям. Тесты на антитела все чаще используются для оценки реакции вакцины и предшествующего воздействия инфекции. Правительства и исследовательские органы проводят обследования иммунитета населения с использованием серологических инструментов. Длительные исследования COVID также создают спрос на тестирование иммунного ответа. Улучшенная чувствительность к анализу и более быстрое время оборота способствуют принятию. Больницы используют тесты на антитела в выбранных диагностических путях. Академические учреждения продолжают сравнение вариантов иммунитета с использованием этих инструментов. Расширение частных диагностических цепочек обеспечивает доступность. Растет осведомленность о профилактическом скрининге здоровья. Мультиплексные платформы увеличивают клиническую полезность. Сокращение расходов приводит к улучшению показателей использования. Эти тенденции поддерживают сильный будущий рост.
• Формы дозировки
На основе лекарственных форм рынок инфекции COVID-19 сегментирован на капсулы, таблетки, инъекции и другие. Сегмент инъекций доминировал на крупнейшей доле рынка в 47,9% в 2025 году, чему способствовало массовое введение вакцин и экстренное лечение в больницах. Инъекционные лекарственные формы широко использовались для кампаний иммунизации, моноклональных антител и тяжелого лечения пациентов. Они обеспечивают быструю биодоступность и надежную точность дозирования. Больницы предпочитали инъекции для критических респираторных случаев, требующих немедленного вмешательства. Правительственные вакцины значительно увеличивают объемы инъекционных продуктов. Установленные системы холодных цепей поддерживали эффективность распределения. Медицинские работники обычно доверяют инъекционным форматам для оказания неотложной помощи. Кампании бустеров также добавили повторяющийся спрос. Клинические рекомендации во многих регионах благоприятствовали парентеральной терапии для госпитализированных пациентов. Инновации в предварительно заполненных шприцах улучшили удобство. Контракты на госзакупки увеличили доходы. Эти факторы поддерживали доминирование сегмента.
Ожидается, что в сегменте таблеток самый быстрый CAGR составит 9,3% с 2026 по 2033 год, чему способствует растущий спрос на удобное пероральное противовирусное лечение. Таблетки легко хранить, транспортировать и администрировать в домашних условиях. Пациенты предпочитают терапию на основе таблеток вместо инъекций при инфекциях от легкой до умеренной степени. Телемедицинские рецепты ускоряют принятие таблеток. Фармацевтические компании разрабатывают улучшенные противовирусные комбинации в форме таблеток. Более низкие административные расходы выгодны системам здравоохранения. Розничные и онлайн-аптеки улучшают доступ к таблетированной терапии. Более высокие показатели приверженности поддерживают результаты лечения. Развивающиеся рынки предпочитают доступные устные варианты. Пути амбулаторного лечения продолжают расширяться. Инновации в рецептурах с устойчивым высвобождением могут способствовать росту. Эти факторы двигают сегмент вперед.
• По маршруту администрации
На основе маршрута введения рынок инфекции COVID-19 сегментирован на оральный, парентеральный и другие. Сегмент парентеральных препаратов занимал самую большую долю рынка в 55,1% в 2025 году, чему способствовало широкое использование вакцин и инъекционных препаратов. Парентеральное введение обеспечивает быстрое начало и точную системную доставку. Больницы в значительной степени полагались на внутривенные и внутримышечные варианты для острых случаев. Кампании по вакцинации значительно увеличили объемы спроса. Клинические установки предпочитают парентеральные пути для тяжелых пациентов. Сильная инфраструктура здравоохранения поддерживает программы массового управления. Высокая степень доверия врачей к усыновлению. Протоколы экстренной помощи еще больше укрепили долю сегмента. Терапия моноклональными антителами также способствовала. Государственные закупки поддерживали доходы. Расширение холодной цепи улучшило охват. Эти факторы сохранили лидерство.
Ожидается, что в пероральном сегменте будет наблюдаться самый быстрый CAGR в 10,2% с 2026 по 2033 год, что обусловлено растущим спросом на решения для лечения на дому. Оральная терапия обеспечивает удобство и устраняет необходимость в обученном административном персонале. Пациенты предпочитают пероральные препараты во время изоляции и амбулаторного восстановления. Растущие консультации по телемедицине увеличивают количество рецептов. Фармацевтические инновации в противовирусных таблетках поддерживают рост. Более низкие затраты на лечение способствуют пероральным путям. Доступность розничной торговли улучшается во всех регионах. Пожилые пациенты получают пользу от более простых форматов дозирования. Менеджмент легких и умеренных случаев переходит к уходу за полостью рта. Запасы правительственной готовности включают пероральные противовирусные препараты. Уровень соблюдения, как правило, выше. Эти факторы ускоряют будущее расширение.
• Конечными пользователями
На базе конечных пользователей рынок инфекции COVID-19 сегментирован на больницы, специализированные клиники, домашнюю помощь и другие. Сегмент больниц составил самую большую долю доходов рынка в 49,5% в 2025 году, что обусловлено высоким притоком пациентов, экстренным лечением, приемом в отделение интенсивной терапии и диагностическим потенциалом. Больницы оставались основными центрами для лечения умеренных и тяжелых случаев COVID. Они предложили кислородную поддержку, вентиляцию и специализированный уход. Программы вакцинации и тестирования также проводились через больницы во многих странах. Сильные бюджеты на закупки позволили обеспечить постоянный спрос на продукцию. Наличие междисциплинарных групп улучшило результаты лечения. Общественное доверие к больницам поддерживает предпочтения пациентов. Государственное финансирование усилило расширение инфраструктуры. Больницы также служили центрами наблюдения и отчетности. Наличие продвинутой диагностики повышает зависимость. Реферальные сети устойчивых объемов. Эти факторы обеспечили доминирование сегмента.
Ожидается, что в сегменте домашних услуг самый быстрый CAGR составит 11,1% с 2026 по 2033 год, чему способствует растущее предпочтение лечения в домашних условиях для легких случаев. Пациенты все чаще используют пульсоксиметры, телеконсультации и доставляют лекарства. Протоколы домашней изоляции нормализовали модели удаленного ухода во всем мире. Более низкие расходы на госпитализацию привлекают как пациентов, так и плательщиков. Стареющее население также предпочитает восстановление на дому. Приложения цифрового мониторинга повышают безопасность. Интернет-аптеки поддерживают доступность лекарств. Правительства поощряют оптимизацию больничного потенциала с помощью методов ухода на дому. Системы поддержки семьи помогают в восстановлении. Спрос на портативные медицинские устройства растет. Телемедицинские платформы продолжают быстро расширяться. Эти факторы поддерживают сильные перспективы роста.
• Распределительный канал
На базе канала распространения рынок COVID-19 Infection сегментирован в больничную аптеку, розничную аптеку, онлайн-аптеку и другие. Сегмент больничных аптек доминировал на крупнейшей доле рынка в 46,2% в 2025 году, чему способствовали централизованные закупки вакцин, инъекционных препаратов, противовирусных препаратов и предметов первой необходимости. Больницы требовали немедленной доступности лекарств для госпитализированных пациентов и экстренных случаев. Институциональные контракты на закупки поддерживали стабильную генерацию доходов. Контролируемые условия хранения благоприятствовали больничным аптекам для чувствительных продуктов. Фармацевты эффективно координировали протоколы стационарного лечения. Вакцинация в медицинских центрах также добавила спроса. Интеграция с больничными записями улучшила точность дозирования. Государственные больницы представляли крупных покупателей. Зависимость от критической помощи устойчивый оборот медицины. Доверие к сертифицированным цепочкам поставок поддерживает использование. Сильные системы возмещения способствовали росту. Эти факторы сохраняли доминирование.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 12,4% с 2026 по 2033 год, чему способствует растущее внедрение цифрового здравоохранения и покупка бесконтактных лекарств. Потребители все чаще предпочитают доставку на порог для удобства и безопасности. Онлайн-платформы позволяют легко загружать рецепты и пополнять напоминания. Особенности сравнения цен привлекают покупателей, заботящихся о затратах. Проникновение смартфонов расширяет охват клиентов во всем мире. Интеграция телемедицины ускоряет объемы заказов. Сельские пациенты получают улучшенный доступ к лекарствам через электронные устройства. Рекламные скидки поддерживают приобретение клиентов. Модели подписки увеличивают количество повторных покупок. Нормативно-правовая база постепенно повышает доверие рынка. Сети логистики продолжают стремительно развиваться. Эти драйверы делают интернет-аптеку самым быстрорастущим каналом.
В каком регионе наиболее распространена инфекция COVID-19
- Северная Америка доминировала на рынке инфекции COVID-19 с самой большой долей доходов примерно 39,6% в 2025 году.Это обусловлено развитой инфраструктурой здравоохранения, сильными государственными расходами на здравоохранение и широким потенциалом тестирования по всему региону. Присутствие ведущих фармацевтических, биотехнологических и диагностических компаний значительно способствовало расширению рынка. Высокий спрос на диагностические наборы, противовирусную терапию, вакцины и решения для больничного ухода продолжает укреплять региональное доминирование.
- Учреждения общественного здравоохранения по всему региону поддерживают надежные системы наблюдения и реагирования для борьбы со вспышками. Увеличение инвестиций в вакцины следующего поколения и программы стимулирования еще больше поддерживают рост рынка. Сильные системы возмещения и доступность здравоохранения улучшили охват лечением
- Повышение осведомленности о раннем тестировании и профилактической помощи также способствует росту спроса. Регион выигрывает от постоянных инноваций в области диагностики и технологий лечения. Ожидается, что текущие стратегии готовности к будущим вспышкам будут поддерживать лидирующие позиции Северной Америки на рынке.
Обзор рынка инфекций COVID-19 в США
США.Рынок инфекции COVID-19Захватил самую большую долю выручки2025 год в Северной АмерикеПодпитываемый значительным спросом в программах диагностики, терапии и вакцинации. Страна имеет высокоразвитую систему здравоохранения с обширной лабораторной и больничной инфраструктурой, поддерживающей крупномасштабное тестирование и лечение. Сильное государственное финансирование для обеспечения готовности общественного здравоохранения и реагирования на чрезвычайные ситуации продолжает стимулировать рынок. Присутствие крупных фармацевтических и биотехнологических компаний поддерживает быстрые инновации в вакцинах и противовирусных препаратах. Расширение использования наборов для тестирования на дому расширило доступ потребителей к диагностике. Высокий охват вакцинацией и продолжающиеся кампании иммунизации также поддерживают спрос. Растущее внимание к управлению долгого COVID и послеинфекционному уходу создает новые возможности для роста. Продолжающиеся инвестиции в системы наблюдения и альтернативный мониторинг повышают устойчивость рынка. США остаются основным источником дохода на региональном рынке.
Европейское исследование рынка инфекций COVID-19
ЕвропаРынок инфекции COVID-19Ожидается, что в течение прогнозируемого периода CAGR будет расширяться, чему будут способствовать сильные системы общественного здравоохранения, широкомасштабные программы вакцинации и скоординированные меры эпиднадзора за болезнями. Страны региона продолжают вкладывать средства в обеспечение готовности к пандемии и накопление запасов средств диагностики и терапии в чрезвычайных ситуациях. Растущий спрос на быстрые антигенные и молекулярные решения поддерживает рост рынка. Государственные системы возмещения расходов на здравоохранение улучшают доступность лечения и профилактической помощи. Регион обладает мощными фармацевтическими производственными возможностями, которые повышают доступность вакцин и лекарств. Увеличение внимания к управлению долгосрочными респираторными осложнениями после инфекции также стимулирует спрос на здравоохранение. Расширение цифровых систем мониторинга здоровья поддерживает эффективное управление пациентами. Программы совместных исследований по всему Европейскому союзу продолжают ускорять инновации. Продолжающаяся модернизация инфраструктуры здравоохранения еще больше укрепляет перспективы регионального рынка.
Великобритания COVID-19 Infection Market Insight
Великобритания.Рынок инфекции COVID-19Ожидается, что в течение прогнозируемого периода CAGR будет расти, чему способствуют сильные медицинские услуги, поддерживаемые NHS, и постоянные инвестиции в системы мониторинга заболеваний. Страна поддерживает высокую осведомленность о вакцинации и обширные программы пропаганды общественного здравоохранения. Растущий спрос на домашние комплекты для тестирования и цифровые консультационные услуги поддерживает рост. Государственное финансирование бустерных доз и альтернативного наблюдения остается ключевым фактором. Увеличение внимания к долгосрочным путям лечения COVID создает устойчивый спрос на здравоохранение. Наличие передовых биотехнологических и фармацевтических компаний поддерживает терапевтические инновации. Сильное научно-исследовательское сотрудничество между университетами и учреждениями здравоохранения еще больше ускоряет развитие. Расширение моделей телездравоохранения и дистанционного ухода улучшает доступ пациентов. Ожидается, что дальнейшие меры по обеспечению готовности будут способствовать дальнейшему расширению рынка.
Германия COVID-19 Infection Market Insight
ГерманияРынок инфекции COVID-19Ожидается, что в течение прогнозируемого периода CAGR будет расширяться благодаря надежной инфраструктуре здравоохранения и значительным инвестициям в диагностику и лечение. Германия имеет одну из самых передовых больничных систем в Европе, которая поддерживает эффективное лечение пациентов и лечение заболеваний. Растущий спрос на лабораторное молекулярное тестирование и быструю диагностику поддерживает рост рынка. Сильные возможности отечественного фармацевтического производства улучшают цепочки поставок вакцин и лекарств. Акцент правительства на профилактическое здравоохранение и готовность к вспышкам еще больше повышает спрос. Расширение внедрения цифровых медицинских карт и платформ мониторинга повышает эффективность реагирования. Растущее внимание к пожилым и уязвимым слоям населения поддерживает продолжающиеся расходы на здравоохранение. Научно-исследовательские учреждения в Германии продолжают активно заниматься вирусологией и инновациями в области вакцин. Эти факторы в совокупности поддерживают устойчивое расширение рынка.
Азиатско-Тихоокеанский рынок инфекций COVID-19
Азиатско-Тихоокеанский регионРынок инфекции COVID-19Он будет расти быстрее, чем когда-либо.24% в течение прогнозного периода с 2026 по 2033 годЭто обусловлено расширением инфраструктуры здравоохранения и большой базы населения. Увеличение государственных инвестиций в системы эпиднадзора за болезнями и программы готовности к чрезвычайным ситуациям ускоряют региональный рост. Растущий потенциал отечественного производства вакцин в Китае, Индии, Японии и Юго-Восточной Азии повышает безопасность поставок. Растущий спрос на решения для быстрого тестирования и доступные терапевтические средства еще больше стимулирует рынок. Расширение осведомленности общественности о профилактике инфекционных заболеваний способствует внедрению диагностических услуг. Быстрая урбанизация и густонаселение все больше внимания уделяют готовности здравоохранения. Международные партнерские отношения в области исследований и распространения вакцин также укрепляют перспективы роста. Растущая цифровизация здравоохранения и мобильная диагностика улучшают доступность. Ожидается, что Азиатско-Тихоокеанский регион останется самым быстрорастущим региональным рынком в течение прогнозируемого периода.
Японский рынок инфекций COVID-19
ЯпонияРынок инфекции COVID-19Набирает обороты благодаря передовой системе здравоохранения страны, старению населения и сильным мерам по обеспечению готовности общественного здравоохранения. Япония уделяет большое внимание профилактике инфекций, ранней диагностике и эффективным путям лечения. Растущий спрос на бустерные вакцины и противовирусные препараты поддерживает рост. Широкое внедрение технологий быстрой диагностики и систем мониторинга больниц улучшает результаты лечения пациентов. Государственная поддержка модернизации здравоохранения продолжает расширять рыночные возможности. Усиление внимания к защите пожилых граждан и групп высокого риска стимулирует устойчивый спрос. Отечественные фармацевтические инновации и исследования вакцин еще больше укрепляют рынок. Растущее использование телемедицины и платформ удаленного мониторинга поддерживает доступность здравоохранения. Долгосрочные стратегии готовности Японии, как ожидается, будут поддерживать рост.
Китайский рынок инфекций COVID-19
КитайРынок инфекции COVID-19На долю Азиатско-Тихоокеанского региона в 2025 году приходится наибольшая доля доходов рынка, что объясняется обширной базой населения страны, расширением инвестиций в здравоохранение и сильными производственными мощностями отечественных вакцин. В последние годы Китай значительно расширил инфраструктуру эпиднадзора за болезнями и возможности лабораторных испытаний. Высокое производство вакцин, экспресс-тестов и защитных медицинских препаратов поддерживает как внутренний, так и экспортный спрос. Поддерживаемые правительством реформы здравоохранения и кампании общественного здравоохранения продолжают укреплять рынок. Повышение модернизации городского здравоохранения и цифровых систем мониторинга способствует повышению эффективности управления болезнями. Растущие фармацевтические инновации и расширение биотехнологий также стимулируют рост. Сильные производственные экосистемы улучшают доступность медицинских продуктов. Ожидается, что дальнейшее внимание к готовности и инфекционному контролю сохранит региональное лидерство Китая.
Какие компании являются лидерами по заражению COVID-19
Индустрию COVID-19 Infection в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Pfizer Inc.(США)
- Moderna, Inc.(США)
- Джонсон и Джонсон(США)
- Merck & Co., Inc.(США)
- Gilead Sciences, Inc.(США)
- Эбботт (США)
- F. Hoffmann-La Roche Ltd. (Швейцария)
- Thermo Fisher Scientific Inc. (США)
- Siemens Healthineers AG (Германия)
- AstraZeneca plc (Великобритания)
- Novavax, Inc. (США)
- Санофи С.А. (Франция)
- GlaxoSmithKline PLC (Великобритания)
- Bharat Biotech (Индия)
- Serum Institute of India Pvt. Ltd. (Индия)
- Sinovac Biotech Ltd. (Китай)
- Sinopharm Group Co., Ltd. (Китай)
- BioNTech SE (Германия)
- Qiagen N.V. (Нидерланды)
- Danaher Corporation (США)
Каковы последние события в инфекции COVID-19
- В ноябре 2021 года Агентство по регулированию лекарственных средств и продуктов здравоохранения Великобритании (MHRA) предоставило первое в мире разрешение на молнупиравир для лечения легкого и умеренного COVID-19 у взрослых с факторами риска тяжелых заболеваний. Одобрение ознаменовало собой важную веху в качестве одной из первых пероральных противовирусных методов лечения инфекции COVID-19.
- В декабре 2021 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США выдало разрешение на экстренное использование Lagevrio (мольнупиравира) для некоторых взрослых с высоким риском заболевания COVID-19. Разрешение расширило возможности лечения на дому и укрепило коммерческий рынок терапии COVID-19.
- В декабре 2021 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США также разрешило Paxlovid для экстренного использования, предоставив второй основной пероральный противовирусный вариант для раннего лечения COVID-19. Запуск ускорил конкуренцию в сегменте амбулаторной терапии COVID и значительно изменил протоколы лечения во всем мире.
- В апреле 2022 года Всемирная организация здравоохранения рекомендовала более широкое использование пероральных противовирусных препаратов для пациентов с высоким риском COVID-19, включая нирматрелвир / ритонавир, после доказательств снижения риска госпитализации. Эта рекомендация способствовала глобальному внедрению противовирусной терапии как на развитых, так и на развивающихся рынках.
- В мае 2023 года Всемирная организация здравоохранения объявила, что COVID-19 больше не является чрезвычайной ситуацией в области общественного здравоохранения, имеющей международное значение. Хотя чрезвычайный статус закончился, решение сместило рынок в сторону долгосрочного эндемического управления, сезонных программ вакцинации и постоянного спроса на лечение противовирусных инфекций.
- В сентябре 2023 года Управление по контролю за продуктами и лекарствами США одобрило обновленные вакцины от COVID-19 2023-2024 от Pfizer, Moderna и Novavax, нацеленные на новые циркулирующие варианты. Утверждения укрепили переход рынка инфекции COVID-19 к ежегодной коммерциализации ускорителей.
- В августе 2024 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США одобрило обновленные вакцины от COVID-19 2024-2025 годов, нацеленные на текущие циркулирующие варианты, поддерживая кампании сезонной иммунизации. Эта разработка продемонстрировала сохраняющийся коммерческий спрос на альтернативные вакцины, несмотря на более низкие объемы в чрезвычайных ситуациях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











