


Глобальная сегментация рынка криохирургических устройств по применению (онкология, дерматология, гинекология, урология и подиатрия), тип устройства (зонды криотерапии, устройства криоабляции, криогуны и единицы крио), конечный пользователь (больницы, амбулаторные хирургические центры, клиники дерматологии и центры лечения рака), техника (контактная криотерапия, чрескожная криоабляция и открытая криохирургия) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка криохирургических устройств и темпы роста
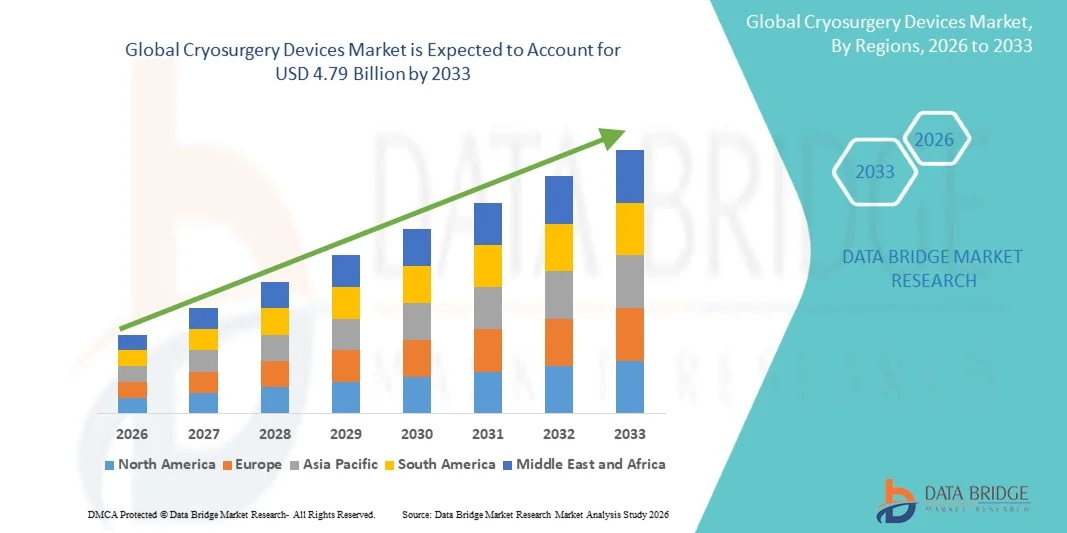
- Согласно анализу Data Bridge Market Research, рынок устройств для криохирургии был оценен как3,45 млрд долларов в 2025 годуи, по прогнозам, достигнет4,79 млрд долларов к 2033 годуРастущий в aCAGR 4,20% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущим внедрением минимально инвазивных процедур лечения, ростом распространенности рака и других хронических заболеваний и растущим спросом на целевые криотерапевтические решения в различных медицинских приложениях.
- Технологические достижения в криохирургических устройствах в сочетании с увеличением расходов на здравоохранение и расширением применения в онкологии, дерматологии, гинекологии и офтальмологии еще больше поддерживают рост рынка.
Размер рынка и прогноз
- Рыночная стоимость (2025): 3,45 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 4,79 млрд долларов США
- Прогноз CAGR (2026–2033): 4,20%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка криохирургических устройств
- Северная Америка доминировала на рынке криохирургических устройств с самой большой долей доходов в 2025 году, чему способствовали растущая распространенность рака и хронических заболеваний, сильная инфраструктура здравоохранения и растущее внедрение минимально инвазивных процедур лечения.
- Ожидается, что на рынке криохирургических устройств в Азиатско-Тихоокеанском регионе будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые ростом распространенности рака, расширением инфраструктуры здравоохранения, увеличением расходов на здравоохранение и растущей осведомленностью о минимально инвазивных вариантах лечения.
- Сегмент онкологии занимал самую большую долю рынка в 2025 году, чему способствовало растущее принятие криоабляции для целенаправленного лечения опухолей и рост распространенности рака. Криохирургия становится все более предпочтительной в некоторых методах лечения рака из-за ее минимально инвазивного характера, точного разрушения тканей, уменьшения хирургической травмы и более короткого времени восстановления.
- Сегмент дерматологии, по прогнозам, будет регистрировать самый быстрый рост при CAGR с 2026 по 2033 год, что обусловлено растущим спросом на минимально инвазивное лечение кожных поражений, бородавок, актинического кератоза и других дерматологических состояний. Растущая осведомленность о криотерапевтических процедурах и расширение внедрения передовых криотерапевтических устройств в дерматологических клиниках ускоряют расширение сегмента.
- Сегмент криоабляционных устройств занимал самую большую долю рынка в 2025 году, чему способствовало увеличение использования в онкологии и других малоинвазивных хирургических приложениях. Устройства криоабляции являются предпочтительными из-за их способности доставлять контролируемое замораживание непосредственно к целевым тканям, минимизируя повреждение окружающих здоровых тканей.
- Сегмент криотерапевтических зондов, по прогнозам, будет регистрировать самый быстрый рост в CAGR с 2026 по 2033 год, что обусловлено растущим спросом на точные и локализованные криохирургические процедуры в дерматологии, онкологии и гинекологии. Технологические достижения в проектировании зондов и контроле температуры еще больше способствуют расширению сегмента.
Сфера охвата и сегментация рынка криохирургических устройств
|
Атрибуты |
Криохирургические устройства: ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке криохирургических устройств
- Поставщики медицинских услуг все чаще внедряют технологии криоабляции с визуальным управлением и минимальной инвазивностью, которые позволяют точно нацеливаться на больную ткань, уменьшая повреждение окружающих здоровых тканей и поддерживая более быстрое восстановление.
- Например, в ноябре 2024 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) созвало свою Панель устройств для общей и пластической хирургии, чтобы обсудить систему криоабляции ProSense Medical IceCure для лечения рака молочной железы с низким риском, подчеркнув растущее клиническое и нормативное внимание к применению криохирургии.
- Передовые криохирургические системы включают улучшенный контроль температуры, специализированные криозонды и интегрированные технологии мониторинга для повышения точности лечения и процедурной эффективности.
- Например, система CryoConsole от Medtronic предназначена для питания и регулирования температуры одобренных криоабляционных катетеров, используемых в процедурах сердечной аритмии, демонстрируя продолжающееся развитие технологий контролируемой криотерапии.
- Поскольку минимально инвазивные подходы к лечению получают признание, и производители продолжают улучшать контроль температуры, точность и процедурный рабочий процесс, ожидается, что передовые криохирургические устройства получат более широкое применение в онкологии, кардиологии, дерматологии и других терапевтических приложениях.
Каковы основные драйверы рынка криохирургических устройств
- Растущая распространенность рака и растущий спрос на минимально инвазивные процедуры лечения увеличивают внедрение криоабляционных технологий, особенно для целенаправленного уничтожения аномальных или раковых тканей.
- Например, в марте 2026 года IceCure Medical объявила, что FDA США одобрило свое пост-рыночное исследование по криоабляции ProSense в местном лечении рака молочной железы с низким риском, при этом ожидается, что регистрация пациентов начнется во второй половине 2026 года и по меньшей мере 80 пациентов будут направлены на регистрацию в течение первого года.
- Криохирургия набирает обороты, потому что она может уничтожить целевую ткань путем контролируемого замораживания, избегая обширных разрезов, связанных с обычными хирургическими процедурами, поддерживая амбулаторное лечение в выбранных приложениях.
- Например, портфель криоабляции Medtronic включает в себя Nitron CryoConsole, которая поддерживает семейства криоабляционных катетеров Arctic Front и Freezor для лечения сердечной аритмии.
- С ростом спроса на целенаправленную и менее инвазивную терапию, расширением клинических применений и продолжающимися инвестициями в технологии криотерапии, ожидается, что криохирургические устройства будут постоянно внедряться в онкологии, кардиологии, дерматологии и других медицинских приложениях.
Какие факторы препятствуют росту рынка криохирургических устройств
- Продвинутые процедуры криохирургии могут потребовать специализированных криозондов, консолей, руководства по визуализации, обученных медицинских работников и специализированной инфраструктуры, что увеличивает общую стоимость лечения и ограничивает внедрение среди небольших медицинских учреждений.
- Требования к регулированию и клиническим доказательствам также могут замедлить распространение криохирургических устройств на новые терапевтические показания, поскольку производители должны продемонстрировать безопасность, эффективность и соответствующие клинические результаты для конкретных применений.
- Например, в ноябре 2024 года группа FDA по общим и пластическим хирургическим устройствам рассмотрела систему криоабляции ProSense для предлагаемого использования при лечении рака молочной железы с низким риском, продемонстрировав обширную нормативную оценку, необходимую для расширения криохирургии в новые показания.
- В октябре 2025 года FDA предоставило классификацию De Novo системе ProSense в качестве криоабляционного устройства для местного лечения рака молочной железы с низким риском, иллюстрируя процесс регулирования, связанный с установлением новых классификаций устройств и показаний.
- Высокая стоимость современного оборудования, специализированные требования к обучению и длительные клинические и нормативные процессы продолжают ограничивать широкое распространение, особенно в чувствительных к цене системах здравоохранения и на развивающихся рынках, несмотря на растущий спрос на минимально инвазивные технологии лечения.
Как сегментируется рынок криохирургических устройств
Рынок сегментирован на основе применения, типа устройства, конечного пользователя и техники.
- С помощью приложения
На основе применения рынок криохирургических устройств сегментирован на онкологию, дерматологию, гинекологию, урологию и ортопедию. Сегмент онкологии занимал самую большую долю рынка в 2025 году, чему способствовало растущее принятие криоабляции для целенаправленного лечения опухолей и рост распространенности рака. Криохирургия становится все более предпочтительной в некоторых методах лечения рака из-за ее минимально инвазивного характера, точного разрушения тканей, уменьшения хирургической травмы и более короткого времени восстановления.
Сегмент дерматологии, по прогнозам, будет регистрировать самый быстрый рост при CAGR с 2026 по 2033 год, что обусловлено растущим спросом на минимально инвазивное лечение кожных поражений, бородавок, актинического кератоза и других дерматологических состояний. Растущая осведомленность о криотерапевтических процедурах и расширение внедрения передовых криотерапевтических устройств в дерматологических клиниках ускоряют расширение сегмента.
- Тип устройства
На основе типа устройства рынок криохирургических устройств сегментирован на криотерапевтические зонды, криоабляционные устройства, криогуны и криоблоки. Сегмент криоабляционных устройств занимал самую большую долю рынка в 2025 году, чему способствовало увеличение использования в онкологии и других малоинвазивных хирургических приложениях. Устройства криоабляции являются предпочтительными из-за их способности доставлять контролируемое замораживание непосредственно к целевым тканям, минимизируя повреждение окружающих здоровых тканей.
Сегмент криотерапевтических зондов, по прогнозам, будет регистрировать самый быстрый рост в CAGR с 2026 по 2033 год, что обусловлено растущим спросом на точные и локализованные криохирургические процедуры в дерматологии, онкологии и гинекологии. Технологические достижения в проектировании зондов и контроле температуры еще больше способствуют расширению сегмента.
- Конечный пользователь
На базе конечного пользователя рынок криохирургических устройств сегментирован на больницы, амбулаторные хирургические центры, дерматологические клиники и центры лечения рака. Сегмент больниц занимал самую большую долю рынка в 2025 году, что обусловлено наличием передовой хирургической инфраструктуры, специализированных медицинских работников и комплексных диагностических и лечебных учреждений. Больницы все чаще принимают криохирургические устройства для онкологии, урологии, гинекологии и других специализированных процедур.
Сегмент амбулаторных хирургических центров, по прогнозам, зафиксирует самый быстрый рост CAGR с 2026 по 2033 год, что обусловлено растущим предпочтением минимально инвазивных амбулаторных процедур, более коротким пребыванием в больнице и более низкими затратами на лечение. Растущие инвестиции в передовые хирургические технологии и расширение доступности амбулаторных криохирургических услуг ускоряют расширение сегмента.
- По технике
На основе техники рынок криохирургических устройств сегментирован на контактную криотерапию, чрескожную криоабляцию и открытую криохирургию. Сегмент чрескожной криоабляции занимал самую большую долю рынка в 2025 году, что было обусловлено растущим внедрением минимально инвазивных процедур лечения опухолей и растущим спросом на криоабляцию с использованием изображений. Техника позволяет целенаправленно разрушать ткани с помощью специализированных зондов, вставленных непосредственно в область лечения, одновременно уменьшая хирургическую травму.
Сегмент контактной криотерапии, по прогнозам, будет регистрировать самый быстрый рост в CAGR с 2026 по 2033 год, что обусловлено его широким использованием в дерматологии для лечения поверхностных поражений кожи и других локализованных состояний. Растущий спрос на удобные амбулаторные процедуры и растущее внедрение криотерапии в специализированных дерматологических клиниках поддерживают расширение сегмента.
В каком регионе находится наибольшая доля рынка криохирургических устройств
- Северная Америка доминировала на рынке криохирургических устройств с самой большой долей доходов в 2025 году, чему способствовали растущая распространенность рака и хронических заболеваний, сильная инфраструктура здравоохранения и растущее внедрение минимально инвазивных процедур лечения.
- Медицинские работники в регионе все чаще внедряют передовые системы криоабляции для онкологии, кардиологии, дерматологии и других применений из-за их точности и способности уменьшать хирургическую травму. Наличие ведущих производителей медицинских устройств, высокие расходы на здравоохранение и благоприятное внедрение передовых хирургических технологий еще больше укрепляет Северную Америку как ведущий рынок криохирургических устройств.
Криохирургические устройства США Market Insight
Рынок криохирургических устройств в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали растущая распространенность рака, растущий спрос на минимально инвазивные процедуры и широко распространенная доступность передовых технологий здравоохранения. Больницы и специализированные лечебные центры все чаще используют криоабляционные устройства для целенаправленного разрушения тканей в онкологии, дерматологии, урологии и других областях применения. Кроме того, продолжающиеся клинические исследования, высокие расходы на здравоохранение и присутствие крупных компаний по производству медицинских изделий вносят значительный вклад в расширение рынка.
Европейский рынок криохирургических устройств Insight
Ожидается, что рынок криохирургических устройств в Европе будет значительно расти с 2026 по 2033 год, в основном за счет увеличения внедрения минимально инвазивных хирургических процедур и роста распространенности рака и дерматологических расстройств. Хорошо развитая инфраструктура здравоохранения региона и растущее внимание к сокращению числа госпитализаций способствуют внедрению технологий криотерапии и криоабляции. Европейские поставщики медицинских услуг все чаще интегрируют передовые криохирургические системы в онкологические, дерматологические, гинекологические и урологические процедуры, поддерживая расширение рынка.
Британские криохирургические устройства Market Insight
Ожидается, что рынок криохирургических устройств в Великобритании будет значительно расти с 2026 по 2033 год, что обусловлено растущим спросом на минимально инвазивные варианты лечения и растущим внедрением передовых хирургических технологий. Растущее бремя рака и кожных заболеваний побуждает поставщиков медицинских услуг применять целенаправленную криотерапию и процедуры криоабляции. Кроме того, ожидается, что созданная в Великобритании инфраструктура здравоохранения, ориентированная на экономически эффективное лечение и увеличение доступности специализированных хирургических центров будут стимулировать рост рынка.
Немецкий рынок криохирургических устройств
Ожидается, что рынок криохирургических устройств в Германии будет значительно расти с 2026 по 2033 год, чему способствуют передовая инфраструктура здравоохранения, увеличение расходов на здравоохранение и растущий спрос на минимально инвазивные решения для лечения. Сильное внимание страны к медицинским технологиям и точному лечению поддерживает внедрение криохирургических устройств в онкологии, дерматологии и других приложениях. Кроме того, увеличение инвестиций в современное медицинское оборудование и растущая распространенность рака способствуют расширению технологий криохирургии в Германии.
Азиатско-Тихоокеанский рынок криохирургических устройств
Ожидается, что на рынке криохирургических устройств в Азиатско-Тихоокеанском регионе будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать рост распространенности рака, расширение инфраструктуры здравоохранения, увеличение расходов на здравоохранение и повышение осведомленности о минимально инвазивных вариантах лечения. В таких странах, как Китай, Япония и Индия, наблюдается более широкое внедрение передовых медицинских технологий, поскольку медицинские учреждения модернизируют свои возможности лечения. Кроме того, увеличение инвестиций в инфраструктуру здравоохранения и растущее присутствие международных и отечественных производителей медицинских изделий улучшают доступность криохирургических систем по всему региону.
Японские криохирургические устройства Market Insight
Ожидается, что рынок криохирургических устройств в Японии будет значительно расти с 2026 по 2033 год благодаря передовой инфраструктуре здравоохранения страны, старению населения и сильному акценту на инновационные медицинские технологии. Растущая распространенность рака и спрос на менее инвазивные варианты лечения побуждают медицинских работников внедрять технологии криоабляции и криотерапии. Кроме того, акцент Японии на прецизионную медицину, передовое медицинское оборудование и улучшение результатов лечения поддерживает интеграцию криохирургических устройств в специализированных приложениях здравоохранения.
Китайские криохирургические устройства прозрение рынка
Китайский рынок криохирургических устройств составил значительную долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется растущими расходами страны на здравоохранение, расширением инфраструктуры больниц и ростом распространенности рака. Увеличение государственных инвестиций в модернизацию здравоохранения и расширение доступа к передовым медицинским технологиям способствуют внедрению минимально инвазивных процедур лечения. Расширение отечественного производства медицинских изделий, повышение доступности криоабляционных технологий и увеличение спроса на экономически эффективные решения для лечения рака способствуют дальнейшему развитию рынка в Китае.
Каковы основные компании на рынке криохирургических устройств
Индустрия криохирургических устройств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic plc(Ирландия)
- Boston Scientific Corporation(США)
- CooperSurgical, Inc.(США)
- IceCure Medical Ltd.(Израиль)
- CryoConcepts LP(США)
- AtriCure, Inc. (США)
- Erbe Elektromedizin GmbH (Германия)
- MicroPort Scientific Corporation (Китай)
- Metrum Cryoflex Sp. z o.o.
- CPSI Biotech (США)
- HealthTronics, Inc. (США)
- Endocare, Inc. (США)
- Sanarus Technologies, Inc. (США)
- Vimecon GmbH (Германия)
- BVM Medical Limited (Великобритания)
Каковы последние события на рынке криохирургических устройств
- В октябре 2022 года Channel Medsystems Inc объявила о первой в Европе процедуре с использованием своего Cerene Cryotherapy Device для лечения тяжелых менструальных кровотечений. Процедура продемонстрировала расширение устройства на европейский рынок и предоставила врачам минимально инвазивный вариант лечения. Ожидается, что эта разработка поддержит внедрение криотерапии для гинекологических применений и укрепит присутствие компании на европейском рынке криохирургических устройств.
- В январе 2022 года Suzhou MicroPort RehabTech Co., Ltd. запустила в Пекине интегрированный ассортимент средств опорно-двигательного аппарата для реабилитации, в том числе TherMotion Cryo-Thermo Compression Device и TherMotion Cryotherapy Compression Brace. Продукты были разработаны для поддержки реабилитации после травм опорно-двигательного аппарата и ортопедических процедур. Запуск расширил использование криотерапии в реабилитации и укрепил доступность передовых решений криотерапии на китайском рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











