Сегментация мирового рынка средств для лечения кожной формы сибирской язвы по типу препарата (пенициллин, тетрациклин, ципрофлоксацин, клиндамицин и амоксициллин), типу лечения ( антибиотики , антитоксины и вакцина ), диагностике (кожные пробы, анализы крови, компьютерная томография , рентген, люмбальная пункция и другие), демографическим данным (дети и взрослые), способу введения (внутримышечно, внутривенно и перорально), конечным пользователям (клиника, больница и другие), каналу сбыта (больничная аптека, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 года
Каковы размеры рынка лечения сибирской язвы и темпы роста
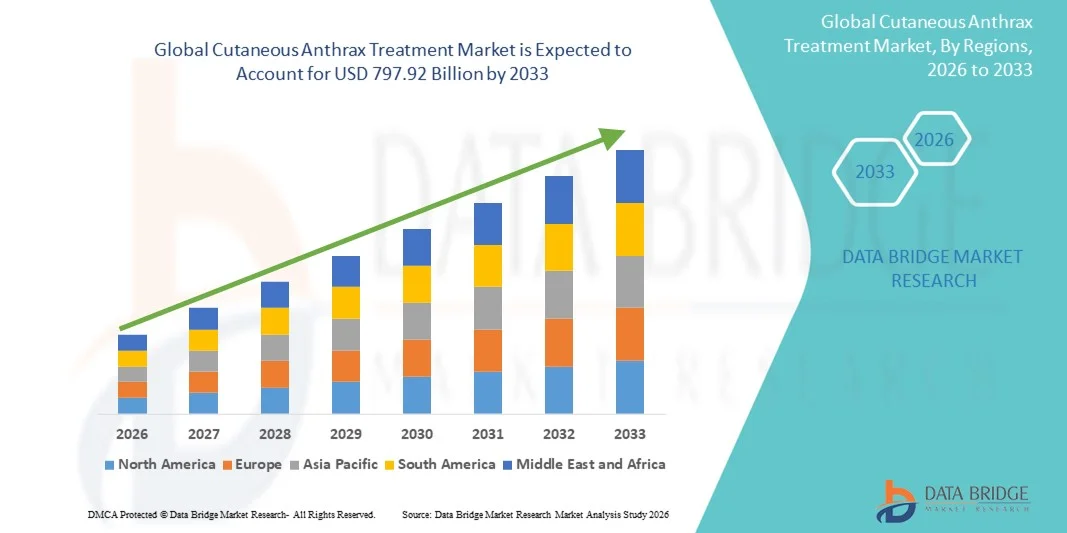
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка лечения сибирской язвы был оценен как$434,3 млрд в 2025 годуОжидается, что он достигнет797,92 млрд долларов США к 2033 году, вCAGR 7,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью сибирской язвы в животноводстве и людях, повышением осведомленности о зоонозных заболеваниях и достижениями в области фармацевтических и профилактических мер, включая антибиотики и вакцины, что приводит к улучшению управления заболеваниями в клинических и общественных условиях.
- Кроме того, растущий акцент на раннюю диагностику, быстрое лечение и стандартизированные терапевтические протоколы, наряду с правительственными инициативами и рекомендациями ВОЗ по борьбе с сибирской язвой, значительно стимулирует принятие решений по лечению подкожной сибирской язвы.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$434,3 млрд.
Ожидаемая рыночная стоимость (2033):797,92 млрд долларов США
Прогноз CAGR (2026–2033):7.90%
Каковы основные выводы рынка лечения подкожной сибирской язвы
- Лечение подкожной сибирской язвы, включая антибиотики, вакцины и поддерживающую терапию, становится все более жизненно важным при лечении инфекций Bacillus anthracis из-за его тяжести при отсутствии лечения и риска вспышек у людей и домашнего скота.
- Растущий спрос на лечение кожной сибирской язвы в первую очередь подпитывается повышением осведомленности о зоонозных инфекциях, правительственными инициативами, способствующими раннему выявлению, расширению доступа к медицинским услугам и принятию стандартизированных протоколов лечения в клинических и общественных медицинских центрах.
- Северная Америка доминировала на рынке лечения кожной сибирской язвы с самой большой долей дохода 38,9% в 2025 году, поддерживаемой сильной диагностической инфраструктурой, высокой осведомленностью о редких инфекционных заболеваниях, надежными расходами на здравоохранение и активным исследовательским сотрудничеством с США, ведущими из-за широкого доступа к антибиотикам, программам вакцинации и специализированным центрам инфекционных заболеваний.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения кожной сибирской язвы в течение прогнозируемого периода, который, по прогнозам, вырастет на 8,2% с 2026 по 2033 год, что обусловлено увеличением заболеваемости сибирской язвой, расширением доступа к здравоохранению, развитием диагностических и лечебных учреждений и правительственными инициативами по раннему выявлению и профилактике в таких странах, как Китай, Индия, Япония и Южная Корея.
- Сегмент «Взрослый» доминировал на рынке с самой большой долей доходов в 61,4% в 2025 году, что отражает более высокий уровень профессионального воздействия, экологический риск и общую распространенность.
Сфера охвата и сегментация рынка лечения подкожной сибирской язвы
|
Атрибуты |
Лечение сибирской язвы Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения подкожной сибирской язвы
Расширение применения комбинированной терапии и оптимизированных протоколов лечения
- Значительной и ускоряющейся тенденцией на мировом рынке лечения кожной сибирской язвы является растущее внедрение комбинированной терапии и оптимизированных протоколов лечения для улучшения результатов лечения пациентов.
- Например, в 2023 году несколько больниц в США интегрировали наборы быстрой диагностики со стандартными схемами антибиотиков, чтобы сократить время начала лечения.
- Клиницисты сосредоточены на персонализированных стратегиях лечения с участием антибиотиков, актуальных агентов и поддерживающей терапии, чтобы минимизировать осложнения и улучшить время восстановления.
- Повышение осведомленности среди медицинских работников о ранней диагностике и вмешательстве привело к более стандартизированным подходам к лечению, обеспечивая более быструю реакцию и снижение заболеваемости.
- Исследовательские инициативы все чаще изучают новые терапевтические варианты, включая дополнительные методы лечения и иммуномодуляторы, для повышения эффективности лечения и сокращения пребывания в больнице.
- Внедрение новых клинических рекомендаций и рамок лечения в эндемичных регионах способствует дальнейшей стандартизации лечения пациентов и оптимизации клинических результатов.
- Тенденция к интеграции диагностического тестирования с планированием лечения позволяет быстрее выявлять пациентов с высоким риском и своевременно назначать целевые методы лечения.
- Усовершенствованное управление цепочками поставок и наличие наборов для лечения в сельских районах способствуют более широкой доступности и оперативному лечению заболеваний.
Динамика рынка лечения сибирской язвы
водитель
Повышение распространенности и осведомленности о кастанозной сибирской язве
- Рост заболеваемости кожной сибирской язвой в сельскохозяйственных, ветеринарных и лабораторных условиях является основным фактором роста рынка.
- Например, в 2022 году вспышки в животноводческих регионах Индии вызвали немедленное развертывание наборов для лечения кожных язв в местных клиниках.
- Растущая осведомленность медицинских работников и органов здравоохранения о протоколах быстрого лечения способствует принятию стандартизированных терапевтических схем.
- Правительственные инициативы и кампании по вакцинации в районах повышенного риска создают благоприятные условия для своевременного лечения и снижения тяжести заболевания.
- Расширение инфраструктуры здравоохранения в сельских и полугородских районах улучшило доступность антибиотиков и вспомогательных методов лечения для пострадавших пациентов.
- Увеличение инвестиций в исследования и разработки для более безопасной и эффективной местной и системной терапии стимулирует рост рынка.
- Программы информирования и обучения по раннему выявлению случаев заболевания кожной сибирской язвой среди ветеринаров и фермеров способствуют скорейшему началу лечения.
Сдержанность/вызов
Озабоченность по поводу затрат на лечение и ограниченная осведомленность в отдаленных районах
- Высокие затраты, связанные с комбинированной терапией и протоколами лечения в больницах, могут ограничить принятие, особенно в развивающихся странах или сельских регионах.
- Например, в некоторых африканских и азиатских регионах ограниченный доступ к расширенным наборам лечения привел к задержке терапии и более высоким показателям осложнений.
- Отсутствие осведомленности среди групп риска о ранних симптомах и требованиях к лечению создает проблемы для роста рынка.
- Обеспечение доступности основных антибиотиков и терапевтических средств в отдаленных и малоресурсных районах остается критическим барьером.
- Проблемы регулирования и необходимость соблюдения местных руководящих принципов могут задержать введение новых формул лечения.
- Преодоление этих проблем через государственную поддержку, обучение пациентов и распространение доступных наборов лечения имеет решающее значение для устойчивого роста рынка.
- Усилия по повышению эффективности цепочки поставок, охвату общин и обучению медицинских работников еще больше смягчат эти ограничения.
Как сегментируется рынок лечения кастрюли
Рынок сегментирован на основе типа лекарственного средства, типа лечения, диагностики, демографии, пути введения, конечных пользователей и канала распределения.
- Тип препарата
На основе типа лекарственного средства рынок лечения подкожной сибирской язвы сегментирован на пенициллин, тетрациклин, ципрофлоксацин, клиндамицин и амоксициллин. Сегмент пенициллина доминировал на рынке с наибольшей долей выручки в 44,5% в 2025 году, благодаря его доказанной эффективности, доступности и длительному использованию в качестве терапии первой линии в лечении сибирской язвы. Пенициллин широко назначается из-за его высокой эффективности в искоренении инфекций Bacillus anthracis и его совместимости с протоколами стационарного и амбулаторного лечения. Больницы и клиники предпочитают пенициллин для тяжелых и неосложненных случаев из-за его предсказуемой фармакокинетики и хорошо понимаемого профиля побочных эффектов. Кроме того, широкая доступность пенициллина в общих формах обеспечивает экономическую эффективность и доступность для настроек с низкими ресурсами. Установленные клинические рекомендации поддерживают пенициллин в качестве стандартного лечения, способствуя его доминирующему принятию. Высокое соответствие пациентов, минимальные лекарственные взаимодействия и быстрый бактериальный клиренс усиливают его предпочтение среди врачей. Он широко используется среди взрослого и детского населения, обеспечивая широкое проникновение на рынок. Интеграция пенициллина в комбинированную терапию с поддерживающей терапией еще больше укрепляет его позиции. Сегмент также выигрывает от сильного страхового покрытия в большинстве регионов, повышая доступность. В целом, пенициллин остается краеугольным камнем управления сибирской язвой, поддерживая клиническое доверие и широкое использование.
Ожидается, что сегмент ципрофлоксацина будет наблюдать самый быстрый CAGR в 18,2% с 2026 по 2033 год, что обусловлено его активностью в широком спектре и растущей ролью как в профилактических, так и в терапевтических условиях. Гибкость ципрофлоксацина в пероральных и внутривенных формах позволяет использовать его в различных клинических сценариях, включая тяжелые системные инфекции. Он все чаще используется в протоколах готовности к биотерроризму и чрезвычайным ситуациям из-за быстрых действий против устойчивых штаммов Bacillus anthracis. Растущая распространенность устойчивых к антибиотикам случаев сибирской язвы требует более широкого использования ципрофлоксацина. Его включение в национальные и международные руководящие принципы лечения сибирской язвы способствует внедрению в больницах и клиниках. Инициативы в области общественного здравоохранения, направленные на повышение осведомленности об эффективных антибиотиках для групп высокого риска, способствуют росту. Улучшенные составы, в том числе расширенные и педиатрические версии, поддерживают расширение рынка. Сильный фармакологический профиль ципрофлоксацина, включая высокую биодоступность и благоприятную безопасность, поощряет предпочтение врача. Расширенный доступ через больницы и розничные аптеки еще больше ускоряет поглощение. Сегмент также выигрывает от увеличения государственных запасов для обеспечения готовности к эпидемиям. Интеграция в схемы комбинированной терапии улучшает терапевтические результаты, укрепляя ее роль в качестве драйвера развивающегося рынка.
- Тип лечения
На основе типа лечения рынок сегментирован на антибиотики, антитоксины и вакцины. Сегмент антибиотиков занимал самую большую долю рынка в 52,1% в 2025 году, поскольку антибиотики по-прежнему необходимы для устранения Bacillus anthracis и предотвращения системных осложнений. Стандартные схемы лечения, включая пенициллин и ципрофлоксацин, широко применяются, обеспечивая предсказуемые результаты и высокую приверженность пациентов. Больницы и клиники полагаются на антибиотики в качестве основного вмешательства для подтвержденных и подозреваемых случаев сибирской язвы. Сильная клиническая валидация, экономическая эффективность и широкая доступность обеспечивают его доминирование. Включение в международные руководящие принципы лечения усиливает согласованные модели использования. Сегмент поддерживает лечение как взрослых, так и детей, что способствует широкому охвату рынка. Антибиотики используются в профилактических целях в профессиональных группах высокого риска, что еще больше увеличивает спрос. Их введение через пероральные или IV маршруты обеспечивает гибкость для стационарного и амбулаторного лечения. Обширная подготовка врачей и долгосрочный клинический опыт способствуют устойчивой уверенности в результатах. Интеграция антибиотиков с поддерживающей терапией, такой как гидратация и местная терапия, повышает эффективность лечения. Усвоение рынка также поддерживается правительственными и неправительственными программами, поставляющими необходимые антибиотики в эндемичных районах. В целом, антибиотики играют центральную роль в стандартном лечении сибирской язвы.
Ожидается, что в сегменте вакцин будет наблюдаться самый быстрый CAGR в 19,5% с 2026 по 2033 год, поддерживаемый инициативами по профилактической иммунизации в эндемичных регионах и регионах с высоким риском. Улучшенные составы вакцин, в том числе однодозовые и адъювантные, повышают эффективность и соответствие пациентов. Национальные программы общественного здравоохранения, способствующие вакцинации против сибирской язвы для военного, сельскохозяйственного и лабораторного персонала, способствуют усыновлению. Продолжающиеся исследования комбинированных вакцин и новых систем доставки повышают привлекательность рынка. Правительственные и поддерживаемые НПО меры по вакцинации, особенно в развивающихся странах, способствуют быстрому расширению. Повышение осведомленности о профилактических стратегиях среди поставщиков медицинских услуг и общественности способствует росту. Вакцины все чаще интегрируются в протоколы безопасности труда и планы готовности к вспышкам. Усовершенствованные системы логистики и распределения холодильных цепей улучшают доступность в сельских и отдаленных районах. Кампании по обучению вакцинам способствуют более широкому признанию, особенно среди групп риска. Сотрудничество между фармацевтическими компаниями и органами здравоохранения ускоряет разработку и развертывание. Педиатрические и взрослые рецептуры удовлетворяют разнообразные демографические потребности, обеспечивая широкий охват. В целом, вакцины становятся быстро растущим сегментом из-за профилактической направленности здравоохранения.
- По диагнозу
На основе диагностики рынок сегментирован на тестирование кожи, анализы крови, КТ-сканирование, рентген, люмбальную пункцию и другие. Анализы крови преобладали на рынке с наибольшей долей дохода в 45,3% в 2025 году из-за их точности, быстрых результатов и способности эффективно выявлять бактериемию. Анализы крови широко предпочтительны в больницах и клиниках для раннего подтверждения инфекции, что позволяет быстро начать лечение. Метод поддерживает как обычные, так и аварийные сценарии, что делает его стандартным диагностическим инструментом. Высокая надежность, минимальная инвазивность и установленные клинические протоколы определяют предпочтения среди поставщиков медицинских услуг. Анализы крови позволяют контролировать эффективность терапии и корректировать схемы антибиотиков. Стандартизация в лабораторных сетях обеспечивает согласованное качество и интерпретацию результатов. Анализы крови совместимы как со взрослыми, так и с педиатрическими группами населения. Интеграция с электронными медицинскими записями улучшает управление пациентами и последующий уход. Доступность как в государственных, так и в частных медицинских учреждениях обеспечивает доступность. Экономическая эффективность и быстрое время оборота способствуют доминированию. Сегмент выигрывает от регулярных учебных программ и информационно-просветительских кампаний для врачей. Активное внедрение эпиднадзора и эпидемиологического мониторинга еще больше укрепляет лидерство на рынке.
Ожидается, что сегмент КТ-сканирования станет свидетелем самого быстрого CAGR в 17,8% с 2026 по 2033 год, что обусловлено увеличением использования в выявлении системного участия и осложнений при тяжелых инфекциях сибирской язвы. Расширенные возможности визуализации обеспечивают детальную визуализацию повреждения тканей, помогая в планировании лечения. Растущая доступность средств КТ в больницах и диагностических центрах способствует их внедрению. КТ-сканирование дополняет лабораторные тесты и позволяет проводить раннее вмешательство у пациентов с высоким риском. Растущее признание их ценности в мониторинге осложнений, связанных с сибирской язвой, приводит к принятию. Улучшенное разрешение изображения повышает диагностическую уверенность. Интеграция с больничными информационными системами обеспечивает эффективный рабочий процесс. Врачи все чаще обучаются диагностике редких инфекций на основе КТ. Улучшение страхового покрытия и доступности способствуют расширению рынка. Рост инвестиций в инфраструктуру здравоохранения в развивающихся регионах способствует росту. В целом, компьютерная томография становится ключевым диагностическим инструментом в комплексном управлении сибирской язвой.
- Демографический
По демографическим показателям рынок сегментирован на детей и взрослых. Сегмент «Взрослые» доминировал на рынке с самой большой долей доходов в 61,4% в 2025 году, что отражает более высокий уровень профессионального воздействия, экологический риск и общую распространенность. Взрослым требуются целевые схемы антибиотиков, часто с комбинированной терапией, что обеспечивает постоянный спрос в больницах и клиниках. Структурированные руководящие принципы лечения и сильная осведомленность клиницистов поддерживают лидерство на рынке. Взрослые составляют большинство госпитализаций в тяжелых случаях. Широкий географический охват, от городских до сельских районов, обеспечивает широкое распространение. Высокое соблюдение стандартизированных протоколов лечения сохраняет терапевтическую эффективность. Взрослые часто получают как профилактические, так и терапевтические вмешательства. Страховое покрытие поддерживает устойчивое использование. Интеграция диагностики и лечения у взрослых более рационализирована. Кампании общественного здравоохранения нацелены на взрослое население в эндемичных регионах, усиливая долю рынка. Сегмент выигрывает от всестороннего мониторинга и последующего ухода.
Ожидается, что в сегменте «Дети» самый быстрый CAGR составит 15,6% с 2026 по 2033 год, что обусловлено увеличением программ, ориентированных на детей, кампаний по вакцинации и инициатив по раннему вмешательству. Педиатрические составы антибиотиков и вакцин улучшают соблюдение и результаты лечения. Амбулаторное лечение и школьные профилактические меры расширяют процесс принятия. Растущая осведомленность среди родителей и опекунов способствует ранней диагностике и терапии. Разработка удобных для детей режимов дозирования поддерживает более безопасное введение. Государственные программы педиатрического здравоохранения ускоряют проникновение на рынок. Клиники и общественные медицинские центры способствуют доступной медицинской помощи. Улучшенные цепочки поставок для педиатрических препаратов увеличивают охват. Программы обучения для педиатрических медицинских работников способствуют дальнейшему росту. Сегмент выигрывает от повышенного внимания к профилактической помощи. В целом, дети представляют собой быстро растущую демографическую группу в управлении сибирской язвой.
- По маршруту администрации
На основе пути введения рынок сегментирован на внутримышечный, внутривенный и пероральный. В 2025 году пероральное введение доминировало на рынке с наибольшей долей дохода в 48,2% из-за удобства, высокого уровня соблюдения требований пациентов и пригодности для амбулаторной терапии. Пероральные антибиотики и поддерживающие препараты позволяют самоуправление, уменьшая пребывание в больнице и улучшая приверженность. Этот маршрут широко используется в эндемичных районах как для взрослых, так и для детей. Оральная терапия легко интегрируется с комбинированными схемами, обеспечивая эффективные результаты лечения. Медицинские работники предпочитают пероральное введение из-за его экономической эффективности и минимальных потребностей в ресурсах. Наличие нескольких пероральных составов повышает гибкость. Предпочтение пациента поддерживает доминирование. Установленные клинические протоколы усиливают последовательное использование. Распространение через розничные и больничные аптеки обеспечивает доступность. Программы обучения пациентов поощряют приверженность. Устное введение остается центральным в стандартном лечении сибирской язвы.
Ожидается, что внутривенный сегмент будет наблюдать самый быстрый CAGR в 18,9% с 2026 по 2033 год, что обусловлено его критической ролью в тяжелых системных инфекциях, требующих быстрой доставки лекарств. Введение внутривенно позволяет точно дозировать и ускорить терапевтическое действие. Больницы и специализированные клиники все чаще применяют IV-терапию при острых случаях. Улучшения инфраструктуры, включая оборудование для инфузий и обученный персонал, поддерживают рост сегмента. IV протоколы стандартизированы в руководствах по уходу за сибирской язвой. Рост заболеваемости тяжелыми инфекциями требует использования IV. Комбинированная терапия часто требует IV антибиотиков наряду с поддерживающей терапией. Страховое покрытие способствует более широкому принятию. Повышение клинической осведомленности улучшает своевременное вмешательство. Постоянный мониторинг во время внутривенного введения обеспечивает безопасность и эффективность. Прогнозируется, что IV-администрирование будет набирать обороты в центрах третичного ухода. В целом, IV терапия представляет собой быстро расширяющийся путь для лечения тяжелых заболеваний.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Больницы доминировали на рынке с самой большой долей дохода в 55,6% в 2025 году, благодаря их способности оказывать комплексную помощь, включая IV-терапию, диагностику и управление чрезвычайными ситуациями. Больницы лечат тяжелые случаи, системные инфекции и пациентов с высоким риском, что делает их центральными для лечения сибирской язвы. Наличие многопрофильных групп, визуализации и лабораторных услуг поддерживает эффективность лечения. Больницы оснащены для администрирования как стандартной, так и комбинированной терапии. Географический охват от городских до полугородских районов обеспечивает доступность. Больницы следуют структурированным протоколам лечения, повышая согласованность. Высокая пропускная способность пациентов способствует доминированию доходов. Учебные программы для медицинских работников укрепляют приверженность руководящим принципам. Страховая поддержка способствует доступности. Больницы также служат центрами для исследований и наблюдения. В целом, больницы остаются основными центрами лечения на рынке.
Ожидается, что в сегменте клиники самый быстрый CAGR составит 16,7% с 2026 по 2033 год, что обусловлено растущей ролью амбулаторных услуг, последующего ухода и общинного управления для легких или умеренных случаев. Клиники предлагают удобство, более короткое время ожидания и более легкий доступ к профилактической и поддерживающей терапии. Расширение сети клиник в эндемичных и пригородных регионах способствует росту. Амбулаторное введение антибиотиков и доставка вакцин все чаще проводятся в клиниках. Интеграция телемедицины и удаленных консультаций способствует внедрению клиники. Инициативы по обучению пациентов улучшают приверженность в условиях сообщества. Государственные и неправительственные программы часто используют клиники в качестве точек распространения. Клиники оказывают адресную педиатрическую помощь, повышая актуальность. Экономическая эффективность и низкая операционная сложность способствуют принятию. Клиники появляются как быстро растущие конечные пользователи для лечения сибирской язвы.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Розничные аптеки доминировали на рынке с самой большой долей выручки в 46,8% в 2025 году, благодаря доступности, знакомству и эффективному распространению антибиотиков и вспомогательных лекарств. Розничные аптеки позволяют повторять рецепты, привлекать пациентов и обеспечивать широкий охват в городских и полугородских регионах. Их широкая сеть обеспечивает своевременный доступ к основным лекарственным средствам. Розничные каналы облегчают программы соблюдения и консультирование. Аптеки поддерживают как взрослое, так и педиатрическое население. Установленное управление запасами обеспечивает бесперебойное снабжение. Страховые партнерства повышают доступность. Доверие сообщества и признание бренда усиливают доминирование. Розничные аптеки являются центральными для амбулаторных моделей лечения. Интеграция с местными поставщиками медицинских услуг способствует усыновлению. В целом, розничные аптеки сохраняют лидерство на рынке благодаря доступности и надежности.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 21,5% с 2026 по 2033 год, что обусловлено растущим внедрением цифровых технологий, проникновением электронной коммерции и доставкой рецептурных лекарств на дом. Онлайн-каналы позволяют пациентам в отдаленных или недостаточно обслуживаемых районах удобно получать доступ к основным антибиотикам и вакцинам. Интеграция телемедицины и цифровая проверка рецептов упрощают процесс. Домашняя доставка обеспечивает соблюдение хронической или профилактической терапии. Рост проникновения смартфонов и Интернета облегчает внедрение платформы. COVID-19 и другие инициативы в области общественного здравоохранения увеличили использование интернет-аптек. Партнерство с больницами и клиниками расширяет охват. Модели подписки и пополнения стимулируют повторное использование. Конкурентоспособность и стратегии продвижения привлекают новых пользователей. Онлайн-аптеки также поддерживают безопасное управление данными пациентов. В целом, онлайн-дистрибуция является самым быстрорастущим сегментом на рынке.
В каком регионе находится наибольшая доля рынка лечения подкожной сибирской язвы
- Северная Америка доминировала на рынке лечения кожной сибирской язвы с самой большой долей дохода 38,9% в 2025 году, поддерживаемой сильной диагностической инфраструктурой, высокой осведомленностью о редких инфекционных заболеваниях, надежными расходами на здравоохранение и активным исследовательским сотрудничеством.
- Потребители в регионе высоко ценят доступ к антибиотикам, программам вакцинации и специализированным центрам инфекционных заболеваний для своевременного лечения и профилактики.
- Это широкое распространение также поддерживается растущими правительственными инициативами, доступностью антитоксинов и растущим вниманием к раннему выявлению и профилактической помощи, устанавливая передовые решения для лечения в качестве предпочтительного выбора как для клинических, так и для больничных условий.
U.S. Cutaneous Anthrax Treatment Market Insight
Американский рынок лечения кожной сибирской язвы занял самую большую долю дохода в 2025 году в Северной Америке. Рост рынка подпитывается широким доступом к антибиотикам, программам вакцинации и специализированным центрам инфекционных заболеваний. Надежная инфраструктура здравоохранения и сильные инициативы в области общественного здравоохранения способствуют раннему выявлению и эффективному лечению случаев сибирской язвы. Высокая осведомленность среди медицинских работников и населения в целом поддерживает своевременную диагностику и введение пенициллина, ципрофлоксацина, тетрациклина, клиндамицина и амоксициллина. Больницы и клиники обеспечивают специализированные пути лечения тяжелых и высокорисковых случаев, в то время как активное участие в исследовательских программах и клинических испытаниях стимулирует внедрение новых антитоксинов и методов лечения вакцинами. Больничные, розничные и онлайн-аптеки обеспечивают широкую доступность терапевтических вариантов, а государственные программы вакцинации еще больше укрепляют рост рынка. Увеличение финансирования и страхового покрытия улучшают доступ к лечению для групп риска, в то время как кампании по информированию общественности способствуют раннему соблюдению режима лечения, снижая заболеваемость и смертность, связанные с сибирской язвой.
Европейское исследование рынка кожной сибирской язвы
Ожидается, что европейский рынок лечения кожной сибирской язвы будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о инфекционных заболеваниях и надежных системах здравоохранения. Улучшенный доступ к диагностическим инструментам, включая тестирование кожи, анализы крови, компьютерную томографию и рентген, поддерживает раннее выявление и эффективное лечение. Правительственные инициативы и программы общественного здравоохранения поощряют широко распространенную вакцинацию и введение антибиотиков, в то время как больницы, клиники и специализированные центры обслуживания испытывают значительный рост. Сотрудничество между научно-исследовательскими учреждениями и поставщиками медицинских услуг способствует внедрению инновационных методов лечения в регионе.
Великобритания Cutaneous Anthrax Treatment Market Insight
Ожидается, что рынок лечения кожной сибирской язвы в Великобритании вырастет в течение прогнозируемого периода благодаря расширению доступа к здравоохранению и повышению осведомленности о профилактике сибирской язвы. Проводимые под руководством правительства кампании по вакцинации и инициативы в области общественного здравоохранения усиливают борьбу с болезнями. Наличие нескольких вариантов антибиотиков обеспечивает эффективное управление случаями в клиниках и больницах, а надежная инфраструктура здравоохранения и аптек страны облегчает доступ к лечению через больницы, розничные и онлайн-каналы.
Германия Cutaneous Anthrax Treatment Market Insight
Ожидается, что рынок лечения кожной сибирской язвы в Германии будет расширяться при значительном CAGR, чему способствуют передовые диагностические учреждения и высокие расходы на здравоохранение. Пациенты имеют доступ к специализированным центрам инфекционных заболеваний и обученным медицинским работникам, в то время как государственные и частные программы здравоохранения поощряют раннее лечение антибиотиками и антитоксинами. Фокус Германии на инновациях и исследованиях способствует внедрению вакцин и новых терапевтических средств, поддерживая общий рост рынка.
Азиатско-тихоокеанский рынок лечения сибирской язвы
Рынок лечения кожной сибирской язвы в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 8,2% в течение 2026–2033 годов, что обусловлено увеличением заболеваемости сибирской язвой, расширением доступа к здравоохранению и правительственными инициативами по раннему выявлению и профилактике. Растущая доступность диагностических и лечебных учреждений улучшает управление случаями в таких странах, как Китай, Индия, Япония и Южная Корея. Растущая инфраструктура здравоохранения, увеличение гериатрических групп населения и групп риска, а также программы вакцинации способствуют более широкому внедрению лечения. Сети больниц, клиник и аптек расширяются, чтобы удовлетворить растущий спрос на антибиотики и антитоксины.
Японский рынок лечения сибирской язвы Insight
Японский рынок лечения кожной сибирской язвы набирает обороты из-за высокого доступа к здравоохранению и сильного внимания к профилактике инфекционных заболеваний. Правительственные программы вакцинации и ранней диагностики способствуют принятию лечения, в то время как больницы и клиники оказывают специализированную помощь в случаях сибирской язвы, включая антибиотики и антитоксинную терапию.
Китайский рынок лечения сибирской язвы Insight
Китайский рынок лечения кожной сибирской язвы составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что связано с увеличением заболеваемости сибирской язвой, расширением доступа к здравоохранению и инициативами по вакцинации под руководством правительства. Продвинутая диагностика, широкая доступность антибиотиков и антитоксинов и сильное отечественное фармацевтическое производство обеспечивают эффективное раннее лечение и растущий спрос на рынке.
Какие компании являются лучшими на рынке лечения подкожной сибирской язвы
Индустрия обработки подкожной сибирской язвы в основном возглавляется хорошо известными компаниями, в том числе:
- Pfizer(США)
- GlaxoSmithKline(Великобритания)
- Новарс(Швейцария)
- Merck & Co(США)
- Ципла(Индия)
- Санофи (Франция)
- Bayer (Германия)
- Astellas Pharma (Япония)
- Fort Dodge Animal Health (США)
- Sigma-Aldrich (США)
- Teva Pharmaceuticals (Израиль)
- Лаборатории доктора Редди (Индия)
- BioThrax (Emergent BioSolutions) (США)
- Abbott Laboratories (США)
- Celgene (США)
- Janssen Pharmaceuticals (Бельгия)
- Амген (США)
- Hikma Pharmaceuticals (Иордания)
- Sinovac Biotech (Китай)
- Mitsubishi Tanabe Pharma (Япония)
Каковы последние события на рынке лечения подкожной сибирской язвы
- В ноябре 2023 года GC Biopharma подала маркетинговую заявку в регулирующий орган Южной Кореи на GC1109 — рекомбинантную вакцину против сибирской язвы, основанную на защитных белках антигена, которая в случае одобрения станет первой в мире генетически модифицированной вакциной против сибирской язвы.
- В апреле 2025 года Министерство безопасности пищевых продуктов и лекарств Южной Кореи одобрило BARYTHRAX, вакцину против сибирской язвы на основе рекомбинантного белка, разработанную GC Biopharma и Корейским агентством по контролю и профилактике заболеваний; это нововведение использует только защитный антиген B. anthracis, снижая риски, связанные с токсинами, по сравнению со старыми вакцинами.
- В марте 2025 года исследователи из Северо-Восточного университета и NovoBiotic продемонстрировали, что антибиотик тейксобактин очень эффективен против Bacillus anthracis in vitro, без обнаруживаемой резистентности, предлагая многообещающий потенциал для нового, более устойчивого терапевтического варианта.
- В ноябре 2025 года GC Biopharma объявила о данных клинических испытаний фазы 2 для BARYTHRAX, показывающих сильную иммуногенность — индуцированные вакциной токсин-нейтрализующие антитела выше защитных порогов у 240 здоровых взрослых с умеренными и временными побочными эффектами, подтверждающими благоприятный профиль безопасности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.