



Сегментация мирового рынка систем стоматологической визуализации по видам продукции (КЛКТ, интраоральная рентгенография, интраоральные камеры и интраоральные сканеры), области применения (челюстно-лицевая хирургия и имплантология), конечные пользователи (стоматологические больницы и клиники, а также стоматологические диагностические центры), методы (экстраоральная и интраоральная визуализация) — тенденции отрасли и прогноз до 2032 г.
Каков размер рынка стоматологической визуализации и темпы роста
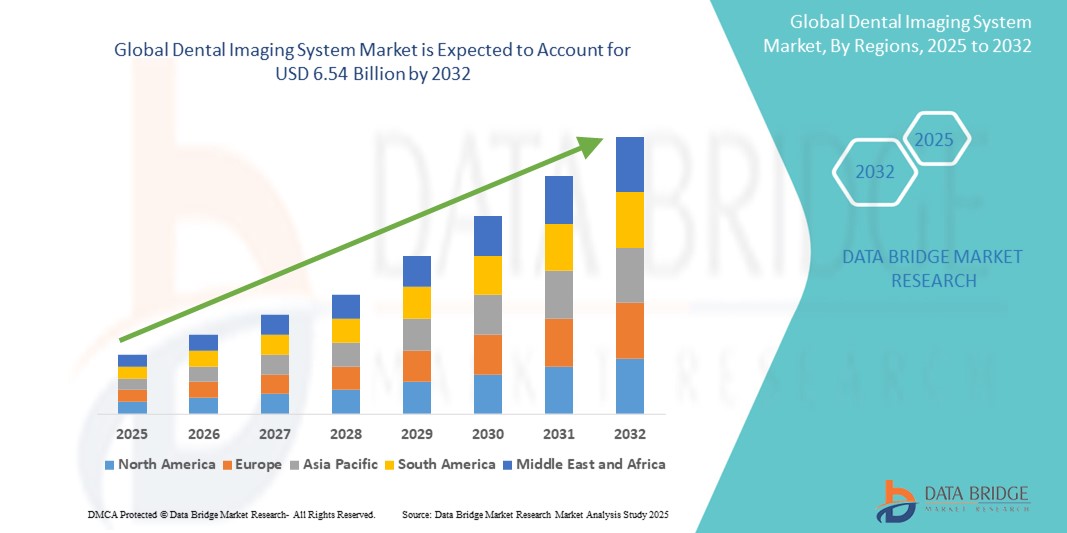
- Согласно анализу Data Bridge Market Research, глобальный размер рынка систем стоматологической визуализации был оценен как3,53 млрд долларов в 2024 годуОжидается, что он достигнет$6,54 млрд. к 2032 году, вCAGR 8.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью стоматологических расстройств и растущим спросом на передовые диагностические инструменты в стоматологической помощи, обусловленные инновациями в 3D и цифровых технологиях визуализации.
- Кроме того, все большее внимание уделяется ранней диагностике, минимально инвазивным процедурам и интеграции методов диагностики.ИИПрограммное обеспечение для визуализации повышает точность и эффективность в стоматологической практике. Эти факторы ускоряют внедрение систем стоматологической визуализации, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2024):$3,53 млрд.
Ожидаемая рыночная стоимость (2032):$6,54 млрд.
Прогноз CAGR (2025-2032):8.00%
Каковы основные выводы рынка стоматологической системы визуализации
- Зубные системы визуализации, позволяющие визуализировать зубы, кости и окружающие ткани, становятся все более важными инструментами в современной стоматологической диагностике и планировании лечения из-за их способности предоставлять решения для визуализации высокого разрешения, точные и неинвазивные решения как для общей стоматологии, так и для специализированных процедур.
- Растущий спрос на стоматологические системы визуализации в первую очередь подпитывается растущей распространенностью проблем со здоровьем полости рта, растущей осведомленностью о профилактической стоматологической помощи и технологических достижениях, таких как:3D изображение, конусно-лучевая компьютерная томография(CBCT) и диагностика с помощью ИИ
- Северная Америка доминировала на рынке систем стоматологической визуализации с самой большой долей дохода в 37,5% в 2024 году, что обусловлено хорошо налаженной стоматологической инфраструктурой, высокой осведомленностью пациентов и быстрым внедрением передовых диагностических технологий в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке систем стоматологической визуализации в течение прогнозируемого периода из-за увеличения стоматологического туризма, улучшения инфраструктуры здравоохранения и роста числа стоматологических клиник и специалистов.
- Сегмент систем интраоральной визуализации доминировал на рынке систем стоматологической визуализации с долей рынка 42,4% в 2024 году, что обусловлено его широким использованием в рутинных стоматологических осмотрах, экономической эффективностью и продолжающимися инновациями, улучшающими диагностическую точность и эффективность рабочего процесса.
Сфера охвата и сегментация рынка стоматологической визуализации
|
Атрибуты |
Система стоматологической визуализации Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке стоматологических систем
«Усовершенствованная точность диагностики с помощью ИИ и цифровой интеграции»
- Значительной и ускоряющейся тенденцией на мировом рынке систем стоматологической визуализации является более глубокая интеграция искусственного интеллекта (ИИ) и передовых цифровых платформ в программное и аппаратное обеспечение для визуализации. Эта конвергенция трансформирует диагностические рабочие процессы, повышает точность и значительно улучшает принятие клинических решений в стоматологической помощи.
- Например, платформы на базе искусственного интеллекта, такие как решения Pearl’s Second Opinion и VideaHealth, интегрируются в системы интраоральной и панорамной визуализации, что позволяет в режиме реального времени выявлять стоматологические патологии, такие как кариес, потеря костной массы и поражения с высокой степенью точности.
- Интеграция ИИ в стоматологические системы визуализации обеспечивает такие функции, как автоматическая диагностика, оптимизация рабочего процесса и планирование прогнозного лечения. Некоторые CBCT и внутриоральные системы теперь включают в себя улучшение изображения на основе ИИ, которое улучшает контрастность и разрешение, облегчая лучшую оценку врачами и сводя к минимуму диагностические ошибки.
- Бесшовная интеграция с облачными платформами стоматологического программного обеспечения также растет, позволяя практикующим врачам безопасно получать доступ и обмениваться изображениями пациентов на нескольких устройствах и местах, улучшая сотрудничество и непрерывность ухода.
- Эта тенденция к интеллектуальным, совместимым и с поддержкой ИИ решениям для визуализации коренным образом меняет ожидания в стоматологической диагностике. Следовательно, ведущие игроки, такие как Dentsply Sirona и Planmeca, разрабатывают системы с улучшенным ИИ с облачной совместимостью, автоматизированной отчетностью и клинической поддержкой в режиме реального времени.
- Спрос на стоматологические системы визуализации, которые обеспечивают точность на основе ИИ и совместимость с цифровым рабочим процессом, быстро растет в общей стоматологии, ортодонтии и имплантологии, поскольку стоматологи отдают приоритет эффективности, точности и ориентированному на пациента уходу.
Динамика рынка стоматологической визуализации
водитель
«Повышенный спрос из-за растущих стоматологических расстройств и косметической стоматологии»
- Растущее глобальное бремя стоматологических заболеваний, таких как кариес, проблемы пародонта и эдентулизм, наряду с всплеском эстетических стоматологических процедур, является ключевым фактором, стимулирующим спрос на передовые системы стоматологической визуализации.
- Например, ВОЗ сообщает, что более 3,5 миллиарда человек страдают от заболеваний полости рта во всем мире, что усиливает необходимость ранней диагностики и эффективного планирования лечения, что обеспечивается современными технологиями визуализации, такими как КПТ и цифровые рентгеновские лучи.
- По мере того, как растет осведомленность пациентов о здоровье полости рта и правительства инвестируют в инициативы по профилактической помощи, стоматологи все чаще внедряют системы визуализации, которые предлагают подробную визуализацию и снижение радиационного воздействия.
- Кроме того, рост косметических и восстановительных процедур, таких как шпоны, имплантаты и ортодонтия, требует точного планирования, стимулируя спрос на 3D-изображения с высоким разрешением и инструменты интеграции программного обеспечения.
- Переход к цифровой стоматологии, включая использование систем CAD / CAM, также способствует внедрению совместимого оборудования для визуализации зубов, которое поддерживает эффективные и точные рабочие процессы лечения.
Сдержанность/вызов
«Высокая стоимость оборудования и проблемы конфиденциальности данных»
- Относительно высокая стоимость приобретения и обслуживания передовых стоматологических систем визуализации, особенно КПТ и панорамных устройств, представляет собой серьезный барьер для внедрения, особенно среди небольших и средних стоматологических клиник в чувствительных к цене регионах.
- Например, первоначальные инвестиции в подразделение CBCT могут варьироваться от 50 000 до 150 000 долларов США, что может препятствовать принятию, несмотря на долгосрочные диагностические преимущества.
- Кроме того, растет обеспокоенность по поводу конфиденциальности данных пациентов и соблюдения правил, таких как HIPAA и GDPR, поскольку цифровые стоматологические записи и системы визуализации все больше полагаются на облачную связь и обмен данными.
- Решение этих проблем с помощью надежного шифрования данных, регулярных обновлений программного обеспечения и соблюдения международных стандартов соответствия имеет важное значение для укрепления доверия между стоматологами и пациентами.
- Кроме того, нехватка квалифицированных специалистов, способных эксплуатировать и интерпретировать высокотехнологичные системы визуализации, представляет собой оперативную проблему, особенно в сельских и слаборазвитых регионах.
- Преодоление этих проблем с помощью экономически эффективных предложений оборудования, упрощенных пользовательских интерфейсов, безопасных методов обработки данных и программ непрерывного обучения будет иметь решающее значение для расширения глобального рынка систем стоматологической визуализации.
Как сегментируется рынок стоматологической визуализации
Рынок сегментирован на основе продукта, приложения, конечного пользователя и метода визуализации.
- По продукту
На основе продукта рынок систем стоматологической визуализации сегментирован на CBCT, внутриоральные рентгеновские системы, внутриоральные камеры и внутриоральные сканеры. Сегмент CBCT доминировал на рынке с самой большой долей рынка в 2024 году, что обусловлено его способностью обеспечивать 3D-визуализацию с высокой точностью, что делает его необходимым для сложных стоматологических процедур, таких как имплантология, ортодонтия и эндодонтия. Стоматологи все чаще предпочитают КПТ из-за ее улучшенных диагностических возможностей, более низкой дозы облучения по сравнению с традиционной КТ и ее интеграции с программным обеспечением цифрового планирования лечения.
Ожидается, что сегмент интраоральных сканеров будет наблюдать самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущий сдвиг в сторону цифровой стоматологии. Интраоральные сканеры повышают комфорт пациента, устраняют необходимость в физических впечатлениях и улучшают точность восстановления и ортодонтического лечения. Рост косметической стоматологии, интеграция CAD / CAM и решения для стульев также способствуют быстрому внедрению среди стоматологов во всем мире.
- С помощью приложения
На основе применения рынок стоматологической системы визуализации сегментирован на оральную и челюстно-лицевую хирургию, имплантологию, ортодонтическую, эндодонтическую и другие. Сегмент имплантологии доминировал на рынке в 2024 году с самой большой долей дохода из-за растущего числа процедур имплантации зубов и критической потребности в точной визуализации для оценки плотности костей, позиционирования нервов и размещения имплантатов.
Сегмент оральной и челюстно-лицевой хирургии, как ожидается, станет свидетелем самых быстрых темпов роста в течение прогнозируемого периода, обусловленных растущей распространенностью расстройств челюсти, случаев травм и повреждений зубов. Продвинутые изображения, такие как КПТ и панорамные рентгеновские лучи, играют жизненно важную роль в предоперационном планировании и послеоперационных оценках, повышая точность и результаты лечения пациентов.
- Конечный пользователь
На базе конечного пользователя рынок систем стоматологической визуализации сегментирован в стоматологические больницы и клиники, стоматологические диагностические центры и академические и исследовательские институты. Сегмент стоматологических больниц и клиник доминировал на рынке с самой большой долей выручки в 2024 году, чему способствовал высокий объем пациентов, растущее внедрение передовых технологий визуализации и растущее число многопрофильных стоматологических клиник, предлагающих комплексные диагностические и лечебные услуги.
Ожидается, что в сегменте стоматологических диагностических центров будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные растущим спросом на аутсорсинговые услуги визуализации, экономической эффективностью и способностью предлагать высококачественные технологии, такие как КПТ, без необходимости для стоматологических клиник инвестировать в дорогостоящее оборудование. Расширение автономных диагностических цепочек в городских и полугородских районах еще больше стимулирует рост сегмента.
- Метод визуализации
На основе метода визуализации рынок стоматологической системы визуализации сегментирован на экстраоральную визуализацию и внутриоральную визуализацию. Сегмент интраоральной визуализации доминировал на рынке с самой большой долей дохода в 42,4% в 2024 году из-за его рутинного применения в общей стоматологии, экономической эффективности и высокого разрешения для выявления кариеса на ранней стадии, заболеваний пародонта и периапических поражений.
Ожидается, что сегмент экстраоральной визуализации станет свидетелем самых быстрых темпов роста в течение прогнозируемого периода, чему будет способствовать растущее внедрение панорамных, цефалометрических и CBCT систем в сложных случаях, связанных с ортодонтией, оральной хирургией и нарушениями височно-нижнечелюстных суставов. Спрос на комплексные 2D и 3D визуализации для хирургического планирования и мониторинга лечения стимулирует этот рост.
В каком регионе находится наибольшая доля рынка стоматологических систем
- Северная Америка доминировала на рынке систем стоматологической визуализации с самой большой долей дохода в 37,5% в 2024 году, что обусловлено хорошо налаженной стоматологической инфраструктурой, высокой осведомленностью пациентов и быстрым внедрением передовых диагностических технологий в США и Канаде.
- Потребители и стоматологи в Северной Америке уделяют большое внимание ранней диагностике, минимально инвазивным методам лечения и технологической интеграции, что ускорило внедрение цифровых систем визуализации, таких как CBCT и интраоральные сканеры.
- Этот высокий уровень внедрения дополнительно поддерживается благоприятной политикой возмещения, надежной сетью стоматологических организаций (DSO) и растущим спросом на косметические и восстановительные стоматологические процедуры, что делает Северную Америку ведущим рынком для инноваций в области стоматологической визуализации как в клинических, так и в академических условиях.
Американская система стоматологической визуализации Market Insight
Рынок стоматологических систем визуализации в США занял самую большую долю дохода в 79% в 2024 году в Северной Америке, чему способствовало широкое внедрение передовых стоматологических технологий и растущая распространенность стоматологических расстройств. Стоматологи все чаще инвестируют в высокоточные решения для визуализации, такие как CBCT и цифровые рентгеновские лучи, для повышения точности диагностики и планирования лечения. Рост групповой стоматологической практики, благоприятная политика возмещения и сильная интеграция диагностических инструментов на основе искусственного интеллекта еще больше ускоряют рост рынка. Кроме того, акцент на косметической стоматологии и профилактической помощи поддерживает постоянный спрос на инновационные решения для визуализации.
Европейская система стоматологической визуализации Insight
Согласно прогнозам, рынок систем стоматологической визуализации в Европе будет расширяться с существенным CAGR в течение прогнозируемого периода, в первую очередь за счет роста числа стоматологических клиник, повышения осведомленности о здоровье полости рта и раннего внедрения цифровых технологий. Поддерживаемые правительством инициативы в области здравоохранения полости рта, растущее пожилое население и приверженность региона инновациям способствуют использованию передовых систем визуализации. В европейских странах также наблюдается значительный рост эстетических и восстановительных стоматологических процедур, что приводит к росту спроса на точные и эффективные инструменты визуализации как в государственных, так и в частных стоматологических учреждениях.
Британская система стоматологической визуализации Market Insight
Ожидается, что рынок стоматологических систем визуализации в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено повышенным спросом на инструменты ранней диагностики и минимально инвазивные методы лечения. Внедрение технологий CBCT и интраорального сканирования набирает обороты среди стоматологов благодаря их клинической точности и улучшению опыта пациентов. Кроме того, кампании по информированию общественности и стоматологические программы, поддерживаемые NHS, поддерживают расширение рынка, делая передовые изображения более доступными по всей стране.
Немецкий рынок стоматологической визуализации Insight
Ожидается, что в течение прогнозируемого периода рынок систем стоматологической визуализации в Германии будет расширяться на значительном CAGR, чему способствует развитая инфраструктура здравоохранения страны и присутствие ключевых производителей стоматологического оборудования. Ориентация Германии на точную медицину, высокие расходы на здравоохранение и растущая популярность косметической стоматологии способствуют увеличению инвестиций в технологии CBCT, панорамной и цифровой интраоральной визуализации. Кроме того, соблюдение строгих правил радиационной безопасности стимулирует переход к современным системам визуализации с низкими дозами.
Азиатско-Тихоокеанская система стоматологической визуализации Insight
Рынок систем стоматологической визуализации в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 10,2% в течение прогнозируемого периода 2025-2032 годов, что обусловлено улучшением инфраструктуры стоматологического здравоохранения, увеличением стоматологического туризма и растущей осведомленностью о здоровье полости рта. Такие страны, как Китай, Япония и Индия, инвестируют в цифровую стоматологию, и все большее число клиник внедряют передовые технологии визуализации. Реформы в области здравоохранения, проводимые под руководством правительства, рост числа учащихся стоматологических школ и увеличение численности населения среднего класса значительно повышают спрос на эффективные системы диагностической визуализации во всем регионе.
Японская система стоматологической визуализации Insight
Японский рынок систем стоматологической визуализации набирает обороты благодаря своей передовой технологической экосистеме, старению населения и высоким стандартам стоматологической помощи. Японские стоматологические практики широко внедряют цифровые системы визуализации для улучшения диагностических возможностей и оптимизации рабочих процессов. Интеграция с диагностическими платформами ИИ и предпочтение минимально инвазивных методов лечения способствуют внедрению интраоральных сканеров и КПТ. Инновационный подход страны и спрос стареющего общества на точную стоматологическую помощь способствуют устойчивому расширению рынка.
Индийская система стоматологической визуализации Insight
На индийский рынок систем стоматологической визуализации в 2024 году пришлась самая большая доля рынка в Азиатско-Тихоокеанском регионе, что объясняется растущим стоматологическим туризмом в стране, быстрой урбанизацией и увеличением инвестиций в частную стоматологическую инфраструктуру. Повышение осведомленности о гигиене полости рта, рост населения среднего класса и внедрение цифровых технологий в городах Tier 1 и Tier 2 стимулируют спрос на внутриоральные изображения и панорамные системы. Кроме того, местное производство экономически эффективного оборудования для стоматологической визуализации и поддерживающие правительственные инициативы в рамках таких программ, как Ayushman Bharat, стимулируют рост отрасли.
Какие компании являются ведущими на рынке систем стоматологической визуализации
Индустрия систем стоматологической визуализации в основном возглавляется хорошо известными компаниями, в том числе:
- Производитель: Sirona Inc.(США)
- Компания Carestream Dental LLC(США)
- Планмека Ой(Финляндия)
- Vatech Co., Ltd.(Южная Корея)
- Компания Acteon(Франция)
- Midmark Corporation (США)
- Danaher Corporation (США)
- Owandy Radiology (Франция)
- Air Techniques, Inc. (США)
- Asahi Roentgen Co., Ltd (Япония)
- FONA Dental s.r.o. (Словакия)
- J. MORITA CORP.
- Genoray Co., Ltd. (Южная Корея)
- PreXion Corporation (США)
- Ray Co., Ltd. (Южная Корея)
- Cefla S.C. (Италия)
- Trident S.r.l. (Италия)
- Duray Imaging LLC (США)
- 3Shape A/S (Дания)
- ImageWorks Corporation (США)
Каковы последние события на рынке стоматологической визуализации
- В мае 2024 года Планмека Oy, ведущий производитель стоматологических технологий, базирующийся в Финляндии, запустил интраоральный рентгеновский аппарат Planmeca ProX HD, предназначенный для обеспечения более четкого качества изображения с более низкими дозами излучения. Новая система поддерживает передовое программное обеспечение для визуализации и легко интегрируется с платформой Romexis от Planmeca, повышая диагностику и эффективность рабочего процесса. Этот запуск отражает постоянную приверженность Planmeca продвижению цифровой стоматологии через точность, безопасность и удобные для пользователя инновации.
- В марте 2024 года Dentsply Sirona в партнерстве с Smile Train, крупнейшей в мире организацией, ориентированной на расщелины, расширила доступ к передовой стоматологической визуализации в недостаточно обслуживаемых регионах. Эта инициатива включает в себя развертывание портативных цифровых систем визуализации в отдаленных клиниках, что позволяет проводить раннюю диагностику и планирование лечения детей с расщелинами. Сотрудничество подчеркивает приверженность Dentsply Sirona социальному воздействию посредством технологий и глобального улучшения здоровья полости рта.
- В феврале 2024 года компания Carestream Dental представила CS 8200 3D Neo Edition, усовершенствованную систему визуализации CBCT с расширенными диагностическими возможностями и улучшенной интеграцией ИИ. Система предлагает несколько областей зрения и адаптирована для имплантологии, ортодонтии и эндодонтии. Эта разработка подчеркивает фокус Carestream Dental на инновациях, точной визуализации и расширении своего портфеля инструментов с искусственным интеллектом для современной стоматологической практики.
- В январе 2024 года Acteon Group объявила о запуске X-Mind Prime 3D, компактной и универсальной системы CBCT, предлагающей как панорамные, так и 3D возможности в космическом дизайне. Разработанная для диагностики высокого разрешения в общей стоматологии и планирования имплантатов, система улучшает конкурентное позиционирование Acteon в компактных технологиях визуализации. Этот запуск поддерживает стратегию Acteon по демократизации доступа к передовым изображениям с помощью удобных и экономически эффективных решений.
- В декабре 2023 года компания Vatech Co., Ltd., южнокорейский специалист по визуализации, представила интраоральный датчик EzRay Air P, построенный с использованием передовой технологии CMOS для предоставления высококачественных изображений с минимальным излучением. Ориентированное на общую стоматологическую практику, устройство также включает в себя возможности беспроводной передачи данных и отображения изображений в режиме реального времени. Это нововведение укрепляет лидерство Vatech в эффективной цифровой визуализации с низкими дозами, адаптированной к различным клиническим потребностям.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.11 ДАННЫЕ ОБ ОБЪЕМЕ ПРОДАЖ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ПЕСТЕЛЯ
5.2 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
6 ОТРАСЛЕВЫХ ИНСАЙТОВ
6.1 МИКРО- И МАКРОЭКОНОМИЧЕСКИЕ ФАКТОРЫ
6.2 КАРТИРОВАНИЕ ПЕРСПЕКТИВ ПРОНИКНОВЕНИЯ И РОСТА
6.3 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
6.4 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ
6.5 АНАЛИЗ И РЕКОМЕНДАЦИИ
7 ПОРТФЕЛЬ ИНТЕЛЛЕКТУАЛЬНОЙ СОБСТВЕННОСТИ (ИС)
7.1 КАЧЕСТВО И ПРОЧНОСТЬ ПАТЕНТА
7.2 ПАТЕНТНЫЕ СЕМЕЙСТВА
7.3 ЛИЦЕНЗИРОВАНИЕ И СОТРУДНИЧЕСТВО
7.4 КОНКУРЕНТНЫЙ ЛАНДШАФТ
7.5 СТРАТЕГИЯ И УПРАВЛЕНИЕ ИС
7.6 ДРУГОЕ
8 РАЗБИВКА АНАЛИЗА СТОИМОСТИ
9 ТЕХНОЛОГИЧЕСКАЯ ДОРОЖНАЯ КАРТА
10 ИННОВАЦИОННЫЙ ТРЕКЕР И СТРАТЕГИЧЕСКИЙ АНАЛИЗ
10.1 АНАЛИЗ КРУПНЫХ СДЕЛОК И СТРАТЕГИЧЕСКИХ АЛЬЯНСОВ
10.1.1 СОВМЕСТНЫЕ ПРЕДПРИЯТИЯ
10.1.2 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.1.3 ЛИЦЕНЗИРОВАНИЕ И ПАРТНЕРСТВО
10.1.4 ТЕХНОЛОГИЧЕСКОЕ СОТРУДНИЧЕСТВО
10.1.5 СТРАТЕГИЧЕСКИЕ ОТЧУЖДЕНИЯ
10.2 КОЛИЧЕСТВО ПРОДУКТОВ В РАЗРАБОТКЕ
10.3 СТАДИЯ РАЗВИТИЯ
10.4 СРОКИ И ВЕХИ
10.5 ИННОВАЦИОННЫЕ СТРАТЕГИИ И МЕТОДОЛОГИИ
10.6 ОЦЕНКА РИСКОВ И ИХ СМЯГЧЕНИЕ
10.7 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.8 ПЕРСПЕКТИВЫ БУДУЩЕГО
11 СООТВЕТСТВИЕ НОРМАТИВНЫМ ТРЕБОВАНИЯМ
11.1 РЕГУЛИРУЮЩИЕ ОРГАНЫ
11.2 НОРМАТИВНЫЕ КЛАССИФИКАЦИИ
11.3 НОРМАТИВНЫЕ ПРЕДСТАВЛЕНИЯ
11.4 МЕЖДУНАРОДНАЯ ГАРМОНИЗАЦИЯ
11.5 СИСТЕМЫ УПРАВЛЕНИЯ СООТВЕТСТВИЕМ И КАЧЕСТВОМ
11.6 ПРОБЛЕМЫ И СТРАТЕГИИ РЕГУЛИРОВАНИЯ
РИСУНОК 1. ВЕДУЩИЕ ПРЕДПРИЯТИЯ НА ОСНОВЕ ОБЗОРА НИОКР ДЛЯ МИРОВОГО РЫНКА СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
12 СТРУКТУРА ВОЗМЕЩЕНИЯ
13 АНАЛИЗ КАРТЫ ВОЗМОЖНОСТЕЙ
14 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
15 ЭКОНОМИКА ЗДРАВООХРАНЕНИЯ
15.1 РАСХОДЫ НА ЗДРАВООХРАНЕНИЕ
15.2 КАПИТАЛЬНЫЕ РАСХОДЫ
15.3 ТЕНДЕНЦИИ КАПИТАЛЬНЫХ ЗАТРАТ
15.4 РАСПРЕДЕЛЕНИЕ КАПИТАЛЬНЫХ ЗАТРАТ
15.5 ИСТОЧНИКИ ФИНАНСИРОВАНИЯ
15.6 ОТРАСЛЕВЫЕ ПОКАЗАТЕЛИ
15.7 ДОЛЯ ВВП В ОБЩЕМ ВВП
15.8 СТРУКТУРА СИСТЕМЫ ЗДРАВООХРАНЕНИЯ
15.9 ПОЛИТИКА ПРАВИТЕЛЬСТВА
15.1 ЭКОНОМИЧЕСКОЕ РАЗВИТИЕ
16 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПО ТИПУ ПРОДУКЦИИ
16.1 ОБЗОР
16.2 РЕНТГЕНОВСКИЕ СИСТЕМЫ
16.2.1 ЦИФРОВАЯ РЕНТГЕНОВСКАЯ СИСТЕМА
16.2.1.1. ИНТРАОРАЛЬНЫЕ РЕНТГЕНЫ
16.2.1.1.1. РЕНТГЕНОВСКИЕ СНИМКИ ПРИКУСА
16.2.1.1.2. ПЕРИАПИКАЛЬНЫЕ РЕНТГЕНОВСКИЕ СНИМКИ
16.2.1.1.3. ОККЛЮЗИОННЫЕ РЕНТГЕНЫ
16.2.1.2. ЭКСТРАОРАЛЬНЫЕ РЕНТГЕНЫ
16.2.1.2.1. ПАНОРАМНЫЕ РЕНТГЕНЫ
16.2.1.2.2 ТОМОГРАММЫ
16.2.1.2.3.ЦЕФАЛОМЕТРИЧЕСКИЕ ПРОЕКЦИИ
16.2.1.2.4.СИАЛОГРАФИЯ
16.2.1.2.5 КОМПЬЮТЕРНАЯ ТОМОГРАФИЯ
16.2.2 ГИБРИДНЫЕ РЕНТГЕНОВСКИЕ СИСТЕМЫ
16.2.3 АНАЛОГОВАЯ РЕНТГЕНОВСКАЯ СИСТЕМА
16.2.4 СИСТЕМЫ КОНУСНО-ЛУЧЕВОЙ КОМПЬЮТЕРНОЙ ТОМОГРАФИИ (КЛКТ)
16.2.5 ПО ТИПУ
16.2.5.1 СТАНДАРТНЫЕ СИСТЕМЫ КЛКТ
16.2.5.2. ПОРТАТИВНЫЕ/КОМПАКТНЫЕ СИСТЕМЫ КЛКТ
16.2.6 ПО ПОЛЮ ЗРЕНИЯ
16.2.6.1.БОЛЬШОЙ
16.2.6.2.СРЕДНИЙ
16.2.6.3.МАЛЕНЬКИЙ
16.2.7 ПО ПОЛОЖЕНИЮ ПАЦИЕНТА
16.2.7.1. СТОЯ
16.2.7.2.СИДЯЩИЙ
16.2.7.3. ЛЕЖА НА СПИНЕ
16.3 ВНУТРИРОТОВЫЕ КАМЕРЫ
16.3.1 ПРОВОДНЫЕ КАМЕРЫ
16.3.2 БЕСПРОВОДНЫЕ КАМЕРЫ
16.4 ВНУТРИРОТОВЫЕ СКАНЕРЫ
16.4.1 2D ИНТРАОРАЛЬНЫЕ СКАНЕРЫ
16.4.2 3D ИНТРАОРАЛЬНЫЕ СКАНЕРЫ
16.5 ДРУГИЕ
17 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПО ТЕХНОЛОГИЯМ
17.1 ОБЗОР
17.2 ЦИФРОВОЕ ИЗОБРАЖЕНИЕ
17.3 АНАЛОГОВОЕ ИЗОБРАЖЕНИЕ
18 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПО ТИПУ
18.1 2D-ИЗОБРАЖЕНИЕ
18.2 3D-ИЗОБРАЖЕНИЕ
18.3 ДРУГИЕ
19 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПО МОДАЛЬНОСТИ
19.1 ОБЗОР
19.2 СТАЦИОНАРНЫЕ СИСТЕМЫ
19.2.1 НАСТЕННЫЕ БЛОКИ
19.2.2 АВТОНОМНЫЕ СИСТЕМЫ
19.3 ПОРТАТИВНЫЙ
19.3.1 МОБИЛЬНЫЕ
19.3.2 КАРМАННОЕ УСТРОЙСТВО
20 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ ПО ИСПОЛЬЗОВАНИЮ
20.1 ОБЗОР
20.2 ДИАГНОСТИКА
20.3 ТЕРАПЕВТИЧЕСКОЕ/ХИРУРГИЧЕСКОЕ
20.4 КОСМЕТИКА
20.5 ДРУГИЕ
21 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ ПО ОБЛАСТИ ПРИМЕНЕНИЯ
21.1 ОБЗОР
21.2 ДЕНТАЛЬНЫЕ ИМПЛАНТАТЫ
21.3 ЭНДОДОНТИЯ
21.4 ОБЩАЯ СТОМАТОЛОГИЯ
21.5 ХИРУРГИЯ ЧЕЛЮСТНО-ЛИЦЕВОЙ ОБЛАСТИ
21.6 ОРТОДОНТИЯ
21.7 ЗАБОЛЕВАНИЯ ВИСОЧНО-НИЖНЕЧЕЛЮСТНОГО СУСТАВА (ВНЧС)
21.8 ПАРОДОНТОЛОГИЯ
21.9 СУДЕБНАЯ СТОМАТОЛОГИЯ
21.1 ДРУГИЕ
22 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
22.1 ОБЗОР
22.2 БОЛЬНИЦЫ
22.2.1 ОБЩЕСТВЕННОСТЬ
22.2.2 ЧАСТНЫЙ
22.3 СТОМАТОЛОГИЧЕСКИЕ КЛИНИКИ
22.3.1 НЕЗАВИСИМЫЕ КЛИНИКИ
22.3.2 СЕТЬ КЛИНИК
22.4 ЗУБОТОТЕХНИЧЕСКИЕ ЛАБОРАТОРИИ
22.5 НАУЧНО-ИССЛЕДОВАТЕЛЬСКИЕ И АКАДЕМИЧЕСКИЕ ИНСТИТУТЫ
22.6 ДРУГИЕ
23 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ ПО КАНАЛАМ ДИСТРИБЬЮЦИИ
23.1 ОБЗОР
23.2 ПРЯМЫЕ ТЕНДЕРЫ
23.3 РОЗНИЧНЫЕ ПРОДАЖИ
23.3.1 ОФФЛАЙН
23.3.2 ОНЛАЙН
23.4 ДРУГИЕ
24 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПО СТРАНАМ
25 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, КОМПАНИЯ ЛАНДШАФТ
25.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
25.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
25.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
25.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
25.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
25.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
25.7 РАСШИРЕНИЯ
25.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
25.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
26 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, АНАЛИЗ SWOT И DBMR
27 МИРОВОЙ РЫНОК СИСТЕМ СТОМАТОЛОГИЧЕСКОЙ ИЗОБРАЖЕНИЯ, ПРОФИЛЬ КОМПАНИИ
27.1 ПЛОТНАЯ SIRONA
27.1.1 ОБЗОР КОМПАНИИ
27.1.2 АНАЛИЗ ДОХОДОВ
27.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.2 KAVO DENTAL (ДОЧЕРНЯЯ КОМПАНИЯ DANAHER)
27.2.1 ОБЗОР КОМПАНИИ
27.2.2 АНАЛИЗ ДОХОДОВ
27.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.3 ЗДОРОВЬЕ CARESTREAM
27.3.1 ОБЗОР КОМПАНИИ
27.3.2 АНАЛИЗ ДОХОДОВ
27.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.4 ПЛАНМЕКА ОЙ
27.4.1 ОБЗОР КОМПАНИИ
27.4.2 АНАЛИЗ ДОХОДОВ
27.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.5 ВАТЕХ
27.5.1 ОБЗОР КОМПАНИИ
27.5.2 АНАЛИЗ ДОХОДОВ
27.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.5.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.6 КОРПОРАЦИЯ МИДМАРК
27.6.1 ОБЗОР КОМПАНИИ
27.6.2 АНАЛИЗ ДОХОДОВ
27.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.6.4 ПОРТФЕЛЬ ПРОДУКЦИИ
27.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.7 3SHAPE А/С
27.7.1 ОБЗОР КОМПАНИИ
27.7.2 АНАЛИЗ ДОХОДОВ
27.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
27.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.8 ЭЛАЙН ТЕХНОЛОДЖИ, ИНК.
27.8.1 ОБЗОР КОМПАНИИ
27.8.2 АНАЛИЗ ДОХОДОВ
27.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
27.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.9 АКТЕОН
27.9.1 ОБЗОР КОМПАНИИ
27.9.2 АНАЛИЗ ДОХОДОВ
27.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.9.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.1 APTERYX IMAGING INC. (ПЛАНЕТ ДДС, ИНК.)
27.10.1 ОБЗОР КОМПАНИИ
27.10.2 АНАЛИЗ ДОХОДОВ
27.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
27.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.11 ЭЙР ТЕХНИКС, ИНК.
27.11.1 ОБЗОР КОМПАНИИ
27.11.2 АНАЛИЗ ДОХОДОВ
27.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.12 СЕФЛА СК
27.12.1 ОБЗОР КОМПАНИИ
27.12.2 АНАЛИЗ ДОХОДОВ
27.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.13 КОРПОРАЦИЯ АПИКСИЯ.
27.13.1 ОБЗОР КОМПАНИИ
27.13.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
27.13.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.14 HDXWILL СЕВЕРНАЯ АМЕРИКА
27.14.1 ОБЗОР КОМПАНИИ
27.14.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.14.3 ПОРТФЕЛЬ ПРОДУКЦИИ
27.14.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.15 ВИЛЛА СИСТЕМИ МЕДИКАЛИ СПА. (ДЕЛ ГЛОБАЛ ТЕХНОЛОДЖИС)
27.15.1 ОБЗОР КОМПАНИИ
27.15.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.15.3 ПОРТФЕЛЬ ПРОДУКЦИИ
27.15.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.16 CURVEBEAMAI.COM
27.16.1 ОБЗОР КОМПАНИИ
27.16.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.16.3 ПОРТФЕЛЬ ПРОДУКЦИИ
27.16.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.17 СОРДЕКС
27.17.1 ОБЗОР КОМПАНИИ
27.17.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.17.3 ПОРТФЕЛЬ ПРОДУКЦИИ
27.17.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.18 ДЖЕНОРЕЙ
27.18.1 ОБЗОР КОМПАНИИ
27.18.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.18.3 АССОРТИМЕНТ ПРОДУКЦИИ
27.18.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.19 MEGA'GEN IMPLANT CO., LTD.
27.19.1 ОБЗОР КОМПАНИИ
27.19.2 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.19.3 ПОРТФЕЛЬ ПРОДУКЦИИ
27.19.4 ПОСЛЕДНИЕ СОБЫТИЯ
27.2 ДЖ. МОРИТА КОРПОРЕЙШН
27.20.1 ОБЗОР КОМПАНИИ
27.20.2 АНАЛИЗ ДОХОДОВ
27.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.20.4 ПОРТФЕЛЬ ПРОДУКЦИИ
27.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.21 CYBER MEDICAL IMAGING, INC.
27.21.1 ОБЗОР КОМПАНИИ
27.21.2 АНАЛИЗ ДОХОДОВ
27.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.22 PREXION INC. А
27.22.1 ОБЗОР КОМПАНИИ
27.22.2 АНАЛИЗ ДОХОДОВ
27.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.23 РЭЙ КО.
27.23.1 ОБЗОР КОМПАНИИ
27.23.2 АНАЛИЗ ДОХОДОВ
27.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.23.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.24 ОБЛАЧНОЕ ОБРАЗОВАНИЕ I
27.24.1 ОБЗОР КОМПАНИИ
27.24.2 АНАЛИЗ ДОХОДОВ
27.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.24.4 ПОРТФЕЛЬ ПРОДУКЦИИ
27.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
27.25 ДЕНТЕРПРАЙЗ ИНТЕРНЕШНЛ
27.25.1 ОБЗОР КОМПАНИИ
27.25.2 АНАЛИЗ ДОХОДОВ
27.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
27.25.4 АССОРТИМЕНТ ПРОДУКЦИИ
27.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
28 ЗАКЛЮЧЕНИЕ
29 АНКЕТА
30 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











