


Глобальная сегментация рынка диагностических катетеров по видам продукции (ангиографические катетеры, электрофизиологические катетеры, ультразвуковые катетеры, катетеры ОКТ, катетеры для мониторинга давления и гемодинамики, катетеры для мониторинга температуры, сердечно-сосудистые катетеры, нейроваскулярные катетеры, урологические катетеры, специализированные катетеры и внутривенные катетеры), типу (диагностические катетеры без визуализации и диагностические катетеры с визуализацией), применению (гастроэнтерология, кардиология, урология, неврология и другие), конечным пользователям (больницы, центры визуализации и диагностики) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка диагностических катетеров и темпы роста
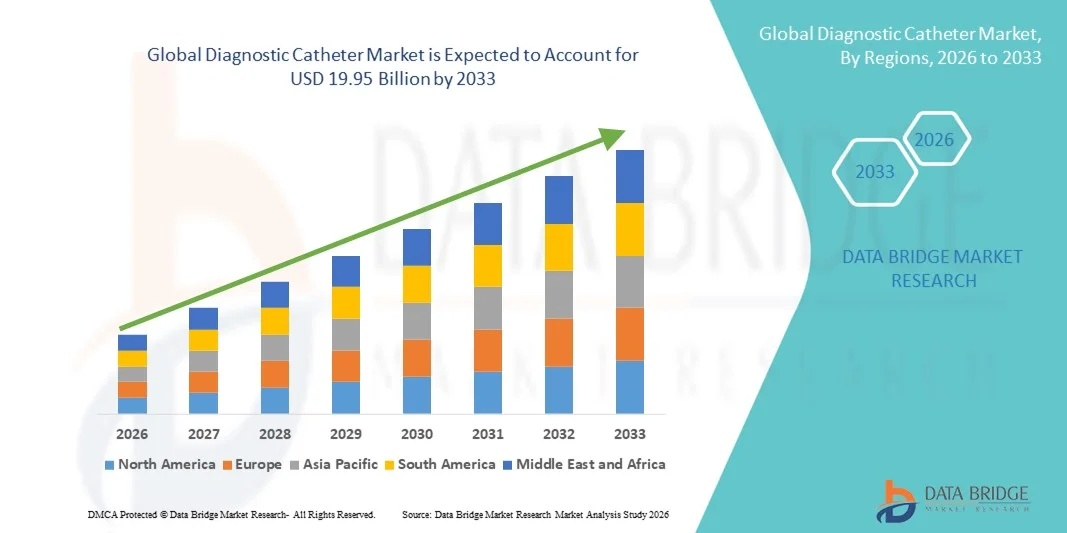
- Согласно анализу Data Bridge Market Research, глобальный размер рынка диагностических катетеров был оценен как4,70 млрд долларов в 2025 годуОжидается, что он достигнет8,22 млрд долларов к 2033 году, вCAGR 7,25%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности сердечно-сосудистых и периферических сосудистых заболеваний, а также достижениями в минимально инвазивных диагностических процедурах, стимулирующих спрос на точные и эффективные решения на основе катетера.
- Кроме того, растущее внедрение технологически совершенных и удобных для пациентов диагностических устройств в больницах и амбулаторных учреждениях усиливает роль диагностических катетеров в качестве основных инструментов для раннего выявления заболеваний. Эти факторы ускоряют внедрение диагностических катетерных решений, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$4,70 млрд.
Ожидаемая рыночная стоимость (2033):8,22 млрд долларов
Прогноз CAGR (2026–2033):CAGR 7,25%
Каковы основные выводы рынка диагностических катетеров
- Диагностические катетеры, используемые для доступа к кровеносным сосудам и полости тела для визуализации, измерения и мониторинга, становятся все более важными компонентами современных минимально инвазивных процедур в больницах и диагностических центрах из-за их точности, безопасности и совместимости с передовыми технологиями визуализации.
- Растущий спрос на диагностические катетеры в первую очередь подпитывается ростом распространенности сердечно-сосудистых заболеваний.неврологическийурологические расстройства, увеличение предпочтения минимально инвазивной диагностики и растущее внедрение технологически совершенных, удобных для пациента устройств;
- Северная Америка доминировала на рынке диагностических катетеров с самой большой долей выручки в 38,5% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высокой заболеваемостью хроническими заболеваниями и сильным присутствием ведущих компаний.медицинский приборПроизводители, а в США наблюдается значительное внедрение в сердечные и нейрососудистые процедуры, обусловленные инновациями в разработке катетера и руководстве по визуализации
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке диагностических катетеров в течение прогнозируемого периода из-за роста расходов на здравоохранение, улучшения медицинской инфраструктуры и повышения осведомленности о ранней диагностике заболеваний.
- Сегмент ангиографических катетеров доминировал на рынке диагностических катетеров с долей рынка 42,9% в 2025 году, что обусловлено их критической ролью в визуализации сосудистых структур и широким использованием в кардиологии и интервенционных радиологических процедурах.
Сфера охвата и диагностическая сегментация рынка катетеров
|
Атрибуты |
Диагностический катетер Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке диагностических катетеров
Достижения в Imaging-Integrated Catheters
- Значительной и ускоряющейся тенденцией на мировом рынке диагностических катетеров является растущая интеграция передовых методов визуализации.внутрисосудистое ультразвуковое исследование(IVUS) иоптическая томография когерентности(OCT), в конструкции катетера, повышение процедурной точности и визуализации в режиме реального времени
- Например, катетеры OCT позволяют клиницистам получать изображения стенок сосудов высокого разрешения во время ангиографии, что позволяет лучше оценить морфологию поражения и размещение стента. Аналогичным образом, электрофизиологические катетеры с интегрированными картографическими системами обеспечивают точное картирование сердечной электрической активности для управления аритмией.
- Интеграция изображений в диагностические катетеры обеспечивает такие функции, как улучшенная точность обнаружения сосудистых аномалий, облегчение ранней диагностики и предоставление руководства для минимально инвазивных вмешательств. Например, ультразвуковые катетеры могут измерять динамику кровотока и градиенты давления в режиме реального времени, улучшая принятие клинических решений.
- Бесшовная интеграция технологий визуализации с диагностическими катетерами позволяет врачам сочетать несколько диагностических функций в одной процедуре, уменьшая дискомфорт пациента и время процедуры. Благодаря этому подходу больницы могут оптимизировать эффективность рабочего процесса и улучшить результаты лечения пациентов.
- Эта тенденция к более интеллектуальным, многофункциональным и визуализируемым катетерам коренным образом меняет ожидания врачей в отношении минимально инвазивной диагностики. Следовательно, такие компании, как Abbott и Medtronic, разрабатывают катетерные системы с комбинированными возможностями визуализации и мониторинга давления.
- Спрос на диагностические катетеры с интегрированными решениями для визуализации быстро растет в кардиологии, неврологии и сосудистых приложениях, поскольку больницы и диагностические центры все чаще отдают приоритет процедурной точности и безопасности пациентов.
Каковы основные драйверы рынка диагностических катетеров
водитель
Увеличение распространенности сердечно-сосудистых и неврологических расстройств
- Растущая распространенность сердечно-сосудистых, нейрососудистых и периферических сосудистых заболеваний во всем мире является значительным фактором повышенного спроса на диагностические катетеры.
- Например, в марте 2025 года Boston Scientific запустила коронарный диагностический катетер следующего поколения, направленный на улучшение раннего выявления артериальных блокировок у пациентов с высоким риском. Ожидается, что такие достижения ключевых компаний будут стимулировать рост рынка в прогнозируемый период.
- По мере увеличения бремени хронических сосудистых заболеваний диагностические катетеры обеспечивают минимально инвазивные решения для точной оценки, ранней диагностики и планирования лечения, предлагая неоспоримое преимущество перед традиционными методами диагностики.
- Кроме того, повышение осведомленности врачей и пациентов о преимуществах минимально инвазивных диагностических процедур способствует внедрению в больницах и центрах визуализации, особенно для групп пациентов с высоким риском.
- Расширение передовых лабораторий сердечной и нейрососудистой катетеризации в сочетании с наличием учебных программ для врачей способствует внедрению диагностических катетеров как на развитых, так и на развивающихся рынках.
- Растущий спрос на многофункциональные катетеры, способные выполнять как диагностические, так и терапевтические вмешательства, стимулирует рост рынка, поскольку эти устройства сокращают время процедуры и улучшают результаты лечения пациентов.
- Правительственные инициативы и финансирование для улучшения ранней диагностики хронических и острых заболеваний поддерживают внедрение диагностических катетеров в государственных и частных медицинских учреждениях в странах с развивающейся экономикой.
Какой фактор влияет на рост рынка диагностических катетеров
Сложность процедуры и нарушение нормативных требований
- Проблемы, связанные с процедурной сложностью, обработкой устройств и одобрением регулирующих органов, представляют собой серьезную проблему для более широкого внедрения диагностических катетеров. Поскольку катетеры включают точные манипуляции и визуализацию, требования к навыкам врача могут ограничить широкое использование.
- Например, громкие сообщения о процедурных осложнениях с передовой электрофизиологией или нейрососудистыми катетерами сделали некоторые больницы осторожными в принятии новых технологий без обширной подготовки и поддержки.
- Решение этих проблем с помощью удобных для пользователя конструкций, надежных программ обучения и соблюдения строгих нормативных стандартов FDA и CE имеет решающее значение для укрепления доверия клиницистов. Такие компании, как Terumo и Abbott, подчеркивают свои упрощенные механизмы управления и всестороннюю поддержку обучения для смягчения барьеров, связанных с усыновлением.
- Кроме того, относительно высокая стоимость специализированных диагностических катетеров по сравнению с обычными устройствами может ограничить закупки в чувствительных к цене регионах или небольших медицинских учреждениях, замедляя проникновение на рынок.
- Преодоление этих проблем с помощью инноваций в области дизайна, обучения врачей и упрощенных нормативных утверждений будет иметь жизненно важное значение для устойчивого роста рынка и более широкого внедрения в глобальных медицинских учреждениях.
- Ограниченная политика возмещения и непоследовательное страхование для передовых диагностических катетерных процедур могут препятствовать принятию в некоторых регионах, что влияет на расширение рынка.
- Потенциальные риски, связанные с осложнениями, связанными с устройством, такими как повреждение сосудов или инфекция, требуют от больниц соблюдения строгих протоколов безопасности, которые могут замедлить темпы принятия, несмотря на технологические достижения.
Как сегментируется рынок диагностических катетеров
Рынок сегментируется на основе продукта, типа, приложения и конечных пользователей.
- По продукту
На основе продукта рынок диагностических катетеров сегментирован на ангиографические катетеры, электрофизиологические катетеры, ультразвуковые катетеры, катетеры ОКТ, катетеры давления и гемодинамического мониторинга, катетеры мониторинга температуры, сердечно-сосудистые катетеры, нейрососудистые катетеры, урологические катетеры, специализированные катетеры и внутривенные катетеры. Сегмент ангиографических катетеров доминировал на рынке с самой большой долей рынка в 42,9% в 2025 году, что обусловлено их критической ролью в визуализации сосудистых структур и руководстве интервенционными процедурами. Больницы и центры визуализации широко применяют ангиографические катетеры для раннего выявления заболевания коронарной артерии, заболевания периферических артерий и других сосудистых аномалий. Их совместимость с современными системами визуализации и минимально инвазивными процедурами делает их предпочтительным выбором среди кардиологов и интервенционных радиологов. Непрерывные инновации, такие как низкопрофильные конструкции и улучшенная радиопрозрачность, еще больше укрепили свои позиции на рынке. Кроме того, способность выполнять как диагностические, так и терапевтические функции с использованием ангиографических катетеров повышает процессуальную эффективность и результаты лечения пациентов.
Ожидается, что сегмент катетеров электрофизиологии будет наблюдать самый быстрый темп роста в 15,8% с 2026 по 2033 год, чему способствует рост распространенности сердечных аритмий и все более широкое внедрение процедур абляции на основе катетера. Эти катетеры позволяют точно отображать и лечить нерегулярные сердечные ритмы, предлагая минимально инвазивные альтернативы операции на открытом сердце. Технологические достижения, такие как интеграция с 3D-картографией и навигацией под управлением ИИ, повышают точность и безопасность процедур. Растущая осведомленность пациентов и врачей о преимуществах ранней диагностики и лечения аритмий еще больше повышает спрос. Кроме того, растущие инвестиции в инфраструктуру кардиологической помощи, особенно на развивающихся рынках, способствуют быстрому внедрению электрофизиологических катетеров.
- По типу
По типу рынок сегментирован на невизуальные диагностические катетеры и диагностические визуализирующие катетеры. Сегмент катетеров диагностической визуализации доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено их способностью обеспечивать визуализацию анатомических структур и сосудистых состояний в режиме реального времени. Катетерные изображения, включая катетеры IVUS, OCT и ультразвуковые катетеры, позволяют врачам точно оценивать морфологию поражения, проходимость сосудов и процедурные результаты во время вмешательств. Их интеграция с передовыми системами визуализации повышает точность диагностики и снижает процедурные риски. Больницы и диагностические центры отдают приоритет катетерам для сложных процедур, требующих визуализации с высоким разрешением. Применение малоинвазивных методов еще больше усиливает доминирование этого сегмента.
Ожидается, что сегмент невизуальных диагностических катетеров станет самым быстрым CAGR с 2026 по 2033 год, что обусловлено растущим спросом на простые, экономически эффективные решения для гемодинамического мониторинга, измерения давления и доставки жидкости. Эти катетеры широко используются в рутинных диагностических и мониторинговых процедурах в области кардиологии, урологии и критической помощи. Простота использования, доступность и совместимость с существующей инфраструктурой больниц способствуют их быстрому внедрению, особенно на развивающихся рынках. Растущая осведомленность о безопасности пациентов и эффективности процедур также ускоряет использование невизуальных катетеров.
- С помощью приложения
На основе применения рынок сегментирован в гастроэнтерологию, кардиологию, урологию, неврологию и другие. Сегмент кардиологии доминировал на рынке с наибольшей долей выручки в 2025 году, что объясняется высокой распространенностью сердечно-сосудистых заболеваний и критической ролью диагностических катетеров в интервенционных кардиологических процедурах. Катетеры необходимы для ангиографии, электрофизиологических исследований и мониторинга давления, что позволяет точно диагностировать и планировать лечение. Растущее внедрение минимально инвазивных сердечных процедур и передовых технологий катетера еще больше повышает спрос. Больницы и специализированные сердечные центры являются основными конечными пользователями, подчеркивая точность, безопасность и комфорт пациента.
Ожидается, что сегмент неврологии будет наблюдать самый быстрый рост в течение прогнозируемого периода, обусловленный ростом заболеваемости нейрососудистыми расстройствами, такими как инсульт и аневризмы, и увеличением принятия вмешательств на основе катетера. Нейроваскулярные катетеры обеспечивают минимально инвазивный доступ к сосудам головного мозга для диагностики, мониторинга и лечения. Технологические инновации, включая разработку микрокатетеров и интеграцию изображений, улучшают показатели успеха процедур. Растущая осведомленность о раннем обнаружении и вмешательстве при неврологических состояниях еще больше ускоряет принятие. Расширение нейроинтервенционных центров на развивающихся рынках также способствует быстрому росту.
- Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы и центры визуализации и диагностики. Сегмент больниц доминировал на рынке с наибольшей долей доходов рынка в 2025 году, благодаря наличию развитой инфраструктуры, высококвалифицированных клиницистов и большему объему сложных диагностических процедур. Больницы предлагают широкий спектр интервенционных и диагностических услуг, требующих точных катетеров, включая кардиологию, неврологию и сосудистые процедуры. Возможность предоставления комплексного ухода под одной крышей способствует внедрению высококачественных диагностических катетеров.
Ожидается, что сегмент центров визуализации и диагностики будет наблюдать самый быстрый рост в течение прогнозируемого периода, обусловленный увеличением числа автономных диагностических учреждений и амбулаторных центров, предлагающих специализированные процедуры на основе катетера. Эти центры ориентированы на эффективность, экономичность и удобство для пациентов, что делает их идеальными сторонниками передовых и минимально инвазивных технологий катетера. Рост инвестиций в инфраструктуру визуализации и диагностические услуги на развивающихся рынках способствует быстрому росту этого сегмента.
В каком регионе находится наибольшая доля рынка диагностических катетеров
- Северная Америка доминировала на рынке диагностических катетеров с самой большой долей выручки в 38,5% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высокой заболеваемостью хроническими заболеваниями и сильным присутствием ведущих производителей медицинских устройств.
- Больницы и диагностические центры в регионе отдают приоритет точности, безопасности пациентов и процедурной эффективности, увеличивая спрос на передовую ангиографию, электрофизиологию и интегрированные катетеры для визуализации.
- Это широкое распространение также поддерживается сильным присутствием ключевых производителей медицинских устройств, высокими расходами на здравоохранение и увеличением инвестиций в лаборатории катетеризации, устанавливая диагностические катетеры в качестве основных инструментов для ранней диагностики и вмешательства в сердечно-сосудистые, неврологические и сосудистые состояния.
Американский диагностический катетер Market Insight
Американский рынок диагностических катетеров занял самую большую долю дохода в 42% в 2025 году в Северной Америке, чему способствовала высокая распространенность сердечно-сосудистых и нейрососудистых заболеваний и растущее внедрение минимально инвазивных диагностических процедур. Больницы и специализированные сердечные и нейрососудистые центры отдают приоритет точности, безопасности пациентов и процедурной эффективности, стимулируя спрос на передовую ангиографию, электрофизиологию и интегрированные катетеры. Растущая тенденция амбулаторных вмешательств, абляции на основе катетера и интервенционных кардиологических процедур способствует дальнейшему росту рынка. Кроме того, сильное присутствие ключевых производителей медицинских устройств и непрерывные технологические инновации, такие как визуализация с помощью ИИ и мониторинг давления, значительно способствуют расширению рынка диагностических катетеров в США.
Европейский рынок диагностических катетеров
Прогнозируется, что рынок диагностических катетеров в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь из-за растущей распространенности хронических сердечно-сосудистых и нейрососудистых заболеваний и растущего спроса на минимально инвазивные процедуры. Рост урбанизации в сочетании с более высокими расходами на здравоохранение и внедрением передовых диагностических технологий способствует использованию диагностических катетеров. Европейские больницы и диагностические центры также используют катетеры с поддержкой визуализации для повышения процедурной точности и безопасности пациентов. Рынок демонстрирует значительный рост в области кардиологии, неврологии и сосудистых приложений, причем катетеры все чаще включаются как в новые интервенционные учреждения, так и в существующую инфраструктуру здравоохранения.
Британский диагностический катетер Market Insight
Ожидается, что в течение прогнозируемого периода рынок диагностических катетеров в Великобритании будет расти с заметным CAGR, что обусловлено ростом заболеваемости сердечно-сосудистыми заболеваниями, увеличением инвестиций в передовые лаборатории катетеризации и растущим спросом на минимально инвазивную диагностику. Кроме того, повышенная осведомленность врачей и пациентов о раннем выявлении и процедурной эффективности способствует внедрению электрофизиологии, ангиографии и нейрососудистых катетеров. Ожидается, что надежная инфраструктура здравоохранения Великобритании и растущая интеграция технологий визуализации и мониторинга в больницах и диагностических центрах будут продолжать стимулировать рост рынка.
Германия Диагностический анализ рынка катетеров
Ожидается, что в течение прогнозируемого периода рынок диагностических катетеров в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о сердечно-сосудистом и нейрососудистом здоровье и внедрение технологически продвинутых катетеров с поддержкой визуализации. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с ее акцентом на инновации, исследования и качество медицинской помощи способствует внедрению диагностических катетеров в больницах и специализированных центрах вмешательства. Интеграция катетеров с системами визуализации для малоинвазивных процедур также становится все более распространенной, при этом предпочтение отдается точным и безопасным для пациентов решениям, соответствующим местным клиническим стандартам.
Азиатско-Тихоокеанский рынок диагностических катетеров
Рынок диагностических катетеров в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 17% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением распространенности сердечно-сосудистых и нейрососудистых заболеваний, быстрой урбанизацией и ростом расходов на здравоохранение в таких странах, как Китай, Япония и Индия. Растущее внимание региона к минимально инвазивной диагностике и расширение интервенционных кардиологических и неврологических центров способствуют внедрению современных диагностических катетеров. Кроме того, по мере того, как APAC становится центром производства медицинских устройств и катетерных инноваций, доступность высококачественных катетеров расширяется до более широкой базы поставщиков медицинских услуг.
Японский рынок диагностических катетеров
Японский рынок диагностических катетеров набирает обороты благодаря передовой инфраструктуре здравоохранения страны, высокой осведомленности о минимально инвазивных процедурах и спросу на точные диагностические технологии. Больницы и сердечные центры в Японии все чаще используют комплексные и электрофизиологические катетеры для улучшения процедурных результатов и безопасности пациентов. Интеграция с системами визуализации и мониторинга в режиме реального времени стимулирует рост, в то время как стареющее население стимулирует спрос на более безопасную и более эффективную диагностику на основе катетера как в жилых, так и в больничных учреждениях.
Индия Диагностический анализ рынка катетера
Индийский рынок диагностических катетеров составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, увеличением распространенности сердечно-сосудистых и нейрососудистых заболеваний и ростом внедрения минимально инвазивных диагностических процедур. Растущее число больниц, диагностических центров и амбулаторных интервенций в Индии поддерживает внедрение современных катетеров. Стремление к умным больницам, растущие расходы на здравоохранение и доступность экономически эффективных катетерных решений являются ключевыми факторами, стимулирующими рынок в Индии, наряду с повышением осведомленности среди врачей и пациентов о ранней диагностике и вмешательстве.
Каковы основные компании на рынке диагностических катетеров
Индустрия диагностического катетера в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Эбботт(США)
- Кук (США)
- Koninklijke Philips N.V. (Нидерланды)
- Olympus Corporation (Япония)
- Smiths Medical (Великобритания)
- Нипрокорпорация(Япония)
- B. Braun SE(Германия)
- Корпорация Edwards Lifesciences(США)
- Cardinal Health, Inc. (США)
- Merit Medical Systems, Inc. (США)
- AngioDynamics, Inc. (США)
- BIOTRONIK SE & Co. KG (Германия)
- Teleflex Incorporated (США)
- MicroPort Scientific Corporation (Китай)
- Lepu Medical Technology Co., Ltd. (Китай)
- Baylis Medical Company Inc. (Канада)
- Conavi Medical (США)
- Endovascular Solutions, Inc. (США)
- Medtronic (США)
- Бостонская научная корпорация (США)
Каковы последние события на мировом рынке диагностических катетеров
- В декабре 2025 года Bendit Technologies объявила, что Управление по контролю за продуктами и лекарствами США (FDA) предоставило 510 (k) клиренс для своего микрокатетера Bendit17TM, описанного как самый маленький управляемый микрокатетер. Это устройство обеспечивает контролируемую навигацию по сложным сосудистым анатомиям как с проволокой, так и без нее, повышая точность и доступность нейрососудистых и эндоваскулярных процедур и, как ожидается, начнет коммерческое клиническое использование в США.
- В октябре 2025 года Terumo Interventional Systems объявила о клиренсе FDA 510(k) для своей системы визуализации OpusWave, в которой используется катетер визуализации DualView, который сочетает в себе оптическую частотную визуализацию (OFDI) и внутрисосудистое ультразвуковое исследование (IVUS). Эта система позволяет всесторонне оценить заболевание коронарной артерии с одновременным просмотром изображений, улучшая диагностику во время процедур на основе катетера.
- В мае 2025 года компания Royal Philips представила в Европе катетер VeriSight Pro 3D Intracardiac Echocardiography (ICE), предлагающий визуализацию 2D/3D в реальном времени внутри сердца с помощью миниатюрного ультразвукового зонда на кончике катетера. Это нововведение помогает врачам выполнять структурные сердечные вмешательства с большей ясностью и без необходимости общей анестезии, расширяя доступ пациентов к сложным процедурам.
- В феврале 2025 года Johnson & Johnson MedTech запустила в США катетерную систему CEREGLIDETM 92, нейроваскулярный катетер следующего поколения с большим внутренним диаметром 092 дюйма и сопутствующим вспомогательным средством доставки INNERGLIDETM 9. Он предназначен для облегчения дистального доступа и поддержки во время процедур острого ишемического инсульта, улучшения навигации интервенционных устройств во время тромбэктомии.
- В сентябре 2023 года MicroVention, Inc., производитель нейрососудистых устройств, получил клиренс FDA 510 (k) для своего катетера поддержки внутричерепных органов SOFIA EX 5F 115 см. Этот катетер предлагает улучшенную поддержку и отслеживаемость для внутричерепного доступа, включая усиленные конструктивные особенности для улучшения толкаемости и резистентности к изломам во время сложных нейрососудистых вмешательств.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











